
Les résultats des entreprises occupent le devant de la scène
Alors que les marchés ont largement intégré le resserrement monétaire de la Fed, la capacité des entreprises à maintenir la croissance de leurs bénéfices devient déterminante. Entre valorisations sous pression, investissements dans l'intelligence artificielle et disparités régionales, quelles perspectives pour les actions américaines, européennes et émergentes ?
Par Nadège Dufossé, CFA, Global Head of Multi-Asset chez Candriam
Hausse des taux de la Fed : un resserrement largement intégré dans les cours
Les investisseurs ont entamé l'année en anticipant un assouplissement de la politique de la Fed d'environ 60 points de base d'ici décembre 2026. Les anticipations pour la fin 2026 et la fin 2027 ont depuis basculé vers des hausses de taux, l'augmentation effective de 25 points de base intervenue en septembre venant accentuer cet ajustement. Le coût du capital anticipé a ainsi considérablement évolué.
La rapidité de cette évolution est cruciale. Une hausse brutale des rendements réduit la valeur actualisée des bénéfices futurs avant même que les entreprises ne puissent démontrer une quelconque amélioration de leur activité opérationnelle. Même des révisions à la hausse des estimations de résultats peuvent peiner à compenser cette pression immédiate sur les valorisations, comme nous l'avons observé ces dernières semaines.
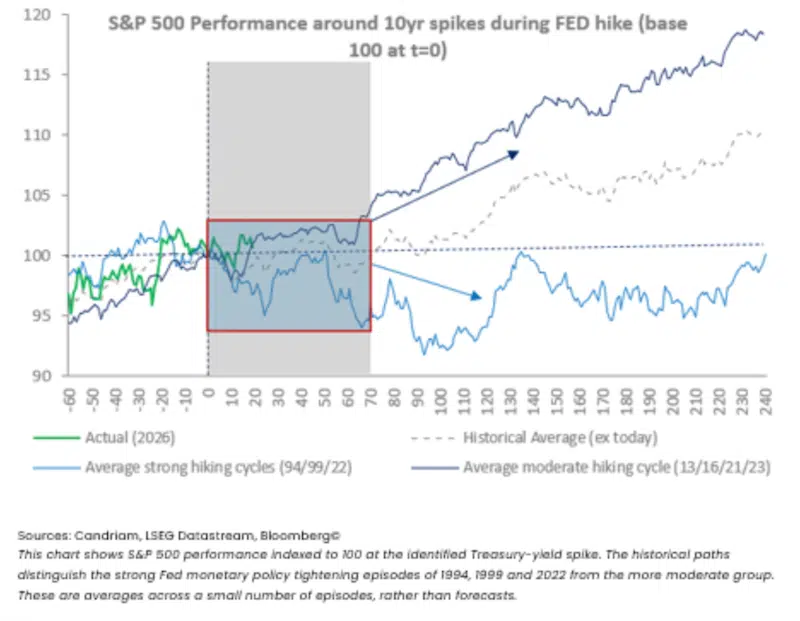
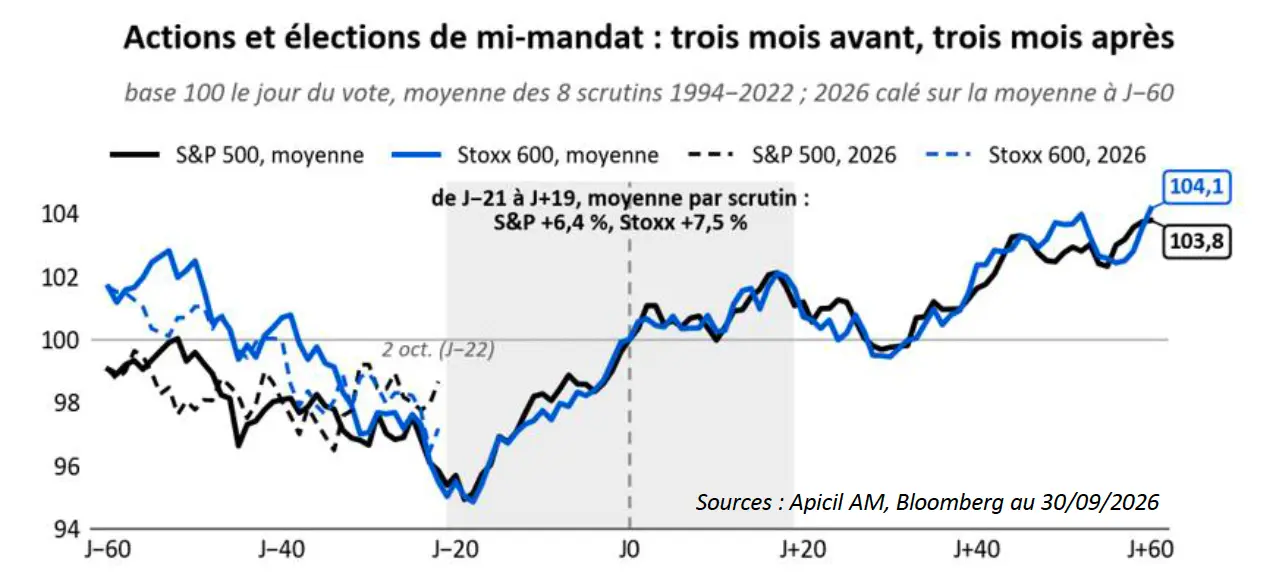
La comparaison historique ci-dessous retrace le comportement des actions lors d'épisodes de hausses exceptionnellement fortes des rendements des bons du Trésor à 10 ans (Treasuries). La faiblesse initiale a laissé place à un rebond prononcé lors des épisodes les plus modérés. En revanche, les chocs de rendement associés aux cycles de resserrement drastique de la politique monétaire de la Fed en 1994, 1999 et 2022 ont généré une trajectoire moyenne nettement moins favorable.
Historiquement, le S&P a effacé ses pertes initiales consécutives aux hausses de taux en deux mois en moyenne, avec une asymétrie négative.
Quel impact du coût du capital sur les bénéfices des entreprises ?
L'élément déterminant réside dans l'impact sur les bénéfices. La hausse des taux reste gérable tant que la demande progresse et que les entreprises accroissent leur chiffre d'affaires. En revanche, un resserrement prolongé finit par affecter les coûts de refinancement, les décisions d'investissement et les dépenses des ménages. Si les estimations de résultats cessent d'augmenter, voire reculent, elles viennent aggraver l'impact de la contraction des valorisations. Un marché qui semblait initialement bon marché peut alors perdre de son attrait.
Dans le contexte actuel, les marchés intègrent déjà un resserrement monétaire substantiel. Cela limite le risque de surprise, sans pour autant dissiper le fardeau économique si ces hausses se matérialisent. Notre scénario économique central table toujours sur un resserrement supplémentaire limité et sur une croissance américaine proche de son potentiel.
Nous soulignons que les rendements réels américains ont fortement progressé, alors que les anticipations d'inflation sont restées relativement contenues. Une activité et une demande d'investissement plus vigoureuses contribuent à expliquer ce mouvement et soutiennent le chiffre d'affaires des entreprises. Le volume important des émissions de dette et la hausse de la prime de terme exercent une pression supplémentaire, sans pour autant améliorer les bénéfices disponibles pour faire face à l'augmentation des coûts de financement.
Par conséquent, même en cas de pause de la Fed, les entreprises resteraient confrontées à un coût du capital onéreux. L'argument en faveur des actions repose sur la capacité des entreprises à poursuivre leur croissance dans ces conditions. Un regain de pressions inflationnistes ou une nouvelle hausse brutale des rendements fragiliserait donc cette thèse d'investissement.
Bénéfices des entreprises : quelles perspectives de croissance en 2027 ?
L'investissement des entreprises américaines s'élargit au-delà de l'intelligence artificielle pour s'étendre aux équipements traditionnels, tandis que la consommation des ménages continue de progresser : cette dynamique offre une base de revenus plus solide.
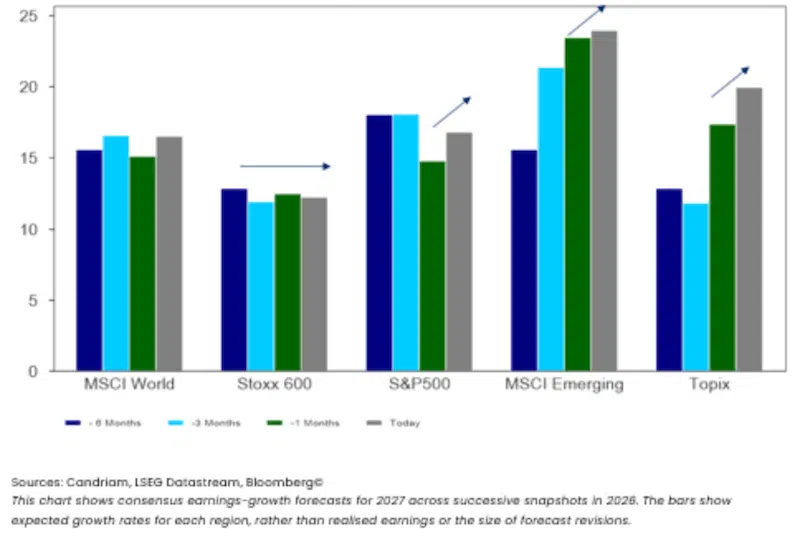
Les anticipations positives de croissance des bénéfices portent bien au-delà du prochain trimestre. Les prévisions du consensus tablent sur une croissance des bénéfices en 2027 d'environ 17 % pour le S&P 500, de 24 % pour les marchés émergents et de 20 % pour le Japon, contre environ 12 % pour l'Europe. Les récentes révisions à la hausse ont été particulièrement marquées au Japon et sur les marchés émergents. Ces prévisions confortent nos préférences régionales, mais fixent également un niveau d'exigence élevé quant à la capacité des entreprises à délivrer de tels résultats.
Évolution des anticipations de croissance des BPA en 2027 par région.
Intelligence artificielle : les investissements doivent se concrétiser dans les résultats
Le secteur technologique représente une part substantielle de l'amélioration des anticipations de bénéfices, ce qui rend ses résultats particulièrement déterminants. Les engagements de dépenses dans l'intelligence artificielle (IA) doivent se traduire par du chiffre d'affaires et de la génération de trésorerie. Toutefois, une nouvelle augmentation des budgets d'investissement n'apportera qu'un réconfort limité, à moins que les rendements attendus ne deviennent plus tangibles.
Les prévisions des entreprises (guidance) révéleront si les marges peuvent résister à la hausse des coûts et si les clients maintiennent leurs plans de dépenses. Les réactions du marché seront tout aussi instructives. Des résultats solides qui ne parviendraient pas à soutenir les cours boursiers suggéreraient que les attentes des investisseurs ont devancé les réalisations effectives. Cela intervient dans un environnement où la forte concentration des moteurs de bénéfices laisse peu de place à la déception pour les quelques entreprises qui tirent l'indice.
Cette dépendance s'étend à l'économie réelle. L'effet richesse lié aux actions, largement alimenté par le secteur technologique ces dernières années, a aidé les ménages américains à maintenir leur consommation malgré le ralentissement de la croissance des salaires et la hausse des prix. Une correction durable du marché pourrait affaiblir les dépenses et se répercuter à son tour sur les revenus des entreprises. En résumé, la concrétisation des bénéfices est cruciale à la fois pour justifier les valorisations actuelles et pour valider la demande intégrée dans les prévisions de demain.
Allocation sectorielle : pourquoi combiner technologie et santé ?
Notre stratégie d'investissement en « haltère » (barbell) combinant technologie et santé permet de faire face à cette concentration. La technologie capte la croissance des bénéfices tirée par l'investissement, tandis que la santé y ajoute une demande moins dépendante des dépenses d'investissement (capex). Ces deux secteurs se comportent favorablement, que ce soit lors des épisodes de resserrement monétaire modérés ou plus marqués. Le secteur de la santé a par ailleurs mieux résisté à la récente hausse des rendements que les services aux collectivités (utilities) et les biens de consommation de base (consumer staples), ce qui rend cette poche d'allocation défensive moins dépendante d'une baisse des taux.
Actions européennes : quelles perspectives de rebond face aux risques budgétaires ?
L'Europe a déjà subi une baisse marquée de ses marchés actions lors du récent choc de taux. Les comparaisons historiques mettent en évidence un potentiel de rebond substantiel si les futurs resserrements monétaires restent modérés. Sur cette base, la faiblesse de ses perspectives économiques n'exclut pas une reprise plus vigoureuse des marchés à partir d'un point d'entrée déprimé.
Toutefois, les inquiétudes politiques et budgétaires constituent un obstacle. L'élargissement des spreads souverains à travers la région fait grimper les coûts d'emprunt sans pour autant stimuler la demande des entreprises. Si les dépenses publiques allemandes soutiennent l'activité, les craintes budgétaires dans d'autres pays limitent la dynamique régionale. Une stabilisation des spreads et un raffermissement de la demande privée consolideraient la thèse d'investissement. Nous restons neutres pour l'instant, tout en maintenant notre préférence pour les actions japonaises et émergentes.
Obligations souveraines, crédit et or : quelles stratégies de diversification ?
Ces mêmes contraintes européennes confortent notre préférence pour la duration souveraine « core », qui peut équilibrer l'exposition aux actions en cas de déception sur la croissance régionale. Le crédit offre un potentiel de hausse plus limité en cas de croissance des bénéfices lorsque les spreads sont resserrés, d'autant que les emprunteurs restent confrontés à des coûts de refinancement accrus. Nous restons sélectifs et prudents sur le High Yield américain, tout en conservant une opinion positive sur la dette émergente en devises locales.
L'or conserve son rôle de diversification, bien que la hausse des rendements réels puisse limiter sa contribution à court terme. Il ne faut pas s'attendre à ce qu'il compense chaque correction des marchés actions, en particulier si celle-ci est provoquée par un nouveau choc de taux.
Notre allocation renforcée en actions américaines s'accompagne donc d'une exposition à la duration européenne « core » et d'une diversification plus large des sources de bénéfices. La capacité des entreprises à continuer de délivrer des résultats justifierait le maintien de cette prise de risque supplémentaire ; à l'inverse, des prévisions de résultats (guidance) plus faibles, conjuguées à une inflation persistante, inciteraient à la réduire.
[1] Au 30 juin 2026.
[2] New York Life Investment Management a été classée 26e plus grand gestionnaire d’actifs institutionnels dans le classement Largest Money Managers 2026 de Pensions & Investments, publié en juin 2026, sur la base des actifs institutionnels mondiaux sous gestion au 31 décembre 2025. Aucune compensation directe ou indirecte n’a été versée pour la création et la diffusion de ce classement.
[3] Les actifs sous gestion (AUM) incluent les actifs des conseillers en investissement qui composent « New York Life Investment Management » au 30 juin 2026. Les AUM comprennent certains actifs, tels que les AUM non discrétionnaires, la sélection de fonds externes et les services d’overlay, y compris les services de filtrage ESG, les services de conseil, les services de marque blanche et les services de fourniture de portefeuilles modèles, qui ne sont pas nécessairement considérés comme des actifs réglementaires sous gestion selon le formulaire ADV de la SEC. Les AUM sont exprimés en dollars américains. Les AUM non libellés en USD sont convertis au taux au comptant au 30 juin 2026. Le total des AUM de « New York Life Investment Management » est inférieur à la somme des AUM de chaque conseiller en investissement affilié du groupe, car il n’inclut pas les AUM pour lesquels les mêmes actifs peuvent être comptabilisés par plusieurs conseillers affiliés.
Contributeurs









Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




