
Le portefeuille 60/40 a-t-il perdu son pouvoir de diversification ?

Une frontière inefficiente ?
En théorie financière, la « frontière efficiente » représente les portefeuilles offrant le meilleur rendement possible pour un niveau de risque donné, en combinant différentes classes d’actifs. Plus cette frontière se déplace vers le haut et vers la gauche, plus la diversification est efficace : davantage de rendement pour moins de volatilité.
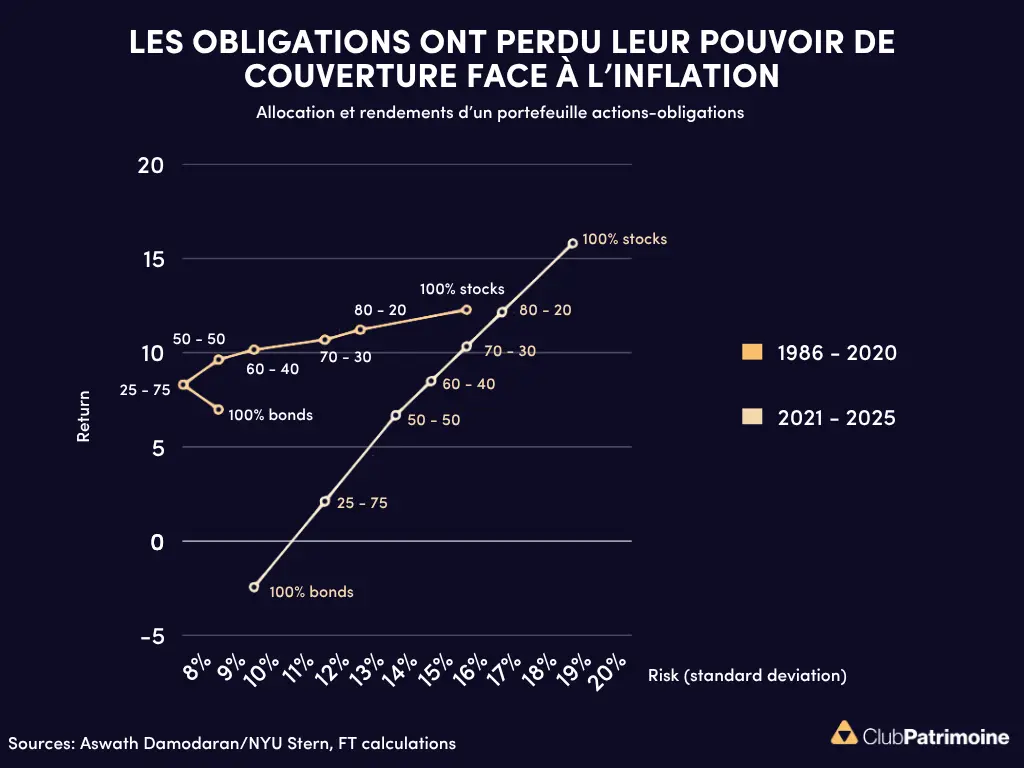
Pendant des décennies, l’association des actions et des obligations en a fourni une illustration presque parfaite. Ajouter des obligations à un portefeuille actions permettait de réduire sensiblement son risque sans sacrifier proportionnellement son rendement. Mais le graphique proposé par Aswath Damodaran et repris par le Financial Times montre à quel point cette mécanique s’est grippée depuis 2021.
Deux périodes, deux frontières très différentes
Entre 1986 et 2020, la courbe est éloquente. À mesure que l’on introduit des obligations dans un portefeuille actions, la volatilité diminue rapidement tandis que le rendement résiste relativement bien. Le traditionnel portefeuille 60 actions /40 obligations (le portefeuille équilibré anglo-saxon par excellence, l’équivalent de notre 50/50) trouvait là une grande partie de sa justification : les obligations n’étaient pas seulement une source de rendement, elles constituaient surtout un amortisseur.
Sur 2021-2025, la photographie est radicalement différente. Ajouter des obligations dégrade fortement le rendement sans procurer le même bénéfice en matière de risque. Le portefeuille 100% obligataire aboutit même, sur cette courte période, à un rendement négatif avec une volatilité encore significative.
L’inflation a changé les règles du jeu
Ce qui a changé n’est pas tant la nature des obligations que celle du choc dominant.
Pendant une grande partie des décennies précédentes, le principal risque macroéconomique venait de la croissance. Lorsqu’elle ralentissait, les actions souffraient tandis que la désinflation et les baisses de taux soutenaient généralement les obligations. Les deux classes d’actifs avaient donc tendance à se compenser.
Le retour brutal de l’inflation après la pandémie a bouleversé cette mécanique. Une inflation élevée pousse les banques centrales à relever leurs taux : elle pénalise directement les obligations et, simultanément, les actions à travers la hausse des taux d’actualisation. La capacité de diversification des obligations dépend donc largement de la nature du choc auquel le portefeuille est confronté.
Lire aussi : Inflation : les perspectives de hausse des taux se renforcent
Quand le portefeuille 60/40 n’a plus d’abri
L’année 2022 en a fourni l’illustration spectaculaire : actions et obligations ont chuté simultanément. Depuis 2020, les épisodes durant lesquels les deux classes d’actifs évoluent dans la même direction sont devenus plus fréquents, réduisant mécaniquement le pouvoir protecteur des obligations lors des corrections boursières.
À cette problématique inflationniste s’ajoute désormais celle des finances publiques. Des déficits persistants et des niveaux d’endettement élevés peuvent pousser les investisseurs à exiger davantage de rendement sur les obligations longues, y compris lorsque les marchés actions deviennent plus vulnérables. Là encore, la diversification traditionnelle peut s’avérer moins efficace.
Faut-il enterrer la diversification du portefeuille 60/40 ?
Certainement pas. Il serait dangereux de tirer une conclusion définitive d’une comparaison entre trente-cinq années d’un côté et seulement cinq de l’autre. Face à un choc récessif ou déflationniste, les obligations peuvent parfaitement retrouver leur rôle d’amortisseur.
Mais ce graphique rappelle une vérité essentielle : détenir deux classes d’actifs différentes ne garantit pas d’être réellement diversifié. Ce qui compte est leur comportement face aux différents risques auxquels le portefeuille peut être confronté.
Cela plaide moins pour l’abandon du 60/40 que pour l’élargissement des sources de diversification. Si actions et obligations peuvent souffrir simultanément, les stratégies dont les moteurs de performance sont moins dépendants de leur direction prennent davantage de sens. Absolute return, global macro, market neutral ou certaines approches alternatives peuvent ainsi compléter le couple traditionnel, à condition bien sûr qu’elles démontrent une réelle capacité de décorrélation.
Pendant longtemps, le 60/40 a bénéficié d’un régime particulièrement favorable. Les cinq dernières années rappellent que cette protection n’est pas une loi financière. La diversification ne consiste finalement pas seulement à multiplier les classes d’actifs, mais à diversifier véritablement les moteurs de performance.
Par Gérald Grant, Fundesys
Lire du même auteur :
Le retour de la diversification géographique ?
La gestion active souffre de l’IA
Lire aussi : Pourquoi consacrer 15 % de son portefeuille au Private Equity ?
Contributeurs










Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




