Guerre en Iran : cinq enseignements clés pour naviguer sur les marchés financiers (Generali Investments)
Face à l’escalade du conflit au Moyen-Orient, la guerre en Iran s’impose comme un nouveau facteur d’incertitude pour les marchés financiers. À court terme, la visibilité est réduite et l’investissement se recentre sur une approche rigoureuse de gestion des risques. Dans ce contexte tendu, l’analyse macroéconomique met en lumière plusieurs enseignements clés pour les investisseurs.
Premier point, la résilience de l’économie mondiale
L’impact du choc négatif sur l’offre dépendra avant tout de l’intensité et de la durée du conflit. Une intensification des tensions, notamment si les États-Unis et Israël cherchent à affaiblir la position de négociation de l’Iran, pourrait dégrader la situation avant toute amélioration. En contrepartie, l’économie mondiale abordait cette crise sur une trajectoire solide. Le cycle d’investissement massif dans l’intelligence artificielle pourrait par ailleurs amortir le choc d’offre et soutenir, à plus long terme, la productivité et les marges des entreprises, un élément structurellement favorable aux actions.
Deuxième enseignement, l’inflation reste sous surveillance
Les pressions inflationnistes se multiplient, via l’énergie, l’alimentation ou encore les semi-conducteurs. Néanmoins, le risque d’effets de second tour par les salaires apparaît plus limité qu’en 2022, le marché du travail étant aujourd’hui moins tendu. La comparaison avec cette année-là, particulièrement défavorable aux portefeuilles équilibrés, semble donc excessive. À l’époque, le déséquilibre offre demande était plus marqué, le choc énergétique en Europe plus violent et la politique monétaire nettement plus accommodante qu’elle ne l’est actuellement.
Troisièmement, le rôle des obligations d’État comme outil de diversification est remis en question
La guerre a confirmé la perte d’attrait des emprunts souverains en tant que valeur refuge, la crainte d’un scénario stagflationniste pesant simultanément sur les actions et les obligations. La hausse récente des rendements des Treasuries s’explique principalement par les taux réels, et non par les anticipations d’inflation. Si les niveaux de rendement deviennent plus attractifs, le potentiel reste limité en cas d’escalade du conflit.
Quatrième point, les actifs risqués appellent à la sélectivité
Dans une logique de gestion des risques, le crédit demeure privilégié tant que l’économie évite la récession. Le stress observé sur la dette privée ne présente pas, à ce stade, de caractère systémique, l’endettement global ayant reculé ces dernières années. Sur les marchés actions, une surpondération prudente est maintenue, en combinant valeurs cycliques et défensives, avec une préférence pour les secteurs sensibles à l’inflation.
Enfin, le dollar constitue un indicateur clé
Son récent rebond s’explique largement par la flambée des prix du pétrole. Si un potentiel de hausse subsiste à court terme, toute désescalade du conflit pourrait ouvrir la voie à des prises de bénéfices. À plus long terme, l’évolution de l’ordre mondial et les dynamiques de dédollarisation pourraient durablement peser sur le billet vert.
Lire aussi : “Guerre en Iran : un espoir de rebond ?”
Ces analyses s’inscrivent dans une lecture globale des perspectives macroéconomiques et des stratégies d’investissement développées par Generali Investments. Elles invitent les investisseurs à privilégier la diversification, la discipline et l’horizon de long terme, dans un environnement où la volatilité des marchés financiers reste étroitement liée aux évolutions géopolitiques.
Actus et analyses de Generali Investments
Lire aussi :
Décryptage géopolitique : la stratégie iranienne et ses effets sur les marchés
Guerre en Iran : quelles allocations entre pétrole, métaux précieux et émergents ?

Contributeurs




Les indispensables de votre veille professionnelle
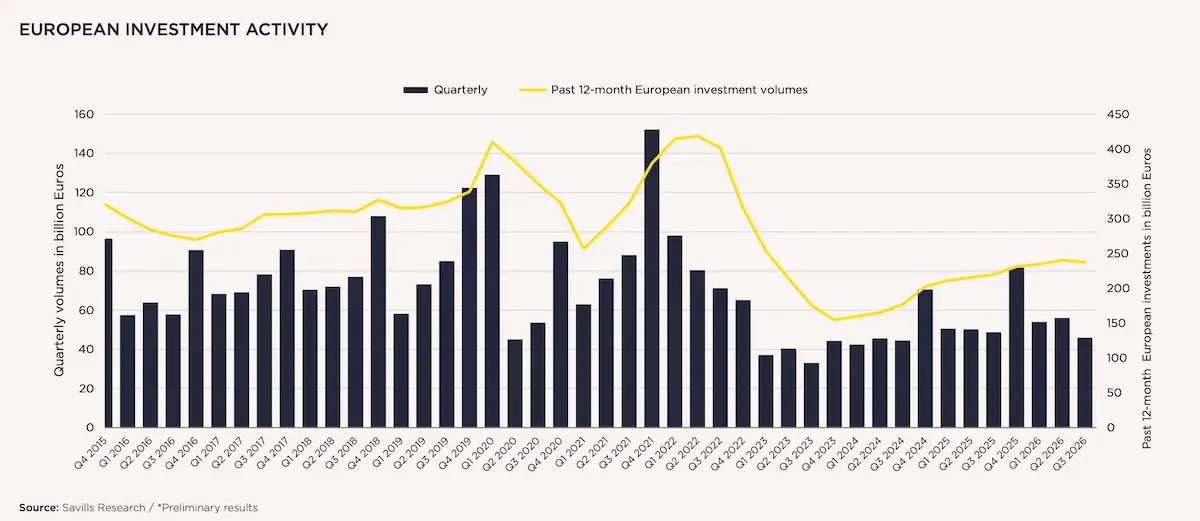
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.