Guerre en Iran : après plus de sept mois de guerre et de fausse trêve, comment investir ?

Pétrole, Technologie, Asie et Amériques
Sept mois après le déclenchement de la guerre en Iran (troisième ou quatrième guerre du Golfe), il convient de s’interroger encore et toujours sur l’allocation à privilégier. La volatilité est revenue sur les marchés obligataires et les bourses mondiales. Le secteur du pétrole tiré par les prix du baril continue d’être un des meilleurs performeurs de l’année tout comme le secteur technologique tirée par les investissements des hyperscalers. Mais ces deux secteurs se retrouvent dans un paradoxe binaire qui crée aussi les conditions favorables d’un retournement brutal.
En effet, tout apaisement du conflit iranien, renverra le pétrole vers son prix d’avant-guerre (ou proche), ce qui serait une très bonne nouvelle pour l’économie mondiale car le pétrole agit comme un impôt sur les agents économiques. Pour les valeurs technologiques, les publications trimestrielles sont tellement scrutées par les investisseurs que toute mauvaise nouvelle sur la rentabilité des capitaux employés ou sur la croissance du chiffre d’affaires est durement sanctionnée. La masse de capitaux investis par les investisseurs du monde entier rend donc aussi vulnérable cette classe d’actifs.
Guerre en Iran : un conflit désormais politique
Si le détroit d’Ormuz constitue d’abord une artère centrale de la circulation des biens pétroliers et d’autres marchandises (tout comme l’était la mer Noire désormais dangereuse), il est avant tout un moyen de pression politique réciproque entre les Etats-Unis et l’Iran. Après avoir décapité le régime iranien, l’esprit trumpiste, américain et victorieux a semblé considérer que le problème serait vite réglé…on ne peut toutefois abattre une civilisation millénaire avec quelques centaines de missiles et un Iranien n’a pas forcément envie de vivre comme un Occidental. L’asphyxie de l’économie iranienne ne fait pourtant aucun doute (hyperinflation, ruptures d’approvisionnement…). Elle est aussi destinée à créer les conditions d’un renversement de régime (qui tarde encore une fois à venir…) ou d’une guerre civile (qui serait très meurtrière dans un pays qui est un véritable kaléidoscope culturelle avec ses minorités : kurde, azéri…). Envahir le pays n’est pas une option faisable, les exemples irakien et afghan ont démontré la vacuité de ce genre de stratégies.
Il ne peut désormais s’agir que d’un conflit politique (après avoir été économique) pour affaiblir les ennemis de l’Amérique et de l’Occident (mais lequel ?), via des pays interposés (Ukraine avec la Russie et Iran avec la Chine). C’est pour cette raison qu’il faut peut-être s’habituer désormais à une confrontation durable (en réalité elle dure déjà depuis la révolution de 1979) et plus tard à une paix future possible entrecoupée de nombreuses échauffourées militaires. Les marchés financiers vont donc petit à petit prendre en compte cette dimension. La déstabilisation de toute la région (attaques des Houthis sur l’Arabie Saoudite) signale aussi que les missiles ne remplacent ni n’annihilent les guérillas et les troupes au sol. Le pétrole risque donc de continuer d’être au centre des préoccupations des investisseurs et de leurs positions dans les portefeuilles.
Les allocations en temps de crise
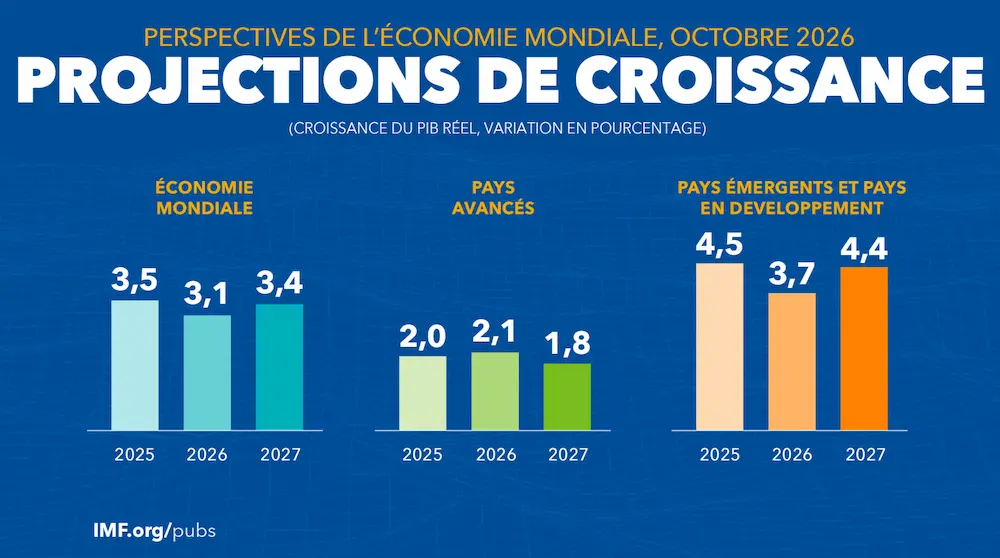
La grande dislocation obligataire a conduit la plupart des positions investies sur les taux d’intérêts à des performances négatives depuis le début de l’année. Si la volatilité sur les marchés de taux a aussi eu des implications sur les marchés boursiers, les secteurs énergie, technologie et les géographies autres que l’Europe sont parvenus à contribuer positivement aux portefeuilles des investisseurs les plus intrépides. Avec une croissance mondiale réelle proche de 3% et une inflation mondiale proche de 4%, l’humanité croît au rythme d’une croissance nominale de 7%. Pour une population mondiale qui progresse de 0,8%, cela reste une tendance favorable. Dans une période inflationniste, il est toujours préférable d’être propriétaire plutôt que créancier. L’inflation demeure une arme de destruction massive de l’épargne obligataire (sauf sur les produits obligataires indexés à l’inflation). Les profits des entreprises sont nominalisés et profitent d’une inflation si cette dernière demeure dans une fourchette entre 2 et 4%. La sélectivité demeure obligatoire en ces temps troublés. La correction obligataire ouvrira des possibilités mais il faudra attendre encore quelques mois.
Asie et Amériques en attendant que l’Europe se réforme
Avec la puissance exportatrice chinoise, il n’est plus possible d’éviter l’Asie dans son allocation. Même si son système capitalo-communiste peut paraître étrange, il s’avère efficace. En septembre, les exportations chinoises ont fortement progressé de 36 % sur un an, atteignant un niveau record de 447 Md$, portées par une forte demande de produits électroniques et de semi-conducteurs dans le contexte de l’essor mondial des investissements dans l’IA, ainsi que par une forte hausse des livraisons automobiles. Les exportations vers les États-Unis ont grimpé de 39,6 %, alors que les tensions commerciales entre les deux pays se sont apaisées (réduction des droits de douane). S’il est difficile d’investir en Chine (même si cela se démocratise notamment via des ETFs dédiés : sur les China Tech Stars par exemple) et que la gouvernance politique est différente de celle des marchés occidentaux, il paraît évident que la course économique et technologique se joue désormais dans ce continent asiatique qui cumule plus de la moitié de la population mondiale.
Les marchés boursiers japonais et coréens (indices Nikkei et Topix) fortement teintés de technologie, robotique et industrie en sont la preuve puisqu’ils affichent des performances respectives de 39,4% et de 30,7% depuis le début de l’année. Les marchés américains aussi ont bien performé que ce soit sur les valeurs industrielles (Dow Jones) ou technologiques (Nasdaq) mais il s’agit de ne pas surpondérer les valeurs liées à l’IA. Un ETF S&P 500 équipondéré paraît plus adapté à ce stade du cycle de l’investissement en Infrastructures IA. A titre d’illustrations, les dépenses des hyperscalers sur les quatre prochaines années équivalent au PIB cumulé de la France et du Japon. Il faudra pouvoir rentabiliser des capex et surtout savoir à quel niveau de rentabilité au vu de la hausse du coût du capital partout dans le monde (fonds propres et dette). Le Sud de l’Amérique bénéficie aussi de vents favorables : redressement libéral (Argentine), changement de gouvernance (Brésil), boom des matières premières (Mexique). Il est quelque peu immunisé contre la crise en Iran.
La dette publique : un « nouveau » sujet d’inquiétudes planétaires
La dette publique, à travers le (mauvais) exemple français est devenu un sujet de préoccupation majeure pour les investisseurs du monde entier. Depuis 2022, la remontée des taux longs (30 ans) est visible dans toutes les grandes zones monétaires à taux historiquement contenus ces dernières années (Japon, Allemagne et Etats-Unis). Les pressions inflationnistes conjoncturelles liés à la crise iranienne font monter les indices des prix de part et d’autre de l’Atlantique (au-dessus de 3,5%) mettant les banques centrales face au dilemme de la poursuite de la hausse des taux de référence (taux courts). Se rajoutent également les pressions structurelles de l’Intelligence Artificielle (IA) qui agit pour l’instant sur la composante prix de tous les incréments et outils dont elle a besoin (semi-conducteurs, data centers, terrains, software, hardware…). Elle implique aussi des investissements et des actions vigoureuses dans le domaine de la cybersécurité qui semble le sous-thème majeur de ces prochaines années. Le récent piratage du système de refroidissement (assuré par l’entreprise Danfoss) des supermarchés français rend nécessaire la prise en compte de ce risque pour les économies.
Enfin, la dette publique française rappelle la fragilité intrinsèque de la zone euro car c’est désormais un pays cœur de la zone euro qui est attaqué à la différence des PIGS (Portugal, Irlande, Grèce et Espagne) à l’époque de la crise de la zone euro en 2011 ; Le défaut de la France n’est pas le scénario central d’abord parce que cela ne profiterait pas aux investisseurs non-résidents (57% de détention de la dette française). La France est trop importante pour faire défaut et trop difficile à sauver (« too big to fail, too big to save »). Nous assistons plutôt à la fin du grand déni (génie ?) français sur la gestion des comptes publics avec cette fâcheuse tendance à acheter (en signant des chèques avec l’argent des générations futures) une paix sociale qui n’en est plus vraiment une. L’obligation souveraine française (OAT) sur une maturité de 10 ans pourrait donc aller tester des niveaux de 5,5%-6% d’ici mai 2027 ce qui serait un niveau d’achat d’une dette publique certes importante (proche de 120 % du PIB) mais couverte aussi par les sommes vertigineuses épargnées par les Français (23% du revenu disponible, soit un des taux les plus élevés au monde).
Par Igor de Maack, VITALÉPARGNE, Associé Gérant
Rare, Précieux et Émergent
A l’heure du déclenchement de la guerre contre l’Iran, les consignes d’investissement s’avèrent plus difficiles à distiller à des investisseurs. Seule certitude, l’or noir a rapidement progressé en prenant plus de 15 dollars le baril soit près de 20%. Dans la continuité des deux dernières années, les ressources mondiales semblent de nouveau le théâtre d’avidité de la part des grandes puissances économiques. Il faut donc désormais intégrer ces paramètres dans la gestion d’actifs en conservant des bastions forts dans les pays développés (Etats-Unis et Europe).
Guerre en Iran : un conflit de ressources énergétiques
Si le détroit d’Ormuz venait à être durablement bloqué (20% du brut mondial y transiterait), le prix continuerait de grimper mettant en danger le pouvoir d’achat des Européens très sensibles au prix de l’essence. Si l’État d’Israël a toujours identifié l’Iran comme sa première menace – notamment nucléaire -, cet affrontement est destiné, du point de vue américain, à redessiner la carte des ressources pétrolières et gazières pour affaiblir son principal concurrent – la Chine – premier acheteur du pétrole iranien. Le positionnement géostratégique de l’ancienne Perse la rend incontournable pour bons nombres de producteurs de pétrole : Arabie Saoudite, Koweït, Qatar, Azerbaïdjan, Irak. On comprend dès lors pourquoi le risque d’embrasement incontrôlable de la région inquiète les dirigeants politiques des pays non producteurs de pétrole. Ainsi, la prévision de croissance de l’Union Européenne pour 2026 qui s’élève à +1,5% pourrait être révisée en baisse si les prix du pétrole devaient durablement rester à des niveaux supérieurs à 80 $ / baril.
Lire aussi :
Guerre au Moyen-Orient : jusqu’où peut monter le prix du pétrole ?
“Guerre en Iran : un espoir de rebond ?”
Un déséquilibre offre/demande des terres rares et des métaux précieux
Le pétrole irrigue toute la chaîne économique mondiale. Il est aussi un facteur clé pour l’extraction de matières premières (sables, terres, minerais) qui sont devenus au fil des dernières années un véritable sujet de préoccupation (cf : les visées américaines sur le Groenland) notamment pour alimenter le développement de l’IA et la transition énergétique (cobalt, lithium…). La longue période de sous-investissement dans l’exploration et le développement de l’industrie minière mondiale va créer un déséquilibre massif entre l’offre et la demande. Une petite vingtaine d’années est le temps nécessaire actuellement entre la découverte d’un gisement et le début de la production d’une mine. Les contraintes ESG avec les nouvelles normes et le respect du droit des autochtones agissent aussi comme des futurs goulets d’étranglement. A titre d’exemple, il faudrait 21 trillions de dollars d’investissement nécessaire pour atteindre l’objectif zéro émissions nettes en 2050. Cela nécessiterait de produire 2 fois plus de cuivre en 24 ans que dans toute l’histoire de l’humanité.
Des pays émergents qui semblent désormais mieux « gouvernés »
Les pays émergents ont toujours été une zone d’intérêt des investisseurs en quête de performance fulgurante. Sortir des chemins battus en bourse comporte des risques et le premier d’entre eux s’avère la gouvernance du territoire où l’investisseur place son capital. Longtemps, la politique monétaire de certains pays, les agitations sociales, la corruption ou le contrôle des changes combinés avec une non-transparence des marchés financiers locaux ont longtemps empêché ces pays d’attirer les capitaux internationaux. D’ailleurs, la zone euro au temps des PIGS (Portugal, Italie, Grèce et Espagne) était désertée par les investisseurs internationaux pour des raisons similaires. Aujourd’hui, au vu de la gouvernance et de la communication de certains grands pays (ex : le couac des annonces et contre-annonces des tarifs douaniers bilatéraux décidés par Donald Trump), les pays émergents ne semblent plus avoir de décote de gouvernance si flagrante. Les régimes politiques y sont stables, la lutte contre l’inflation est une priorité et les pays émergents disposent souvent d’un triptyque gagnant dans le capitalisme post-moderne :
1/ des populations toujours en croissance
2/ des ressources importantes en matières premières et
3/ des bases industrielles larges.
Ce sont d’ailleurs des secteurs largement surpondérés dans les deux grands indices boursiers brésilien (Bovespa) et mexicain (IPC). Si on y adjoint les banques, autre secteur abondant dans la cote, on peut donc investir dans la croissance et la dynamique de ces pays, qui jouissent non seulement du « parapluie » économique américain (et qui copient beaucoup son modèle) mais aussi de la globalisation économique (cf : le récent accord entre l’Union Européenne et le Mercosur).
Lire aussi :
L’âge d’or des marchés émergents
L’Inde, futur eldorado pour les entreprises occidentales ?
"Tout est propice à une bonne performance des actifs émergents cette année"
Les allocations en des temps troublés
L’or bénéficiera toujours de son statut de refuge dans tous les moments de tension économique, politique ou militaire. L’or demeure la seule monnaie internationalement reconnue par tous : « Gold is money, everything else is credit ! » selon la formule du banquier américain John Piermont Morgan. Les banques centrales en achètent régulièrement depuis 2007 car c’est une protection de la monnaie papier d’un pays. Ainsi en 2025, elles ont acheté 4 000 tonnes du métal jaune alors qu’elles en vendaient autant en 2008. Son cours a atteint environ 5 200 $ l’once récemment. Rappelons tout de même que l’or se libelle en dollar donc c’est tout de même une valorisation qui est, par construction, liée à la puissance monétaire américaine. Les ETFs Métaux (Or, Argent, Uranium et Cuivre) ont réalisé des performances exceptionnelles sur la période 2012-2025. Ainsi, les cours ont été multipliés par 1,5x à 3x. Bien sûr, cette augmentation a plutôt eu lieu entre 2022 et 2025 mais elle traduit un nouveau paradigme. Il faut donc intégrer cette nouvelle thématique dans les portefeuilles. Les mines risquent toutefois de souffrir du renchérissement du coût de l’énergie à court terme. Investir dans les ETFs de matières premières serait donc moins difficile avec les nouvelles conditions des prix de l’énergie mais il faut aussi être capable de soutenir des niveaux de volatilité élevés.
Lire aussi :
Or, bitcoin et tokenisation : la recomposition des valeurs refuges en 2026
Amérique latine, États-Unis, Europe : quelles opportunités sectorielles ?
L’Amérique et particulièrement Latine semble en premier lieu protégée des vicissitudes de la guerre en Iran. Riche en hydrocarbures, le Brésil bénéficiera de la montée des prix du baril. Des marchés boursiers comme le Chili et le Mexique constituent aussi des zones d’opportunités. Les niveaux de valorisation y demeurent raisonnables. Évidemment dans ces moments de trouble, les investisseurs nord-américains ont tendance à revenir dans leurs pénates. La technologie américaine devrait remontrer ses lettres de noblesse même si les capitaux investis dans l’IA angoissent les investisseurs en raison du manque de visibilité sur la rentabilité de ces capitaux employés. Les récentes annonces de créations d’emploi semblent indiquer que le marché du travail est résilient aux Etats-Unis. L’Asie ne peut être négligée mais on peine à croire que cette zone puisse profiter de la situation iranienne à court terme.
Enfin en Europe, outre les valeurs pétrolières qui vont directement profiter de la hausse des prix du baril, il faudra choisir des valeurs insensibles au pétrole, donc écarter momentanément à court terme des secteurs comme le tourisme, l’automobile, le fret maritime, l’aviation, le luxe qui vont souffrir de la fermeture de certains espaces aériens, des contraintes sur les routes commerciales et de la peur de voyager/de consommer. L’armement occupe évidemment toujours un placement de choix puisque la production d’avions, de chars, de missiles, d’intercepteurs et de drones devrait accélérer. Les secteurs très domestiques (construction, médias) seront aussi à privilégier.
Dollar et euro : l’évolution des monnaies dans un contexte de guerre
Le dollar, dont on avait prédit trop vite la fin, redevient la monnaie de référence car c’est la monnaie de la guerre (« war money »). Ainsi, après avoir touché le niveau de 1,2 contre euro, ce dernier vise désormais le seuil des 1,15 contre euro. C’est un contrepied mais cela induit aussi le risque de se passer d’une allocation dollarisée dans son portefeuille sans toutefois dénigrer l’euro qui, a montré dans le passé récent qu’il pouvait servir de zone de stabilité. C’est d’ailleurs la grande réussite économique et financière des Européens et ce, malgré la crise de la zone euro en 2011 et la quasi-faillite de la Grèce.
Par Igor De Maack, VITALÉPARGNE
Ecouter/Lire aussi :
"Aucune dislocation des marchés malgré les tensions et la volatilité"
“Marchés sous tension : vers un point d’entrée pour les investisseurs ?”
Contributeurs



Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.