Fort rebond du crédit corporate Haut Rendement
La lettre de marché obligataire d'Anaxis AM
Une économie européenne résiliente dans un environnement plus incertain
Dans la zone euro, les données du mois d'avril indiquent que l'activité économique demeure globalement résiliente mais évolue dans un environnement nettement plus incertain. Sans surprise, les événements internationaux ont constitué un choc externe négatif, et la situation reste fragile. L'inflation a rebondi à 3% en glissement annuel et risque de repartir davantage à la hausse sous l’effet du renchérissement énergétique. Les indicateurs économiques s'affaiblissent. L'indice PMI composite a chuté à 48,6, en zone de contraction, tandis que la confiance des consommateurs est retombée aux niveaux de 2022. Des éléments favorables subsistent, notamment le rééquilibrage économique attendu grâce au soutien budgétaire de l’Allemagne. Au niveau monétaire, la BCE et la Banque d’Angleterre ont maintenu leurs taux directeurs inchangés, comme largement anticipé. Elles restent pour le moment attentistes face aux incertitudes inflationnistes et géopolitiques, en attendant une évolution de la situation au Moyen-Orient.
Sur les marchés obligataires, les rendements du Bund à maturité intermédiaire (7–10 ans) ressortent globalement stables, en légère hausse de 2 points de base à 2,96% en fin de mois. La volatilité est toutefois restée élevée sur les obligations souveraines européennes, reflétant le choc des prix de l'énergie lié au conflit au Moyen-Orient. Les rendements s’inscrivent en nette hausse depuis le début des tensions avec l'Iran, faisant grimper les coûts d'emprunt et mettant à rude épreuve les finances publiques. Sur le 10 ans, le Royaume-Uni a atteint 4,92% (plus haut depuis 2008), la France 3,73% et l’Allemagne 3,1% (leur niveau le plus élevé depuis 2011), tandis que l'Italie fait face à des risques budgétaires avec près de 17% du PIB à refinancer en 2026. Au sein du crédit corporate, le Haut Rendement a surperformé l’Investment Grade, reflétant malgré tout un regain d’appétit pour le risque. Les actifs européens ont en outre surperformé leurs homologues américains, grâce à un resserrement des spreads davantage marqué en Europe, après l’élargissement observé en mars. Le rendement du marché corporate européen s’établit en fin de mois à 5,80%.
Les Etats-Unis résistent malgré les tensions inflationnistes
Aux Etats-Unis, l’activité économique a confirmé sa résilience au cours du mois d’avril. Le PIB du 1er trimestre, en hausse annualisée de +2%, témoigne d'un solide rebond post-fermeture des services fédéraux. Cependant, la dynamique apparaît moins homogène entre les différents pans de l’économie. Les indicateurs avancés suggèrent désormais un essoufflement dans le secteur des services. Parallèlement, les pressions inflationnistes restent persistantes. L’inflation globale se situe toujours au-dessus de la cible des 2% de la Réserve fédérale, et les dernières publications confirment que la hausse des prix reste principalement alimentée par les coûts de l'énergie. La consommation des ménages, pilier de l'économie, montre d’autre part des signes de fragilité sous-jacente. Si les dépenses globales se maintiennent, elles sont de plus en plus alimentées par l'effet des prix plutôt que par une hausse des volumes réels. Les consommateurs américains, confrontés à un taux d’épargne historiquement bas et aux coûts énergétiques élevés, adoptent un comportement de plus en plus sélectif. Arbitrage observé en avril, les dépenses sont progressivement réorientées vers les catégories essentielles et les services en ligne, au détriment de la consommation discrétionnaire. Sur le plan monétaire, la Réserve fédérale a opté pour le statu quo lors de sa réunion d'avril, maintenant ses taux inchangés pour la troisième fois consécutive et réaffirmant sa volonté de conserver une politique restrictive aussi longtemps que nécessaire pour contenir l’inflation. Le mois a également été marqué par une volatilité extrême sur les marchés pétroliers. Après un plongeon historique de -19% du WTI sur une seule séance suite à des annonces de cessez-le-feu, les cours ont finalement rebondi pour clôturer en hausse de +3,6%. Enfin, le regain d’appétit pour le risque a pesé sur le dollar américain, qui a reculé de près de -2% face au panier des principales devises mondiales.
Sur les marchés obligataires, les rendements des titres du Trésor américain ont augmenté sur l'ensemble de la courbe, sous l'effet de la hausse des prix du pétrole, des craintes inflationnistes et des incertitudes quant à la future politique de la Réserve fédérale. La pente de la courbe reste néanmoins relativement plate, traduisant l’équilibre fragile entre anticipation de ralentissement économique et persistance des pressions inflationnistes. Le rendement du 7–10 ans a légèrement augmenté, de 7 points de base pour clôturer à 4,31%. Le crédit corporate a de son côté connu un fort rebond en avril, compensant en grande partie la baisse observée en mars. Le Haut Rendement (+1,69%) a nettement surperformé l’Investment Grade (+0,51%). Il s’agit d’un rebond notable du Haut Rendement, compte tenu de la récente décollecte sur ce segment aux Etats-Unis. Les flux se sont ainsi progressivement stabilisés au cours du mois, soutenant le resserrement des spreads. En fin de mois, le rendement du marché corporate américain s’établit à 6,98%.
Les marchés émergents confrontés au choc énergétique
Dans les pays émergents, les gouvernements multiplient les aides d'urgence pour limiter l'impact de la flambée de l'énergie, une stratégie qui suscite de vives inquiétudes quant à la viabilité des dettes publiques. Face à ce choc et aux ruptures des chaînes d'approvisionnement, le FMI prévoit qu'au moins une douzaine de pays solliciteront de nouveaux programmes de prêt pour stabiliser leurs finances. Cette pression budgétaire généralisée fait craindre une recrudescence des tensions sur les dettes souveraines des économies les plus fragiles, si le conflit au Moyen-Orient venait à se prolonger. Les rendements des obligations d'État ont ainsi connu une trajectoire volatile, la hausse des prix de l'énergie repoussant dans le même temps les anticipations de baisses des taux. Toutefois, le crédit corporate émergent a rebondi en avril, faisant fi des tensions géopolitiques, dans un contexte d'appétit toujours présent pour le risque. Il enregistre des performances significatives, tiré par le segment Haut Rendement qui ressort nettement au-dessus du reste du marché (+2,8%). Cette performance s’explique en partie par un mouvement technique de rattrapage après la forte sous-performance observée en mars, les investisseurs revenant progressivement sur les segments à bêta plus élevé. Elle a par ailleurs été générée principalement par les spreads de crédit, qui se sont fortement resserrés au cours du mois, en particulier chez les émetteurs les moins bien notés. Tous les secteurs et toutes les régions ont enregistré des performances positives. Logiquement, les secteurs les plus en vue ont été le pétrole et le gaz ainsi que les métaux et les mines, reflétant la dynamique des prix sur les matières premières. En fin de mois, le rendement du marché obligataire émergent s’établit à 7,68%.
Extrait de la lettre de marché obligataire Mai 2026 d'Anaxis AM

Contributeurs




Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Faudra-t-il attendre la retraite pour devenir propriétaire aux Etats-Unis ?
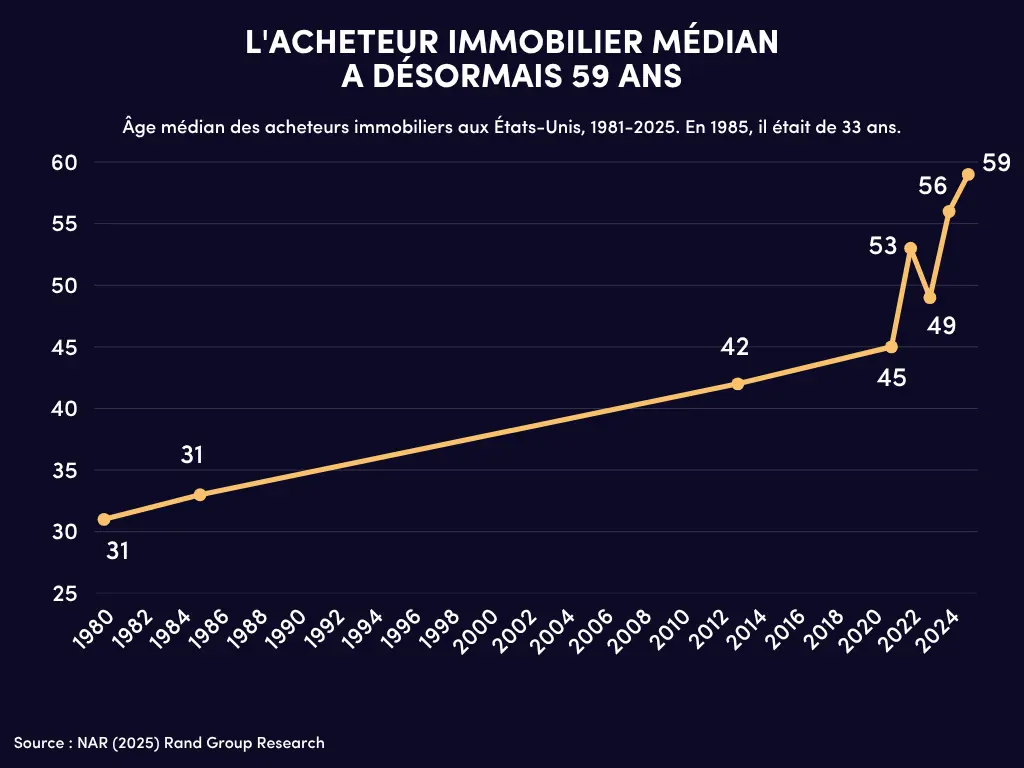
Faudra-t-il attendre la retraite pour devenir propriétaire aux Etats-Unis ?
L'acheteur immobilier médian américain a 59 ans, contre 33 en 1985. Taux de propriété, effet de richesse : l'accès à la propriété révèle une économie en K.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.