
Budget 2027 : les pistes du gouvernement et les débats en cours

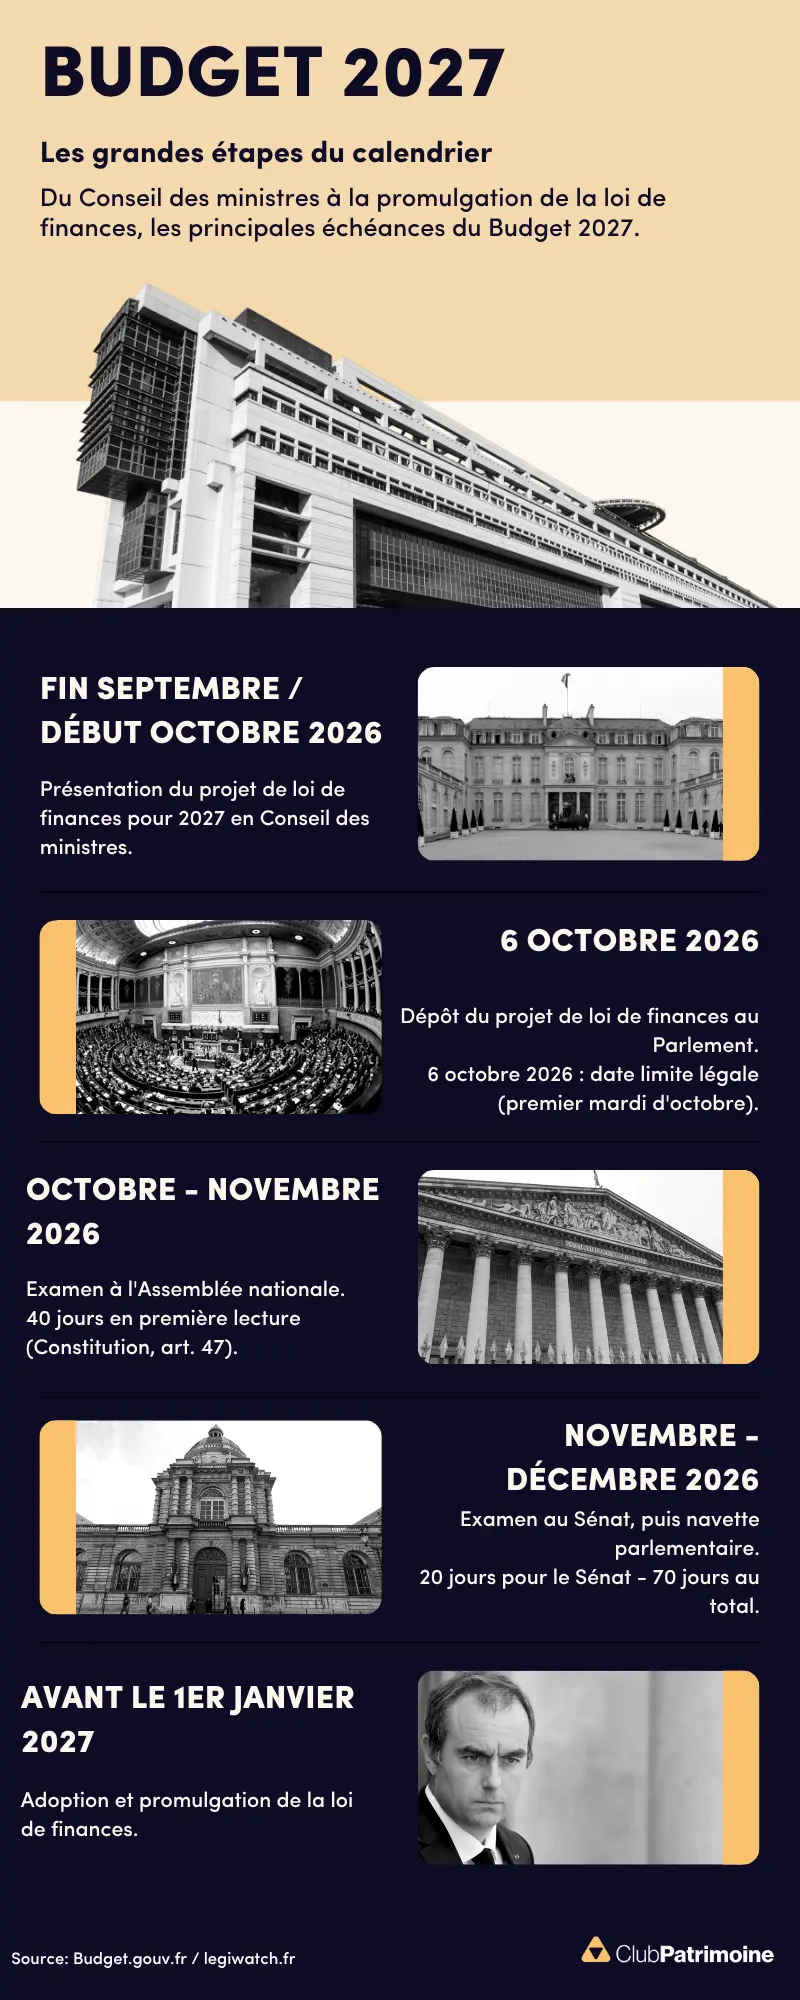
Le gouvernement de Sébastien Lecornu prépare un ensemble de mesures temporaires concernant les donations familiales. L'objectif est de faire circuler l'épargne plus tôt, avant le décès, vers les générations qui en ont le plus besoin.
Un plafond de don familial porté à 50 000 €
La mesure phare consiste à relever, à titre temporaire, le plafond exonéré applicable au don familial de sommes d'argent : il passerait de 31 865 € à 50 000 €. Ce dispositif reste réservé aux donateurs de moins de 80 ans, au profit d'un enfant, d'un petit-enfant ou d'un arrière-petit-enfant majeur. Pour un donateur ayant déjà épuisé ce plafond au cours des quinze dernières années, la mesure ouvrirait la possibilité de transmettre 18 135 € supplémentaires sans taxation.
Un taux unique de 6 % pour les donations classiques
Un second volet vise les donations en pleine propriété au sein du cercle familial. La fraction taxable, après abattements, serait soumise temporairement à un taux unique de 6 %, dans la limite de 100 000 € par donateur et par bénéficiaire majeur. Concrètement, pour une donation de 100 000 € d'un parent ayant déjà consommé son abattement, les droits chuteraient de 18 200 € à 6 000 €. Pour 50 000 € transmis par un grand-parent, la facture passerait de 8 200 € à 3 000 €. Ce taux réduit s'appliquerait aussi à la famille élargie, entre oncles ou tantes et neveux ou nièces.
Un bonus pour les donations solidaires
Troisième axe : un couplage entre donation familiale et don caritatif. Le taux de 6 % pourrait être abaissé à 5 % lorsque le bénéficiaire reverse simultanément une partie de la somme à une association d'aide aux plus démunis. Sur une donation de 100 000 €, l'économie fiscale supplémentaire atteindrait 1 000 €, pour un versement associatif de 550 € par exemple, laissant 450 € au bénéficiaire. Ce mécanisme ne serait pas cumulable avec la réduction d'impôt « Coluche », qui permet déjà une réduction pouvant atteindre 75 % du don.
Le pacte Dutreil maintenu, un nouveau pacte pour la reprise d'entreprise
Le gouvernement confirme le maintien du pacte Dutreil, qui exonère à hauteur de 75 % la valeur professionnelle des entreprises transmises en famille, malgré les critiques formulées par la Cour des comptes fin 2025. Un nouveau dispositif, le « pacte Papin », porté par le ministre du commerce et des PME Serge Papin, doit par ailleurs faciliter la reprise des PME et TPE par leurs salariés.
Publié le 10 sept. 2026 :
Le premier ministre Sébastien Lecornu a publié mercredi 9 septembre 2026 une lettre ouverte « aux entrepreneurs de France » dans laquelle il détaille plusieurs arbitrages du budget 2027, à 3 semaines de la présentation du projet de loi de finances. Il annonce une volonté de stabilité fiscale et annonce la création d'un nouveau dispositif de transmission d'entreprise, le « pacte Papin ».
Pas d'impôt nouveau, mais des niches fiscales examinées
Le budget 2027 n'aura « pas d'impôt nouveau ». Il précise cependant que l'efficacité de certaines niches fiscales ou sociales continuera d'être examinée chaque année, une aide ayant perdu son utilité devant pouvoir être « interrogée ». Sébastien Lecornu justifie cette ligne par un contexte jugé plus difficile qu'il y a quelques mois : guerre au Moyen-Orient, la situation dans le détroit d'Ormuz, la sécheresse de l'été ...
La surtaxe sur les grandes entreprises appelée à baisser
Il confirme que la contribution exceptionnelle à l'impôt sur les sociétés, demandée aux très grandes entreprises, va diminuer, justifiant cette baisse par un rappel : ce prélèvement répondait à « une situation exceptionnelle » et que « ce qui est exceptionnel doit rester exceptionnel ». Le gouvernement avait envisagé de reconduire cette surtaxe pour une troisième année, mais le ministre de l'Économie Roland Lescure plaidait pour son allègement, Sébastien Lecornu ayant lui-même estimé fin août qu'une reconduction à l'identique enverrait un mauvais signal aux investisseurs internationaux.
La préservation du pacte Dutreil
Le Premier ministre prend l'engagement de ne pas remettre en cause le pacte Dutreil dans le projet de loi de finances. Ce dispositif exonère à 75 % les droits de succession lors de la transmission d'une entreprise familiale, sous certaines conditions. Il évoque un « immense défi de transmission » pour la France dans les prochaines années, des centaines de milliers d'entreprises devant changer de mains.
Un « pacte Papin » pour la reprise par les salariés
Le gouvernement créera dans le PLF 2027 un « pacte Papin » pour d faciliter la reprise des entreprises par leurs salariés. Ce dispositif prévoit :
- un suramortissement des nouveaux équipements nécessaires à la production lors d'une reprise, majoré pour les TPE ;
- une baisse des droits d'enregistrement supportés par les repreneurs lorsqu'une TPE ou une PME est reprise par ses propres salariés ;
- un doublement de l'abattement sur la plus-value pour le dirigeant partant à la retraite, de 500 000 € à 1 M€ ;
- la possibilité pour le cédant d'étaler le paiement de son impôt lorsqu'il consent lui-même un crédit à ses repreneurs.
Sébastien Lecornu présente cette orientation comme un moyen de « mieux associer le capital et le travail » et d'éviter la disparition d'entreprises viables faute de repreneur.
Apprentissage : financement des CFA et aides à l’embauche maintenus
Sébastien Lecornu s’engage à ne modifier en 2027 ni le financement des centres de formation d’apprentis (CFA), ni les aides à l’embauche des apprentis. Ces deux dispositifs seront « sanctuarisés ». Le Premier ministre estime que « l’assainissement a été fait » et que « le temps est désormais à la stabilité ». Il présente l’apprentissage comme « l’une des grandes réussites des deux quinquennats » d’Emmanuel Macron, ayant permis à des centaines de milliers de jeunes d’accéder à une première expérience professionnelle.
Un effort demandé aux collectivités et à l'État
L'État commencera par lui-même : hors effort consacré aux armées, ses dépenses progresseront nettement moins vite que l'inflation. Les collectivités territoriales devront elles aussi réaliser des efforts sur leurs dépenses de fonctionnement. Les dépenses sociales continueront naturellement d'augmenter du fait du vieillissement de la population, mais leur dynamique devra être freinée par des réformes structurelles, dont le chantier ouvert sur les arrêts de travail.
Un principe de « silence vaut accord » face à l'administration fiscale
Le Premier ministre propose d'expérimenter, pour les entreprises engagées dans une relation partenariale avec l'administration fiscale, un principe de « silence vaut accord » sur leurs demandes. Passé 3 mois sans réponse, l'interprétation de l'entreprise serait réputée acceptée et son opération sécurisée.
Sources : X, lettre de Sébastien Lecornu « aux entrepreneurs de France » du 9 septembre 2026, RTL
Publié le 7 septembre 2026 :
Le gouvernement étudie une hausse de la taxation de l’épargne salariale dans le cadre de la préparation du budget 2027. Interrogé ce lundi 7 septembre sur RTL, le ministre de l’Économie Roland Lescure a confirmé que cette option faisait partie des mesures examinées, sans arbitrage à ce stade. La mesure pourrait générer environ 1 milliard d’euros de recettes supplémentaires pour la Sécurité sociale.
Participation, intéressement et abondement pourraient être concernés
La piste étudiée consisterait à soumettre à davantage de cotisations sociales certaines sommes issues de l’épargne salariale. Les primes de participation et d’intéressement pourraient être concernées, tout comme les abondements versés par les employeurs sur les dispositifs d’épargne salariale.
Le régime actuel prévoit une exonération de cotisations sociales pour l’intéressement et la participation, hors CSG et CRDS. Lorsqu'elles sont placées sur un plan d’épargne salariale, ces sommes peuvent également être exonérées d’impôt sur le revenu, dans la limite de 36 045 euros en 2026. L’abondement de l’employeur bénéficie lui aussi, sous conditions et dans certaines limites, d’exonérations de cotisations sociales et d’impôt sur le revenu.
Une piste examinée dans le cadre du budget 2027
Roland Lescure a insisté sur le caractère non définitif de la mesure : « Ça fait partie des pistes qu’on regarde comme d’autres. Il n’y a rien d’acquis aujourd’hui ». Les modalités précises, le niveau des prélèvements supplémentaires et les dispositifs qui seraient effectivement concernés restent donc à déterminer.
Sources : Capital, RTL, ministère de l’Économie et des Finances, Service-Public.fr
Publié le 21 Août 2026 :
Dans un rapport consacré aux effets d'une application prolongée de la loi spéciale en 2027, l'Inspection générale des finances (IGF) étudie les conséquences d'un scénario où ni le projet de loi de finances (PLF) ni le projet de loi de financement de la Sécurité sociale (PLFSS) ne seraient adoptés au 31 décembre 2026. La mission envisage une application de la loi spéciale pendant 9 à 11 mois, voire sur l'ensemble de l'année 2027.
Un tel scénario permettrait d'assurer la continuité de l'État et le versement des principales prestations sociales, mais empêcherait l'adoption de nombreuses mesures nouvelles. Fiscalité des ménages, dépenses fiscales, retraites, rénovation énergétique, financement de l'État : le rapport identifie plusieurs conséquences directes.
Un gel du barème de l'impôt sur le revenu faute de loi de finances
En l'absence de loi de finances, le barème de l'impôt sur le revenu resterait celui de l'exercice précédent : contrairement à certaines prestations sociales, ses seuils ne bénéficient d'aucune indexation automatique et doivent être revalorisés chaque année par le vote. Ce gel représenterait, selon l'IGF, une hausse de recettes de 3,7 Mds € pour l'État.
Les revenus continuant à progresser nominalement, l'absence de revalorisation augmenterait mécaniquement le rendement de l'impôt : certains ménages deviendraient imposables, d'autres basculeraient dans une tranche supérieure. La DGFiP estime qu'un gel appliqué en 2026 aurait fait entrer 334 000 nouveaux contribuables dans l'impôt, pour une charge annuelle moyenne d'environ 80 €. Les 19 millions de foyers déjà imposés verraient eux aussi leur charge fiscale augmenter. Pour mémoire, l'indexation du barème avait représenté une moindre recette de 6,2 Mds € en 2023 et de 6,1 Mds € en 2024.
22 dépenses fiscales arrivant à échéance fin 2026
L'absence de loi de finances empêcherait aussi la prorogation de dispositifs fiscaux arrivant à échéance au 31 décembre 2026 : l'IGF en recense 22, pour un gain budgétaire estimé à 0,2 Md €.
Plusieurs concernent le patrimoine ou l'investissement, notamment l'exonération temporaire de droits de mutation à titre gratuit (dans la limite de 300 000 €) pour les dons familiaux affectés à l'achat d'un logement neuf ou à des travaux de rénovation énergétique, entre le 15 février 2025 et le 31 décembre 2026. Le rapport cite également l'exonération accordée, sous conditions, aux particuliers louant ou sous-louant en meublé une partie de leur résidence principale, ainsi que l'exonération temporaire des plus-values de cession d'un droit de surélévation en vue de créer des logements. L'amortissement exceptionnel sur 5 ans des investissements dans les PME innovantes figure aussi parmi les dispositifs concernés.
Lire aussi : Donation : la date limite approche pour transmettre jusqu’à 300 000 € sans impôt
Des mesures fiscales nouvelles fortement contraintes
Au-delà de l'extinction de certaines dépenses fiscales, une application prolongée de la loi spéciale limiterait fortement la capacité du gouvernement à modifier la fiscalité : aucune mesure nouvelle ne pourrait être prise dans ce cadre. Pour l'imposition des revenus 2026 en 2027, l'administration fiscale ne pourrait par ailleurs intégrer une éventuelle actualisation du barème dans ses outils que jusqu'à mi-mai.
Lire aussi : Loi de finances 2026 : un durcissement assumé au service du redressement des finances publiques
Les mesures favorables aux contribuables pourraient toutefois être appliquées rétroactivement, sous réserve des possibilités techniques : dans un scénario de 9 à 11 mois, un rattrapage partiel resterait donc envisageable. À l'inverse, certaines mesures temporaires s'éteindraient automatiquement, à commencer par la surtaxe d'impôt sur les sociétés, dont la disparition représenterait une perte de recettes de 7,5 Mds €.
Retraites : 4,9 Mds € de dépenses supplémentaires
L'absence de PLFSS n'interromprait pas le versement des principales prestations sociales, l'essentiel des dépenses de Sécurité sociale reposant sur des droits établis par la loi qui ne nécessitent pas d'autorisation annuelle. Les règles d'indexation sur l'inflation continueraient également à s'appliquer, faute de disposition contraire. Pour les seules pensions de retraite de base, l'IGF chiffre à 4,9 Mds € le coût supplémentaire en 2027 lié à cette revalorisation automatique.
Une sous-indexation ou un report nécessiterait une mesure législative — avec une contrainte de calendrier : passé le 1er janvier pour les retraites et le 1er avril pour la plupart des autres prestations, une telle mesure ne produirait plus d'économies sur l'ensemble de l'année. Plus largement, l'IGF estime que l'absence de LFSS et de nouvelles mesures de maîtrise des dépenses dégraderait le déficit des comptes sociaux.
MaPrimeRénov' menacée pour les nouveaux dossiers
Le secteur de la rénovation énergétique ferait lui aussi partie des secteurs exposés. En 2026, MaPrimeRénov' vise 120 000 rénovations d'ampleur et 150 000 rénovations par geste, pour un budget de 3,6 Mds €. Une application prolongée des services votés pourrait, selon l'IGF, entraîner une interruption du guichet et empêcher l'engagement de nouveaux dossiers, avec un effet potentiel sur les entreprises du secteur, les artisans et les ménages.
Le rapport précise toutefois que pour une loi spéciale de moins d'un an, une partie de la perte d'activité pourrait être atténuée : l'instruction des dossiers déposés avant le 1er janvier pourrait se poursuivre dans l'attente du vote du PLF, comme lors des deux années précédentes.
Des bases foncières non revalorisées
Une loi spéciale prolongée aurait aussi des conséquences sur la fiscalité locale : les impôts continueraient d'être prélevés, mais les bases foncières ne seraient pas revalorisées de l'inflation. Les collectivités percevant des impôts fonciers pourraient alors chercher à compenser en augmentant leurs taux.
Plus généralement, l'IGF estime que la situation financière des collectivités pourrait se détériorer en cas de prolongation des services votés, avec plusieurs leviers possibles : réduction des effectifs, abandon de compétences non obligatoires ou hausse de la fiscalité locale pour celles disposant d'un pouvoir de taux.
Une incertitude qui pourrait renforcer l'épargne de précaution
Le rapport pointe aussi des effets macroéconomiques susceptibles de découler d'une période prolongée d'incertitude politique et budgétaire : l'incertitude pousserait les ménages à accroître leur épargne de précaution et à reporter certains achats. En 2025, la consommation des ménages avait progressé de 0,4 % (après 1 % en 2024), alors que le revenu disponible brut augmentait de 0,7 % ; dans le même temps, le taux d'épargne était passé de 18,2 % à 18,5 %.
Lire aussi : Les motivations à l'épargne des Français
Un risque pour les conditions de financement de la France
L'IGF identifie enfin un risque pour le financement de l'État : une absence prolongée de budget, perçue comme une instabilité institutionnelle pourrait affecter la confiance des investisseurs et des agences de notation dans la capacité des pouvoirs publics à définir une trajectoire crédible. Le rapport évoque plusieurs conséquences possibles : hausse des taux souverains, moindre demande lors des adjudications, difficultés à syndiquer de nouvelles émissions.
Lire aussi : Pourquoi ce coup chaud sur les taux cet été ?
Pour rappel, après la dissolution de l'Assemblée nationale en juin 2024, le spread français avait augmenté de 30 points de base. L'IGF estime qu'un choc équivalent pendant 6 mois début 2027 alourdirait la charge de la dette de 5,4 Mds € sur la durée de vie des titres émis durant cette période, en supposant un retour à la normale des taux immédiatement après le vote du budget. Une hausse des taux pourrait aussi peser sur le financement des entreprises : selon une estimation de la DG Trésor citée par l'IGF, une hausse de 100 points de base entraînerait une baisse du PIB de 0,2 point à un an et de 0,6 point à deux ans.
Au moins 0,5 point de PIB de déficit supplémentaire sur l'année
Au total, l'IGF estime qu'une application de la loi spéciale sur toute l'année 2027 dégraderait le déficit public d'au moins 0,5 point de PIB par rapport à un scénario où un budget incluant des mesures de redressement serait adopté. Plusieurs facteurs y contribueraient : progression spontanée de certaines dépenses, indexation des prestations sociales, disparition de recettes fiscales temporaires et hausse de la charge de la dette, estimée à 11 Mds € de plus en 2027 qu'en 2026.
L'ampleur de ces conséquences dépendrait toutefois directement de la durée d'application de la loi spéciale : une adoption du PLF et du PLFSS en cours d'année permettrait un rattrapage partiel, tandis qu'une application sur l'ensemble de 2027 produirait des effets budgétaires, fiscaux et économiques nettement plus marqués.
Source : IGF
Complément de lecture, publié le 17 Août 2026 :
Le gouvernement remet sur la table un dossier particulièrement sensible : la revalorisation des pensions de retraite. Bercy travaille sur l'hypothèse d'une sous-indexation ciblée des pensions les plus élevées afin de dégager des économies, tout en écartant à ce stade un gel généralisé touchant l'ensemble des retraités.
Aucun arbitrage n'est encore arrêté. L'exécutif présente le dispositif comme une hypothèse de travail et n'a notamment fixé aucun seuil permettant de déterminer à partir de quel montant de pension un retraité serait considéré comme « aisé ». Le dépôt à l'Assemblée nationale est prévu le 30 septembre.
Roland Lescure a publiquement ouvert le débat : « La question de la contribution des retraités aisés à l’effort de redressement, par exemple par une indexation plus modérée de leurs pensions, mérite d’être posée », en fixant toutefois une condition : « préserver les retraités les plus modestes ». La piste étudiée ne correspondrait donc pas nécessairement à une « année blanche » appliquée à l'ensemble des pensions. Le mécanisme envisagé serait ciblé sur les retraites les plus élevées.
Les pensions de retraite de base sont normalement revalorisées en fonction de l'inflation. Une sous-indexation consisterait à appliquer une hausse inférieure à l'évolution des prix. Si l'inflation atteignait près de 2 %, comme attendu en 2026 selon les sources fournies, les pensions concernées seraient ainsi revalorisées à un niveau inférieur. Entre janvier 2022 et janvier 2026, les pensions de retraite de base ont été revalorisées d'environ 15 % sous l'effet de l'inflation. La question de leur indexation représente donc un levier budgétaire significatif pour l'exécutif. Selon les éléments avancés par Bercy dans les sources fournies, l'indexation de l'ensemble des retraites représente environ 6 Mds€ de dépenses supplémentaires. Une sous-indexation ciblée permettrait d'en réduire une partie, même si aucun montant d'économie correspondant au dispositif actuellement étudié n'a encore été arrêté.
Le 30 juillet, Roland Lescure s'était déjà exprimé: « On va regarder ces histoires d’indexation à l’inflation, parce que, effectivement, je pense que c’est une manière, je dirais, efficace de faire des économies ». Le 31 juillet, le ministre de l'Action et des Comptes publics, David Amiel, avait également ouvert le débat: « Le débat sur les indexations automatiques indifférenciées, il faudra effectivement qu’on l’ait », ajoutant : « A chaque fois, ça se fait au détriment d’autres investissements indispensables ».
Retraites aisées : aucun seuil n'est encore fixé par le gouvernement
L'une des principales inconnues concerne la définition des retraités qui seraient concernés. Si Roland Lescure évoque les « retraités aisés » et les pensions les plus élevées, aucun montant n'a été annoncé. Le gouvernement n'a pas non plus précisé le niveau de sous-indexation qui pourrait être retenu. Entre un gel complet des pensions concernées et une revalorisation simplement inférieure à l'inflation, plusieurs configurations restent donc possibles au regard des hypothèses évoquées.
L'entourage de Sébastien Lecornu a confirmé que le sujet faisait partie des « hypothèses de Bercy », tout en soulignant qu'aucune décision n'était prise. La piste diffère ainsi d'un gel généralisé des retraites et des prestations sociales. Elle vise à concentrer l'effort budgétaire sur les pensions les plus élevées en préservant les retraités les plus modestes, conformément à la condition formulée par Roland Lescure.
Un déficit public autour de 4,9 % du PIB envisagé en 2027
La réflexion sur les retraites intervient dans la préparation d'un budget 2027 contraint par l'état des finances publiques. Selon les informations rapportées dans les sources fournies, le gouvernement s'orienterait vers un objectif de déficit public de 4,9 % du PIB en 2027, après environ 5 % attendu en 2026.
Cet objectif resterait éloigné du seuil de 3 % du PIB. Les premières pistes budgétaires évoquées montrent que la réduction du déficit pourrait notamment passer par une recherche d'économies sur les dépenses. Les comptes sociaux constituent l'un des postes concernés. Les dépenses de Sécurité sociale devraient encore progresser en 2027. Dans le même temps, la charge des intérêts de la dette passerait de 64,8 Mds€ en 2026 à 74,2 Mds€ en 2027, soit une augmentation de 9,4 Mds€.
Dans cette équation, la revalorisation automatique des pensions représente une dépense suffisamment importante pour revenir dans les discussions budgétaires. Mais l'expérience des précédents budgets montre également les difficultés politiques auxquelles se heurte toute modification du mécanisme d'indexation.
Gel des pensions : plusieurs gouvernements ont déjà tenté de réduire la revalorisation
La question de la désindexation ou du report de la revalorisation des pensions n'est pas nouvelle. Plusieurs gouvernements ont déjà envisagé ce levier pour réduire les dépenses publiques.
Sous Michel Barnier, entre septembre et décembre 2024, une mesure plus limitée avait été envisagée. Elle consistait à reporter de 6 mois la revalorisation des retraites. Cette proposition avait contribué à la contestation politique du budget par le RN et la gauche avant la censure du gouvernement.
François Bayrou, premier ministre de décembre 2024 à septembre 2025, avait ensuite défendu pour 2026 une « année blanche » comprenant notamment le gel des pensions de retraite et de plusieurs prestations sociales. Cette proposition avait participé à la fragilisation de son gouvernement, finalement renversé après le rejet de sa demande de confiance par l'Assemblée nationale.
Le gouvernement de Sébastien Lecornu avait lui aussi envisagé un gel des pensions dans sa proposition initiale de budget pour 2026. L'objectif était alors de dégager près de 3,6 Mds€ d'économies. La mesure n'avait finalement pas été retenue par le Parlement.
Budget 2027 : la piste d'une « année blanche » ciblée remplace le gel généralisé
Le projet étudié par Bercy peut ainsi être rapproché d'une version ciblée de « l'année blanche ». Dans sa forme générale, une année blanche consiste à ne pas revaloriser certaines prestations normalement indexées sur l'inflation, notamment les retraites, le RSA ou certaines allocations.
Pour 2027, les déclarations disponibles portent toutefois sur une approche plus restreinte. Le gouvernement ne prévoit pas, à ce stade, d'appliquer indistinctement un gel à toutes les pensions. Les retraites les plus élevées seraient les premières concernées par une éventuelle indexation plus modérée.
Cette distinction constitue le cœur de la piste actuellement discutée. Le dispositif permettrait de maintenir le principe d'une protection des pensions les plus modestes tout en réduisant le coût de l'indexation pour les finances publiques.
Le choix du seuil deviendrait alors déterminant. Il définirait à la fois le nombre de retraités concernés et le montant des économies générées. Or ni ce seuil, ni le taux de revalorisation éventuellement appliqué, ni le rendement budgétaire précis de la mesure ne sont connus à ce stade.
Entre janvier 2022 et janvier 2026, les pensions de retraite de base ont progressé d'environ 15 % du fait de l'inflation. L'indexation vise à ajuster le montant des pensions à l'évolution des prix. Une sous-indexation en 2027 modifierait temporairement ce mécanisme pour les pensions entrant dans le périmètre retenu par le gouvernement. Roland Lescure évoque explicitement « une indexation plus modérée », formulation qui laisse ouverte la possibilité d'une revalorisation partielle des pensions concernées.
Les retraités aisés au cœur du débat sur le redressement des comptes publics
La distinction entre retraités modestes et retraités aisés est devenue centrale dans les déclarations gouvernementales. Roland Lescure ne remet pas en cause le principe d'une protection des pensions les plus faibles, mais pose la question d'une contribution spécifique des retraités disposant des pensions les plus élevées.
Cette orientation pourrait également ouvrir des discussions avec une partie de la gauche lors de l'examen du budget. Dans une tribune publiée par l'Opinion, le député socialiste Jérôme Guedj n'a pas fermé la porte à une sous-indexation des retraites, à condition qu'elle s'intègre dans un effort plus large.
Il évoque notamment les héritages, les « niches sociales » des entreprises et les géants de l'intelligence artificielle parmi les autres sujets qui devraient, selon lui, être associés à cet effort.
Cette position ne préjuge toutefois pas des futurs rapports de force parlementaires. Les précédentes tentatives de gel ou de report de revalorisation ont provoqué de fortes oppositions, y compris lorsque les dispositifs proposés étaient plus limités.
Les niches fiscales figurent aussi parmi les pistes du budget 2027
Les retraites ne constituent pas le seul dossier examiné dans le cadre de la préparation du projet de loi de finances. Les premières pistes évoquées pour le budget 2027 portent également sur les niches fiscales.
Comme pour la sous-indexation des pensions, les arbitrages ne sont pas encore arrêtés. À mesure que se rapproche le dépôt du PLF à l'Assemblée nationale, le gouvernement doit déterminer les mesures permettant de réduire le déficit tout en tenant compte des contraintes politiques et parlementaires.
Sources : Le Monde, Challenges, Le Figaro, Valeurs actuelles
Complément de lecture, publié le 15 mai 2026 :
Les discussions autour du budget 2027 ont officiellement débuté et les signaux envoyés par l'exécutif témoignent d'une vigilance accrue. Alors que le Premier ministre Sébastien Lecornu demande à ses ministres de revenir à une trajectoire de dépenses plus rigoureuse, Bercy travaille parallèlement sur l'hypothèse d'une absence de budget adopté avant le 31 décembre 2026. À moins d'un an de l'élection présidentielle, le gouvernement prépare le prochain projet de loi de finances dans un contexte politique marqué par les difficultés persistantes à dégager des majorités à l'Assemblée nationale. Plusieurs responsables politiques considèrent désormais comme plausible un recours prolongé à une loi spéciale afin d'assurer la continuité de l'État.
Dans une lettre adressée à l'ensemble des membres du gouvernement, le Premier ministre Sébastien Lecornu adopte un ton particulièrement ferme. Les annotations manuscrites ajoutées au document, les mots doublement soulignés ainsi que les multiples points d'exclamation traduisent sa volonté de rappeler les ministres à une trajectoire de dépenses jugée plus rigoureuse. Le courrier comporte également la mention « très signalé », traditionnellement utilisée pour les messages considérés comme prioritaires au sein du gouvernement.
Le Parlement pourrait ne pas voter de budget avant fin 2026
Parallèlement aux travaux budgétaires, plusieurs responsables politiques envisagent désormais l'hypothèse d'une absence de vote du budget avant le 31 décembre 2026. Les deux dernières années, un budget a finalement été adopté au mois de février après plusieurs semaines de négociations. Toutefois, la tenue de l'élection présidentielle au printemps 2027 pourrait compliquer la recherche d'un compromis politique.
Loi spéciale : Bercy anticipe plusieurs mois sans budget
Les inquiétudes autour du budget 2027 ne sont pas nouvelles. Dès le mois de mai, le ministère des Comptes publics indiquait travailler sur l'hypothèse d'une reconduction du budget actuel en cas d'absence de vote du Parlement. Interrogé sur Public Sénat, le ministre des Comptes publics David Amiel déclarait : « Je suis en train de travailler à la préparation du budget 2027 et je suis inquiet à nouveau de la tentation de l'ensemble de la classe politique de faire l'autruche sur cet enjeu central ».
Le gouvernement a également confié une mission à l'Inspection générale des finances. Selon le ministère des Comptes publics, celle-ci doit produire « une analyse approfondie des conséquences d'un recours à une loi spéciale (tant au plan macroéconomique que microéconomique) sur une longue période du fait de la tenue d'élections présidentielles puis le cas échéant d'élections législatives ». Les conclusions de cette mission sont attendues au cours du mois de juin.
Selon le ministère des Comptes publics, les travaux de l'Inspection générale des finances doivent permettre « d'éclairer le gouvernement, la représentation nationale, le monde économique et social, ainsi que tous les Français dans le cadre de la préparation du budget pour 2027 ». David Amiel a également mis en garde contre les conséquences d'une telle situation : « Il y a une tentation, on le voit bien, avec l'élection présidentielle, de faire l'autruche, de dire, au fond, la France peut se passer de budget pendant de longs mois ». Le ministre a ajouté : « Je pense que ce serait une grave mise en danger du pays ».
Face à ce scénario, le député socialiste de l'Eure Philippe Brun, vice-président de la commission des finances de l'Assemblée nationale, a élaboré une proposition de loi destinée à mieux encadrer le régime des « services votés ». Ce dispositif concerne l'ouverture des crédits jugés nécessaires au fonctionnement de l'État lorsqu'aucun budget n'a été adopté. Selon le député, la doctrine actuellement appliquée repose principalement sur des circulaires, un arrêté, une foire aux questions et des communiqués de presse de Bercy. Philippe Brun estime que cette situation n'offre « aucune sécurité juridique aux contribuables, aux gestionnaires publics ainsi qu'aux autorités de contrôle ». Sa proposition vise ainsi à préciser le cadre applicable en cas de recours prolongé à une loi spéciale.
Sources : Les Echos, La Tribune, Public Sénat
Contributeurs



Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Dette et déficit publics : quelle trajectoire pour la France jusqu’en 2030 ?
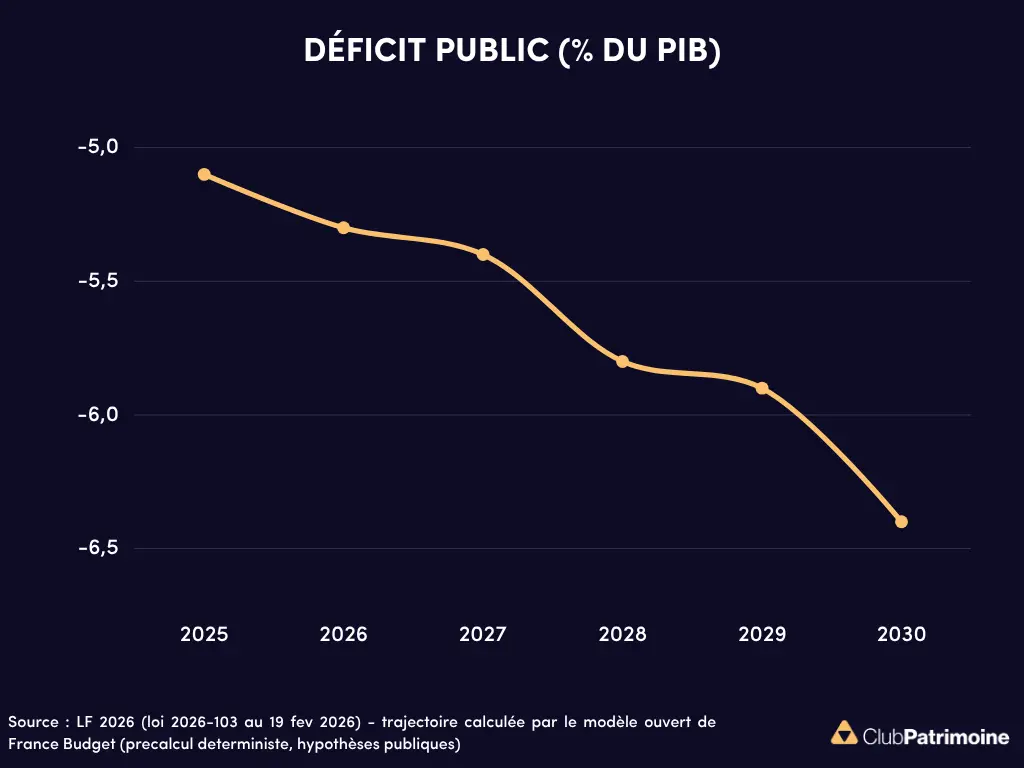
Dette et déficit publics : trajectoire pour la France jusqu’en 2030
Historique et l’évolution projetée de la dette et du déficit publics français jusqu’en 2030, avec une dette atteignant 130 % du PIB.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.


