Croissance mondiale : le FMI relève sa prévision 2026 à 3,1 % et maintient 3,4 % pour 2027
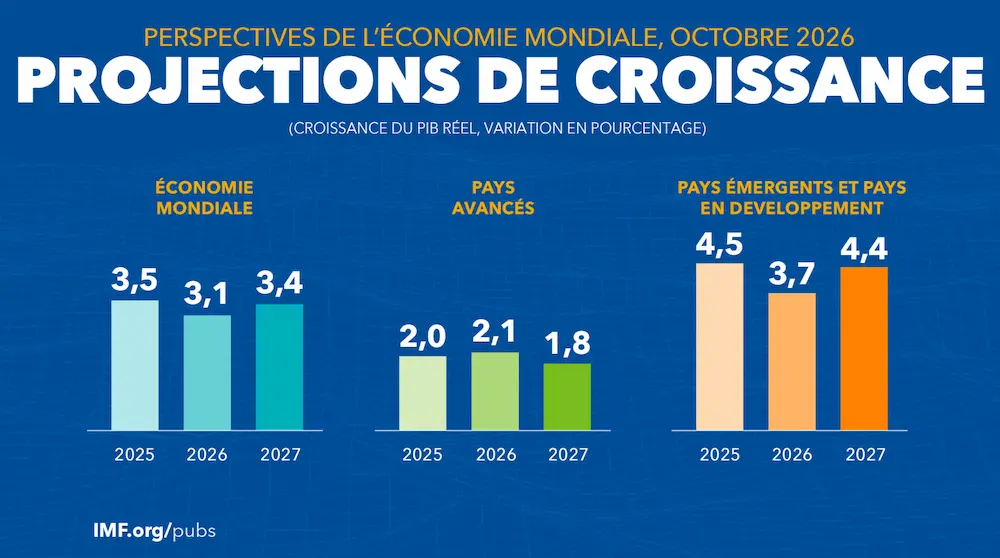
Il relève légèrement sa prévision de croissance pour 2026 et maintient celle de 2027 mais précise que les amortisseurs qui ont permis d’absorber le choc énergétique lié au conflit au Moyen-Orient s’épuisent.
Ce scénario repose sur 2 hypothèses : pas de nouvelle escalade du conflit et une normalisation progressive des marchés de l’énergie
Le FMI suppose que la navigation dans le détroit d’Ormuz reprendra en mars 2027 et que les conditions redeviendront globalement normales d’ici octobre. Sans les réserves pétrolières, le recours à des fournisseurs alternatifs et la baisse de la consommation, la croissance mondiale aurait pu tomber à 2,5 % en 2026.
L’IA, principal moteur de la résilience
Les investissements dans l’intelligence artificielle ont en partie compensé la hausse des coûts énergétiques. Les dépenses d’infrastructures liées à l’IA soutiennent les économies avancées et leurs fournisseurs, comme la Corée du Sud, la Malaisie, le Mexique et la Thaïlande. Les États-Unis et la Chine concentrent plus des 3/4 de la demande nette mondiale d’importations de puces et d’équipements liés à l’IA.
Lire aussi :
Le mouvement de hausse du prix des puces « mémoire » ne faiblit pas
Les data centers deviennent les autoroutes de l’IA
IA : trop d’investissements en 2026 ?
Cette dynamique crée un clivage. Les pays importateurs d’énergie qui ne participent pas à la chaîne de valeur technologique affichent les perspectives les plus difficiles. Seuls 32 pays devraient générer 95 % de la croissance mondiale, contre 54 en avril. Depuis ce même mois, 47 % des économies ont vu leurs prévisions revues à la baisse.
Inflation : un pic à 4,7 % en 2026
L’inflation globale mondiale devrait atteindre 4,7 % en 2026, après 4,1 % en 2025, avant de revenir à 4,1 % en 2027. Le FMI prévoit un baril de pétrole à 96 $ en moyenne en 2026, soit une hausse de près de 41 %, puis à 87 $ en 2027.
En cas de baril à 130 $ au premier trimestre 2027, la croissance mondiale serait amputée de 0,2 point en 2026 et de 0,5 point en 2027. L’inflation monterait alors à 5,2 % l’an prochain.
Une adoption plus rapide de l’IA augmenterait le PIB mondial de 0,6 % d’ici 2029
Une accélération des investissements dans l’IA et des gains de productivité associés pourrait soutenir l’activité. Un apaisement durable des tensions géopolitiques et commerciales jouerait aussi favorablement. Des risques majoritairement baissiers : une nouvelle escalade des conflits, une réévaluation des attentes placées dans l’IA, un regain des tensions commerciales et la fragilité des finances publiques. Si les rendements de l’IA déçoivent, investissements et prix des actifs pourraient reculer fortement.
Reconstituer les marges budgétaires
Le FMI appelle les gouvernements à stabiliser leur dette et à reconstituer leurs marges de manœuvre, en privilégiant les mesures portant sur les recettes. Il recommande aux banques centrales de distinguer les hausses de prix temporaires de l’inflation durable.
Crise du coût de la vie : privilégier les aides ciblées
Des transferts temporaires et ciblés sur les ménages vulnérables constituent la réponse la plus efficace et la moins coûteuse. Les mesures qui bloquent le signal-prix peuvent coûter 3 à 22 fois plus cher au budget. Elles perdent aussi en efficacité lorsque l’espace budgétaire est réduit ou que de nombreux pays les adoptent en même temps.
Impôt sur les sociétés : le mode de financement change tout
Les règles de lutte contre l’évasion fiscale ont réduit l’intérêt du transfert de bénéfices, et l’investissement réel réagit davantage aux écarts de taux. Une baisse d’impôt financée par l’emprunt soutient l’activité domestique mais peut pénaliser les autres pays à court terme. À plus long terme, les transferts de connaissances peuvent rendre ces effets positifs. La perte de recettes risque en revanche de réduire l’investissement public, en particulier dans les pays émergents et en développement.
Publié le 9 juillet 2026 :
Si l'économie mondiale résiste mieux qu'anticipé aux conséquences de la guerre au Moyen-Orient, cette moyenne masque des trajectoires très contrastées. Les investissements dans l'intelligence artificielle soutiennent plusieurs économies, tandis que le choc énergétique continue de peser sur d'autres régions, notamment en Europe.
Dans sa mise à jour des Perspectives de l'économie mondiale publiée le 8 juillet, le FMI anticipe une croissance mondiale de 3 % en 2026, contre 3,5 % en 2024 et en 2025. L'institution prévoit ensuite un rebond à 3,4 % en 2027, tout en restant sous les niveaux enregistrés avant le ralentissement actuel.
Le FMI estime que l'économie mondiale a jusqu'à présent mieux résisté que prévu aux conséquences économiques de la guerre au Moyen-Orient. Cette résilience s'explique notamment par le maintien de la demande dans plusieurs économies et par les investissements liés aux infrastructures nécessaires au développement de l'intelligence artificielle.
En parallèle, l'inflation mondiale est désormais attendue à 4,7 % en 2026, soit 0,3 point de plus que dans les projections publiées en avril, avant un repli à 3,9 % en 2027.
Deux forces opposées façonnent désormais l'économie mondiale
Lors de la présentation de ces nouvelles prévisions, Petya Koeva Brooks, directrice adjointe du département Recherche du FMI, a identifié deux phénomènes majeurs qui influencent simultanément la croissance mondiale. D'un côté, les conséquences de la guerre au Moyen-Orient continuent d'alimenter les tensions sur les marchés de l'énergie. De l'autre, les investissements massifs dans les infrastructures d'intelligence artificielle (centres de données, semi-conducteurs et équipements numériques) soutiennent l'activité dans plusieurs économies. Selon le FMI, ces investissements compensent en partie les effets négatifs du choc énergétique, sans toutefois les faire disparaître.
Le scénario du FMI repose sur un retour progressif à la normale sur les marchés de l'énergie
Les nouvelles projections reposent sur un scénario central relativement favorable. Le FMI retient l'hypothèse d'une réouverture progressive du détroit d'Ormuz à partir de la mi-juillet, avec un retour aux conditions d'avant le conflit d'ici mars 2027.
Dans ce scénario, les prix de l'énergie demeurent durablement plus élevés qu'avant le déclenchement de la guerre. Le FMI estime que les prix resteront en moyenne 25 % supérieurs à ceux observés avant le 28 février, date retenue comme point de départ du conflit.
Les risques demeurent cependant élevés. Une reprise des hostilités ou une volonté simultanée de plusieurs pays de reconstituer leurs réserves stratégiques de pétrole pourrait entraîner une nouvelle flambée des prix de l'énergie.
Les investissements dans l'IA soutiennent plusieurs économies
Le FMI constate que plusieurs pays bénéficient directement de l'accélération des investissements liés à l'intelligence artificielle.
Les États-Unis conservent ainsi une croissance attendue de 2,3 % en 2026, avant 2,1 % en 2027. L'économie américaine profite à la fois de sa position dans les hydrocarbures et de son rôle central dans les investissements en infrastructures numériques.
En Asie, plusieurs économies voient également leurs perspectives s'améliorer grâce à leur place dans les chaînes de production technologiques. Le FMI cite notamment la Corée du Sud, la Malaisie, la Thaïlande et le Vietnam, où la demande en équipements destinés à l'intelligence artificielle soutient l'activité.
La Chine fait également partie des rares économies dont les perspectives sont révisées à la hausse. Sa croissance est désormais attendue à 4,6 % en 2026, contre 4,4 % dans les prévisions d'avril, puis à 4,1 % en 2027.
La zone euro voit ses perspectives de croissance revues à la baisse
À l'inverse, plusieurs grandes économies voient leurs perspectives se dégrader.
Le FMI abaisse sa prévision de croissance de la zone euro à 0,9 % en 2026, contre 1,1 % anticipé en avril. La prévision pour 2027 demeure inchangée à 1,2 %.
Le Japon enregistre également une légère révision à la baisse avec une croissance désormais attendue à 0,6 % en 2026, avant 0,7 % en 2027.
La région Moyen-Orient et Asie centrale est la plus touchée par le conflit. Le FMI ramène sa prévision de croissance à 0,7 % en 2026, soit une révision de 1,2 point par rapport à ses projections d'avril. Un rebond à 6,5 % est toutefois attendu en 2027 si les conditions géopolitiques s'améliorent.
Le commerce mondial ralentit également
Le ralentissement ne concerne pas uniquement la croissance.
Le FMI prévoit un net tassement du commerce mondial, dont la progression passerait de 5 % en 2025 à 3,5 % en 2026, avant un rebond à 4,3 % en 2027.
L'institution continue également de mettre en garde contre plusieurs facteurs de risque, notamment la fragmentation du commerce international, la poursuite des tensions géopolitiques et d'éventuelles corrections des anticipations des marchés concernant les perspectives de l'intelligence artificielle.
Une croissance mondiale stable en apparence, mais de plus en plus hétérogène
La nouvelle mise à jour du FMI montre que la croissance mondiale résiste davantage qu'anticipé au choc provoqué par la guerre au Moyen-Orient. Cette résilience repose toutefois sur des moteurs très spécifiques, au premier rang desquels figurent les investissements liés à l'intelligence artificielle.
Derrière une croissance mondiale attendue à 3 %, les écarts entre régions continuent ainsi de se creuser. Certaines économies bénéficient de leur position dans les chaînes de valeur technologiques, tandis que d'autres demeurent davantage exposées au renchérissement durable des prix de l'énergie et aux conséquences de la fragmentation géopolitique.
Source FMI
Cette prévision repose sur l’hypothèse d’un maintien des tensions géopolitiques sans aggravation majeure. Dans ce scénario, les prix des matières premières énergétiques enregistreraient une hausse modérée, estimée à 19 % en 2026. L’inflation mondiale atteindrait alors 4,4 %, sous l’effet du renchérissement de l’énergie et des produits alimentaires.
Un scénario dégradé avec une croissance ramenée à 2,5 %
Le FMI envisage un deuxième scénario dans lequel le conflit se prolongerait au-delà des hypothèses initiales. Dans ce cas, les prix du pétrole augmenteraient fortement, avec un baril autour de 100 dollars en moyenne en 2026. Dans cette configuration, la croissance mondiale serait ramenée à 2,5 % en 2026. L’inflation s’établirait à 5,4 %, conduisant les banques centrales à relever leurs taux directeurs.
Un scénario extrême marqué par un risque de récession
Un troisième scénario, plus défavorable, repose sur une prolongation du conflit et une hausse plus marquée des prix de l’énergie. Le prix du pétrole atteindrait alors environ 110 dollars en moyenne en 2026, avec une progression supplémentaire attendue en 2027. Dans ce contexte, les prix du gaz en Europe et en Asie augmenteraient fortement, tandis que les prix des produits alimentaires progresseraient également. La croissance mondiale serait fortement limitée, avec un risque de récession.
Des perspectives étroitement liées à l’évolution du conflit
Les prévisions du FMI reposent sur des hypothèses d’évolution du conflit au Moyen-Orient et de ses conséquences sur les marchés de l’énergie. Les écarts entre les différents scénarios illustrent la sensibilité de la croissance mondiale aux variations des prix des matières premières et à la durée des tensions géopolitiques.
En complément, Fitch annonçait son scenario sur la croissance mondiale fin mars 2026 :
Fitch Ratings estime que la hausse des prix du pétrole et le recul des marchés actions constitueraient les principaux moteurs d’un choc économique mondial dans un scénario où le conflit en Iran se prolongerait jusqu’à la fin du premier semestre 2026. Dans cette hypothèse, le PIB mondial serait inférieur d’environ 0,8 % après quatre trimestres par rapport au scénario de référence publié dans le Global Economic Outlook de mars.
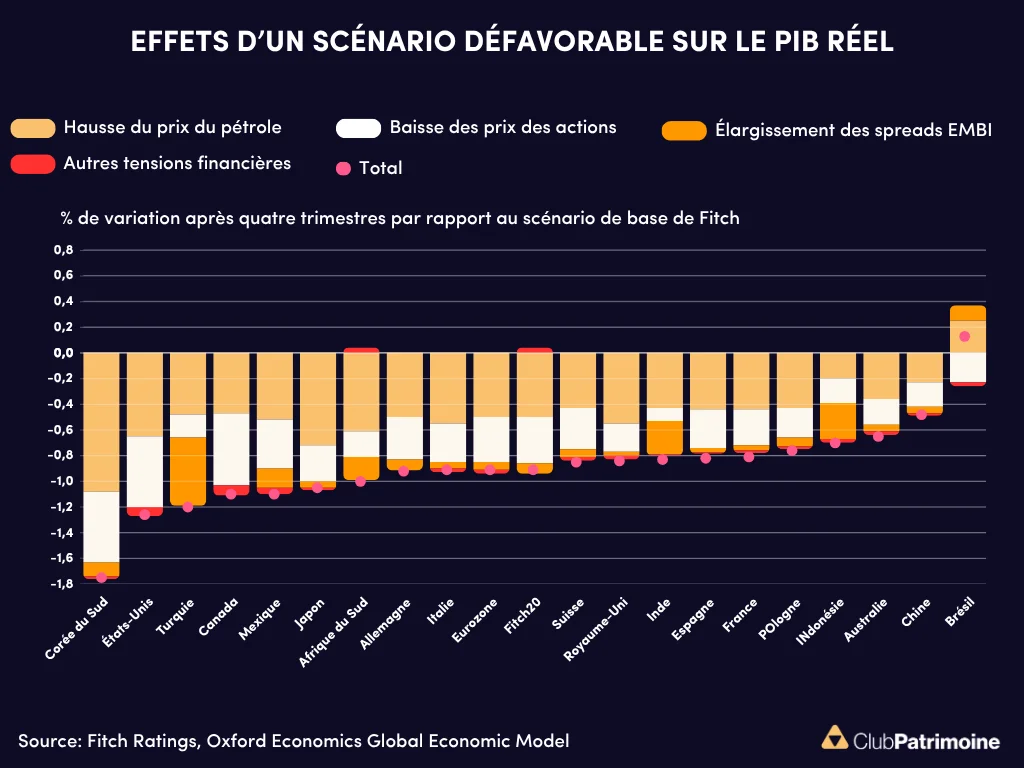
Pétrole et marchés actions : les deux canaux majeurs de transmission du choc
L’analyse repose sur le modèle économique mondial d’Oxford Economics, qui met en évidence deux facteurs déterminants.
D’une part, la hausse des prix du pétrole pèserait fortement sur la croissance, en particulier en Corée, au Japon et aux États-Unis. D’autre part, le recul des marchés actions aurait un impact marqué au Canada, en Corée et aux États-Unis.
Aux États-Unis, les effets de richesse liés à la baisse des marchés représenteraient environ la moitié de l’impact négatif sur le PIB dans ce scénario. Par ailleurs, plusieurs économies émergentes seraient pénalisées par l’élargissement des spreads obligataires, contribuant à un ralentissement de leur croissance.
Lire aussi : “Guerre en Iran : un espoir de rebond ?”ok
Une croissance mondiale nettement revue à la baisse dans un scénario adverse
Dans son scénario central de mars, Fitch anticipait une croissance du PIB réel de 2,2 % aux États-Unis, de 4,3 % en Chine et de 1,3 % dans la zone euro pour 2026, soit une croissance mondiale de 2,6 %.
Dans un scénario défavorable, la croissance américaine tomberait à 1,5 %, celle de la Chine passerait sous les 4 % et celle de la zone euro sous les 1 %.
L’impact maximal serait observé avec un décalage de quatre trimestres. Au quatrième trimestre 2026, la croissance américaine atteindrait 0,6 % en glissement annuel, contre 1,8 % dans le scénario de référence. Dans la zone euro, elle s’établirait également à 0,6 %, contre 1,5 %, tandis que la croissance mondiale serait ramenée à 1,7 %, contre 2,5 %.
Lire aussi : Croissance mondiale 2026 : Goldman revoit à la baisse ses prévisions
Une inflation en hausse dans un contexte monétaire prudent
Dans ce scénario, l’inflation au sein des économies du « Fitch 20 » serait supérieure de 1,3 point de pourcentage après quatre trimestres. Certains pays, comme l’Inde, la Pologne ou la Turquie, enregistreraient des hausses supérieures à 2 points.
Fitch précise toutefois que ces estimations n’intègrent pas d’éventuelles mesures budgétaires destinées à contenir la hausse des prix de l’énergie, susceptibles d’atténuer l’impact inflationniste.
Malgré ce contexte, l’agence n’anticipe pas de resserrement monétaire significatif aux États-Unis, dans la zone euro ou au Royaume-Uni. Cette position s’explique par un environnement différent de celui de 2022, marqué à l’époque par des tensions sur le marché du travail, des perturbations des chaînes d’approvisionnement et des politiques budgétaires expansionnistes.
Lire aussi :
Inflation, croissance, chômage : les scénarios inquiétants de la Banque de France
Inflation PCE : peu d’amélioration mais consommation américaine en ralentissement
Contributeurs





Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
L'usage de l'IA en entreprise : l’analyse de texte et l’IA générative s’imposent
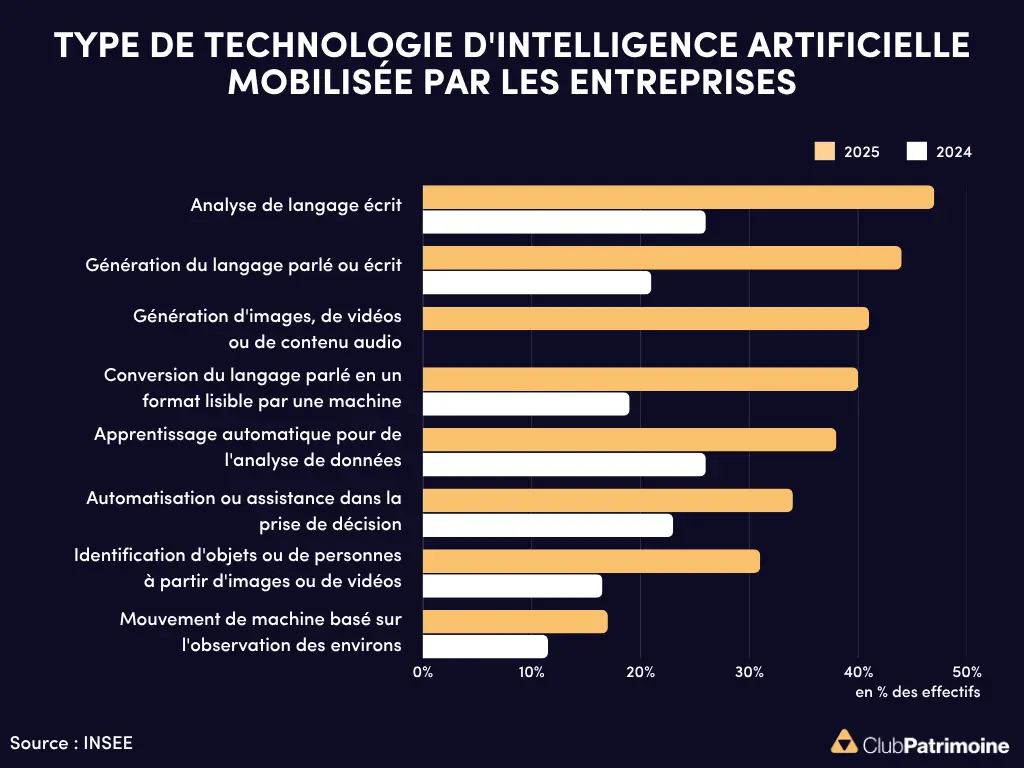
L'usage de l'IA en entreprise : l’analyse de texte et l’IA générative s’imposent
Selon l’Insee, le taux d’usage de l’IA dans les entreprises françaises a triplé entre 2023 et 2025. Technologies, secteurs, usages et freins.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.