“Japon, Royaume-Uni : le retour des craintes sur les taux”
Décodages avec Marina Garlatti chez Tailor AM par Club Patrimoine. Un podcast hebdomadaire, pour faire le point sur les actualités qui influencent les marchés financiers.
On va revenir sur la visite du président Trump en Chine. Qu'est-ce qu'il faut en retenir ? Quelles ont été les conséquences de cette visite ?
Déjà, le marché avait beaucoup d'attentes sur cette rencontre, notamment sur le sujet iranien. Ils ont été déçus parce que les échanges ont tourné essentiellement autour des questions commerciales, pas de changements dans les relations sino-américaines, pas de vraies avancées sur l'Iran.
De toute façon, la Chine n'a pas vraiment de raison d'intervenir là aujourd'hui, sachant qu'elle a des réserves de pétrole énormes, plus d'un milliard de barils. Ça lui permet de tenir un moment. Donc oui, la réouverture du détroit d'Ormuz deviendra un sujet, mais ce n'est pas critique pour le moment.
Et là, c'est vrai, on sent que Donald Trump perd un peu patience. Il menace de bombarder, il revient en arrière. Aujourd'hui, on n'a toujours aucune idée de combien de temps ça va durer, puisqu'évidemment, plus ça dure, plus les risques sur l'inflation sont élevés.
On commence déjà à voir les effets. On a une hausse des prix de l'essence, mais aussi une hausse des prix des transports, des marchandises. Là, aux États-Unis, les prix à la production sont sortis très au-dessus des attentes, à 6 %. Et donc ça, ça a des impacts à la fois sur les marchés actions et sur les marchés de taux.
Justement, quand on parle d'inflation, on parle de taux. Quel impact est-ce que ça peut avoir sur les taux à moyen terme ?
Pourquoi les taux restent orientés à la hausse
Aujourd'hui, ce qu'on observe sur les taux, c'est une vraie pression à la hausse puisqu'on a ce sujet inflationniste. On a les craintes de resserrement monétaire des banques centrales. Et puis, c'est vrai qu'on est dans un environnement de taux élevés de façon générale, mais il y a des sujets très spécifiques qui viennent s'ajouter à ces craintes inflationnistes.
Japon et Royaume-Uni : les nouvelles inquiétudes budgétaires
Je pense surtout au Japon et sa politique budgétaire très expansionniste. Le gouvernement a laissé entendre qu'il pourrait augmenter les dépenses pour atténuer le choc énergétique.
Forcément, ça pose la question de nouvelles émissions de dettes, sachant qu'aujourd'hui, la dette publique du Japon est proche de 230 % du PIB.
L'autre cas, actuellement, c'est le Royaume-Uni avec la défaite du Parti travailliste. Donc, on est dans une période d'instabilité politique qui a fait un peu resurgir des craintes budgétaires, surtout que l'épisode de Liz Truss est encore un peu récent.
Donc oui, il y a un environnement de taux élevé qui pose forcément des interrogations, notamment au sujet de la soutenabilité de la dette.
Pour revenir sur les marchés actions, ils étaient encore assez hauts, justement, avant cette visite. Depuis une petite semaine, on est plutôt sur une tendance légèrement baissière. À quoi est-ce qu'on peut s'attendre pour les prochains jours, les prochaines semaines ?
Les marchés actions reprennent un peu leur souffle. Ils évoluent vraiment en fonction des nouvelles au sujet de l'Iran. Il y avait quand même eu des facteurs de soutien du côté des résultats aux États-Unis, mais même en Europe. On a eu une bonne saison de résultats.
Là, les attentes continuent de progresser avec des révisions à la hausse des BPA, en particulier sur les secteurs de l'énergie et de la tech. Pour donner une idée, les semi-conducteurs, c'est à peu près 40 % de croissance des bénéfices attendus cette année.
Donc oui, la thématique IA au sens large avait bien progressé, donc ce n'est pas surprenant de voir une prise de profit là. On aura aujourd'hui les résultats de NVIDIA qui seront à surveiller puisque comme d'habitude, ça donne toujours un indicateur de tendance sur le secteur et puis c'est quand même un gros poids dans les indices, donc ce ne sera pas neutre.
Contributeurs




Les indispensables de votre veille professionnelle
Graph du jour
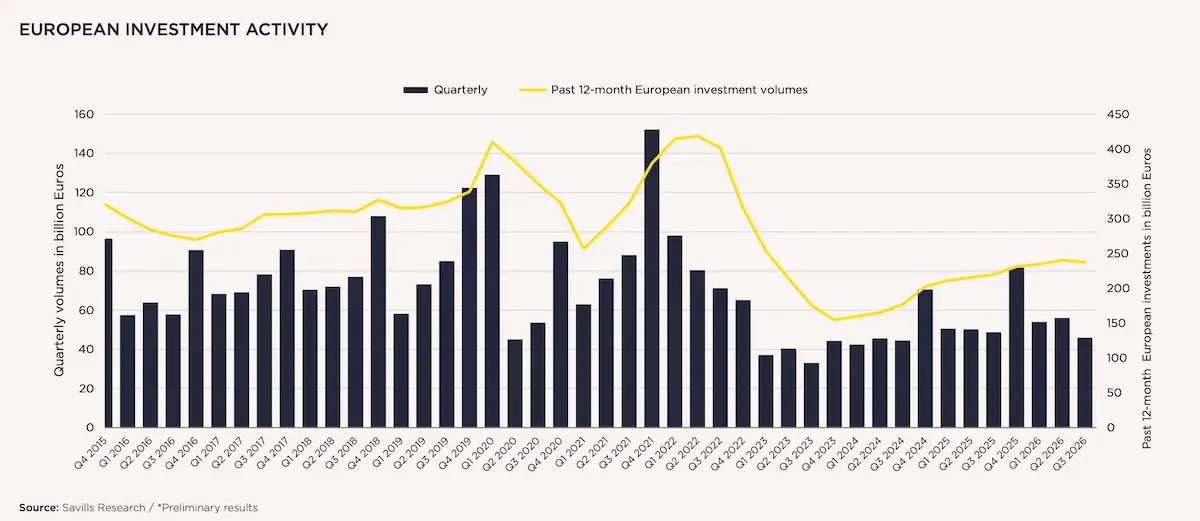
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.