
Pourquoi la liquidité reste abondante et ce qui pourrait changer la donne
iCapital Market Pulse : Le pic de liquidité ?
Points clés
• Les conditions mondiales de liquidité semblent exceptionnellement favorables, avec les transferts budgétaires, une politique monétaire réelle plus accommodante, l’expansion du crédit bancaire et l’abondance de capitaux non investis sur les marchés privés qui se renforcent mutuellement.
• Alors que la liquidité demeure abondante malgré des rendements des bons du Trésor américain proches de leurs plus hauts niveaux depuis deux décennies, les marchés pourraient être plus vulnérables à un choc de taux que ne le laissent penser les conditions actuelles.
• Cette dynamique pourrait s’inverser si les droits de douane et le pétrole ravivent l’inflation, si la politique budgétaire devient restrictive ou si le ralentissement de la croissance des bénéfices affaiblit l’appétit des investisseurs pour les actions et les obligations d’entreprise.
Les jeans baggy ne sont pas les seuls à faire leur retour depuis les années 1990
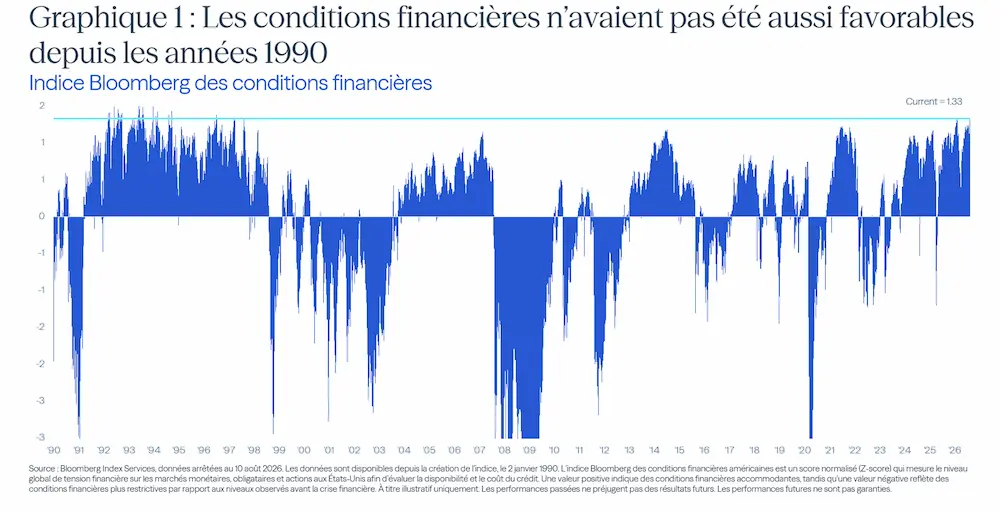
La liquidité est un concept souvent évoqué mais rarement défini. Nous la considérons simplement comme la disponibilité du capital à travers la politique monétaire, la politique budgétaire, l’activité bancaire et les marchés de capitaux. Selon l’indice Bloomberg des conditions financières, les conditions financières n’ont pas été aussi favorables depuis les années 1990, et cette situation ne repose pas sur un seul facteur (Graphique 1). Une politique monétaire réelle plus accommodante, le crédit bancaire, les transferts budgétaires et la confiance des marchés de capitaux contribuent tous à cette dynamique.
D’où vient toute cette liquidité ?
1. La Réserve fédérale américaine (Fed)
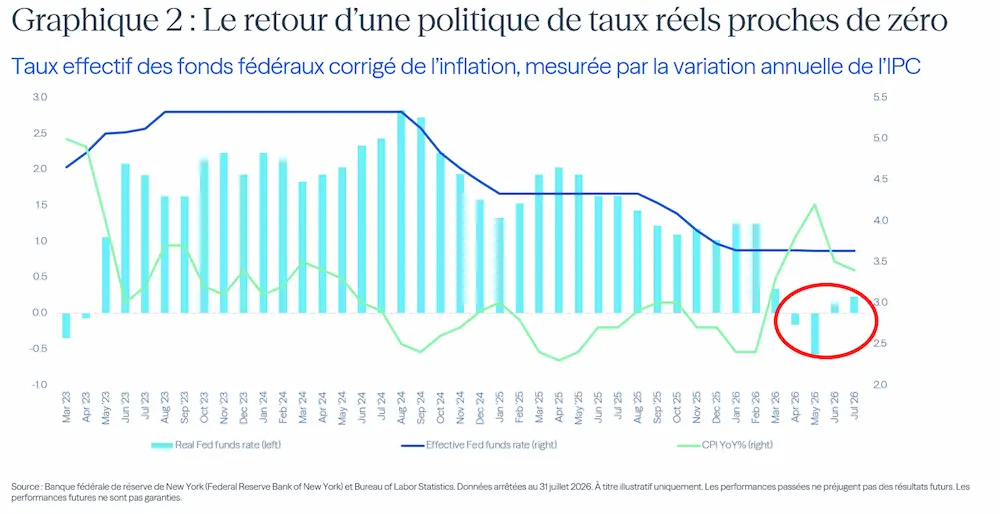
Retour à un régime de taux réels proches de zéro (ZIRP)
Alors que l’indice des prix à la consommation (IPC) a augmenté d’environ 100 points de base (pb) et que la Fed a abaissé son taux directeur de 175 pb, le taux réel des fonds fédéraux est retombé à un niveau proche de zéro. Bien que la politique de taux d’intérêt nominaux nuls (ZIRP) ait pris fin il y a plus de quatre ans, les taux réels sont aujourd’hui de nouveau proches de zéro (Graphique 2).
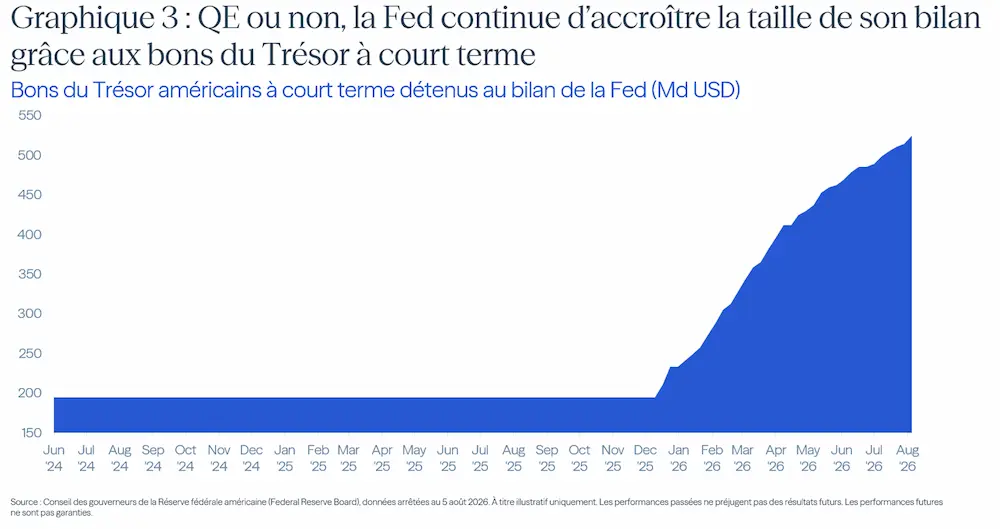
Un assouplissement quantitatif (Quantitative Easing ou QE) discret
Même si la Fed ne considère pas ses achats de bons du Trésor à court terme comme un programme officiel de QE, ces achats augmentent néanmoins la taille de son bilan et injectent de la liquidité dans l’économie à hauteur de près de 300 milliards de dollars depuis le début de l’année (Graphique 3).
Lire aussi : Dette américaine : le seuil des 40 000 Mds$ franchi
Une courbe des taux qui encourage les banques à prêter davantage
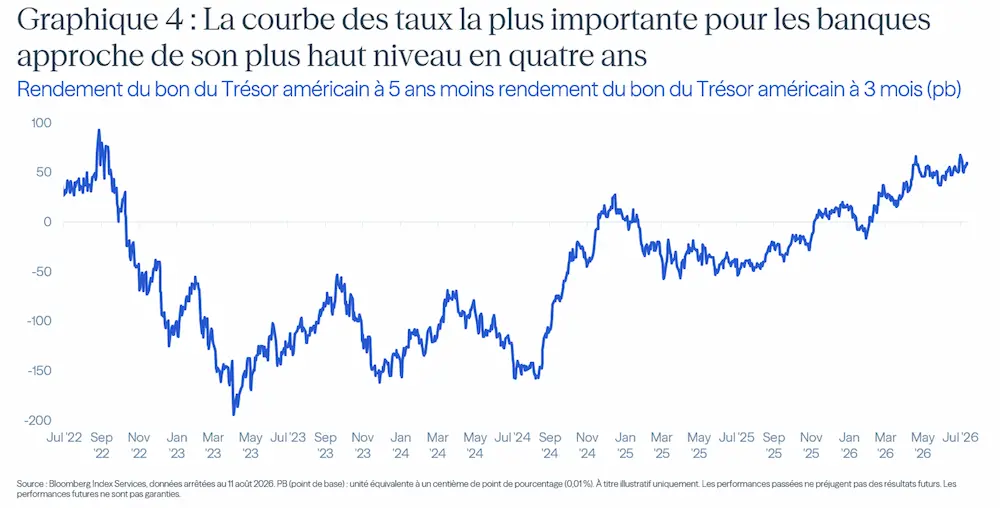
Tous les écarts de taux ne racontent pas la même histoire. Pour les banques, l’écart entre les rendements des bons du Trésor à 3 mois et à 5 ans pourrait constituer le meilleur indicateur de la différence entre les taux qu’elles perçoivent sur leurs prêts et ceux qu’elles versent sur les dépôts. Cet écart se situe actuellement près de son plus haut niveau depuis 2022, offrant une forte incitation à l’octroi de nouveaux crédits (Graphique 4).
Ecouter/lire aussi : "Taux bas or not Taux bas !?!"
2. Le système bancaire
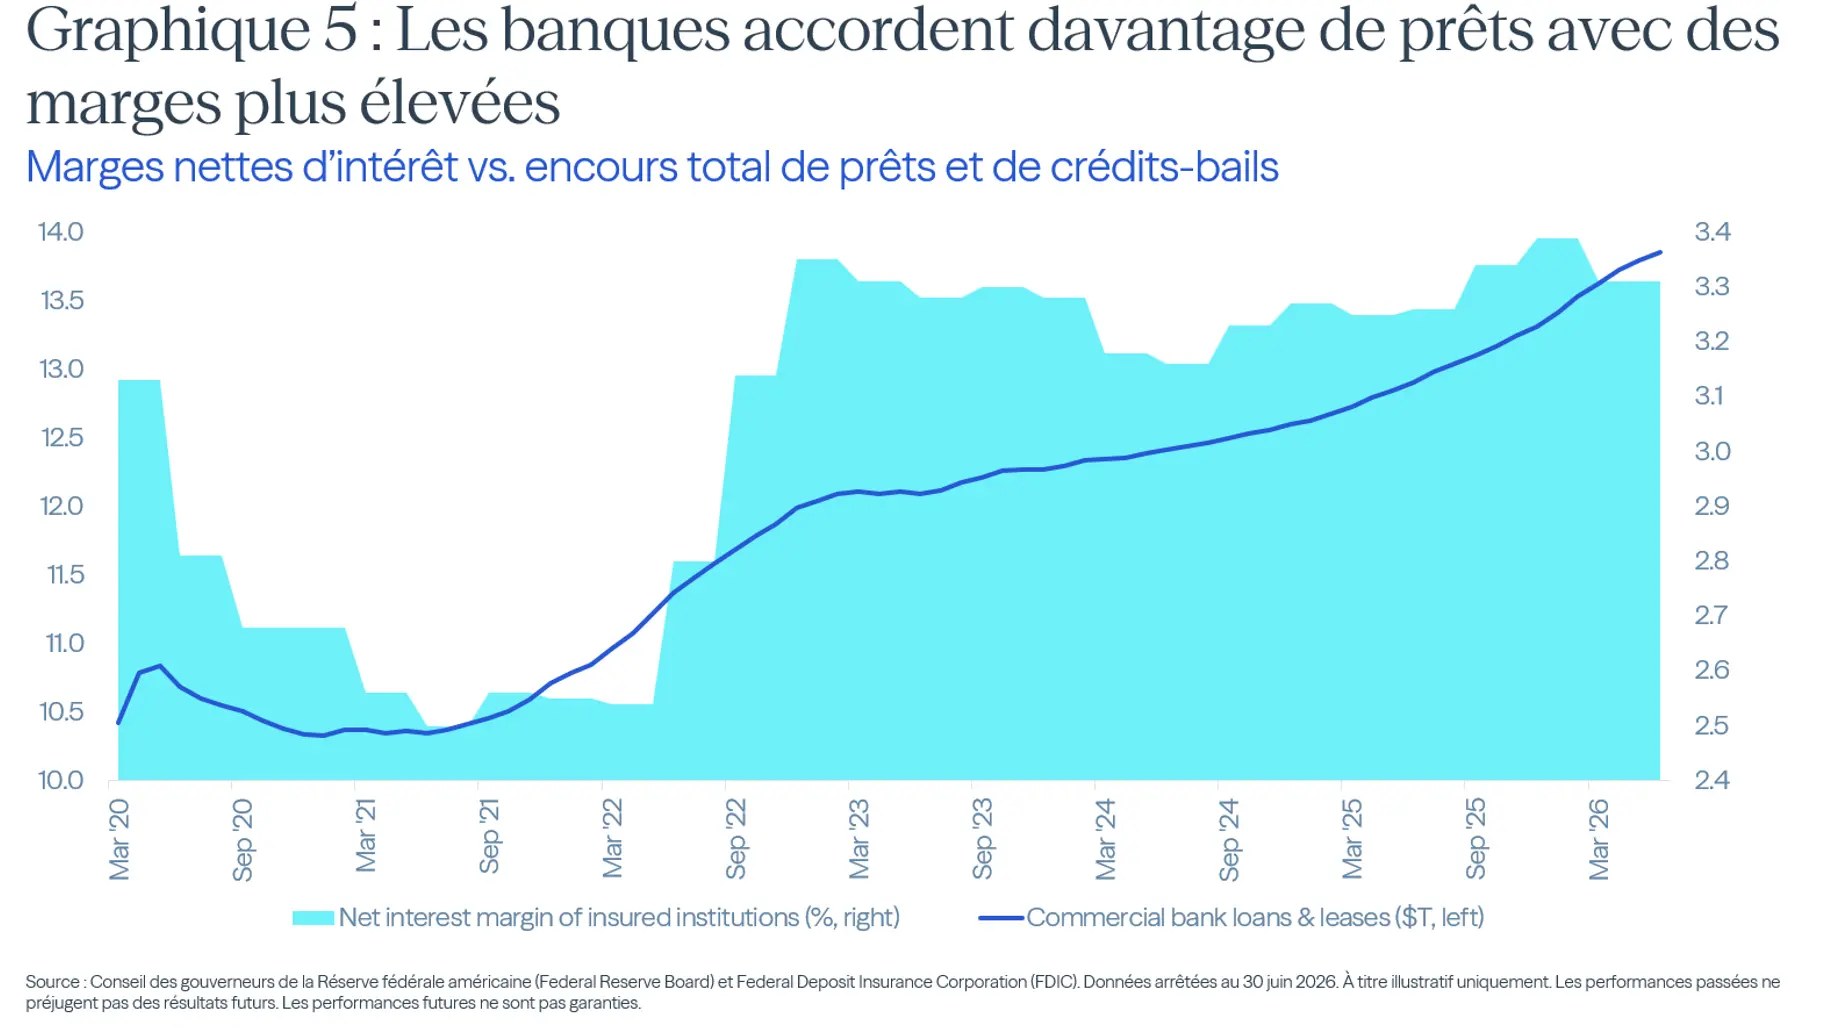
Au cours des dernières années, les banques ont augmenté à la fois leurs volumes de prêts et leur rentabilité sur les activités de crédit (Graphique 5).
Le cycle de durcissement du crédit est terminé
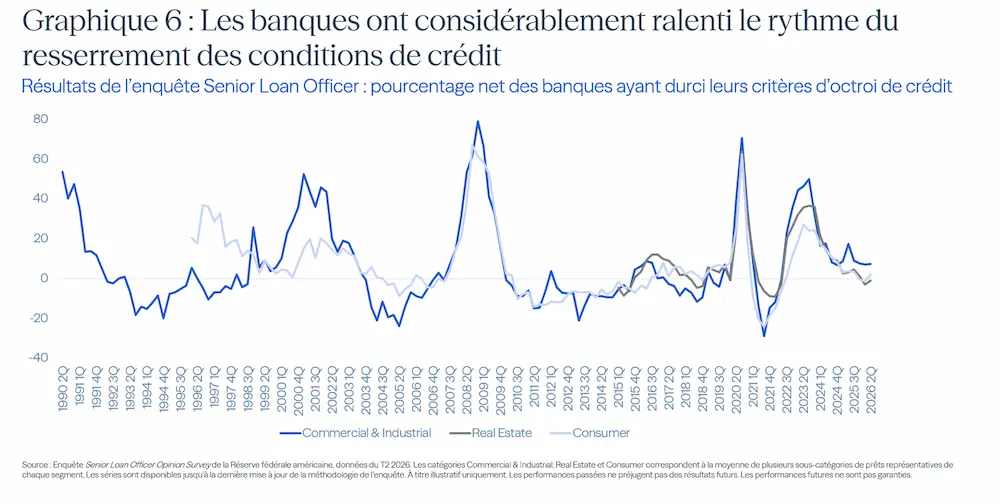
Malgré une meilleure rentabilité des prêts, les banques américaines ont durci leurs critères d’octroi depuis 2022 (Graphique 6). Toutefois, à l’exception des prêts commerciaux et industriels qui restent soumis à un léger resserrement, ce cycle est désormais terminé pour les prêts aux particuliers et à l’immobilier (Graphique 6). En outre, même si l’écart entre les rendements des bons du Trésor à 3 mois et à 5 ans a atteint un sommet de quatre ans à 50 pb, il demeure bien inférieur à sa moyenne des trente dernières années, ce qui laisse entrevoir un potentiel supplémentaire d’amélioration de la rentabilité des prêts et d’assouplissement des conditions de crédit (Graphique 6).
3. La politique budgétaire
Des remboursements fiscaux records soutiennent les comptes bancaires des ménages
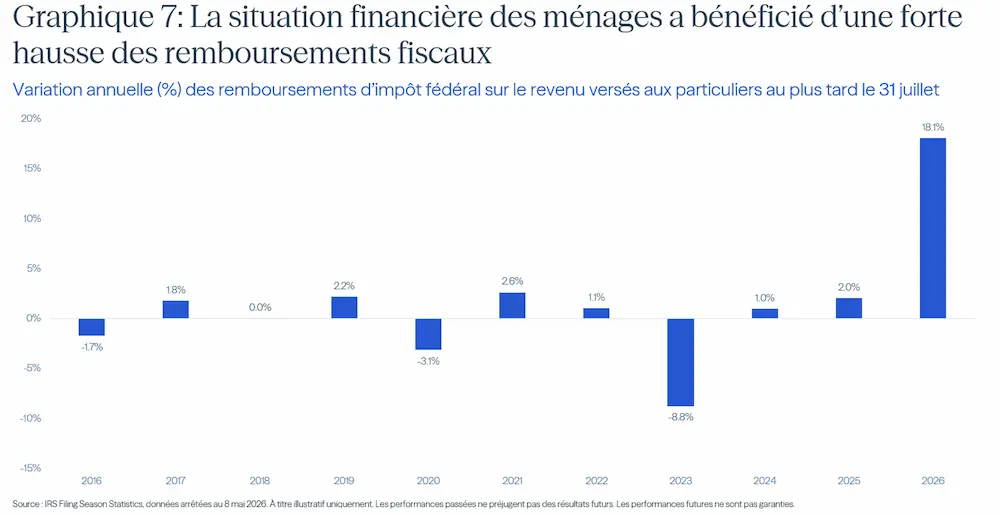
La situation financière des ménages a bénéficié d’une forte hausse des remboursements fiscaux cette année, conséquence des réductions d’impôts mises en place l’année précédente (Graphique 7).
Les remboursements aux entreprises sont également en forte progression
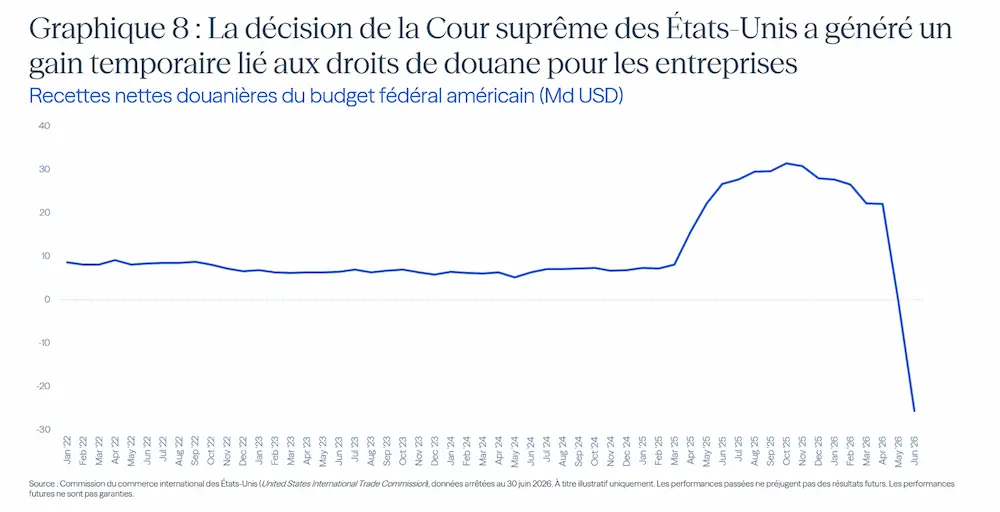
À ce jour, près de 100 milliards de dollars des plus de 160 milliards de remboursements prévus ont déjà été versés après que la Cour suprême a annulé les précédents droits de douane IEEPA sur les produits importés, générant ainsi un important afflux temporaire de trésorerie pour les entreprises (Graphique 8).
Où cette liquidité se matérialise-t-elle ?
1. Les marchés privés
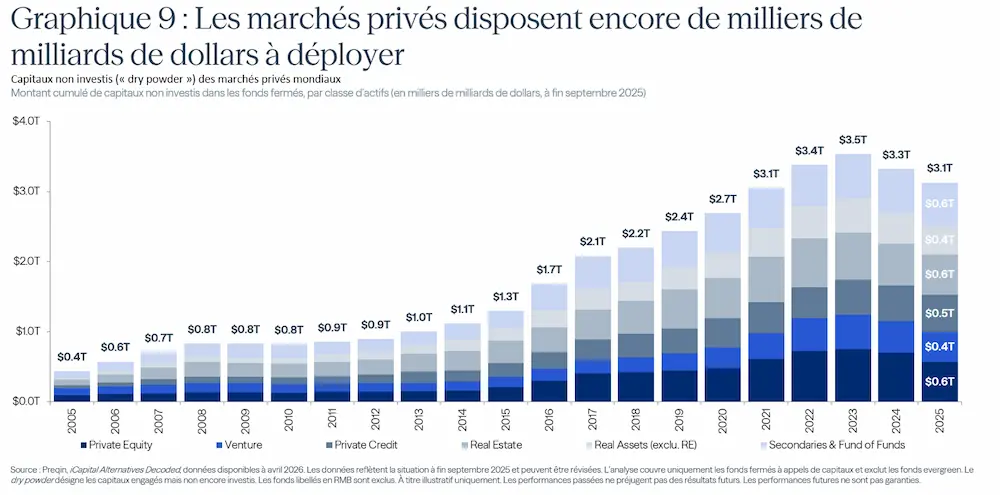
La liquidité sur les marchés privés est moins abondante qu’au pic des levées de fonds de 2023, mais les milliers de milliards de dollars d’engagements non appelés représentent encore une puissance d’investissement considérable en attente d’opportunités plus claires pour être déployée (Graphique 9).
Lire aussi :
Marchés privés : l’illusion de la liquidité, le nouveau pari risqué du régulateur
2. Les marchés cotés
Croissance et liquidité sont difficiles à dissocier. Lorsque les fondamentaux s’améliorent, la volonté d’investir augmente, ce qui soutient la performance des actifs et renforce à son tour l’appétit pour l’investissement. C’est ce que John Maynard Keynes appelait les « esprits animaux ». Une croissance économique solide et des bénéfices d’entreprise dynamiques ont stimulé la demande des investisseurs pour les actions et les obligations d’entreprise, entraînant une hausse des valorisations au cours de la dernière décennie.
Les actions sont loin d’être bon marché
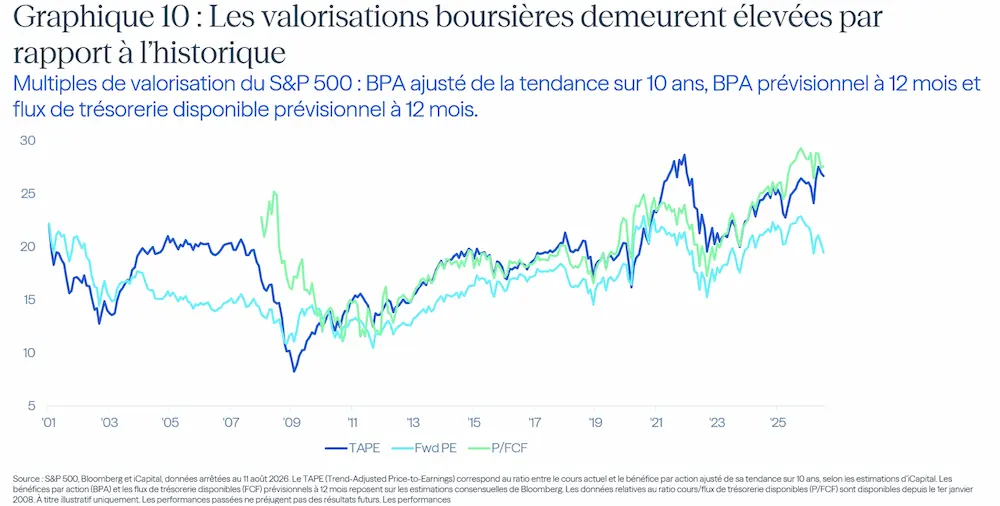
Les multiples de valorisation du S&P 500 fondés sur les bénéfices anticipés sont revenus à environ 20 fois les bénéfices, contre près de 23 fois récemment, soit le 76e percentile de la période postérieure à la crise financière mondiale (Graphique 10). Toutefois, selon notre ratio TAPE (Trend-Adjusted P/E sur cinq ans) ou le ratio prix / flux de trésorerie disponible, les valorisations restent dans le 97e percentile de leurs fourchettes observées depuis la crise financière mondiale (Graphique 10).
L’appétit pour le risque se reflète également sur les marchés obligataires
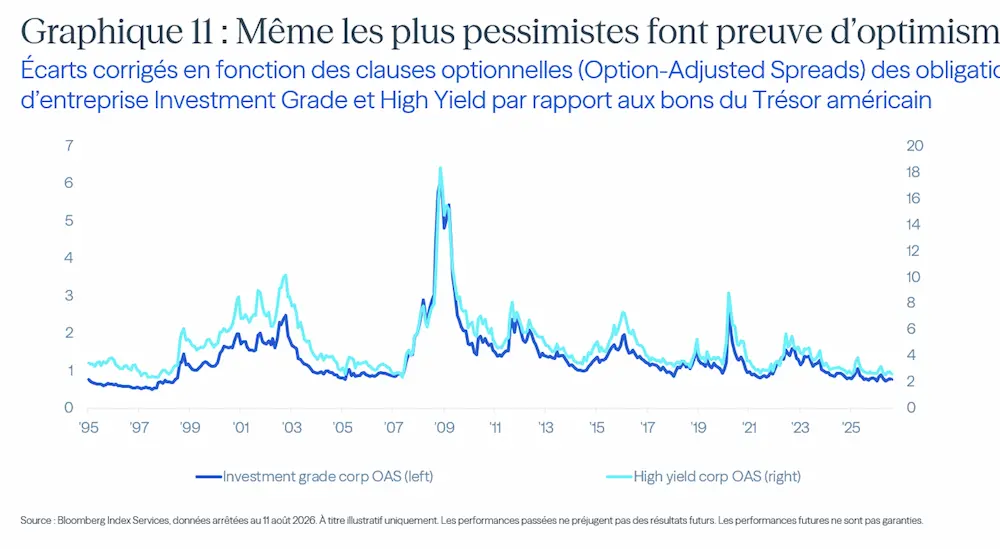
La prime de risque exigée par les investisseurs pour prêter aux entreprises plutôt qu’au gouvernement américain demeure historiquement faible. Les écarts de rendement des obligations de catégorie d’investissement (« investment grade ») par rapport aux bons du Trésor américain se situent actuellement dans le 12e percentile depuis 1995, tandis que ceux des obligations à haut rendement se trouvent dans le 3e percentile (Graphique 11).
Qu’est-ce qui pourrait interrompre ce cycle ?
L’abondance de liquidité se reflète clairement dans les prix des actifs. La vraie question pour les investisseurs est donc la suivante : qu’est-ce qui pourrait réduire cette liquidité et peser sur les valorisations ? Voici cinq risques à surveiller.
1. Une forte hausse des taux d’intérêt
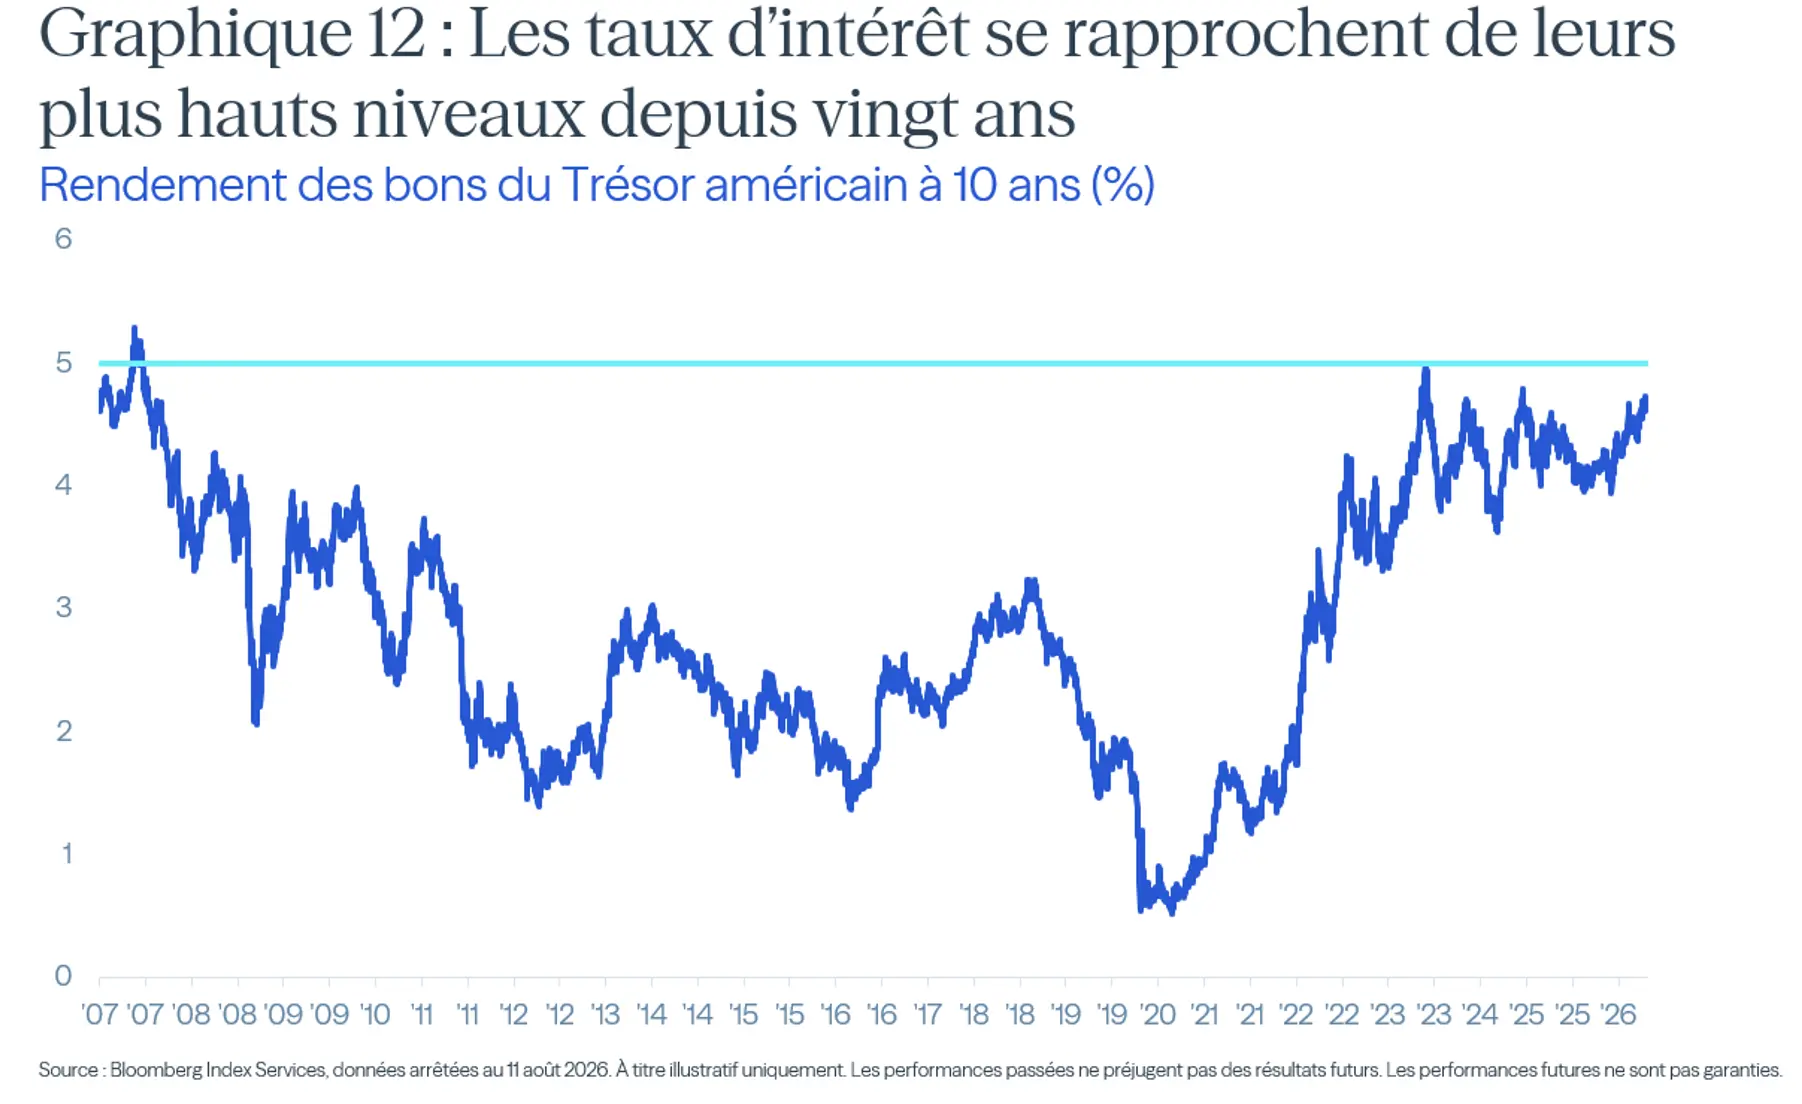
Les déficits élevés, les pressions inflationnistes et les incertitudes liées aux politiques publiques ont poussé le rendement du bon du Trésor américain à 10 ans vers le haut de notre fourchette prévisionnelle de 4,0 % à 4,8 % pour 2026. Si ce rendement dépassait la limite supérieure de cette fourchette pour se rapprocher de 5 %, un niveau proche des sommets observés en vingt ans, nous anticiperions un resserrement significatif des conditions de liquidité dans les marchés et l’économie (Graphique 12).
2. Le retour des droits de douane
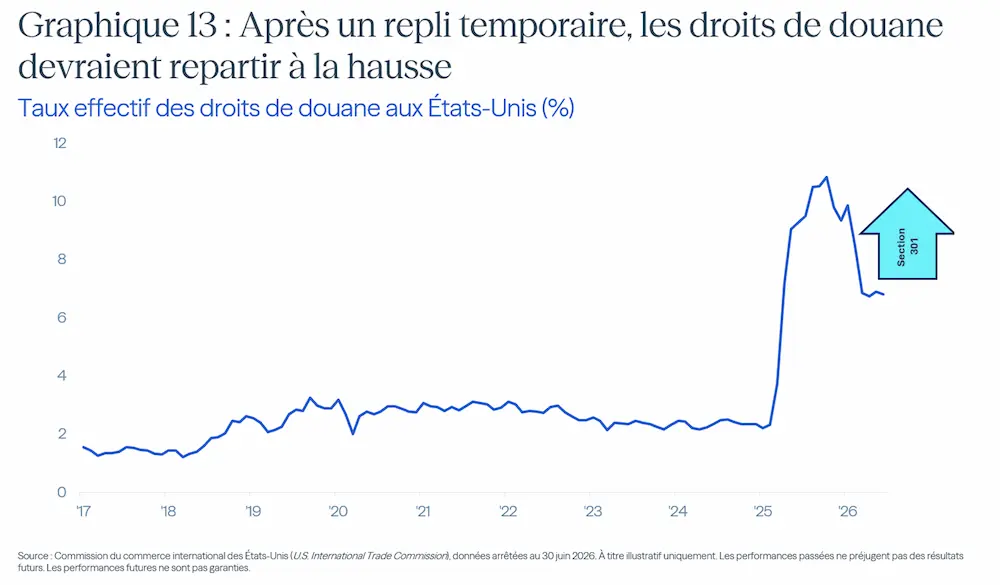
Nous avons évoqué précédemment le soutien temporaire à la liquidité apporté par les remboursements liés aux droits de douane. Toutefois, la dernière vague de droits de douane appliqués au titre de la Section 301 de la loi étatsunienne sur le commerce international devrait ramener les taux effectifs de droits de douane vers les niveaux précédents d’environ 10 %, créant ainsi une nouvelle pression inflationniste pour l’économie (Graphique 13).
3. Le pétrole pourrait forcer la main à la Fed
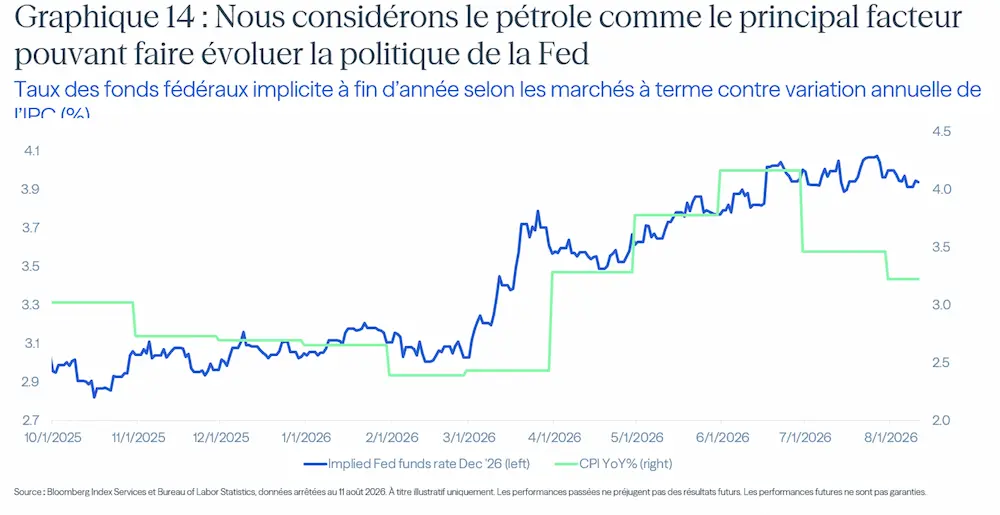
Notre scénario central prévoit que la Fed maintienne ses taux inchangés jusqu’à la fin de l’année. Toutefois, nous estimons que si le prix du pétrole brut restait supérieur à 80 dollars le baril tout au long du mois d’août, la Fed pourrait être contrainte de reprendre un cycle de hausse des taux (Graphique 14).
4. L’effet de freinage fiscal
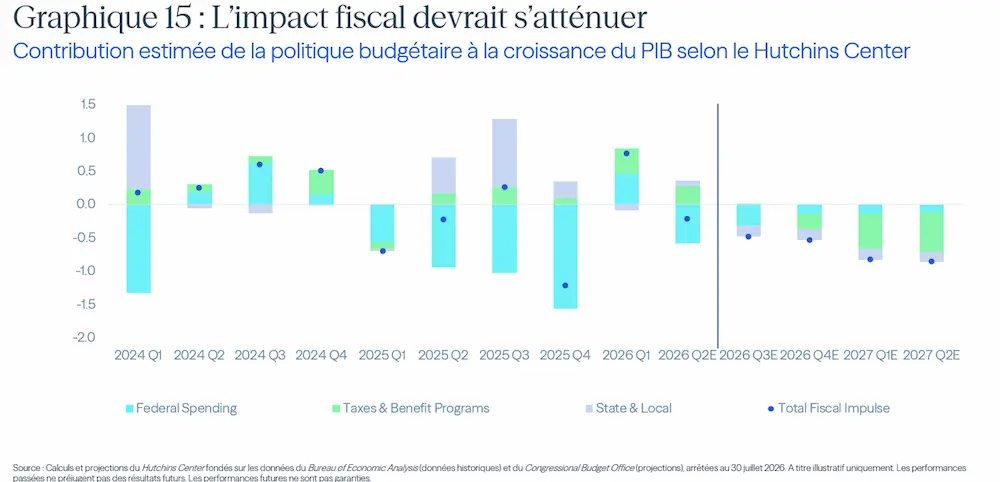
Le Hutchins Center on Fiscal and Monetary Policy cherche à mesurer l’impact des politiques fiscales et des dépenses publiques sur la croissance économique. Selon ses estimations, la contribution budgétaire devrait passer d’un soutien de 0,8 point de pourcentage à la croissance du PIB au premier trimestre à un frein de 0,5 point de pourcentage au quatrième trimestre, avec un impact négatif encore plus marqué en 2027 (Graphique 15).
5. Un ralentissement de la croissance des bénéfices
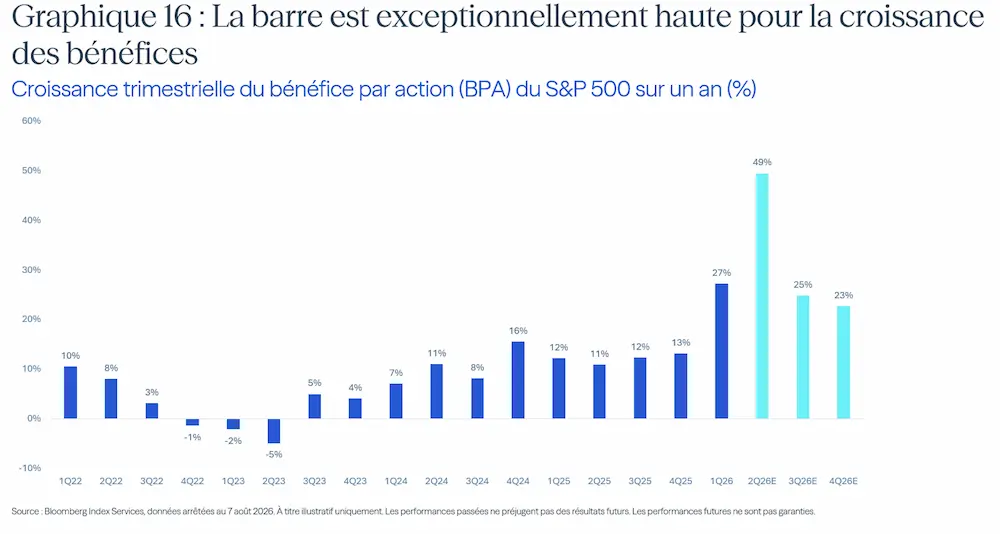
L’enthousiasme des investisseurs a été soutenu en partie par une croissance exceptionnelle des bénéfices. Aidé par plusieurs facteurs ponctuels, notamment les gains liés aux investissements dans l’intelligence artificielle, le S&P 500 est en passe d’enregistrer une croissance de 49 % de son bénéfice par action au deuxième trimestre (Graphique 16). Selon le consensus de marché, cette croissance devrait rester solide mais ralentir progressivement d’ici la fin de l’année (Graphique 16). Si la dynamique bénéficiaire s’essoufflait davantage, il pourrait devenir plus difficile de maintenir les valorisations actuelles et l’appétit pour le risque.
Pour l’instant, la liquidité continue de soutenir les marchés. Toutefois, des valorisations boursières élevées et des écarts de crédit historiquement faibles suggèrent qu’une grande partie de cet avantage est déjà intégrée dans les prix des actifs. Avec une liquidité proche de ses niveaux les plus élevés depuis trente ans, le principal risque est désormais que le vent commence à tourner.
Par iCapital
Lire aussi :
Marchés mondiaux : liquidité record et fracture géographique
Le recours aux liquidités est rarement la bonne réponse face aux événements géopolitiques
Contributeurs
















Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




