
Marché secondaire, accompagnement, nouveau fonds professionnel : PERIAL AM poursuit sa transformation
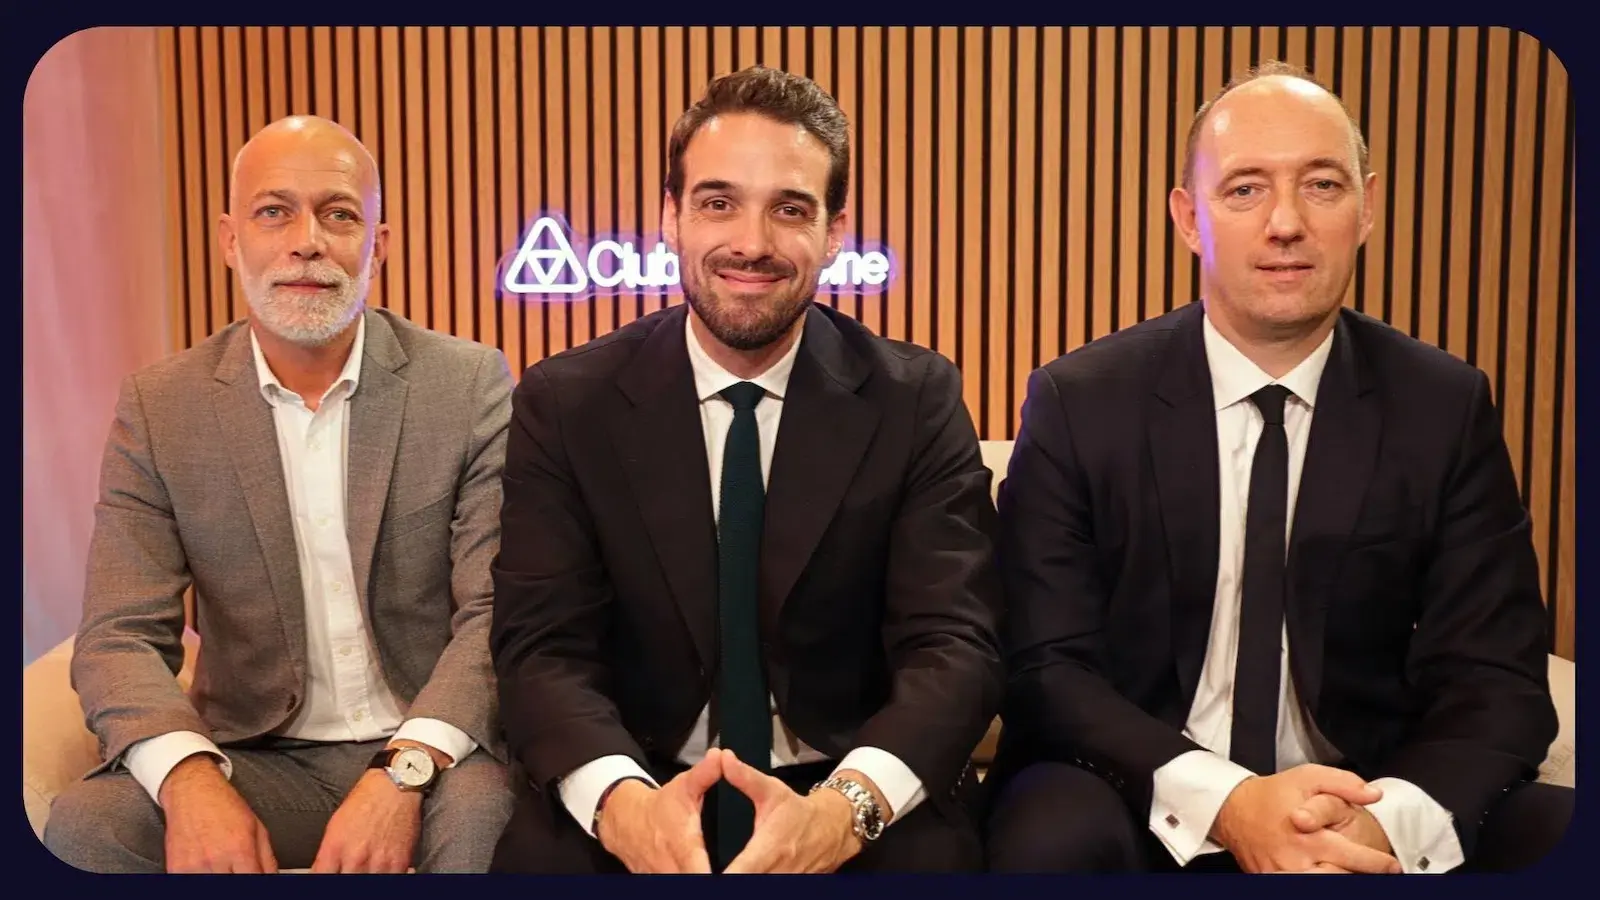
À l’occasion de Patrimonia 2026, Matthieu Navarre, Directeur de l’offre BtoB et Professionnels de PERIAL AM, revient sur les enjeux de liquidité de ses SCPI. Marché secondaire, décotes, cessions d’actifs : quelles solutions la société de gestion met-elle en place pour fluidifier les échanges ? Avec Jérémy Schorr, Directeur Commercial d'Eres et Alexandre Graczyk, Directeur Associé du cabinet Ekko
Pour commencer, un mot de présentation de PERIAL AM, acteur historique des SCPI. Qu'est-ce que ça représente aujourd'hui en quelques mots ?
Matthieu Navarre : En quelques mots, nous pourrions résumer PERIAL AM en quelques chiffres. Ce sont 180 collaborateurs, 60 ans d'existence, environ 6 milliards d'euros d'actifs gérés sur des typologies de fonds qui vont du fonds retail (SCPI), nous allons en parler, jusqu'à des fonds professionnels, club deals. Mais je crois que le plus important, au-delà des chiffres, c'est le virage qui se prend en 2026, puisque PERIAL AM est une maison qui se transforme très fortement et ce sera l'objet de nos échanges.
Jérémy Schorr : Nous constatons aujourd'hui, bien sûr, une phase de réajustement important sur le marché des SCPI en termes de valorisation, en termes de liquidité. Quel horizon vous voyez pour une sortie de crise, Matthieu ?
Matthieu Navarre : D'abord, nous pouvons nous dire plusieurs choses. Nous avons un marché immobilier qui est extrêmement perturbé. Les remontées de taux récentes emportent une pression continue sur la prime de risque immobilière et donc une incapacité entre les acheteurs et les vendeurs à se rencontrer. Ça, c'est le marché immobilier. Ce qui fait que nous avons des volumes transactionnels qui sont historiquement faibles. Du côté du marché des SCPI, finalement, ce que nous pouvons nous dire, c'est que nous avons un marché qui est absolument disparate. Nous entendons souvent parler de concentration de la collecte. Ce qui me marque le plus, c'est finalement la disparité. Nous avons largement échangé sur les matchs entre les jeunes et puis les plus anciennes SCPI. Aujourd'hui, nous constatons une chose, c'est qu'y compris chez les jeunes, beaucoup ne trouvent pas leur marché. Donc la sortie de crise, il est difficile de répondre. Je n'ai pas de boule de cristal. Mais la première chose, c'est qu'elle est forcément liée aux taux directeurs aujourd'hui et à ce que nous retrouvions une prime de risque immobilière. Premier élément. Et donc, il faut que l'immobilier se décompresse. Il faut que nous réussissions finalement à retrouver un marché liquide, transactionnel, fiable, où nous ayons un lien avec les locataires qui soit plus apaisé et plus aisé. Et puis, il y a un marché des SCPI qui doit évoluer dans le bon sens. Et ça passe par traiter les fonds les plus anciens, notamment.
Alexandre Graczyk : Rentrons un peu en détail sur deux de vos véhicules. Vous avez suspendu la variabilité de PERIAL O₂ et PERIAL Grand Paris. Qu'est-ce qui vous permet de penser que ce problème est temporaire plutôt que structurel ?
Matthieu Navarre : Effectivement, la suspension de variabilité, nous l'avons décidée en tout début d'année. Je l'évoquais, beaucoup de changements chez PERIAL AM, beaucoup de changements humains, dans les méthodes et dans la transparence que nous voulons apporter au marché. Il y avait un vrai sujet avec ces deux fonds qui, quand bien même ils avaient corrigé en 2023, puis affiché une stabilité dans les valeurs, se retrouvaient avec un déficit notoire de liquidité. Il n'y avait pas de liquidité. Un peu moins de 10 % de parts en attente sur l'un, 7 % sur l'autre. Et la vraie question que nous nous posons quand nous sommes gérants de fonds immobiliers, c'est que quand nous n'avons pas de liquidité, il est très difficile de gérer le parc immobilier sans être lié aux contraintes réglementaires qui nous imposent, notamment, de doter un fonds de remboursement et donc de venir céder des actifs qui ne sont pas forcément les bons, pas forcément de la bonne manière, pas forcément au bon moment. Donc, nous avons suspendu la variabilité. La suspension de variabilité emporte deux choses. La première, c'est que nous créons finalement une liquidité pour les associés qui sont désireux de sortir mais avec la contrepartie de sortir avec une sacrée décote puisque l'acheteur naturellement veut acheter lui de manière très, très décotée avec des rendements bien supérieurs. Mais surtout, ça nous donne le temps. Ça nous donne le temps de gérer l'immobilier. C'est une mise sous cloche. Et ce que nous avons fait, c'est de communiquer au marché les objectifs immobiliers que nous nous donnions et qui sont de quatre ordres. Les arbitrages, il faut arbitrer massivement. Il faut céder les actifs sur lesquels nous avons déjà réalisé un travail d'asset management, qui sont cessibles. Il faut dégager du cash dans le fonds. Il faut relouer, renouveler et travailler sur la dette. Donc la sortie et l'horizon sont difficiles à donner. L'histoire des suspensions de variabilité, ce n'est pas une découverte. Chez PERIAL AM, elle a déjà été vécue entre 2007 et 2015, ça avait duré 7 ans. En tout cas, ce marché secondaire est lié aux résultats de ce plan d'action immobilier. Je le dis différemment, il n'y a pas de marché secondaire sans un plan d'action immobilier. Marché secondaire, ce n'est pas que de la liquidité.
Jérémy Schorr : Justement, oui, sur ces deux véhicules, PERIAL O₂ et PERIAL Grand Paris, quels sont les volumes de transactions sur le marché secondaire aujourd'hui et jusqu'où vont les décotes ?
Matthieu Navarre : Alors, ils sont faibles, mais en croissance. Sur les volumes, aujourd'hui, nous sommes, les deux fonds confondus, un peu en dessous de 1 M€. Il y a plusieurs choses intéressantes que nous pouvons nous dire. La première, c'est que nous avons 10 % des associés qui étaient présents et demandeurs de sortir avant la mise en place du marché secondaire qui ont reproduit un ordre une fois le marché secondaire installé. Donc 10 %, ça m'emmène aujourd'hui avec une capitalisation en attente de sortie sur le marché secondaire autour de 1 % sur chaque fonds. Alors pourquoi sommes-nous passés de 10 à 1 ? Forcément, parce que c'est extrêmement dissuasif de se dire que d'un seul coup, je dois perdre en valeur si je dois sortir. Les volumes de transactions sont un peu inférieurs à 1 M€ globalement. Les deux fonds confondus. La raison est la suivante. C'est que l'acheteur attend plutôt des décotes autour de 40 % par rapport à la valeur de réalisation. Lorsque le vendeur, quant à lui, est plutôt autour de 30 %. Donc, nous avons un travail à faire au-delà de l'immobilier. Un travail à faire sur la capacité à rassurer l'acheteur sur les loyers futurs et des loyers planchers et emmener le vendeur à désirer peut-être un petit peu moins s'il souhaite céder. Et juste un point, c'est très important, le dividende, la capacité de la société de gestion, non pas à s'engager sur un dividende, mais à calculer le niveau plancher. C'est aussi ce que nous avons fait, c'est de nous dire que si le dividende continue à baisser jusqu'à fin 2027, nous souhaitons que le marché le sache et puisse informer ses clients sur la SCPI, en se disant : voilà ce que sera le niveau plancher. Sinon, il n'y a pas de marché secondaire, je ne peux pas acheter.
Alexandre Graczyk : J'en profite sur PERIAL O₂. Nous notons qu'il y a, chiffre à consolider, mais 84,6 % de taux d'occupation financier et 3,8 années de durée moyenne des baux. À quel moment considérez-vous que cette vacance devient vraiment problématique ?
Matthieu Navarre : TOF, taux d'occupation financier. Le TOF est relativement bas et pour deux raisons. Je dirais qu'il y a naturellement le phénomène lié à l'exposition bureau et qui est lié au phénomène télétravail que nous avons moins aujourd'hui, mais que nous avions il y a quelques années. Et nous avons un deuxième phénomène aujourd'hui, qui est lié au contexte du marché : il est beaucoup plus difficile de renouveler des baux, de relouer des actifs vacants. Donc nous avons ce double phénomène qui s'impose à nous aujourd'hui, avec une grande disparité dans les bureaux, évidemment, selon leur typologie, selon leur surface, selon leur positionnement. Donc je n'aurais pas forcément un taux magique à donner. Nous, ce que nous observons, c'est qu'aujourd'hui, nous relouons des surfaces qui sont bien plus petites que ce que nous étions capables de relouer il y a quelques années. Donc le travail d'asset management, finalement, porte sur un grand nombre de dossiers pour arriver au même résultat. Donc l'augmentation du taux d'occupation financier va passer par des cessions d'actifs, cessions d'actifs vacants, majoritairement, sur lesquelles nous espérons, et nous communiquerons dessus, ne pas être trop dégradés par rapport aux valeurs d'expertise. Et ça, on sera totalement transparent. Mais ça doit passer par des cessions. Nous parlons de PERIAL O₂. Nous avons un objectif de cession, en tout cas pour 2026, de 200 M€ (non garanti).
Jérémy Schorr : Oui, sur la liquidité, toujours, pardon d'insister là-dessus, mais c'est un élément qui est primordial aujourd'hui, à la fois pour les épargnants et pour les CGP. Aujourd'hui, justement, qu'est-ce que vous avez mis en place, vous, concrètement, pour structurer ce marché secondaire ?
Matthieu Navarre : Le marché secondaire est totalement encadré réglementairement, c'est-à-dire que PERIAL AM n'a rien inventé. Un marché secondaire, ce n'est ni plus ni moins qu'appliquer des règles de SCPI à capital fixe. Donc, nous avons mis en place tout un accompagnement, évidemment, autour de cela, que ce soit un accompagnement digital, dans la communication, dans les outils digitaux qui n'existaient pas sur le marché pour pouvoir passer facilement des ordres à l'achat comme à la vente et donc faciliter au mieux finalement l'ordre du vendeur et l'ordre de l'acheteur. Donc ça, c'est complètement en place et je pense que nous sommes les seuls à avoir mis autant d'outils en place et à disposition, d'ailleurs, des CGP. Peut-être que nous pouvons nous poser la question en revanche ensemble de se dire qu'y compris le marché secondaire nous sommes en train d'utiliser des outils pour créer de la liquidité sur le marché des SCPI qui datent d'une époque où les SCPI ne faisaient que collecter. Est-ce que ces outils sont vraiment en adéquation avec notre marché ? Lorsque je vois qu'au deuxième trimestre, il y a plus de 40 SCPI qui sont totalement illiquides, est-ce que nous ne devrions pas, et en tout cas, c'est une des missions que nous allons essayer de nous donner, de réfléchir, y compris avec nos autorités de tutelle, à moderniser les règles de liquidité, à moderniser les outils de liquidité pour aller peut-être même au-delà du marché secondaire ?
Alexandre Graczyk : Nous allons parler un petit peu de PERIAL Opportunités Europe. Et donc, vous avez renforcé votre diversification européenne sur ce véhicule. Est-ce que c'est une stratégie long terme ou une stratégie plutôt opportuniste du moment, considérant qu'il y a d'autres concurrents qui sont sur ce segment-là. Quelle est votre vision là-dessus ?
Matthieu Navarre : Pour nos auditeurs, PFO, c'est PERIAL Opportunités Europe. C'est un fonds dont il faut comprendre l'histoire pour comprendre aujourd'hui les expositions. C'est un fonds qui a quasiment 27 ans d'âge et qui a eu plusieurs vies. Une suspension de variabilité, on le citait, un retour à la variabilité avec un travail immobilier réalisé. Ce n'est pas une première. Les échanges que nous avons démontrent que la suspension de variabilité n'est pas une première sur le marché. C'est un fonds qui a des rendements historiques, un taux de distribution historique autour de 5,75 % et qui s'est ouvert à l'Europe à partir de 2015, globalement. Évidemment, effet d'opportunité, c'est-à-dire que l'Europe présente une profondeur de marché qui est tout à fait extraordinaire. Nous continuons à investir en Europe, notamment parce que nous voyons un marché français qui est aujourd'hui contracté, qui est plus difficile d'accès. Nous parlons de 8 milliards d'euros de transactions au premier semestre, mais dont un portefeuille de 2 milliards d'euros acquis par Blackstone. C'est un plus bas historique sur les 20 dernières années. Et donc, l'Europe, un… c'est une profondeur de marché. C'est une relation aux baux et aux actifs qui est tout à fait différente. Et sur le portefeuille de PERIAL Opportunités Europe, c'est 40 % de l'exposition. Nous allons continuer à la renforcer pour les raisons que je viens d'évoquer. En revanche, nous n'arbitrerons pas massivement la France pour investir en Europe. Et pour une raison simple, c'est qu'une SCPI qui a quasiment 30 ans d'existence embarque des plus-values latentes extrêmement importantes. Donc ça, nous voulons le conserver. Nous voulons conserver ces actifs historiques dans le portefeuille.
Jérémy Schorr : Oui, vous avez évoqué en introduction aussi le fait que vous fassiez aujourd'hui des fonds professionnels. Alors je crois que vous sortez un nouveau fonds sur la micro-hôtellerie à Paris. Pourquoi cette stratégie d'investissement maintenant et de quoi s'agit-il exactement ?
Matthieu Navarre : Alors pourquoi le FPCI ? Pourquoi le fonds professionnel ? D'abord parce que ça ne vient pas en contradiction avec notre mission première qui est de nous occuper des fonds les plus anciens de la gamme. Et ça, c'est vraiment le mandat que nous avons, que la nouvelle direction de PERIAL AM a. C'est d'apporter de la transparence et des explications sur les actions immobilières que nous menons sur les plus anciens fonds. Le FPCI, ce sont des investisseurs différents. C'est une temporalité et des acquisitions tout à fait différentes. Et comme nous venons de le dire, là, nous avons lancé un FPCI qui vient dans la foulée, d'une part, d'un premier fonds professionnel que nous avons lancé, qui a capté quelque 30 M€ d'actifs sur du repositionnement d'actifs à Paris et en Île-de-France. Et donc, nous restons dans cette veine, mais sur une thématique un petit peu différente, qui est celle de la micro-hôtellerie. La micro-hôtellerie, c'est quoi ? C'est de l'hôtellerie haut de gamme, qui diffère de l'hôtellerie traditionnelle de par l'expérience, d'une part, et de par le rapport à la surface au mètre carré, d'autre part. Ce que nous allons faire avec ce fonds professionnel, c'est que nous allons acheter des actifs à Paris intra-muros, entre le 1er et le 9e arrondissement, et les arrondissements prime, des actifs de bureaux et de commerce que nous transformons en micro-hôtels. Grande particularité, nous le faisons murs et fonds. C'est un FPCI 150-0 B ter que nous venons de lancer et qui rencontre déjà un vif succès.
En complément, retour sur le teaser Patrimonia de Perial AM, publié le 3 septembre 2026 :
À l’approche de Patrimonia 2026, Matthieu Navarre, Directeur de l’offre, Direction des Partenariats BtoB et Institutionnels de PERIAL Asset Management donne rendez-vous aux professionnels de la gestion de patrimoine pour échanger sur la transformation de la société de gestion et le lancement de son nouveau véhicule professionnel.
C'est toujours très important d'être présent à Patrimonia. D'abord, c'est un moment d'échanges, c'est l'occasion d'écouter nos partenaires, être alerte quant à leurs attentes, quant à l'évolution du marché. Et puis surtout, pour PERIAL Asset Management, c'est l'occasion de faire part de ce que nous mettons en place, des transformations que nous menons pour la société de gestion.
Quelle sont les actualités de PERIAL AM ?
La première grande actualité, naturellement, c'est la transformation qui se poursuit chez PERIAL Asset Management. Nous faisons naturellement évoluer l'offre, les méthodes, la manière d'accompagner nos partenaires. Alors, on ne réécrira pas l'histoire, la trajectoire des fonds historiques de PERIAL, mais on fait évoluer les méthodes et la manière d'accompagner nos clients historiques. La deuxième grande actualité, c'est le lancement d'un second opus professionnel. Nous clôturons actuellement PERIAL Next Value, sur lequel nous avons capté quelque 15 millions d'euros, et nous lançons un deuxième opus sur une thématique que nous annoncerons à Patrimonia, plutôt innovante, autour de la micro-hôtellerie. On en parlera sur le stand.
Le chiffre clé de PERIAL AM
Un chiffre à retenir : 60, l'anniversaire de PERIAL, mais qui sonne surtout comme un point d'étape absolument clé pour que PERIAL puisse se tourner vers l'avenir aux côtés de ses partenaires.
Où et pourquoi rencontrer PERIAL AM sur Patrimonia ?
Notre mandat aujourd'hui est très clair : il est moins de promettre que de se transformer et, en quelque sorte, clarifier les situations, notamment sur les fonds les plus anciens de PERIAL. C'est servir nos partenaires. Donc venir nous voir sur le stand J10 c'est l'occasion d'avoir une discussion extrêmement directe, de venir chercher les infos précises et d'évoquer finalement toute la transformation que nous menons pour la société de gestion.

Contributeurs






Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




