Le risque politique français fait son retour en force
Par Vega IS
Comme au cours des deux précédents exercices, l’adoption du budget de l’État français et de la Sécurité sociale va faire l’objet de débats au sein d’une Assemblée nationale sans majorité. Les résultats semblent d’autant plus incertains cette fois-ci que le processus, initié début octobre par la présentation au Parlement des PLF et PLFSS du gouvernement, précède une échéance électorale majeure. Les socialistes pourraient ainsi être moins enclins à réitérer les négociations de l’an dernier.
L’objectif d’un maintien du déficit public inférieur à celui de 2025 (5,1 % du PIB) pourrait s’en retrouver menacé. En cas d’absence de consensus, l’application de la loi spéciale provoquerait une détérioration du déficit d’au moins 0,5 %, a déjà prévenu l’Inspection générale des finances publiques.
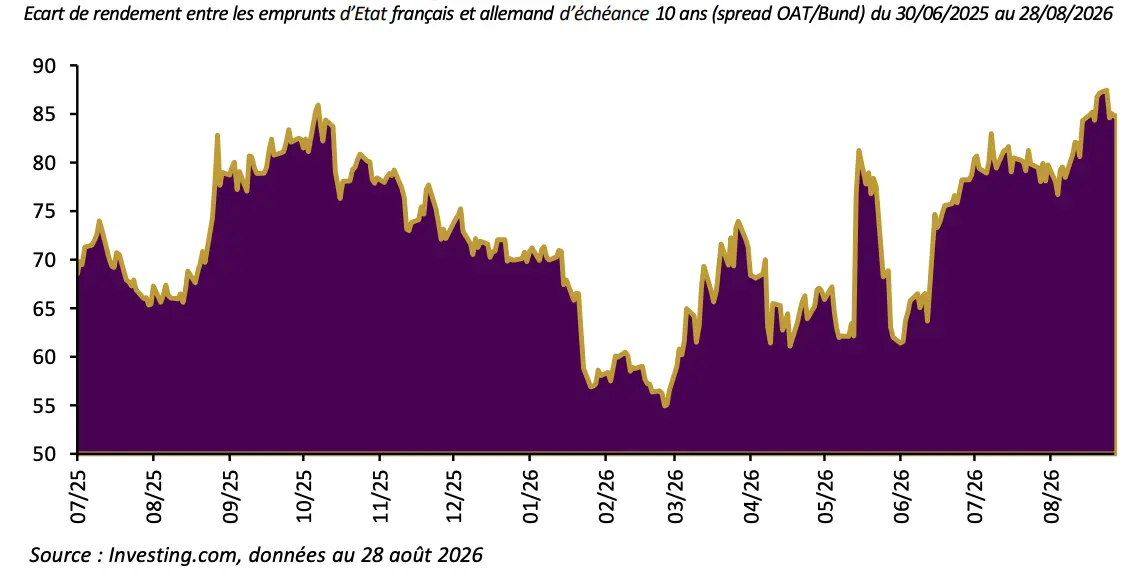
Sur les marchés obligataires, depuis que la BCE a mis fin à ses programmes de rachats d’actifs en 2022, l’incertitude politique pèse de plus en plus sur leur évolution. Ainsi, face aux difficultés à venir, la prime de risque sur l’emprunt d’État français tend à augmenter depuis début juin avec un spread OAT/Bund qui tourne désormais autour de 85 points de base.
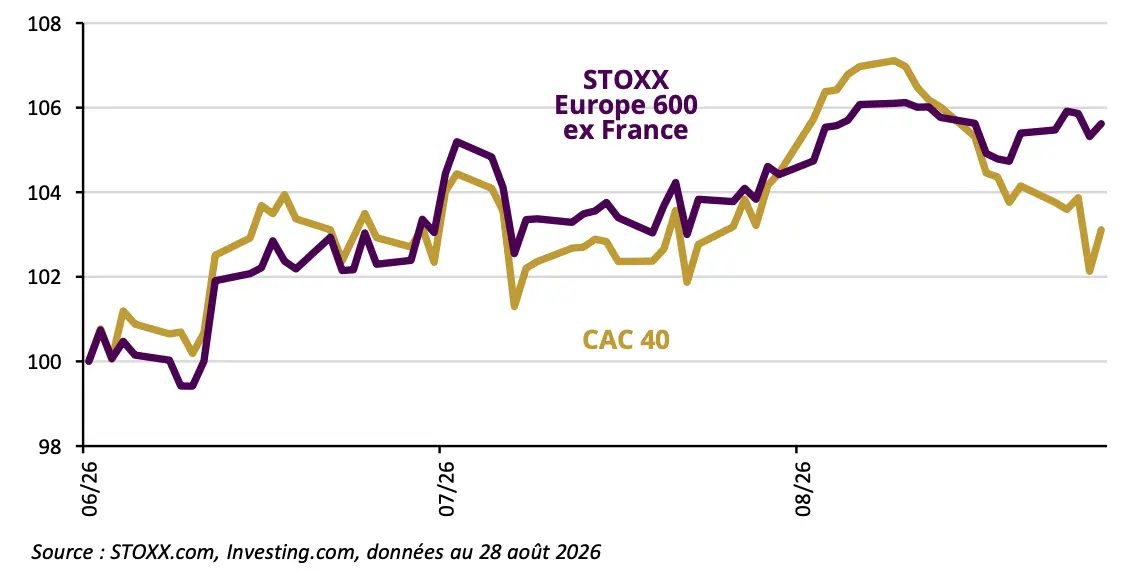
La défiance envers la France se matérialise depuis plus récemment sur les marchés d’actions, alors que le gouvernement semble notamment prêt à reconduire la contribution exceptionnelle sur les bénéfices des grandes entreprises. Avant cela, la saison des publications de résultats au titre du 2e trimestre leur avait été plutôt favorable.
Écart de rendement entre les emprunts d’État français et allemand d’échéance 10 ans
Les effets ont mis plus de temps à se matérialiser sur les marchés d’actions
Les résultats du 2e trimestre sont plutôt favorables pour les sociétés françaises
Croissance estimée des bénéfices par action du 2e trimestre 2026 des sociétés du STOXX Europe 600, en glissement annuel, par pays :
- Pologne : 142 %
- Autriche : 81 %
- Norvège : 65 %
- Portugal : 56 %
- Pays-Bas : 55 %
- France : 48 %
- Royaume-Uni : 27 %
- Finlande : 26 %
- Belgique : 26 %
- STOXX Europe 600 : 24 %
- Espagne : 21 %
- Suède : 15 %
- Allemagne : 13 %
- Italie : 9 %
- Suisse : 6 %
- Danemark : -8 %
- Irlande : -33 %
Source : LSEG I/B/E/S, données au 27 août 2026.
Cette nouvelle remontée de la prime de risque française fait écho aux tensions déjà observées un an plus tôt, lorsque l’incertitude politique et budgétaire avait également provoqué un élargissement du spread entre l’OAT française et le Bund allemand. Rétrospective publiée le 3 Sept. 2025 :
L'écart de taux entre l’OAT française et le Bund allemand illustre la nervosité croissante des marchés face au risque politique français. Depuis l’annonce de la dissolution de l’Assemblée nationale le 9 juin 2024, le spread s’est nettement élargi, atteignant 79 points de base au 1er septembre 2025. Ce niveau reste proche des pics enregistrés lors des crises politiques précédentes, comme la chute du gouvernement Barnier. Pour les investisseurs, il traduit une décote persistante de la signature française, considérée comme plus risquée que celle de l’Allemagne.

L’impact direct de l’instabilité politique
À une semaine du vote de confiance qui déterminera l’avenir du gouvernement Bayrou, les investisseurs redoutent un nouvel épisode de volatilité. Un franchissement du seuil symbolique des 100 points de base est désormais envisagé si le gouvernement venait à tomber. Les taux français à 10 ans ont déjà progressé de 3,44 % à 3,53 % en l’espace d’une semaine, renforçant la prime de risque exigée pour détenir la dette française. Cette tension sur l’OAT s’est propagée aux autres dettes souveraines fragiles de la zone euro, en particulier l’Italie.
La réaction de la Banque centrale européenne
Face à cette situation, la présidente de la Banque centrale européenne, Christine Lagarde, a tenu à souligner la vigilance de l’institution. Selon elle, « les développements politiques ont un impact évident sur l’économie, sur l’appréciation par les marchés financiers des risques-pays et par conséquent sont préoccupants pour nous ». La BCE redoute une fragmentation de la zone euro, rappelant que la stabilité financière de l’ensemble dépend en partie de la trajectoire de la dette française, premier émetteur souverain de la zone euro en 2025.
BCE : Lagarde juge la situation française préoccupante mais défend la solidité bancaire
Banques et marchés financiers en première ligne
Les turbulences se traduisent déjà sur les marchés actions. Le CAC 40 a reculé de 3,3 % sur une semaine, une correction plus marquée que celle du DAX allemand ou des indices paneuropéens. Les banques françaises, particulièrement exposées à la dette souveraine nationale, ont subi de lourdes pertes boursières, effaçant près de 10 % de capitalisation depuis l’annonce du vote de confiance. BNP Paribas, Société Générale et Crédit Agricole sont directement affectées par la perception du risque politique, même si leur diversification géographique limite partiellement l’impact.
Une menace pour la notation souveraine et bancaire
La perspective d’une dégradation de la note souveraine française par les agences de notation plane désormais sur les marchés. Une telle décision aurait des conséquences immédiates sur le coût de financement de l’État et, par contagion, sur celui des grandes banques et assureurs tricolores fortement investis en dette publique. Les analystes soulignent que l’enjeu est autant financier que psychologique : le climat politique peut peser sur le sentiment des investisseurs, accroître le coût des capitaux propres et accentuer la décote de la « marque France ».
Une rentrée décisive pour la stabilité financière
À la veille d’un vote de confiance crucial, la France se retrouve dans une situation délicate. Le spread OAT-Bund, baromètre de la confiance des investisseurs, illustre la fragilité d’un pays dont la dette est scrutée par les marchés et par ses partenaires européens. Si les tensions persistent ou s’aggravent, le risque d’une spirale négative entre instabilité politique, hausse des coûts de financement et pressions sur le secteur bancaire pourrait fragiliser l’ensemble de la zone euro. La prochaine décision de l’agence Fitch, attendue le 12 septembre, sera un test majeur pour l’attractivité de la dette française.
Sources : Les Échos, Bloomberg

Contributeurs





Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le dispositif Jeanbrun est-il boudé par les investisseurs ?
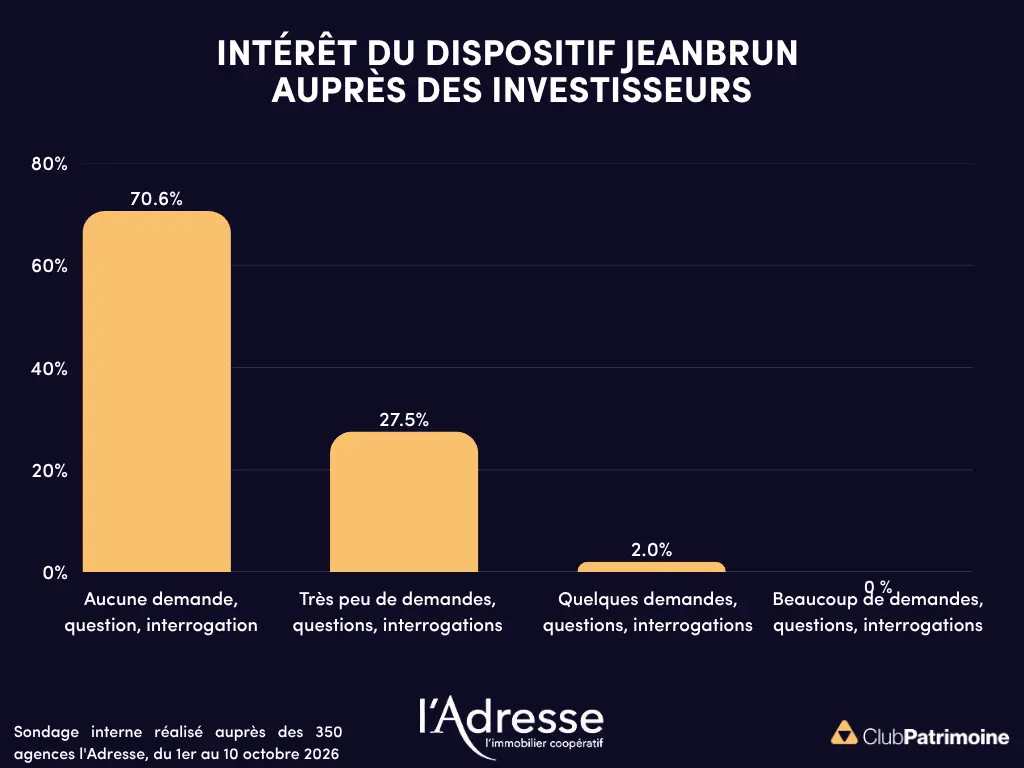
Le dispositif Jeanbrun est-il boudé par les investisseurs ?
Sondage l’Adresse : 98 % des agences ont peu ou pas de demandes sur le dispositif Jeanbrun, aucune vente réalisée et une note moyenne de 3,46/10.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.