Private Equity : la hausse des taux menace-t-elle les performances ?
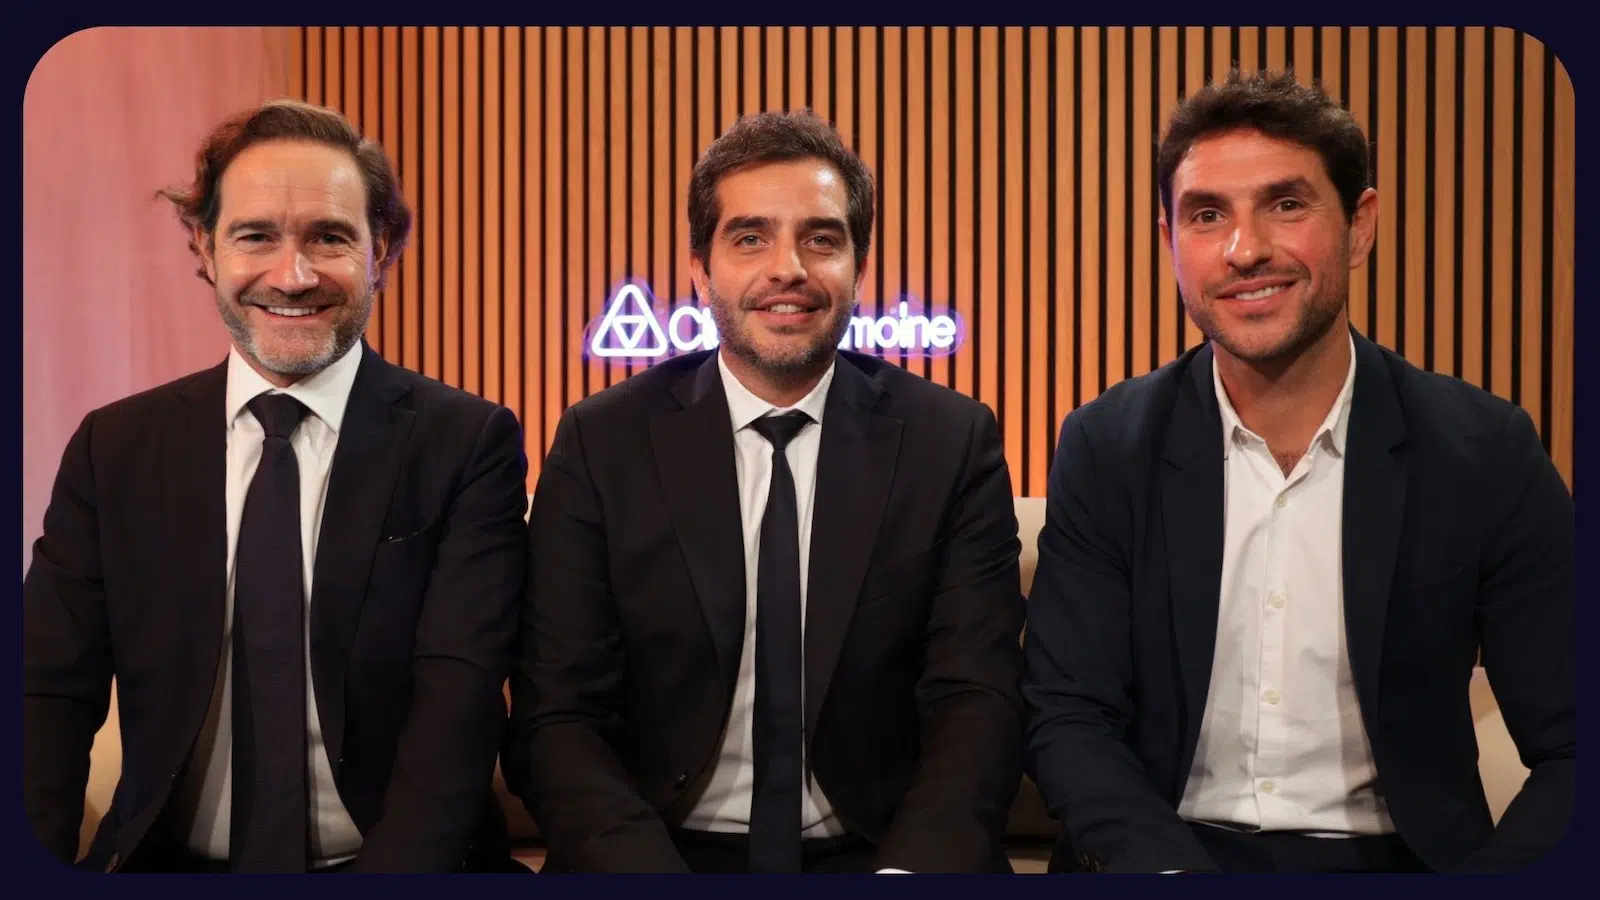
La remontée des taux pèse sur les valorisations et complique les cessions, mais peut également créer des opportunités d'investissement. À Patrimonia 2026, Thibaut Mortelecq, Directeur du développement d'Altaroc, analyse les conséquences de cet environnement sur les portefeuilles de private equity. Avec Sevda Koseoglu, Directrice de la gestion d'actifs du groupe Euodia et Cyrille Brengues, Président d'Office Experts Patrimoine.
Avant toute chose, petite présentation d'Altaroc, en quelques mots.
Thibaut Mortelecq : Alors, en quelques mots, Altaroc, c'est une société de gestion de private equity. Notre objectif, c'est de créer des solutions autour du private equity, private equity institutionnel au service des CGP, banquiers privés, multi-family offices pour des investisseurs privés.
Sevda Koseoglu : Pourquoi un CGP devrait choisir Altaroc plutôt qu'une autre société de Private Equity ?
Des solutions de private equity adaptées aux objectifs patrimoniaux des clients
Thibaut Mortelecq : Pourquoi Altaroc plus qu'une autre société de gestion ? Je ne vais pas parler des autres sociétés de gestion. Je vais rester sur Altaroc. Nous, l'idée était d'offrir à un client privé, et venant en plus de la gestion privée moi-même, des solutions qui répondent à des objectifs patrimoniaux. C'était de dire comment on peut apporter l'expertise d'un institutionnel qui a une équipe relativement staffée en termes de sélection de fonds, direction financière et accès à la classe d'actifs, à faire en sorte qu'un CGP puisse faire à peu près au même niveau d'exigence et de sélection de fonds pour ses clients, à la fois des portefeuilles millésimés, mais aussi de répondre à un objectif patrimonial du client qui est : je veux capitaliser, je veux me créer des revenus, je veux potentiellement transmettre. C'est ça qu'on veut apporter à Altaroc. C'est là où on a de bonnes solutions.
Cyrille Brengues : Avant d'entrer plus en détail dans l'offre d'Altaroc, on a une actualité sur les taux d'intérêt qui montent et qui semblent vouloir continuer à monter. Je voulais savoir si ça avait un impact aujourd'hui directement sur Altaroc et aussi dans votre réflexion sur de nouveaux produits qui doivent être montés.
L'impact la hausse des taux d’intérêt sur la stratégie d’Altaroc et le développement de nouveaux produits
Thibaut Mortelecq : Sachant qu'on fait des produits en equity, c'est pas un impact direct pour nous, puisqu'un produit de dette, automatiquement, est impacté. Ça va avoir un impact, mais à deux niveaux. On va regarder si on est un client qui commence à investir en private equity ou celui qui est déjà investi en private equity. Une remontée des taux, automatiquement, ça impacte les valorisations dans les portefeuilles. Donc, si je suis dans un portefeuille où je suis en phase de cession dans mes portefeuilles, c'est un peu contreproductif pour moi parce qu'automatiquement, j'ai une baisse de valorisation. Donc, si j'ai des sociétés en bonne croissance, si j'attends, je continue à créer de la valeur. Si, au contraire, j'ai une croissance qui est relativement molle, ça va être plus compliqué. Si je me fais l'avocat du diable, si je suis un portefeuille en constitution, je suis en train d'acheter des sociétés, c'est plutôt un vecteur qui peut être intéressant parce que je viens gérer des baisses de valeur et donc ça peut être des points d'opportunité. Donc, ça va dépendre de l'investisseur. Est-ce qu'il a un stock assez significatif de cessions ou est-ce qu'il est en création de portefeuille ? Donc, ça dépendra du segment pour lui.
Lire aussi : Un marché morcelé, mais qui reste attractif
Sevda Koseoglu :
Quels sont les indicateurs qui vous permettent vraiment d'évaluer la création de valeur dans un fonds, quand vous analysez un fonds de private equity ?
Thibaut Mortelecq : On va avoir plusieurs indicateurs, mais je pense que les principaux, nous, on va sélectionner à peu près entre cinq et six gérants par an pour construire nos portefeuilles. Ça fait une écurie, à peu près, si on fait une analogie, entre 30 et 40 gérants. On va les sélectionner avec des objectifs de création de valeur qui vont être souvent liés au secteur d'activité. On va regarder un peu ce qu'on appelle les bridges de performance. C'est-à-dire, j'ai acheté une société 100, je l'ai vendue 200. Cette création de valeur, elle vient de quoi ? Est-ce qu'elle vient de l'amélioration du chiffre d'affaires, de l'amélioration de la marge, d'avoir construit un portefeuille qui est plus établi parce que j'ai consolidé un marché ? Et est-ce que j'ai mon effet de levier qui a contribué positivement ou négativement ? Ce qu'on va regarder chez Altaroc, c'est que la partie création de valeur opérationnelle soit extrêmement forte chez les gérants chez qui on est, parce que très clairement, le marché du private equity a changé. C'était un marché d'ingénierie financière assez balbutiant il y a à peu près 60 ans, avec beaucoup de prises de participation et du build-up. Aujourd'hui, notre sentiment, c'est que si vous voulez être un très, très bon gérant de private equity, il faut connaître extrêmement bien son secteur, il faut pouvoir accompagner la société. On ne peut plus parier sur une baisse des taux, on en parlait tout à l'heure, ou une extension de multiples. Donc, si la société ne sait pas apporter de la valeur ajoutée directement dans la société, nous, c'est un indicateur très fort. Est-ce que ce bridge de performance vient de l'amélioration de la marge, de l'augmentation du chiffre d'affaires et pas de l'ingénierie financière ? Et on retrouve beaucoup ces éléments-là dans des gérants ultra-spécialisés, sectorisés, géographiques, voire sous-secteurs, avec des stratégies très spécifiques.
Lire aussi : Valorisations : un écart avec les marchés cotés qui continue de se creuse
Cyrille Brengues : Vous anticipez un peu ma question parce que finalement, on a une remarque des clients qui nous disent qu'il y a beaucoup de frais dans le private equity. Alors, comment est-ce que vous voulez justifier ces frais ?
Des frais de gestion plus élevés justifiés par la création de valeur et la performance nette
Thibaut Mortelecq : Alors évidemment, avec de la valeur ajoutée. Bien sûr. L'explication des frais, il y a toujours eu des frais plus significatifs en private equity que sur la gestion cotée parce que des frais plus élevés par rapport à quoi ? Souvent, c'est plutôt par rapport à la gestion cotée. C'est beaucoup plus onéreux de gérer un portefeuille non coté. On a moins d'outils qui nous permettent de mutualiser des effets de portage. En plus de ça, un gérant, automatiquement, quand il va lancer un portefeuille, il va acheter des sociétés au fur et à mesure. Sauf que quand il va prendre des engagements auprès de ses institutionnels ou des particuliers, il va facturer sur l'ensemble des sommes qu'il a engagées et non investies.
Donc, on va avoir un poids des frais qui peut être relativement élevé au départ parce que, petit à petit, le gérant va acheter des sociétés. Donc, c'est vrai que les frais peuvent représenter une part significative de la comparaison par rapport aux gestions cotées. Là où il faut regarder, c'est : est-ce qu'ils sont justifiés ? Est-ce qu'ils apportent de la valeur à la construction d'un portefeuille ? Est-ce que la performance nette pour l'investisseur est au rendez-vous ? Donc oui, il faut regarder les frais. À quoi ils servent ? Comment ils sont gérés ? Je ne vais pas rentrer dans le détail, sinon je vais en reparler pendant des heures. Et surtout, la performance triple net à l'investisseur, est-ce qu'elle est au rendez-vous ?
Sevda Koseoglu : Y a-t-il aujourd'hui une thématique ou un secteur que vous trouvez particulièrement sous-estimé par le marché de manière générale ?
Altaroc privilégie les tendances de croissance de long terme aux effets de mode
Thibaut Mortelecq : Non, pas forcément. Et je vais prendre un contre-pied un peu sur cette question-là. Sur le private equity, comme on s'inscrit automatiquement dans du long terme avec des engagements auprès de gérants qui vont créer des portefeuilles sur cinq ans, on a une philosophie très disciplinée. C'est-à-dire : quels sont les secteurs qui nous plaisent avec des vecteurs de croissance qui sont avec de fortes pérennités sur les 10, 15, 20 prochaines années ? Donc, indirectement, les secteurs qui peuvent avoir des effets de mode, c'est des choses qu'on va essayer d'éviter dans le portefeuille parce qu'en termes de points d'entrée, ça peut être intéressant. En tout cas, il va y avoir une demande de l'investisseur, ce qui fait potentiellement matérialiser des prix un peu plus élevés à l'entrée. Mais si dans cinq ans, six ans, sept ans, je dois vendre la société et que c'est plus une activité qui est, entre guillemets, à la mode, je me retrouve dans un contre-cycle. Et donc, c'est pas très intéressant. Typiquement, on va rester dans des secteurs chez nous qu'on considère avec des tendances porteuses suffisamment longues pour qu'on puisse maintenir cette discipline. Donc, typiquement, le secteur de la défense qui a eu beaucoup de mode ou de l'énergie, par exemple, ce ne sont pas des secteurs qu'on va regarder parce qu'il y a un momentum de marché. Il l'est sur quelques mois. Dans la gestion cotée, c'est des choses qu'on peut jouer. Je ne peux absolument pas gérer cette stratégie sur du non-coté.
Lire aussi : L’analyse de l'environnement du Private Equity au T1 2026
En parlant de secteur, vous restez sur les logiciels, je crois, malgré la menace de l'IA. Pourquoi ?
Altaroc maintient sa conviction sur les logiciels métiers malgré les bouleversements liés à l’IA
Thibaut Mortelecq : C'est une très forte conviction qu'on a. On a 50 % de technologie dans nos portefeuilles, mais c'est vrai qu'on a surtout de la tech très professionnelle. Il y a peut-être 80 % de logiciels dans les activités qu'on a... En fait, il y a eu deux effets sur l'IA. Il y a eu une correction très significative sur la partie cotée au début de l'année, qui était très homogénéisée. Il y a deux types de logiciels aujourd'hui que vous pouvez retrouver sur le marché, des logiciels dits verticaux et horizontaux. Verticaux, je suis extrêmement expert de mon domaine, je fais de la paie, je fais de la comptabilité, je fais de la cybersécurité. Et horizontaux, typiquement, je fais des modifications d'images, je fais des traductions, etc. Il y a eu quelque chose d'assez homogène en punition. Automatiquement, on a vu que la partie cotée, les logiciels verticaux se sont plus renforcés les derniers mois. La purge n'est pas au même niveau. Et nous, on a toujours accompagné des fonds qui ont cette spécialité logicielle et même logiciel métier avec des missions relativement critiques au sein des entreprises avec énormément de récurrence. Et l'avènement de l'IA a, bien sûr, un peu bousculé, ça a grippé un peu le marché pendant trois, quatre mois sur les transactions. Mais en fait, on s'en est fait une très belle conviction parce que ce sont des acteurs qui connaissent extrêmement bien le logiciel, qui peuvent être accélérés par le développement, par l'amélioration des coûts, par l'amélioration agentique. C'est-à-dire que le budget humain va aussi être attaqué sur l'utilisation des logiciels. Et pour finir un peu sur cette question, j'adore faire cette analogie. En gros, il faut absolument que vos clients jouent l'IA. Vous avez deux stratégies. C'est un peu comme la ruée vers l'or. Soit vous cherchez l'IA de demain et c'est l'or, soit nous, on cherche plutôt les acteurs qui vont en bénéficier. Donc, c'est plutôt les pelles et les pioches. Donc, on est plutôt ultra-convaincus sur l'IA et on maintient les 50 % de technologies dans nos portefeuilles.
Lire aussi : Faut-il encore investir dans le secteur du logiciel à l'ère de l'IA ?
Cyrille Brengues : Oui, j'avais une question un peu d'anticipation, parce que quand on est CGP, on arrive toujours devant parfois des situations compliquées où on nous dit qu'on aurait pu le prévoir avant. Et moi, j'aimerais essayer d'anticiper en disant : si dans trois ans, quatre ans, cinq ans, on nous dit le private equity, il y a un problème. Qu'est-ce que vous identifiez comme un problème qui pourrait faire créer une baisse importante dans le domaine du private equity ?
Les risques de crise de liquidité et de blocage du financement à long terme
Thibaut Mortelecq : C'est une question compliquée d'anticipation. Mais si je reprends un peu l'histoire, c'est des événements un peu exogènes qu'on a vus, des crises de confiance 2007-2008 où il n'y a plus de possibilité de financement, des éléments un peu exogènes qui grippent complètement le marché, le confinement qui permet d'éviter certaines transactions. Donc, c'est des choses qui pourraient arriver. Là, mécaniquement, le private equity, c'est assez bien géré, ce type de choses, si on considère bien que la partie stratégique, elle est sur du long terme. C'est-à-dire que le client doit bien considérer que c'est un actif qui est dit illiquide. C'est le fonds qui maîtrise la liquidité et de faire en sorte d'avoir suffisamment de portage pour que ça puisse être porté correctement.
Sevda Koseoglu : Vous avez été sanctionné en 2025 par l'AMF. Concrètement, quelles sont les mesures qui ont été mises en place ? Quels sont les changements qui ont été apportés ? Je pense que c'est important de le souligner aussi pour rassurer les clients.
Sanction de l’AMF en 2025 : les mesures mises en place par Altaroc pour encadrer la rémunération des CGP
Thibaut Mortelecq : Je pense que le sujet, c'était principalement sur la rémunération de nos partenaires sur l'accompagnement. Les changements qui ont eu lieu. Donc, l'AMF devrait se prononcer un peu plus en détail. On a travaillé énormément au sujet parce qu'on est dans les premiers sanctionnés, donc il faut savoir un peu mesurer. Donc, on a rencontré l'ensemble de nos avocats, les chambres, la CNCGP, l'ANACOFI, j'en passe et des meilleurs, pour savoir à peu près dans quel positionnement on pouvait accompagner nos partenaires pour sécuriser leur business. C'est-à-dire, d'accord, comment une société de gestion, parce que c'était ça le grief, peut contrôler, peut tracer le fait que vous, au quotidien, vous accompagnez vos clients, vous apportez une valeur ajoutée.
Ce que l'on a mis en place, sans rentrer dans un détail extrême, c'est que vous nous connaissez un petit peu, on a une activité très digitale. Tout se fait en ligne sur notre espace partenaire. On a développé des outils avec des services dits complémentaires qu'on a regardés avec les différentes chambres et nos avocats en disant : est-ce que ce service, on peut considérer qu'il apporte une valeur ajoutée du partenaire à son client ? Typiquement, j'apporte des simulations, je donne des notes macroéconomiques, je parle de la fiscalité. En gros, on met à disposition des outils au service du partenaire, c'est lui qui va les utiliser auprès de ses clients et ça va nous permettre de justifier que vous avez fait votre accompagnement et qu'on va pouvoir vous rémunérer. Donc, ça fait partie des grands chantiers. L'avant-après, je pense que c'est un peu la question et on nous pose beaucoup la question sur Patrimonia. Quelles ont été les avancées d'Altaroc sur les remédiations ?
Voir aussi : Rétrocessions : un tournant pour les pratiques de marché ?
Retour sur le teaser Altaroc pour Patrimonia 2026 :
Altaroc : un 6e millésime Odyssey et une gamme enrichie
À l’approche de Patrimonia 2026, Thibaut Mortelecq, Directeur du Développement d’Altaroc, donne rendez-vous aux professionnels de la gestion de patrimoine sur le stand K34. L’occasion de découvrir les actualités de la société et d’échanger avec ses équipes.
Pour Altaroc, c'est le 5e Patrimonia pour son 5e anniversaire et pour moi, ça va être à peu près le 10e Patrimonia.
Quelle sont les actualités d'Altaroc ?
L'actualité d'Altaroc, c'est notamment le lancement du 6e millésime Odyssey et aussi l'agrandissement de la gamme avec un véhicule evergreen Discovery et une montée en gamme sur les mandats de gestion qu'on appelle Infinity. C'est aussi tout l'accompagnement serviciel qui s'améliore avec notamment l'amélioration du simulateur.
Le chiffre clé d'Altaroc en 2026
Altaroc aujourd'hui, c'est 2 milliards d'actifs sous gestion et 70 collaborateurs.
Je triche un peu, ça fait 2 chiffres. Et on remercie énormément nos distributeurs pour leur confiance et l'ensemble des équipes pour leur engagement.
Où vous retrouve-t-on à Patrimonia ?
On nous retrouve au stand K34 pour bien sûr découvrir le simulateur et découvrir ou redécouvrir l'ensemble de nos solutions sur le travail technique.

Contributeurs

Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.