
Épargne retraite : pourquoi le PER séduit-il toujours plus de Français ?
Avec 12,9 millions de titulaires et 150,4 Md€ d'encours à fin 2025, le plan d'épargne retraite (PER) poursuit sa progression. Il représente désormais 55 % des adhésions aux dispositifs de retraite supplémentaire facultative dans les dernières données consolidées reprises par la Mutualité française. Pourtant, ce placement reste mal connu d'une partie des Français, alors que les inquiétudes sur leur niveau de vie à la retraite persistent.
PER : 12,9 millions de titulaires et 150,4 Md€ d'encours à fin 2025
Lancé en octobre 2019 dans le cadre de la loi Pacte, le plan d'épargne retraite (PER) occupe désormais une place importante dans l'épargne de long terme des Français. D'après les données du ministère de l'Économie reprises par FranceTransactions, le PER comptait 12,9 millions de titulaires au 31 décembre 2025, pour un encours de 150,4 Md€. Ce montant a progressé de 20 % en un an et de 46 % sur deux ans. La dynamique se poursuit en 2026. À fin juin, les PER assurantiels totalisaient 124,8 Md€ d'encours et 8,5 millions d'assurés. Au deuxième trimestre, 229 600 nouveaux contrats ont été souscrits, tandis que les cotisations, hors transferts, atteignaient 3,2 Md€, en hausse de 8 % sur un an. Ces chiffres concernent uniquement les PER assurantiels et ne doivent pas être additionnés aux encours consolidés de l'ensemble des PER.
Épargne retraite : le PER représente 55 % des adhésions aux dispositifs facultatifs
Une étude de la Fédération nationale de la Mutualité française (FNMF), publiée le 5 octobre 2026 et relayée par Boursorama, confirme la progression du PER dans le paysage de l'épargne retraite. En 2019, le PER ne représentait que 3 % des adhésions aux dispositifs de retraite supplémentaire facultative. Cette proportion est passée à 18 % en 2020, 30 % en 2021, puis 49 % en 2022. En 2023, près de 9,5 millions de personnes détenaient un PER, soit 55 % des 17,3 millions d'adhérents à un produit d'épargne retraite recensés dans les données reprises par l'étude. Cette progression s'explique en partie par la réforme des dispositifs d'épargne retraite. Depuis octobre 2020, les anciens produits comme le Perp, les contrats Madelin ou les Perco ne sont plus ouverts à de nouvelles souscriptions. Les transferts et transformations de contrats existants ont donc contribué à la montée en puissance du PER. Le succès de cette enveloppe ne repose toutefois pas uniquement sur ces transferts. Le développement des souscriptions et la progression des encours participent également à sa croissance.
Retraite par capitalisation : comment se répartissent les encours du PER ?
Le PER se décline en trois grandes catégories, qui répondent à des besoins et à des cadres de souscription différents. Le PER individuel représente la majorité des encours, avec 88,5 Md€ à fin 2025, en progression de 21 % sur un an. Il compte plus de 5 millions de titulaires. Le PER d'entreprise collectif totalise 33,86 Md€, en hausse de 22 %. Ce dispositif permet notamment aux salariés de bénéficier de versements volontaires, de l'épargne salariale et, le cas échéant, d'abondements de leur employeur. Le PER d'entreprise obligatoire atteint, pour sa part, 28,04 Md€ d'encours, en progression de 13 % sur un an. Ces trois compartiments participent au développement de l'épargne retraite par capitalisation, en complément du système français de retraite par répartition.
Préparation de la retraite : 60 % des Français craignent des ressources insuffisantes
Malgré la progression du PER, les dispositifs d'épargne retraite restent insuffisamment connus. L'enquête de la Mutualité française, réalisée auprès de 3 000 personnes, fait apparaître que 63 % des répondants déclarent ne pas connaître les dispositifs permettant de préparer financièrement leur retraite. Le PER lui-même demeure relativement peu identifié : seuls 39 % des Français interrogés déclarent en avoir entendu parler. Cette méconnaissance contraste avec les préoccupations concernant le niveau de vie après la cessation d'activité. Dans cette même enquête, 60 % des répondants estiment qu'ils ne disposeront pas de ressources suffisantes pour vivre correctement à la retraite. Le développement du PER intervient donc dans un contexte où la constitution d'une épargne complémentaire prend une place croissante dans les préoccupations patrimoniales.
Contributeurs





Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
L'essor de l'IA provoque-t-il une chute historique des ventes de smartphones
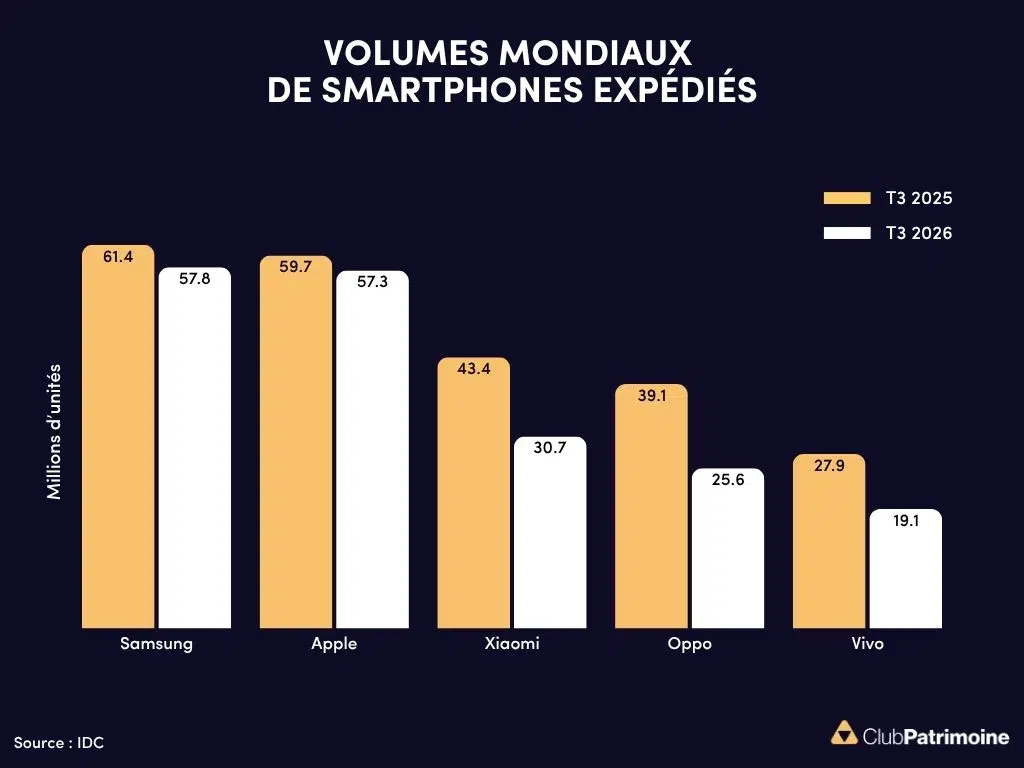
L'IA fait-elle chuter les ventes mondiales de smartphones ?
Les ventes mondiales de smartphones chutent de 22 % au T3 2026. L'essor de l'IA fait flamber les coûts de la mémoire et fragilise les fabricants.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




