Plafond du Livret A relevé : pourquoi l’État mise sur un livret en décollecte ?

Le Livret A est repassé en décollecte en septembre, et le gouvernement choisit pourtant d’en relever le plafond. La raison tient moins aux épargnants qu’aux besoins de l’État : les dépôts financent le logement social, le nucléaire et, demain, l’adaptation au changement climatique. Annoncé le 3 novembre par Sébastien Lecornu, le plafond passera de 22 950 € à une fourchette de 25 000 à 30 000 € en février 2027.
Le Livret A, une ressource pour financer les chantiers de l’État
Les dépôts du Livret A sont en grande partie centralisés par la Caisse des dépôts, qui les prête pour financer des projets d’intérêt général. Historiquement réservés au logement social, ils financent désormais aussi le programme nucléaire, les réseaux d’eau et d’électricité ou la rénovation des collèges et lycées.
Le gouvernement veut aller plus loin. Sébastien Lecornu a cité le financement du « programme d’adaptation au changement climatique du bâtimentaire public, des infrastructures », qu’il présente comme un enjeu « de souveraineté ». Le projet de budget 2027 prévoit déjà qu’un prêt mobilisant l’épargne réglementée finance jusqu’à 60 % de la construction des 6 nouveaux réacteurs EPR2, dans la limite de 60 Md€. Le 2 novembre, un collectif d’élus de gauche, d’associations et de syndicats a demandé le retrait de ce dispositif, craignant qu’il fragilise le financement du logement social.
Relever le plafond pour financer des besoins publics n’a rien de nouveau. Selon l’économiste Philippe Crevel, il était régulièrement revu dans les décennies d’après-guerre, en partie pour garantir des ressources au logement social. Le dernier relèvement remonte à 2012-2013 : le plafond est passé de 15 300 à 19 125 € le 1er octobre 2012, puis à 22 950 € le 1er janvier 2013, soit +50 % en 3 mois. Il n’a plus bougé depuis.
Une ressource qui s’érode depuis 2025
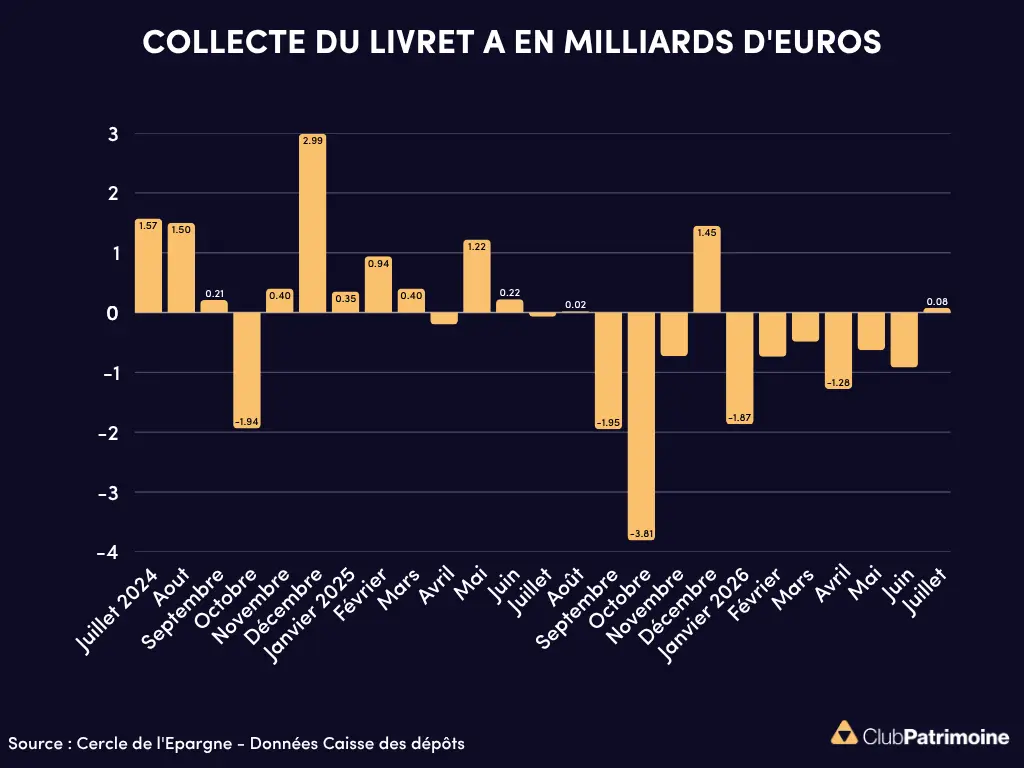
Ces ambitions se heurtent à une collecte en berne. En 2025, le Livret A a connu sa première décollecte annuelle en 10 ans. Au 1er semestre 2026, les retraits nets ont atteint 5,93 Md€, le plus mauvais semestre depuis le début des statistiques de la Caisse des dépôts en 2009. Le livret avait renoué avec une collecte positive en juillet (+80 M€) et en août (+460 M€), à la suite du relèvement de son taux de 1,5 % à 1,7 %. Ce rebond n’a pas duré. En septembre, les retraits ont dépassé les dépôts de 1,52 Md€ sur le Livret A et de 700 M€ sur le LDDS, selon la Caisse des dépôts.
Le Livret A et le LDDS peinent à attirer les épargnants depuis début 2025, date à laquelle leur taux a commencé à baisser, jusqu’à un plancher de 1,5 % début 2026. Capital attribue cette désaffection à une rémunération moins attractive que celle du LEP, du PER ou de l’assurance-vie. L’encours reste toutefois massif : 442 Md€ fin septembre pour le Livret A, et 606,7 Md€ avec le LDDS, un montant stable sur 1 an.
Lire aussi : Livret A : collecte et encours en suivi mensuel pour 2026
Un relèvement annoncé en réponse au groupe Liot
L’annonce est intervenue lors des questions au gouvernement, en réponse à Christophe Naegelen. Le chef de file des députés Liot demandait le lancement d’un grand emprunt national. Son groupe défendait la création d’un « Livret D » rémunéré à 3,5 %, aux intérêts entièrement défiscalisés, destiné à financer la dette.
En réponse, le Premier ministre a annoncé le relèvement du plafond du Livret A, un placement que « près de 83 ou 84 % des Français » détiennent, selon ses mots. La mesure revient de loin : un plafond à 30 000 € avait été adopté en commission des finances mi-octobre, avant d’être rejeté par les députés.
Le taux, second levier pour relancer les dépôts
Le plafond ne sera pas le seul levier. Pour inciter les dépôts, le gouvernement a aussi annoncé une hausse du taux, revu en février en même temps que le plafond. Le taux dépend pour moitié de l’inflation et pour moitié des taux du marché monétaire. En juillet, une inflation hors tabac de 1,52 % en moyenne sur le semestre et un €STR de 1,95 % avaient conduit à le fixer à 1,7 %.
Le calcul de février portera sur la période de juillet à décembre 2026. Les simulations d’experts placent la future rémunération entre 2,3 % et 2,6 %.
Un effet limité pour la plupart des épargnants
Côté ménages, le relèvement du plafond ne concernera qu’une partie des détenteurs. L’encours moyen d’un Livret A était de 7 554 € en 2025, loin du plafond actuel. Mais selon la Banque de France, 15 % des Livrets A dépassaient déjà le plafond en 2025, et ils concentraient 47 % de l’encours total. Par rapport au plafond actuel, le relèvement ouvre 2 050 à 7 050 € de versements supplémentaires, selon le seuil retenu. Philippe Crevel anticipe des transferts d’épargne depuis les livrets bancaires et les dépôts à terme vers le Livret A.
Les règles ne changent pas. Le relèvement se fera « avec la même liberté, avec les mêmes logiques de défiscalisation » : disponibilité permanente et intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux. Le montant exact sera précisé par Roland Lescure, ministre de l’Économie, « dans les semaines qui viendront », après une « dernière concertation » avec les banques et la Caisse des dépôts. Les épargnants au plafond devront attendre sa publication pour réalimenter leur livret. Les intérêts étant calculés par quinzaine, un dépôt effectué juste avant le 1er ou le 16 du mois commence à rapporter plus vite.
Contributeurs





Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.