
L'investissement immobilier en Europe recule au T3 2026
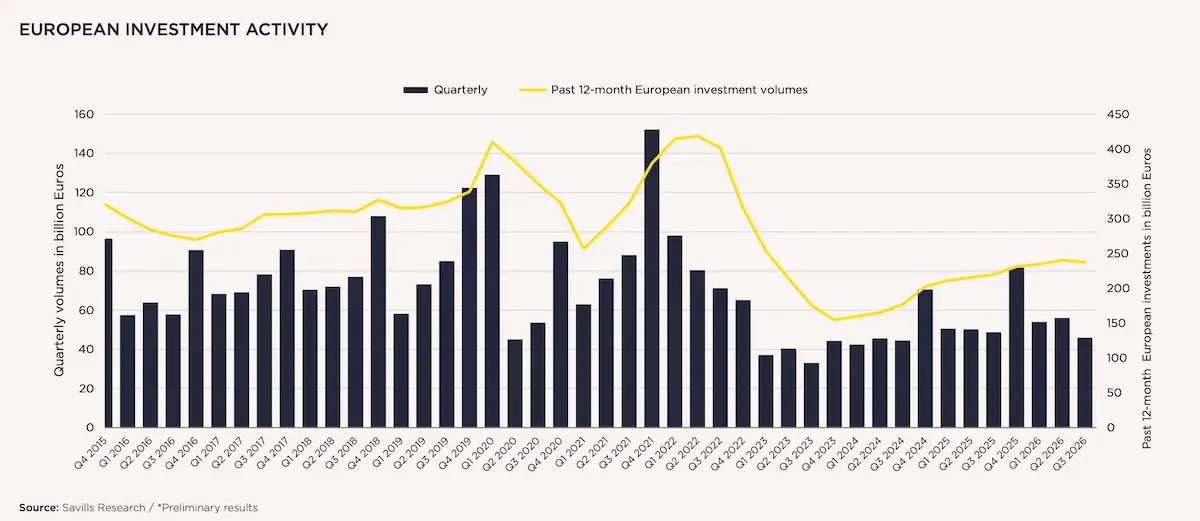
Avec environ 46 Md€, le T3 2026 reste modeste au regard d'un contexte économique plus favorable. Les premières estimations intègrent peut-être une prudence après les récentes décisions de taux.
Un T3 2026 en repli, un cumul annuel toujours en hausse
Les 3 premiers trimestres totalisent 156 Md€, soit 4 % de plus qu'à la même période de 2025. Ce chiffre trimestriel reste modeste au regard d'un contexte économique plus favorable. Les premières estimations intègrent peut-être une prudence après les récentes décisions de taux.
Avec la hausse de 25 points de base des taux de la BCE en septembre, la perspective d'une baisse du coût de l'emprunt, qui soutenait les attentes d'une reprise durable, est devenue moins certaine. Les opérations se poursuivent, mais les décisions prennent plus de temps et l'activité reste concentrée sur les actifs prime.
Le recul des grands marchés freine les volumes européens
Sur 9 mois, les volumes baissent de 8 % sur les 3 principaux marchés : Royaume-Uni, Allemagne et France.
Le reste de l'Europe de l'Ouest recule de 5 %.
La croissance vient d'Europe centrale et orientale (+34 %), des pays nordiques (+25 %) et d'Europe du Sud (+20 %).
Les investisseurs internationaux représentent un peu moins de 45 % des volumes sur la période, un niveau inférieur aux normes historiques. Les 3 grands marchés offrent moins d'actifs de grande taille, ce qui limite les opportunités pour ces investisseurs.
Le résidentiel géré au-delà de 30 % des volumes
Le logement collectif, les résidences étudiantes, les établissements de santé et les résidences seniors devraient peser plus de 30 % des montants investis en Europe sur les 3 premiers trimestres.
Les centres commerciaux et les retail parks attirent de nouveau les capitaux.
Dans les bureaux, la demande se concentre sur les actifs super prime, tandis que la logistique ralentit.
266 Md€ attendus en 2027
Les prévisions ont été abaissées en raison du poids des 3 grands marchés, la France en tête. Les volumes européens sont désormais attendus à 248 Md€ en 2026, soit environ +7 %, puis à 266 Md€ en 2027, soit à nouveau environ +7 %. L'Europe centrale et orientale, les pays nordiques et l'Europe du Sud devraient porter cette progression. Le T4, habituellement dynamique, pourrait profiter des transactions en cours.
Source: Savills
Complément de lecture publié le 24 juillet 2026 :
Investissement immobilier en Europe : les volumes progressent de 6% au T2 2026
Le marché européen de l'investissement immobilier poursuit son redressement. Selon les estimations de Savills, les volumes d'investissement devraient atteindre 53 milliards d'euros au deuxième trimestre 2026, soit une progression de 6 % par rapport à la même période de 2025.
Cette dynamique se retrouve également sur plusieurs marchés nationaux. Au premier semestre 2026, les volumes d'investissement ont quasiment doublé en Pologne (+95 %) et en Finlande (+94 %). Parmi les principaux marchés européens, la Suède (+68 %, à 12,8 milliards d'euros) et l'Espagne (+56 %, à 12,2 milliards d'euros) enregistrent également une forte progression.
Voir aussi : Immobilier européen : le retour progressif des investisseurs ?
Les actifs résidentiels représentent près de 30 % des investissements en Europe
Dans un environnement toujours marqué par la prudence, les investisseurs continuent de privilégier les segments considérés comme les plus résilients. Savills souligne que les secteurs dits « défensifs » restent les plus recherchés grâce à la solidité de leurs fondamentaux locatifs.
Les actifs résidentiels, qui regroupent notamment le logement collectif, les résidences étudiantes, les établissements de santé et les résidences seniors, représentent désormais près de 30 % des volumes d'investissement réalisés en Europe.
Les grandes transactions soutiennent le marché malgré un contexte plus exigeant
Savills observe également une hausse de la taille moyenne des opérations au cours du deuxième trimestre, portée par plusieurs acquisitions d'envergure.
Lydia Brissy, Directrice European Commercial Research de Savills, explique :
« La taille moyenne des transactions devrait avoir augmenté au cours du deuxième trimestre, soutenue par plusieurs acquisitions emblématiques qui témoignent de l'intérêt persistant des investisseurs pour les actifs d'exception, malgré un contexte de marché globalement moins favorable. »
Les investisseurs privilégient la qualité des actifs et la sécurité des revenus
Selon Savills, les conditions de financement restent favorables pour les actifs immobiliers de qualité en Europe. Toutefois, les critères de sélection se renforcent, tant du côté des prêteurs que des investisseurs.
James Burke, Directeur Global Cross Border Investment chez Savills, précise :
« Bien que le financement par la dette reste largement accessible pour les actifs immobiliers de qualité en Europe, les prêteurs comme les investisseurs accordent une attention croissante à la sécurité des revenus, à la qualité des actifs et à une discipline rigoureuse en matière de prix. Nous anticipons une stabilité des taux de rendement prime dans la plupart des secteurs et des pays d'ici la fin de l'année 2026, la compression des taux de rendement devant rester limitée aux actifs les plus exceptionnels. »
Source Savillis
Complément de lecture : rétrospective sur l'analyse de J.P Morgan AM de novembre 2024 :
Rendement des biens haut de gamme par type de biens immobiliers, en %
L’immobilier commercial européen a été en proie à des difficultés ces derniers temps. Entre début 2022 et fin 2023, sous l’effet de la hausse des taux d’intérêt, les rendements des biens haut de gamme ont progressé de 150 points de base en moyenne, ce qui a réduit les valeurs de quelque 20 %. Toutefois, le pire semble être derrière nous à présent. Les rendements ont été stables au cours des deux derniers trimestres, et l’activité de transactions a commencé à s’améliorer. Comme les rendements sur de nombreux segments du marché sont au plus haut depuis dix ans et que les valeurs locatives continuent à augmenter, les valorisations actuelles offrent probablement un point d’entrée intéressant dans le secteur. En outre, alors que les obstacles à la croissance perdurent dans la zone euro, nous pensons que la Banque centrale européenne procèdera à de fortes baisses des taux en 2025. Par le passé, les investisseurs qui ont accédé au marché au début ou à proximité du début de tels cycles ont eu tendance à afficher des performances à long terme supérieures à la moyenne.

Sources : CBRE ERIX et J.P. Morgan Asset Management. L’immobilier à usage industriel est représenté par la logistique industrielle. Les locaux de vente au détail sont représentés par les commerces de proximité. Les rendements des biens haut de gamme sont exprimés en valeur absolue et pondérés par la valeur des biens. Données au 11 novembre 2024.
Voir aussi : Immobilier européen : le retour progressif des investisseurs ?
Contributeurs









Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




