
Prix des appartements anciens : 15 ans d’évolution modérée dans les grandes villes
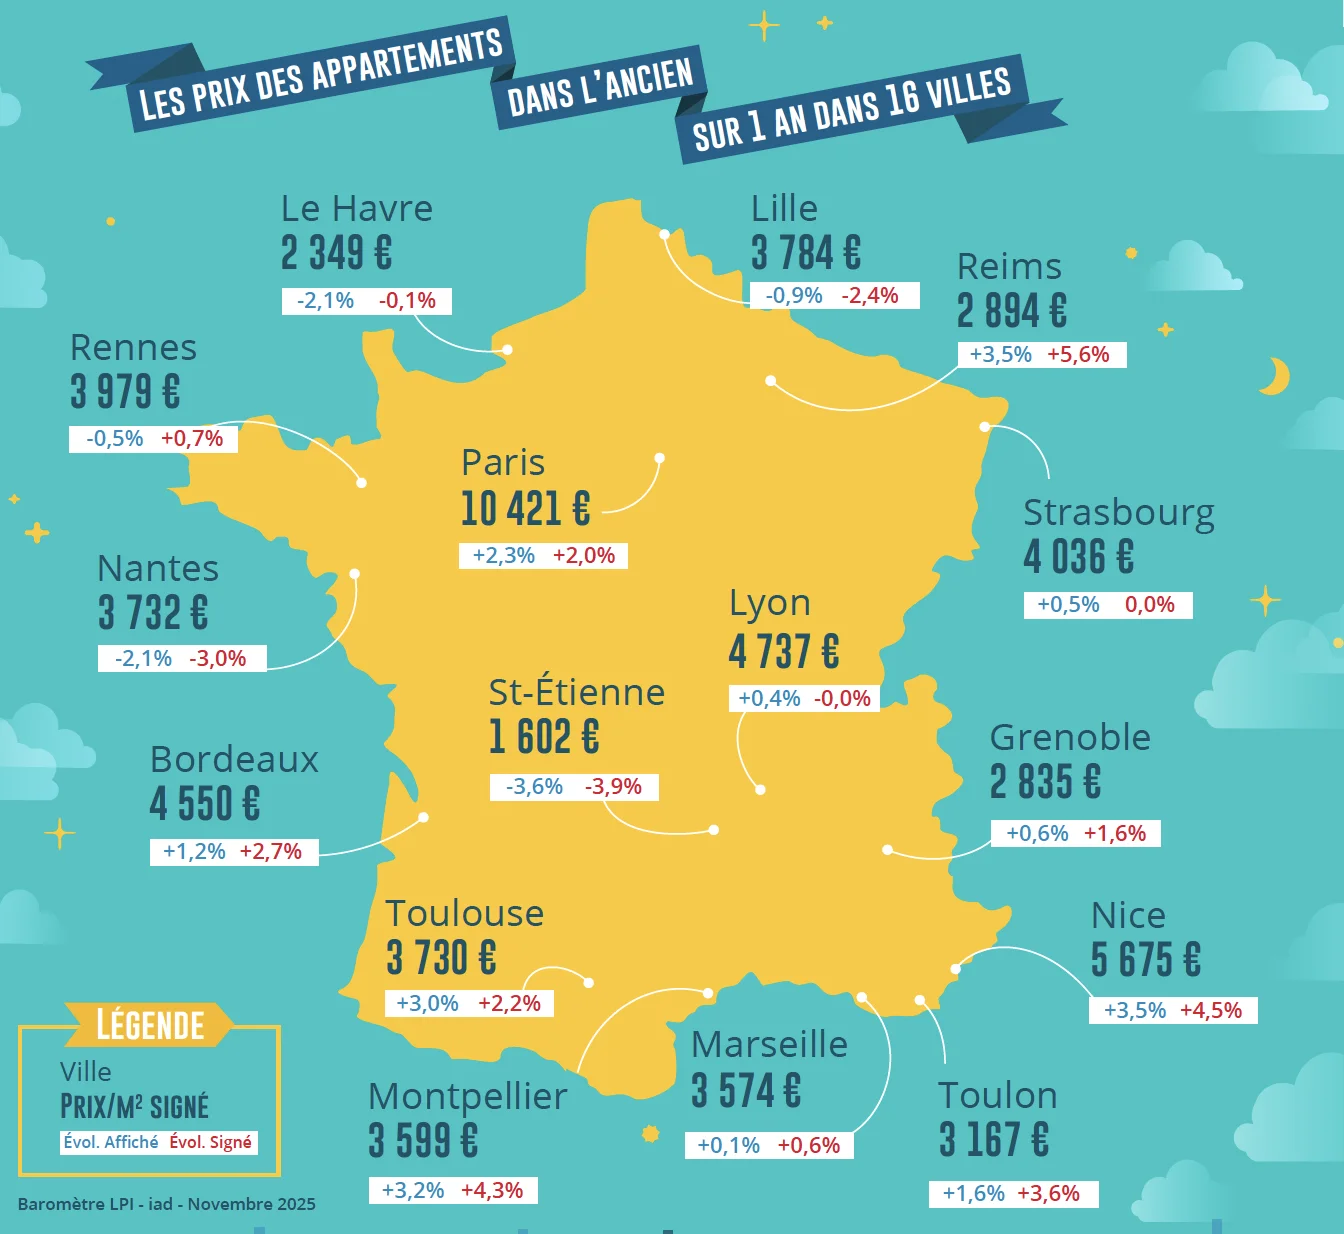
Des prix d’appartements anciens loin de l’explosion souvent décrite
Les 15 dernières années ont profondément bousculé le marché immobilier, mais l’évolution des prix des appartements anciens dans les grandes villes de plus de 100 000 habitants ne traduit pas une envolée généralisée. Au contraire, ces marchés ont été affectés par une succession de décisions publiques et de crises qui ont freiné leur progression.
Dans la moitié des grandes villes étudiées, la hausse moyenne des prix des appartements anciens depuis 2010 est restée inférieure à l’inflation, mesurée par l’Insee à +1,8 % par an. À Grenoble, Perpignan ou Saint-Étienne, les prix ont quasiment stagné. À Besançon, Dijon, Le Havre, Limoges, Marseille, Mulhouse, Orléans ou Tours, la progression est également restée en deçà de l’inflation, confirmant un marché stable sur le long terme.
Une progression souvent comparable à celle des revenus des ménages
La comparaison avec les revenus renforce ce constat. Ceux-ci ont augmenté en moyenne de 2,8 % par an sur la période selon l’Insee. Dans un tiers des grandes villes, les prix des appartements anciens n’ont pas progressé plus vite que les revenus des ménages. Bordeaux, Lille, Lyon, Nancy, Nantes, Nice, Paris ou Toulouse illustrent cette situation où la hausse des prix reste alignée avec l’évolution des capacités financières des ménages plutôt qu’avec une dynamique spéculative.
Seules quelques villes enregistrent une hausse plus marquée : Angers, Annecy, Brest, Metz, Rennes et Strasbourg. Dans ces marchés, les prix des appartements anciens ont progressé plus vite que les revenus, généralement en raison d’une transformation profonde du profil des acquéreurs. L’arrivée de ménages plus aisés que les précédents a contribué à restructurer ces marchés locaux.
Des évolutions qui ne suffisent pas à expliquer les tensions actuelles
Si le marché immobilier a connu de nombreux bouleversements, les variations des prix des appartements anciens n’en sont pas l’unique ressort. Sur quinze ans, la progression constatée apparaît modérée et ne peut, à elle seule, justifier les tensions observées sur certains territoires ou les difficultés d’accès au logement.
Contrairement aux idées reçues, les hausses enregistrées n’ont pas généré les plus-values massives souvent fantasmées. Les évolutions observées depuis 2017 prolongent cette tendance : malgré des phases de baisse et de reprise, la progression reste limitée dans la majorité des grandes villes, montrant que le marché des appartements anciens évolue sous l’influence d’un environnement économique et réglementaire plus que d’une dynamique purement spéculative.
Source : Baromètre Les Prix de l'Immobilier x iad France édition novembre 2025
Voir aussi : Pourquoi la France redevient une opportunité immobilière ?
Lire aussi :
Comment l’IA transforme l’estimation, la construction et l’investissement immobilier ?
Immobilier : ce que révèle le bilan 2025 de BPCE sur les marchés et les bailleurs privés
Le statut du bailleur privé dans le PLF 2026 : avancée ou déception ?
Transactions immobilières : les villes Action Cœur de Ville résistent mieux que le reste du marché
Au T3 2024, les prix des logements anciens quasi stables

Au troisième trimestre 2024, les prix des logements anciens en France (hors Mayotte) sont quasi stables, après six trimestres de baisse : ‑0,1 % (données provisoires corrigées des variations saisonnières), après ‑0,5 % au deuxième trimestre 2024 et ‑1,5 % au premier trimestre 2024.
Sur un an, les prix des logements anciens baissent pour le cinquième trimestre consécutif : ‑3,9 % au troisième trimestre 2024, après ‑4,9 % au deuxième trimestre 2024 et ‑5,2 % au premier trimestre 2024. Les prix diminuent de 3,8 % pour les appartements et de 3,9 % pour les maisons.
En Île-de-France, les prix sont quasi stables au troisième trimestre 2024
Au troisième trimestre 2024, les prix des logements anciens en Île-de-France sont quasi stables sur un trimestre, après sept trimestres de baisse : ‑0,1 %, après ‑0,9 % au deuxième trimestre 2024 et ‑2,4 % au premier trimestre 2024. La baisse s’atténue pour les appartements (‑0,3 % après ‑0,6 %). C’est le cas à Paris (‑0,4 % au troisième trimestre 2024 après ‑0,7 % au deuxième trimestre 2024) et en petite couronne (‑0,2 % après ‑0,9 %) ; en grande couronne, les prix des appartements baissent après une quasi-stabilité au deuxième trimestre 2024 (‑0,4 % après +0,1 %). Après sept trimestres de recul, les prix des maisons en Île-de-France augmentent légèrement (+0,4 % au troisième trimestre 2024 après ‑1,3 % au deuxième trimestre 2024).
Sur un an, les prix des logements anciens en Île-de-France continuent de baisser fortement, mais à un rythme moins soutenu : ‑5,3 % au troisième trimestre 2024, après ‑7,1 % au deuxième trimestre 2024 et ‑8,1 % au premier trimestre 2024. Les prix baissent à un rythme comparable pour les maisons (‑5,3 % après ‑8,0 %) et les appartements (‑5,2 % après ‑6,6 %). Les prix des appartements continuent de baisser nettement sur un an à Paris (‑5,5 % après ‑6,6 %), tout comme en petite couronne (‑5,5 % après ‑7,4 %) et en grande couronne (‑4,0 % après ‑5,5 %).
En province, les prix sont aussi quasi stables sur le trimestre
Au troisième trimestre 2024, les prix des logements anciens en province sont quasi stables après cinq trimestres de baisse : ‑0,1 %, après ‑0,4 % au deuxième trimestre 2024 et ‑1,3 % au premier trimestre 2024.
Sur un an, les prix des logements anciens en province reculent : ‑3,4 % au troisième trimestre 2024, après ‑4,2 % au deuxième trimestre 2024. La baisse des prix reste plus marquée pour les maisons (‑3,6 % après ‑4,4 %) que pour les appartements (‑3,0 % après ‑3,8 %).
Lire aussi :
Baromètre immobilier neuf et investissement T3 2024
L’immobilier européen s’approche peut-être d’un point de retournement
Contributeurs










Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




