
L’immobilier de santé : mieux qu’un actif alternatif (Euryale)

Le terme de « classe d’actifs alternative » renvoie traditionnellement aux actifs qui ne sont ni des actions ni des obligations. Ils ont comme caractéristique, parce que leur marché est plus restreint que les actifs traditionnels, d’intégrer une prime d’illiquidité, et donc un rendement potentiellement plus élevé.
Ils ont aussi comme qualité d’être peu corrélés, voire négativement corrélés, aux actifs traditionnels. Aussi, lorsqu’ils sont intégrés dans une stratégie d’allocation, ils en diversifient le risque.
Par analogie, dans le monde immobilier, on parle « d’alternatif » pour désigner des classes d’actifs qui ne sont ni le bureau ni le résidentiel.
Ils se situent dans des secteurs « de niche », exigent un haut niveau de spécialisation et, pour cette raison, sont loués à des locataires généralement uniques pour qui l’immeuble est un outil de travail à part entière et non une simple adresse, i.e. un opérateur. L’INREV parle d’« operational real estate » (immobilier d’exploitation).
Les critères d'analyse de l'immobilier de santé
Alternatif, l’immobilier de santé l’est donc par excellence. Ils sont donc, peu ou prou, « monovalents ». C’est pourquoi les critères d’analyse d’un actif de santé sont sensiblement différents de ceux d’un actif de bureau classique.
Il ne s’agira pas tant d’investir sur une localisation, qui attirera quoi qu’il arrive de nouveaux locataires, mais plutôt de conserver l’opérateur existant grâce à un bail long, un loyer ajusté à son modèle économique et, surtout, un outil immobilier adapté à ses besoins quotidiens. C’est
dire que la connaissance de l’opérateur et de son écosystème est déterminante dans la valorisation de cette classe d’actifs.
Qu'est-ce que l'immobilier de santé
On définit le marché de l’immobilier de santé comme l’ensemble des murs occupés par des opérateurs du court-séjour (cliniques), moyen-séjour (psychiatrie), long séjour (nursing homes, assisted living). A cet ensemble on peut ajouter quelques marchés moins larges tels que le life science (laboratoires) ou les maisons médicales.
L'immobilier de santé a un terrain de jeu nécessairement international et un marché diversifié
Entre 2010 et 2022, le marché de l’immobilier de santé en Europe a vu sa taille augmenter, passant d’un volume d’investissement annuel moyen de 5 Md€ avant 2015 à un volume annuel entre 7 et 12 Md€ entre 2016 et 2023.
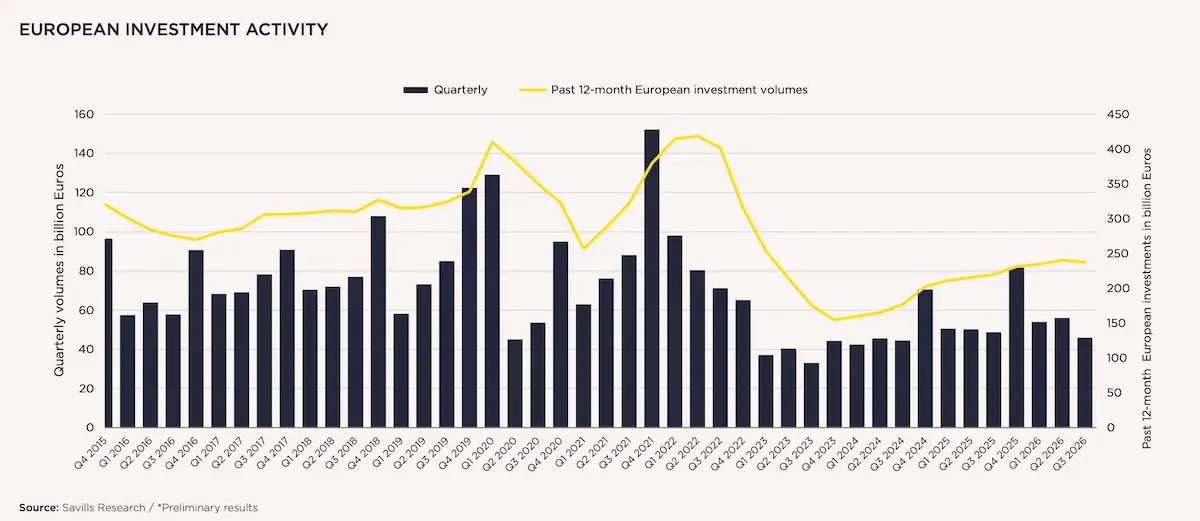
Les marchés les plus actifs sont le Royaume-Uni, l’Allemagne, la France, la Suède et les Pays-Bas. Ces chiffres doivent toutefois être remis dans le contexte plus large de l’immobilier d’investissement, qui culmine entre 250 et 300 Mds € annuels, du moins ces dernières années.
A l’échelle mondiale, les mêmes proportions s’imposent : l’immobilier de santé en 2023 représentait 4% de l’ensemble des investissements immobiliers5. En croissance forte, l’immobilier de santé reste néanmoins un secteur « de niche » et, de ce fait, « alternatif » par rapport à des classes d’actifs plus liquides telles que l’immobilier commercial de bureau.
La santé, un secteur qui permet une diversification de produits...
Un secteur de niche peut néanmoins permettre une diversification. A titre d’exemple, avec une stratégie d’investissement 100% santé, la SCPI Santé d’Euryale est composée d’une diversité de classes d’actifs en immobilier de santé, ce qui en fait une société civile de placement immobilier diversifiée sur son secteur.
Le patrimoine de 260 actifs de la SCPI Pierval Santé, déployé dans 9 pays, est constitué d’établissements d’hébergement pour personnes âgées et handicapées (EHPAD, RSS, co-living…), de cliniques, de maisons de santé, de laboratoires, d’actifs liés à la recherche, aux « Life Sciences », à la logistique médicale, ainsi que de sièges sociaux d’entreprises du secteur de la santé. Il y a donc une diversification « interne au secteur» possible en immobilier de santé.
…et de modèle économique
Cette diversification n’est pas seulement formelle. Si la demande des usagers est fondamentalement portée par le vieillissement de la population (qui augmente à la fois la demande d’hébergement et la demande de soin), le court séjour et le long séjour ont un modèle économique effectivement différent.
Le court séjour (cliniques) voit son activité fortement corrélée à la croissance économique : on se soigne plus quand l’économie va mieux. Pour les maisons de retraite, en revanche, essentiellement dédiés à l’accompagnement de personnes en fin de vie et généralement confrontées à des maladies neurodégénératives, c’est la démographie du territoire qui fait la demande de ces établissements de long séjour.
Où se situe l’immobilier de santé dans la crise actuelle ?
L’immobilier de santé a vécu, comme toutes les classes d’actifs immobilières, les effets de la hausse des taux directeurs. Il a, lui aussi, été touché par le ralentissement global des investissements : fin 2023, le volume des investissements dans l’immobilier de santé en Europe s’élève à 5,9 Md€, soit -44% par rapport à l’année précédente.
Par ailleurs, même si la pression sur les valeurs d’expertise est une réalité, la baisse des valeurs de l’immobilier de santé a été sensiblement moindre que celle des autres segments. Cette résilience relative des valeurs d’actifs de santé s’explique par leur profil spécifique :
- Des cash-flows locatifs sécurisés par des baux longs : de l’ordre de 12 ans en France, 15 ans en Allemagne, parfois plus de 20 ans ailleurs (la WALT7 de Pierval Santé dépasse ainsi 16 ans).
- Un niveau de certitude élevé sur la croissance des besoins en immobilier de santé face au vieillissement de la population. La valeur d’usage des actifs de santé ne subit pas les mêmes bouleversements que ceux auxquels font face les bureaux, commerces et entrepôts logistiques.
Désendettement nécessaire
En revanche, les opérateurs/locataires des actifs de santé, de long séjour comme de court séjour, voient leurs marges attaquées par la hausse des coûts énergétiques et la hausse de la masse salariale, dans un contexte de rareté des professionnels de la santé. Les opérateurs allemands connaissent les difficultés les plus importantes.
Un des sujets auxquels sont confrontés les opérateurs est leur désendettement, qui pourra nécessiter de nouvelles externalisations de patrimoine immobilier dans les années à venir. Cela leur permettra également de mobiliser leurs ressources financières sur des investissements purement opérationnels.
Prime de risque attractive
Au final, l’immobilier de santé a traversé la hausse des taux directeurs (juin 2022-septembre 2023) mieux que la quasi-totalité des autres classes d’actifs immobilières en termes d’impact sur les valeurs d’expertise. Les rendements prime du long-séjour s’établissent, en mars 2024, entre 4,50% et 5,00%, et ceux du court-séjour entre 5,00% et 6,00%. L’immobilier de santé conservera donc une prime de risque attractive lorsque les taux auront commencé à refluer.
Face à l'obsolescence, le défi du neuf
L’immobilier de santé ne manque donc ni de promesses d’avenir ni d’obstacles à surmonter. Parmi ces derniers, le plus impérieux nous semble être l’obsolescence d’une grande partie du parc actuel. Celle-ci se joue à deux niveaux : l’obsolescence énergétique qui, tôt ou tard, impactera directement la valeur ; l’obsolescence d’usage face à des professions de santé dont le fonctionnement est profondément transformé par des tendances lourdes que sont la médecine ambulatoire, la télémédecine, l’intelligence artificielle.
Voir aussi
SCPI de la semaine Pierval Santé avec Jean-François Degait
L'immobilier de santé, le véhicule gagnant ?
Lire également
Les seniors représentent une part de plus en plus importante de la consommation totale

Contributeurs









Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




