
Private Equity : le Buy & Build redéfinit les leviers de création de valeur

Par Olivier Herbout, Valhyr Capital
Dans un environnement de taux élevés, tout le monde s'accorde à dire que l'effet de levier n'est plus aussi puissant que par le passé, et qu'il faut se reposer davantage sur la création de valeur opérationnelle.
Mais concrètement, sur quoi un gérant doit-il agir, et comment le mesurer ?
Nous vous proposons aujourd'hui d'entrer dans le détail de la croissance des marges et des multiples.
2 idées reçues sur la croissance opérationnelle
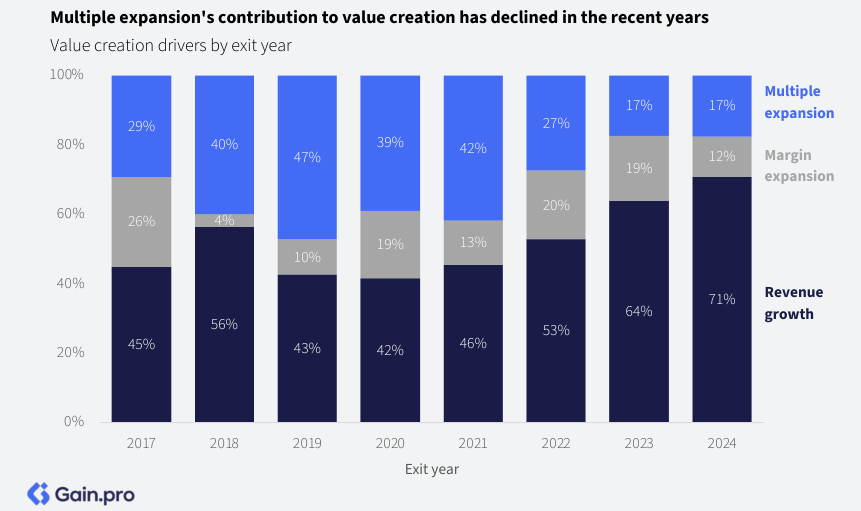
Gain.pro a retracé l'évolution de la création de valeur opérationnelle de 2017 à 2024 à travers 10 000 opérations finalisées :
Source : Gain.pro - The Private Equity Value Creation Report 2025
Ce graphique infirme l’image du fonds qui agirait surtout comme un cost-killer pour améliorer les marges.
En moyenne, l’amélioration du taux de marge (margin expansion) pèse au final assez peu face à la croissance du chiffre d'affaires (revenue growth).
La raison est simple : les fonds achètent en priorité des entreprises déjà bien gérées. Ces opérations sont moins risquées, avec des coûts déjà largement optimisés.
On observe ensuite qu'effectivement, le rôle de l'expansion de multiple est bien plus faible que par le passé.
Une partie du multiple est liée au cycle économique : sur la décennie 2010, la valorisation de toutes les entreprises avait tendance à progresser, notamment dans un contexte de taux d’intérêt qui baissaient.
Mais il ne faut pas conclure que le multiple est un paramètre complètement extérieur au gérant, au même titre que le niveau des taux d'intérêt.
Un gérant dispose toujours de 3 façons de faire progresser le multiple indépendamment du cycle :
- En dé-risquant l'entreprise, par la diversification de la base clients ou la contractualisation pluriannuelle des revenus.
- En misant sur un effet de taille : le marché est structurellement prêt à payer plus cher pour une grande entreprise que pour une petite, jugée moins risquée et plus efficiente.
- En achetant moins cher que le marché à l'entrée, grâce à sa capacité à sourcer des opérations.
C'est ce qu'on observe sur les meilleures opérations, qui parviennent à générer davantage d'expansion de multiple, notamment grâce à un prix d'entrée mieux négocié.
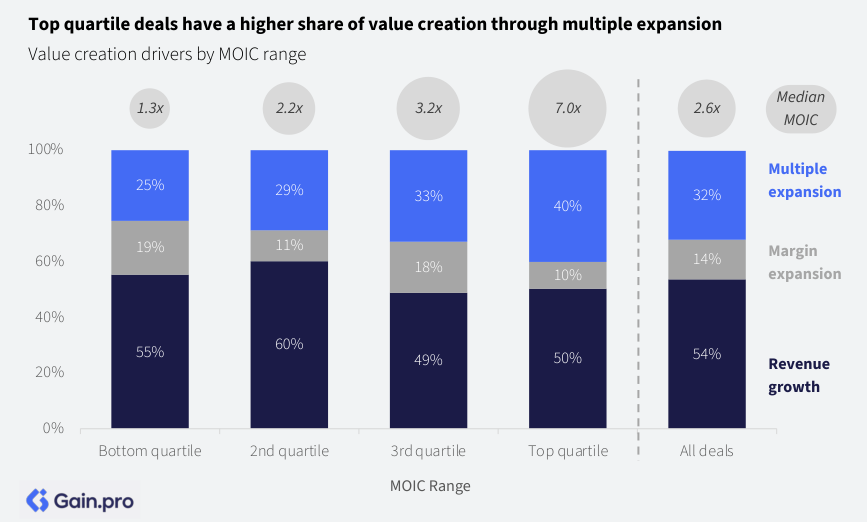
Le mix des leviers opérationnels est donc influencé par le cycle, par le gérant mais aussi par le type d’opération menée.
Les 4 principales sources de deal en Private Equity
Un fonds n’a jamais que 4 façons de racheter une société :
- Le rachat familial (family-to-sponsor) : le cas le plus traditionnel, où une entreprise est rachetée à son actionnaire historique, typiquement son fondateur ou ses héritiers. C'est souvent la première opération de Private Equity sur l'actif.
- Le rachat entre fonds (sponsor-to-sponsor) : un fonds spécialisé sur une taille d'entreprise donnée passe le relais à un autre fonds positionné sur la taille supérieure. Très courant également.
- Le take-private : le rachat s'effectue en Bourse plutôt que sur le marché privé, pour retirer l'entreprise de la cote.
- Le carve-out : seule une partie d'une entreprise (une filiale, une ligne métier…) est rachetée pour être rendue indépendante.
Sur ces 4 catégories, les leviers opérationnels activés ne sont pas les mêmes :
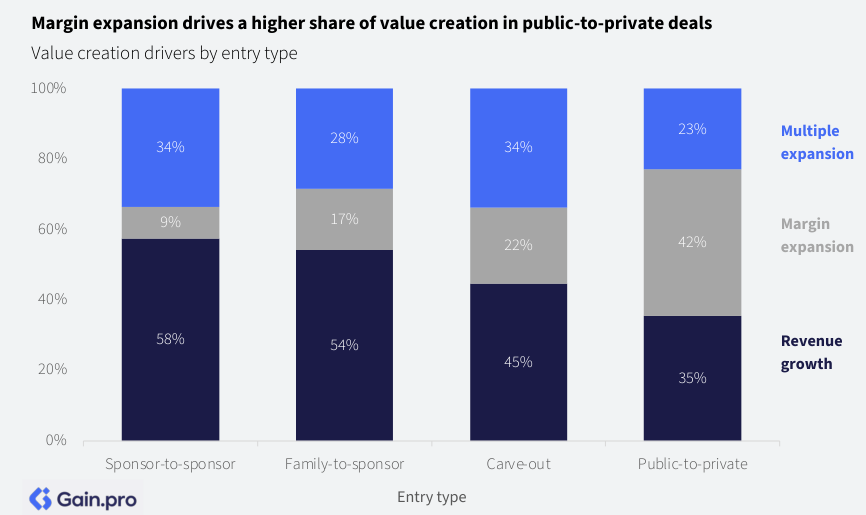
Une opération de sortie de la cote (take-private) est plus complexe à mener pour un fonds.
Elle se justifie généralement lorsqu'il existe un potentiel de restructuration important, ce qui explique le poids atypique de l'amélioration du taux de marge sur ce segment.
Sur un carve-out, l'amélioration des marges passe le plus souvent par la suppression des coûts de structure hérités du groupe cédant, ainsi que par une meilleure valorisation par le marché une fois l'activité isolée.
Du côté des opérations classiques, une stratégie s'impose de plus en plus : le Buy & Build, ou stratégie de plateforme.
Lire aussi : Les vrais moteurs de performance dans le Private Equity : au-delà des idées reçues
Voir aussi : Les moteurs de création de valeurs dans le non-coté ont-ils changé ?
L'arbitrage de multiple : la clef d'une stratégie de consolidation
Sur toutes les sorties effectuées de 2020 à 2025, la part des opérations impliquant au moins une opération de croissance externe est passée de 53 % à 65 % :
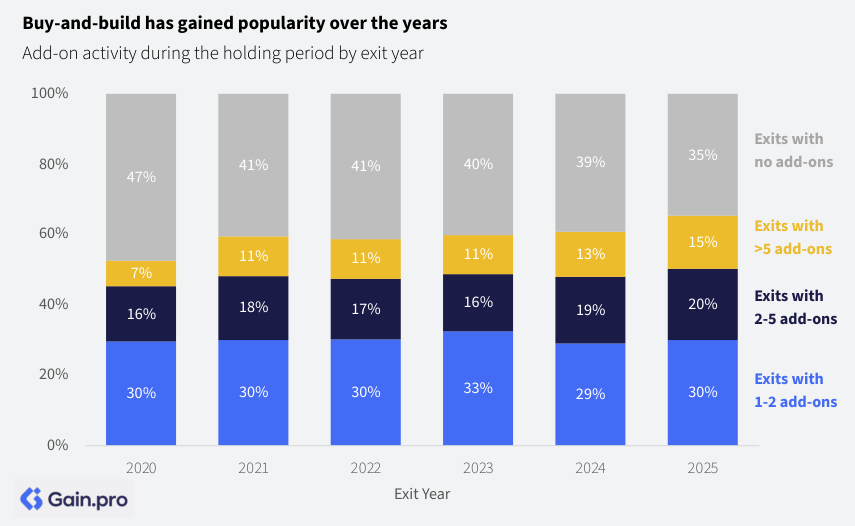
Cette stratégie dite Buy & Build (qui consiste à consolider un marché) continue de profiter de l'expansion de multiple, même quand le marché est moins favorable.
Par effet de taille, les acquisitions supplémentaires (add-on) sont réalisées à un multiple inférieur à celui de la plateforme qui les absorbe.
Mais une fois intégrées, elles se retrouvent revalorisées au multiple le plus élevé de l'ensemble consolidé. On parle d'arbitrage de multiple.
Dans l'environnement actuel, une telle stratégie est très pertinente puisqu'elle permet de jouer à la fois sur le volume (expansion commerciale), la rentabilité (économie d'échelle) et le multiple (arbitrage de multiple).
Et de par leur accès au capital (celui de leurs investisseurs ainsi que le marché de la dette), les fonds de Private Equity sont particulièrement bien placés pour mener une telle stratégie.
Voir aussi : Private Equity : la sélection des gérants, plus décisive que jamais
Conclusion
Il n'existe pas de recette miracle en Private Equity, ni de stratégie universellement optimale.
Un gérant de qualité en 2026 est celui qui sait mobiliser tous les leviers de création de valeur disponibles.
Dans ce contexte, le rôle d’un gérant de fonds de fonds comme Valhyr Capital est de savoir repérer parmi plus de 3 000 gérants existants, ceux qui savent réellement actionner ces leviers.
Grâce à ce travail de sélection, le X Fund affiche une performance nette de +11,61 % sur les 12 derniers mois glissants.*
*Performance réalisée par la part S depuis son lancement le 16/06/2025. Les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps.
Voir aussi : Créer de la valeur avec le Private Equity Small et Mid Cap
Contributeurs








Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




