
L’or : une valeur refuge devenue hautement spéculative (Financière de l'Arc)
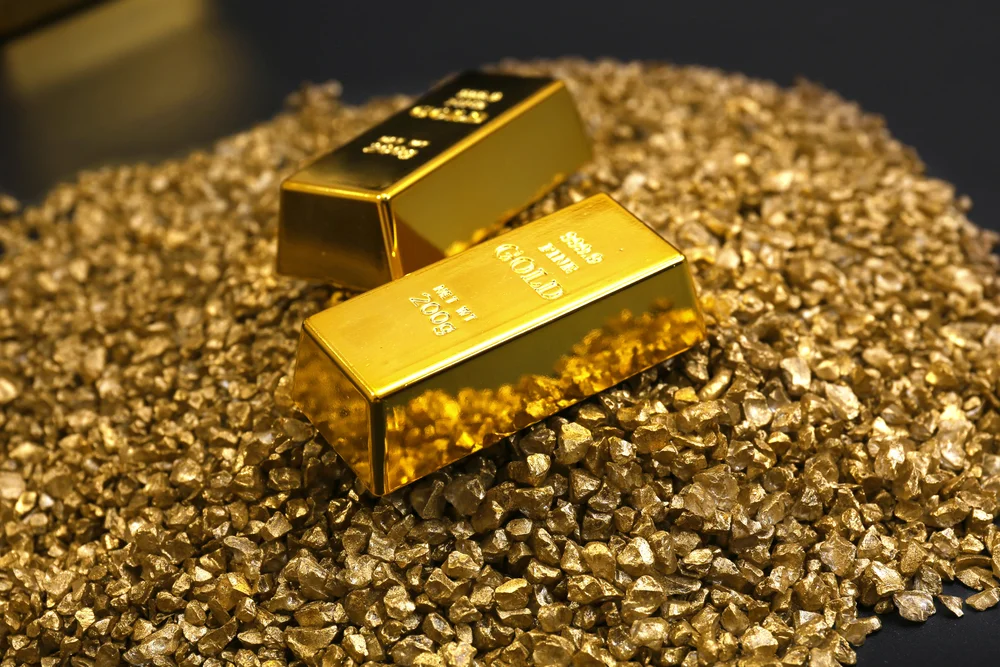
Les données recensées par le Conseil Mondial de l’Or (World Gold Council) sont sans ambiguïté : les flux vers les ETF investis en or physique (26 milliards de dollars au troisième trimestre) ont battu leur record historique. Depuis le début de l’année, ce sont 64 milliards de dollars qui se sont déversés dans ces supports financiers, dont les actifs dépassent les 472 milliards de dollars et détiennent maintenant plus de 3 837 tonnes de ce métal précieux. Cette véritable ruée vers l’or des investisseurs financiers entraîne le cours de l’once au zénith, mais pose aussi la question de sa déconnexion avec la réalité. Ainsi, les échanges moyens quotidiens sur le mois de septembre ont atteint également un record à 388 milliards de dollars, tirés par la hausse enregistrée sur les marchés de gré à gré, mais surtout par celle sur les marchés à terme (+58 % sur le COMEX de New York et 84 % sur le Shanghai Future Exchange). Ces montants échangés représentent dorénavant plus de 200 fois la production quotidienne extraite des mines. Ce multiple démontre que le sort du cours de l’or est plus que jamais dans les mains des spéculateurs.
Cette frénésie ou hérésie peut-elle encore durer ?
L’or désormais plus volatil que les actions
La volatilité est une mesure du niveau de risque associé à la détention d’un actif, qu’il soit financier ou non. Plus celle-ci est élevée, plus les fluctuations des cours sont importantes. Elle peut être historique (recensée sur une période donnée) ou implicite (anticipée sur une période à venir). À cause de cette spéculation, nous vivons une période atypique où la volatilité de l’or, valeur refuge par excellence, est devenue plus élevée que celle d’autres actifs dits risqués, tels que les actions. Cela sous-entendrait que détenir de l’or dans son portefeuille est désormais plus risqué aujourd’hui que détenir un portefeuille boursier sectoriellement diversifié. Les chiffres de la volatilité historique de l’or au 22 octobre le prouvent : à 30 jours 26,13 %, 90 jours 18,37 %, 180 jours 19,59 % et 360 jours 17,33 %, contre respectivement 12,91 %, 13,31 %, 17,47 % et 16,08 % pour l’indice CAC 40. Seuls des indices comme le NASDAQ 100, connu pour ses fortes variations, ont une volatilité supérieure à partir de 180 jours et 360 jours (25,67 % et 22,81 %). Sur 90 jours, la volatilité de l’or (18,37 %) se classe entre celle du NASDAQ 100 (13,28 %) et celle du Bitcoin (27,81 %). Les investisseurs sont donc prévenus : le risque de baisse de l’once d’or, comme celle de plus de 5 % le 21 octobre, après avoir battu son record historique la veille en séance à 4 381 dollars, est bien réel. D’ailleurs, la volatilité implicite (anticipée) sur les options à la monnaie sur l’or à échéance février 2026 reste bien supérieure à celle du NASDAQ 100 (22,3 % contre 19,6 %). Les opérateurs de marché anticipent donc que ce phénomène de forte fluctuation va se prolonger en 2026.
Une production mondiale annuelle qui plafonne au-delà des 3 600 tonnes
Toujours selon les données recensées par le Conseil Mondial de l’Or, la production minière a été stable, autour de 3 661 tonnes en 2024 contre 3 644 tonnes en 2023. Celle du 2e trimestre 2025 (les chiffres du 3e trimestre ne seront connus qu’en novembre) a été en progression de 1 % à 954 tonnes. Par conséquent, l’industrie n’est pas actuellement capable de faire face à un brusque emballement de la demande. La seule barrière d’ajustement de l’offre provient du recyclage. Cependant, cette source n’est en progression que de 4 % au 2e trimestre à 347 tonnes. Cela demeure totalement insuffisant pour répondre à la ruée actuelle vers l’or.
Une forte hausse des achats des banques centrales depuis le 24 février 2022
L’invasion de l’Ukraine par la Russie le 24 février et la décision de l’Union européenne de geler les avoirs russes ont constitué un revirement majeur dans l’attitude des banques centrales. Celles-ci ont alors effectué des achats records pour 1 135 tonnes en 2022 contre 450 l’année précédente. Depuis, ces acquisitions ont toujours été supérieures à 1 000 tonnes en 2023 et en 2024, soit environ 20 % de la demande mondiale. Aujourd’hui, la demande de la joaillerie, en baisse, représente moins de 28,5 % de la demande totale. Le reste provient de la demande pour l’industrie et l’électronique (6,5 %) et de l’investissement (plus de 45 %). C’est dans ce segment, en forte hausse de 78 %, que se trouvent les achats directs en pièces, lingots et barres en or, les flux vers les ETF et le gré à gré, constitué essentiellement des dérivés.
De nombreux facteurs favorables
Depuis l’abandon de l’étalon-or par Richard Nixon le 15 août 1971, le cours du métal jaune est passé de 40 à 4 133 dollars l’once le 23 octobre. En plus d’un demi-siècle, la relique barbare a connu plusieurs cycles haussiers liés, entre autres, soit à une poussée de l’inflation, une politique monétaire accommodante de la Fed, des conflits armés ou géopolitiques, des achats de banques centrales ou à une hausse de la spéculation. Celui que nous vivons actuellement est en réalité une accumulation de plusieurs de ces facteurs. Toutes les planètes sont ainsi alignées en même temps pour une flambée de l’or : deux conflits majeurs en Europe et au Moyen-Orient, la Fed qui baisse à nouveau ses taux directeurs, la guerre commerciale de Donald Trump et son impact inflationniste, la confiscation des avoirs russes qui entraîne un mouvement de dédollarisation, la faiblesse du dollar liée au sujet de l’indépendance de la banque centrale et au déficit fiscal fédéral, des achats importants des banques centrales et une frénésie en or physique et en actifs financiers investis en or.
Une chute de plus de 5 % le 21 octobre qui marque le début de la fin ?
Cette baisse en un jour de plus de 233 dollars l’once, soit la plus importante en valeur de l’histoire, a fait couler beaucoup d’encre. Elle proviendrait de l’annonce de la future rencontre entre Donald Trump et Xi Jinping. Au fond, cette chute n’a rien d’étonnant pour un actif dont la progression ressort toujours à plus de 57 % depuis le début de l’année au 23 octobre. Sans doute sommes-nous entrés dans une phase salutaire de consolidation. Une question légitime se pose : quelle est la prime spéculative sur le cours du métal jaune aujourd’hui ? Sans être devin, ni propriétaire de modèles quantitatifs révolutionnaires, notons que la progression des cours de l’once de 13,5 % en 2023 et de 27 % en 2024 semble mieux refléter la situation, car la hausse de la demande provenait alors des banques centrales et des investisseurs en or physique, sans emballement des acteurs financiers. Dans ces conditions, la surprime de l’or semble être autour de 30 %. Ce chiffre nous semble constituer une perte potentielle que tout acheteur d’or physique ou d’actifs financiers investis sur l’or pourrait subir sur un horizon de plusieurs mois. Toutefois, nous sommes convaincus que si aucun des facteurs précités ne change sensiblement, la barre des 5 000 dollars l’once devrait être franchie ces prochains mois. En revanche, il est fortement recommandé de garder en tête qu’en cas de dégonflement de la spéculation, le choc créé serait au moins identique à celui vécu lors du minikrach de la bourse japonaise le 5 août 2024. Dans ce cas, cette situation serait provoquée par un accord de paix ou de cessez-le-feu durable, d’un changement de politique monétaire et fiscale américaine, d’une récession et d’un arrêt des achats des banques centrales, voire de ventes. Il vaut mieux être prévenu et appliquer les règles de diversification. L’or, c’est bien, mais ne pas en abuser, c’est encore mieux !

Contributeurs








Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




