
Perspectives marchés et allocations mai 2024 (Ofi Invest AM)

Les statistiques de prix et d’activité aux États-Unis ont continué d’animer les marchés ces dernières semaines, toujours dans l’attente du calendrier de la Réserve fédérale américaine (Fed). Après une poussée de fièvre au début du mois, les propos de Jerome Powell ainsi que des chiffres en ralentissement sur l’emploi ont rassuré les marchés de taux. C’est moins le « timing » que la trajectoire qui pèse sur la partie longue des courbes. Si une troisième baisse semble difficile cette année, en particulier en raison du calendrier électoral, nous continuons de penser que la Fed entamera un cycle de baisse de taux courts cette année, qui sera poursuivi l’année prochaine. Du côté de la Banque Centrale Européenne (BCE), un premier mouvement nous paraît acquis en juin et trois baisses de taux d’ici la fin de l’année... sous réserve que la Fed agisse comme nous l’anticipons, afin d’éviter une dépréciation de la devise qui pourrait inquiéter la BCE sur le front de l’inflation importée, même si les craintes nous semblent exagérées à ce stade.
Analyse du marché obligataire
Sur le marché obligataire, nous maintenons notre biais positif sur la duration sur les niveaux actuels, toute tension pouvant être mise à profit pour allonger la position comme à la fin du mois dernier. Nous restons également exposés à la pentification des courbes compte tenu de nos attentes des premiers mouvements des banquiers centraux.
Analyse du marché du crédit
Le marché du crédit constitue toujours notre « sweet spot » et nous avons à nouveau observé la mécanique de comportement inversée qui voit les spreads se compresser lorsque les taux se tendent, témoignant de la résilience de la classe d’actifs. À noter que les risques idiosyncratiques, qui se sont manifestés comme nous l’évoquions, n’ont pas eu d’effet de contagion sur le marché. Point positif également, un marché primaire qui reste très actif, en particulier sur le marché du crédit spéculatif à haut rendement repoussant d’autant les risques de mur de refinancement des années à venir.
Point sur les marchés actions
Les marchés actions ont connu un accès de faiblesse sur fond d’inquiétudes sur les taux courts et de tensions géopolitiques, propices à l’encaissement d’une partie des positions de convexité que nous évoquions le mois dernier. Néanmoins, la baisse ne nous apparaît pas suffisamment ample pour mériter un passage en surpondération ferme au vu des incertitudes encore présentes. Nous maintenons donc notre vue neutre autour des niveaux actuels avec une approche opportuniste contrariante en fonction de la volatilité des marchés.
Obligations
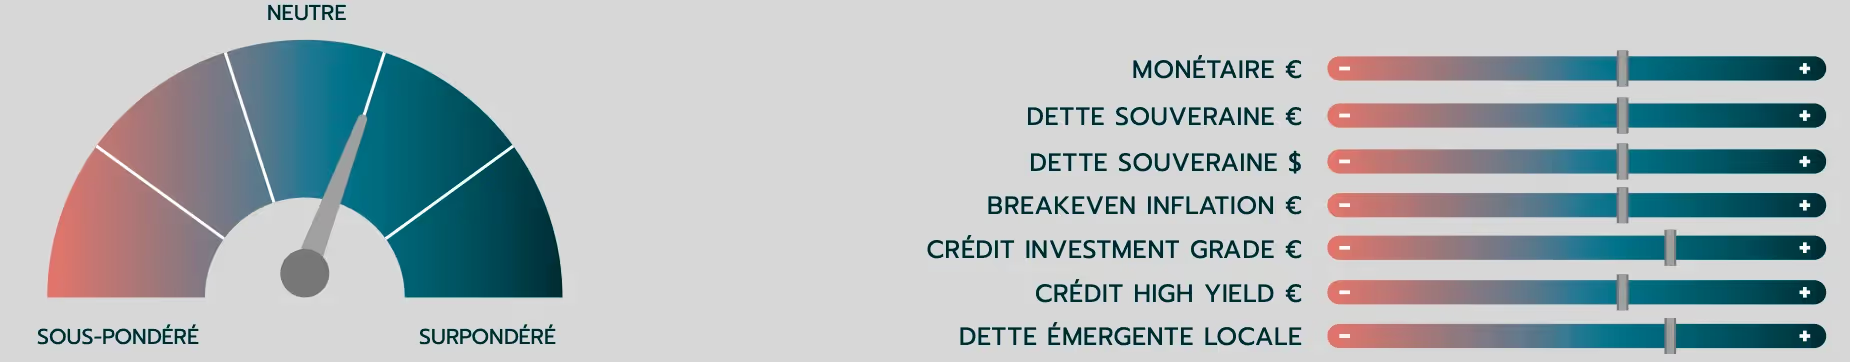
Aux États-Unis, les anticipations de baisses de taux ont été repoussées à la suite de données sur l’évolution des prix qui ont de nouveau dépassé les attentes. À la fin du mois d’avril, les marchés n’anticipent plus qu’une seule baisse de taux de la Fed en 2024 et à peine trois pour la BCE. Les taux longs américains et européens ont ainsi repris leurs chemins à la hausse, dépassant légèrement nos anticipations à court terme. Dans ce contexte, nous conservons notre vue positive sur la classe d’actifs obligataires ainsi qu’une surpondération en duration. Surpondération que nous avons légèrement renforcée en avril en privilégiant la partie courte de la courbe des taux. Nous conservons toutefois l’ensemble des curseurs inchangés sur les différentes classes d’actifs obligataires à l’exception de la dette émergente que nous renforçons, notamment en raison du découplage de l’économie américaine avec les autres zones.
Actions
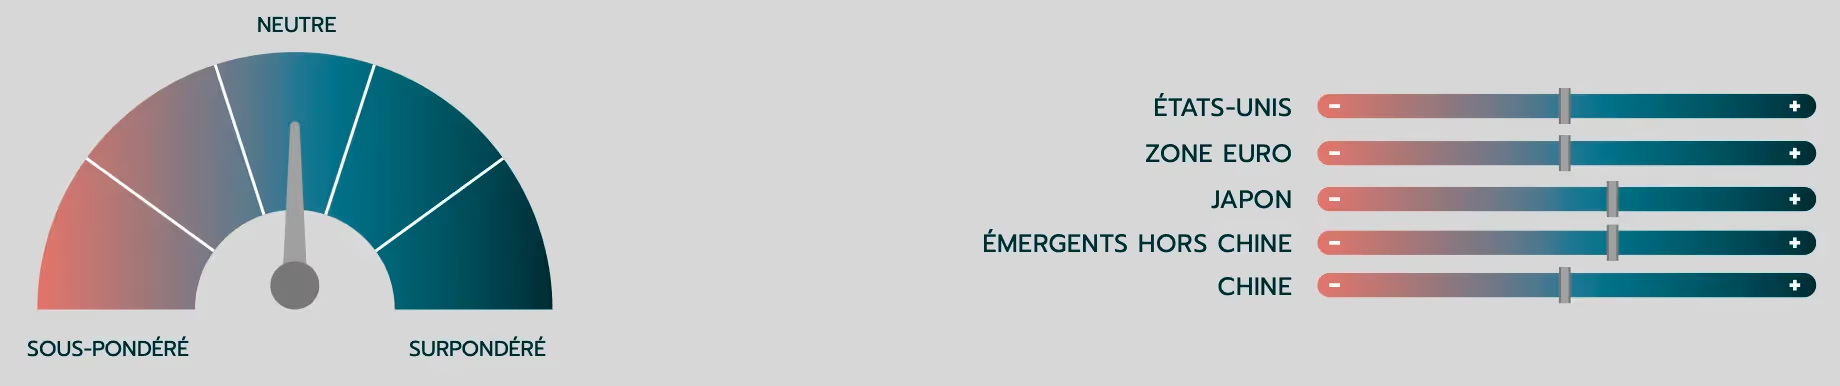
Les marchés actions (notamment américain) ont quelque peu consolidé sous l’effet de la perception d’un discours plus restrictif de la part de la Fed. Cette consolidation a été somme toute limitée grâce à des publications des résultats trimestriels globalement bonnes de part et d’autre de l’Atlantique de la part des sociétés pesant le plus dans les indices. Cet essoufflement n’a toutefois pas été suffisant pour nous faire sortir de la neutralité sur la classe d’actifs. Nous avons cependant relevé d’un cran notre recommandation sur le Japon qui voit les valeurs exportatrices profiter de la faiblesse du yen.
Devises
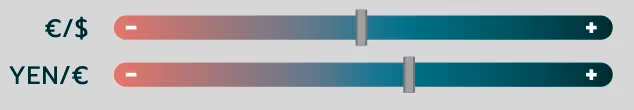
L’euro-dollar termine étale sur le mois d’avril. Si la désinflation se poursuit aux États-Unis et l’activité rebondit progressivement en zone Euro, nous n’anticipons pas de poursuite du rallye du dollar, car la Fed devrait commencer à baisser les taux en cours d’année. Au contraire, si l’assouplissement de la Réserve fédérale américaine est repoussé plus que prévu, le dollar pourrait s’apprécier. Nous demeurons légèrement constructifs sur le yen, avec l’idée que la devise nippone reste sous-évaluée. L’assouplissement de la politique monétaire de la BCE pourrait soutenir une appréciation du yen, et les autorités japonaises ont déjà déclenché des interventions sur le marché des changes.
Contributeurs















Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Brevets IA : qui concentre les titres accordés dans le monde ?

Brevets IA : la Chine concentre 74 % des titres accordés dans le monde
En 2024, la Chine a obtenu 74 % des brevets d’IA accordés dans le monde, contre 12 % pour les États-Unis et 3 % pour l’Europe, selon Stanford.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




