
L’évolution « en K » de l’économie chinoise n’est pas un jeu à somme nulle
Par Cpram
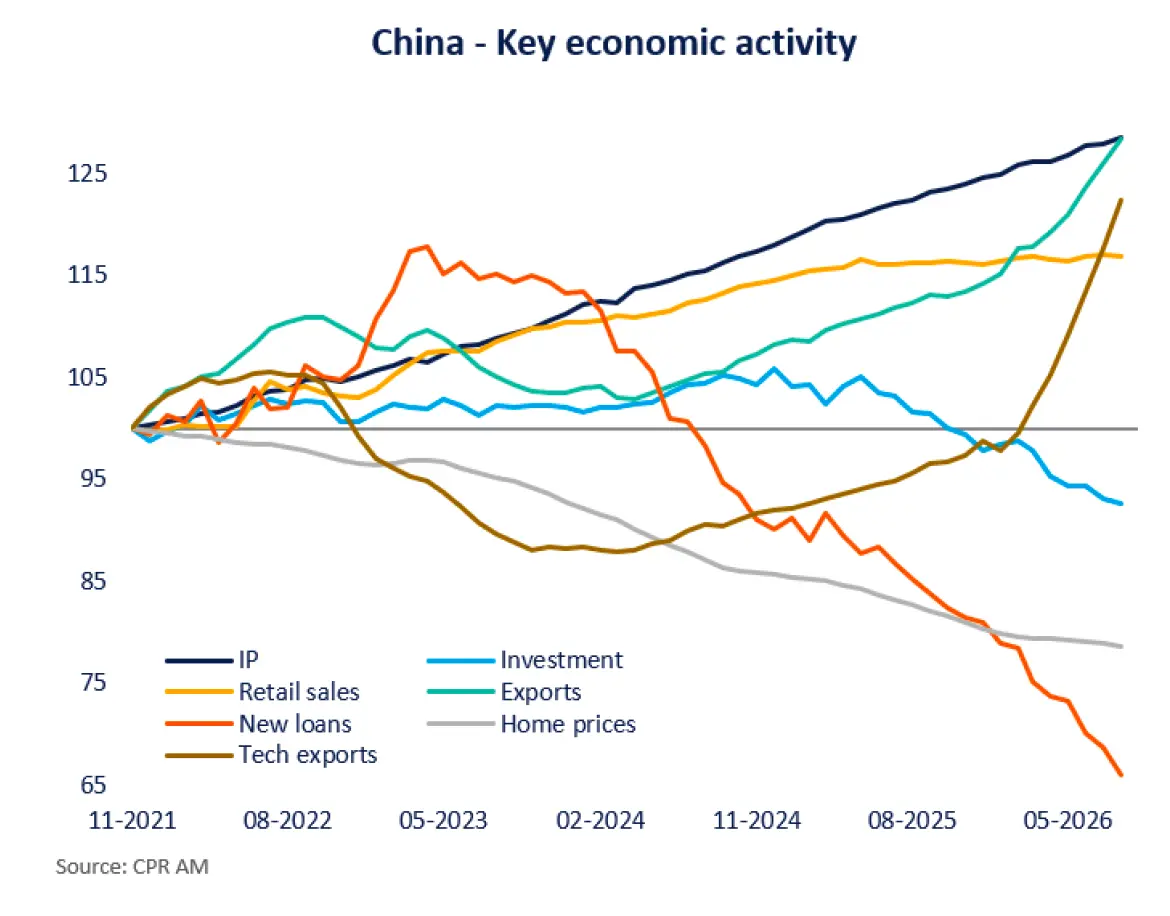
Les chiffres du mois d’août sont une sorte de bis repetita de ceux des mois précédents, et témoignent toujours de déséquilibres croissants au sein de l’économie chinoise. C’est toujours la tech et le reste du monde qui portent à bout de bras la croissance chinoise, tandis que la demande intérieure se détériore davantage.
L’excédent commercial atteint 800 Md$ depuis le début de l’année, et 119 Mds pour le mois d’août uniquement. On note toujours des effets prix très significatifs et une nette divergence des trajectoires des exportations en nominal et en volume.
La production industrielle reste très résiliente et sort à 5.2% sur 1 an après 4.5% le mois précédent. En mensuel, la production progresse de +0.5% et rassure après le trou d’air du mois précédent.
L’investissement continue de s’enfoncer et se contracte de -7.2% sur 1 an (-0.5% sur le mois). Priorité stratégique de Pékin, la tech est l’un des très rares secteurs à passer entre les mailles de la campagne « anti-involution » avec des investissements qui accélèrent à +8.1% sur 1 an.
Les ventes au détail continuent de stagner, et sortent à +0.4% sur 1 an et -0.1% sur le mois. Si la chute des ventes d’auto reste un important facteur explicatif du mouvement, le moral des ménages reste globalement plombé.
L’emploi se détériore légèrement et le taux de chômage progresse sur le mois, à 5.3% vs 5.2% précédemment.
Les prix de l’immobilier affichent toujours une baisse modérée, de -0.1% sur le mois dans le neuf et de -0.3% dans l’ancien. Mis à part les grandes villes qui tirent leur épingle du jeu, la baisse reste généralisée.
Le crédit bancaire reste moribond et sort une nouvelle très largement sous les attentes. Le désendettement se poursuit pour les ménages comme pour les entreprises.
L’inflation reste sur des niveaux bas (CPI à 0.8% et core CPI à 1% sur 1 an). On peut s’attendre à un retour des pressions déflationnistes sur fond de ralentissement économique.
L’évolution « en K » de l’économie chinoise n’est pas un jeu à somme nulle et l’accélération de la tech ne compense pas le ralentissement du reste de l’économie. La fonction de réaction des autorités reste la même : maintenir le statu quo tout en s’assurant de l’atteinte de l’objectif de croissance. Cela devrait se traduire sur la fin d’année par un soutien accru mais limité en amplitude, et toujours très localisé : vraisemblablement plus d’investissement, notamment en infrastructures technologiques et énergétiques. A quelques jours de la rencontre entre Xi et Trump, le risque de retour des tensions commerciales plaide également en faveur du maintien d’une position attentiste de la part de Pékin.
En complément de lecture, Rémy Gicquel commentait l'économie en K de la Chine. Publié le 22 mai 2026 "L'autre économie en K" :
Les ménages freinent, les usines accélèrent
On parle souvent d’« économie en K » aux États-Unis pour décrire une croissance qui bénéficie à certains segments tout en en laissant d’autres à la traîne. La Chine présente aujourd’hui sa propre version de cette divergence. D’un côté, une consommation domestique faible. De l’autre, une machine exportatrice proche de ses plus hauts historiques.

Une Chine qui produit plus qu’elle ne consomme
Les chiffres d’avril illustrent parfaitement ce décalage. Les ventes au détail, bon indicateur de la consommation domestique, n’ont progressé que de +0,2% sur un an, leur plus faible hausse depuis décembre 2022. Malgré les mesures de soutien annoncées par Pékin depuis la fin du Covid, les ménages restent prudents. La crise immobilière pèse sur l’effet richesse. Le marché du travail demeure fragile, notamment pour les jeunes diplômés. Enfin, la confiance des consommateurs reste proche des points bas atteints durant la crise sanitaire.
Dans le même temps, la machine exportatrice tourne à plein régime, tirée par la demande en produits électroniques, véhicules électriques, batteries, machines, panneaux solaires et biens liés à l’IA. Les exportations chinoises ont ainsi progressé de +14,1% en avril 2026. Après une année 2025 où l’excédent commercial (exportations moins importations) avait atteint un record de 1,2 trillion de dollars, ce niveau pourrait être dépassé en 2026, avec déjà près de 350 milliards de dollars accumulés sur les quatre premiers mois de l’année.
Un modèle économique chinois de plus en plus déséquilibré
La substitution d’une consommation domestique fragile par les exportations est efficace à court terme, mais politiquement explosive à long terme. Elle met sous pression les partenaires commerciaux de la Chine et entraîne en retour des mesures coercitives, comme les droits de douane de Donald Trump ou les nouvelles restrictions européennes sur l’acier, qui entreront en vigueur le 1er juillet 2026.
Pékin ne peut pas indéfiniment transformer ses surcapacités industrielles en excédents commerciaux. Comme le recommande le FMI, la priorité politique majeure pour la Chine devrait désormais être de mettre en place de nouvelles mesures afin de favoriser une croissance davantage tirée par la consommation intérieure. Contrairement à de nombreux pays occidentaux, contraints par le poids de leur dette publique, la Chine dispose encore de marges de manœuvre pour mettre en place de nouveaux programmes de soutien à la consommation des ménages.
Par Rémy Gicquel, Swiss Life Gestion Privée
Les derniers graphs commentés de Rémy Gicquel :
Les places boursières asiatiques s’imposent dans la hiérarchie mondiale
Animaux aux États-Unis : moins de visites chez le vétérinaire

Contributeurs









Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Brevets IA : qui concentre les titres accordés dans le monde ?

Brevets IA : la Chine concentre 74 % des titres accordés dans le monde
En 2024, la Chine a obtenu 74 % des brevets d’IA accordés dans le monde, contre 12 % pour les États-Unis et 3 % pour l’Europe, selon Stanford.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




