Evolution des taux d'intérêt et marché du crédit T2 2024 (Auris Gestion)

Les indicateurs du marché obligataire
Taux d'intérêt

Évolution des primes de risques

Performance des indices

L'évolution des taux d'intérêt
Un recalibrage des attentes d’assouplissement monétaire
Comme au premier trimestre, les investisseurs ont continué de recalibrer leurs attentes d’assouplissement monétaire prévu en 2024. On semble néanmoins enfin être arrivé au bout ! Beaucoup moins optimiste, le marché anticipe désormais une ou deux baisses de taux de la part de la Fed.
Les récentes statistiques économiques ont joué un rôle important dans ces ajustements. Si, outre-Atlantique, la croissance semble marquer le pas (ISM décevants, ventes au détail en baisse…), certains indicateurs tels que les créations d’emplois incitent à la prudence.
Une conjoncture fragile en Europe
En Europe, l’amélioration de la conjoncture se matérialise (PIB du premier trimestre qui surprend) mais la reprise reste fragile. Les derniers indices PMI étaient ainsi décevants, pénalisés notamment par les perspectives en France et en Allemagne.
Sur le front des prix, les derniers signaux crédibilisent la poursuite de la désinflation, même si le chemin est encore long à l’image de l’inflation dans les services qui peine à ralentir. Dans ce contexte, la tendance était globalement haussière sur les taux : les 10 ans américain et allemand finissent ainsi à 2,50% et 4,39% (+20 bps environ).
Les actions des banques centrales
Du côté des banques centrales, la BCE a rejoint le club des premières baisses de taux après la BNS et la Riksbank. L’institution européenne avait communiqué à maintes reprises qu’elle baisserait les taux de 25 bps en juin et c’est donc chose faite. La suite demeure néanmoins incertaine, C. Lagarde n’a donné aucune indication si ce n’est qu’elle resterait fidèle à son approche « data dependent ». Le rythme d’assouplissement sera certainement très graduel, d’autant plus que la BCE a revu à la hausse ses prévisions d’inflation pour 2024 à +2,5%.
La Fed continue quant à elle de jouer la carte de la prudence avec un statu quo sur ses taux directeurs. Changement notable néanmoins, ses dot plots ne laissent entrevoir qu’une seule baisse de taux cette année et non plus 3. Le marché et la Fed semblent donc s’accorder sur ce point.
Les incertitudes politiques persistantes en France
Enfin, nous noterons que les incertitudes politiques ont fait leur grand retour en France à la mi-juin avec la dissolution de l’Assemblée nationale. Le spread OAT-Bund a ainsi fortement grimpé en amont des élections législatives, cassant même les 80 bps en fin de mois. Par sympathie, les spreads périphériques se sont également écartés.
Le marché du crédit : résilience au T2
Si le marché du crédit est resté résilient au 2ème trimestre (+7 bps et +22 bps pour les indices iTraxx Main et Xover), le mois de juin a néanmoins été marqué par le retour de l’aversion au risque après l’onde de choc provoquée par la dissolution de l’Assemblée nationale.
Le retour de la volatilité en juin
Mi-juin, la volatilité, qui était au plus bas depuis 2021, est ainsi brièvement revenue sur le devant de la scène pendant quelques séances, accompagnée par un fort écartement des spreads de crédit. Les banques, notamment françaises, ont ainsi subi une forte pression, tandis que du côté des émetteurs non financiers, les écartements les plus violents ont touché les noms High Yield.
Au sein du segment Investment Grade, les émetteurs liés au souverain français (IdF Mobilités, RATP, SNCF, etc.) ainsi que des secteurs identifiés comme davantage à risque (concessions d’autoroutes) ont également été pénalisés.
Performance du segment obligataire
Malgré cela, le deuxième trimestre est resté favorable pour le segment obligataire. Les Cocos et les hybrides sont toujours en tête (+1,35% et +0,68% sur le trimestre), et ce, malgré la dégradation du sentiment de marché en juin. Le High Yield profite toujours d’un portage élevé (+2,03% sur le trimestre), le risque idiosyncratique restant cependant un point d’attention. L’Investment Grade et les obligations souveraines ont de nouveau été pénalisées par le contexte sur les taux et affichent respectivement des performances de +0,07% et –1,45% sur le trimestre.
Le dynamisme du marché primaire
Le marché primaire est resté très dynamique. Les investisseurs ont absorbé sans mal ces volumes comme en témoignent les bons taux de couverture et les primes d’émissions limitées. On constate néanmoins, en juin, quelques signes de fatigue avec des carnets d’ordres plus sensibles qui ont nécessité plus de concession des émetteurs. L’appétit pour la duration demeure, mis en évidence par la forte demande pour les émissions les plus longues.
Enfin, on notera la participation importante des émetteurs High Yield qui ont, dans l’ensemble, profité de très bonnes conditions d’exécution (Bertrand Franchise, Tereos, Verisure, Q-Park…). Fin juin, malgré le contexte politique, Picard et CMA-CGM n’ont d’ailleurs eu aucun mal à venir sur le marché.
>> Lire d'autres analyses de Auris Gestion

Contributeurs









Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Épargne retraite : l’immobilier non coté pèse 10 % des portefeuilles à l’étranger, contre 3,3 % en France
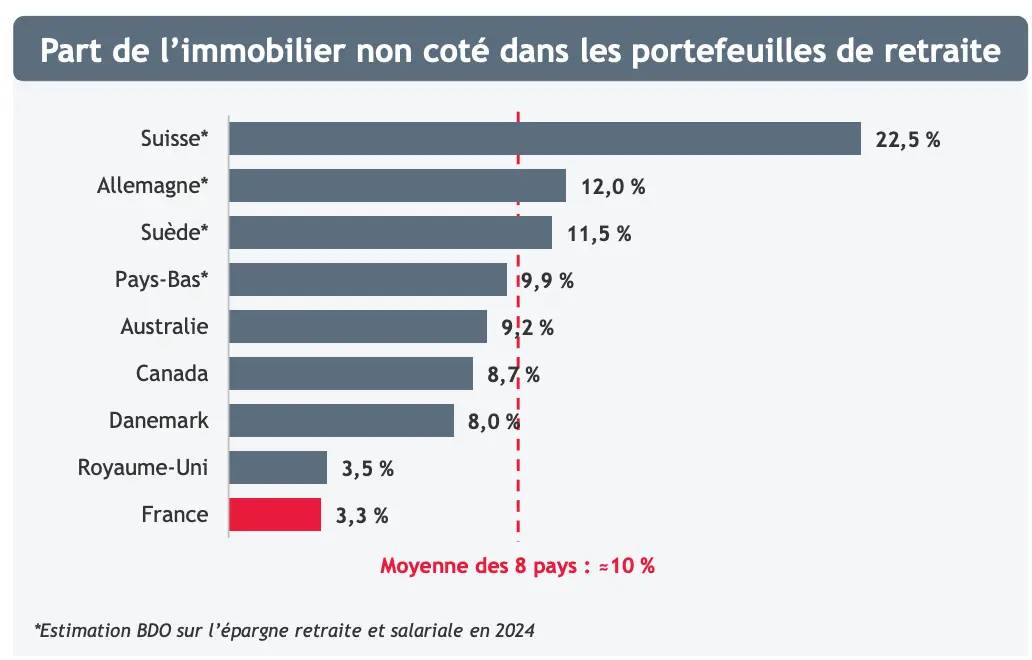
Immobilier non coté et épargne retraite : la France à 3,3 %
Dans 8 pays étudiés, l’immobilier non coté pèse 10 % des portefeuilles de retraite. L’ouvrir au PER et à l’épargne salariale flécherait 44 Md€.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.