Retour des bond vigilantes : quelle allocation d’actifs face à la hausse des taux ?
Bond vigilantes : pourquoi les marchés ont réévalué la trajectoire des taux directeurs
Les gardiens du marché obligataire (« bond vigilantes ») sont de retour plus déterminés que jamais. Les marchés ont sensiblement réévalué la trajectoire des taux directeurs, dans un contexte de regain des inquiétudes inflationnistes et de résilience de l’économie malgré le conflit entre les États-Unis et l’Iran.
Les banques centrales peinent à répondre à des chocs d’offre et de demande (notamment ceux liés à l’IA) peu sensibles aux taux. Nous maintenons une sous-pondération des obligations d’État et privilégions les stratégies de pentification de la courbe des taux.
La remontée des taux offre des opportunités sur la partie intermédiaire de la courbe des taux. Nous restons prudents sur les échéances longues et privilégions le crédit d’entreprise après l’élargissement des spreads en septembre.
L’énergie et la technologie soutiennent les marchés actions, mais la correction obligataire met en lumière certaines fragilités. Nous conservons une légère surpondération des actions, accompagnée de couvertures accrues, dans un contexte de faible volatilité et de corrélation élevée entre actions et obligations.des indicateurs clés de la dynamique de l’IA.
Lire aussi : Marchés obligataires, actions, France, dollar : quelles perspectives macroéconomiques pour la fin d’année ?
Fed, BCE, Banque du Japon : la conjoncture région par région
États-Unis : deux hausses de taux de la Fed attendues d’ici la fin de l’année
La demande intérieure progresse régulièrement, mais reste largement soutenue par les investissements liés à l’IA.
L’inflation sous-jacente recule à 3 %, malgré des risques persistants liés à la hausse des prix de l’énergie.
Marché de l’emploi résilient, soutenu par la faiblesse des licenciements.
2 nouvelles hausses de taux attendues d’ici la fin de l’année, la Fed cherchant à maîtriser rapidement l’inflation.
Zone euro : une résilience inattendue face au resserrement de la BCE
Confiance des investisseurs renforcée en septembre.
Résilience économique inattendue.
Hausse des prix de l’énergie qui alimente l’inflation.
Vents contraires alors que la BCE devrait poursuivre son resserrement monétaire.
Chine : de nouvelles mesures de soutien face à une consommation faible
Ralentissement de l’activité sous l’effet d’une consommation toujours faible.
Nouvelles mesures de soutien pour atteindre l’objectif de croissance de 4,5 %.
Rencontre constructive entre Xi Jinping et Donald Trump, malgré une trêve commerciale encore fragile.
Japon : la Banque du Japon resserre sa politique pour soutenir le yen
Faiblesse de la demande compensée par les exportations technologiques vs. risques sur les chaînes d’approvisionnement.
Inflation globale stable à 1,9 % en août vs. inflation sous-jacente accélérée à 1,6 %.
La Banque du Japon poursuit son resserrement monétaire pour soutenir le yen.
Marchés émergents : un environnement macroéconomique favorable
Environnement macroéconomique résilient et favorable.
La vigueur du dollar pèse légèrement sur l’appétit pour le risque.
Inflation stabilisée.
Lire aussi : Prix de l’énergie : quels risques pour l’inflation et les marchés financiers ?
Allocation d’actifs : surpondération du crédit et légère surpondération des actions
- Maintenir une surpondération des obligations d’entreprises, Investment Grade & High Yield.
- Maintenir une légère surpondération des actions, avec une sélection rigoureuse et une diversification équilibrée entre secteurs et régions.
- Légère surpondération des obligations souveraines des marchés émergents. Privilégier la dette en devise locale, avec prudence sur la duration.
- Duration légèrement négative, plus prononcée aux États-Unis.
Actions : position neutre entre zone euro et États-Unis, préférence pour la tech américaine
Incertitudes géopolitiques et risques liés aux taux d’intérêt mais contexte macroéconomique solide et conditions financières favorables.
Résultats du deuxième trimestre robustes de part et d’autre de l’Atlantique.
Les fondamentaux de la zone euro s’améliorent, avec un équilibre satisfaisant entre risques et opportunités.
Position neutre entre la zone euro et les États-Unis, avec une préférence pour les valeurs technologiques américaines.
Obligations : prudence sur la duration et élargissement attendu des spreads des OAT
Rendements souverains durablement élevés, soutenus par la résilience de la croissance, l’inflation persistante et l’ampleur des émissions.
Prudence sur la duration dans un contexte de hausse des primes de terme et de risques budgétaires.
Spreads de la zone euro globalement stables.et élargissement modéré attendu des spreads des OAT, en raison des incertitudes budgétaires et politiques françaises.
Duration : sous-pondération des liquidités et des obligations souveraines
Maintenir une sous-pondération des liquidités et des obligations souveraines.
Devises : un dollar soutenu à court terme, attendu en baisse en 2027
USD soutenu à court terme, mais attendu en baisse en 2027 sur fond d’incertitudes politiques et de déficits jumeaux.
Résilience de la zone euro favorable à l’euro, malgré les risques géopolitiques et budgétaires.
Le yen a probablement touché un point bas, mais sa progression dépendra des prochaines décisions de la Banque du Japon. Volatilité attendue à court terme.
Lire aussi : “Nous conservons une légère surpondération des actions”
Correction obligataire, IA, crédit privé : les risques à surveiller
Issue encore incertaine : entre extension du conflit régional et résolution plus rapide via un accord ou un retrait américain.
La correction obligataire s’intensifie et se propage aux actifs risqués, pesant à la fois sur les valorisations et sur le sentiment des investisseurs.
Risque de repli du thème de l’IA face à des valorisations élevées et des anticipations de résultats ambitieuses.
Des tensions sur les marchés du crédit privé (effet de levier élevé et forte concentration des risques) ravivent les craintes d’un risque systémique.
Lire aussi : Le risque de concentration des marchés actions met en évidence la nécessité de se diversifier

Contributeurs


Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le risque de concentration des marchés actions met en évidence la nécessité de se diversifier
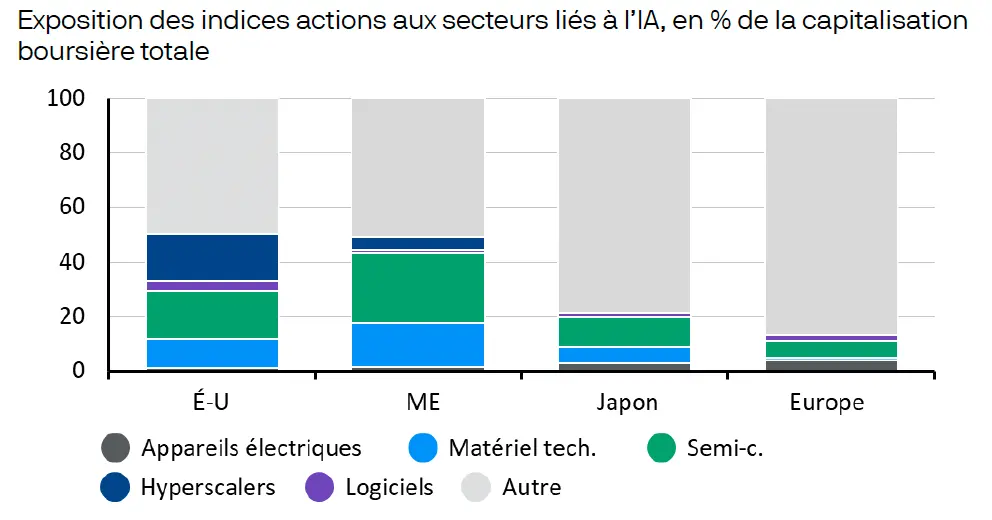
Exposition des indices actions aux secteurs liés à l’IA, en % de la capitalisation boursière totale
Le risque de concentration des marchés actions met enévidence la nécessité de se diversifier
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.