
Combiner dividendes et potentiel de revalorisation

Par Alienor Capital
La gestion à hauts dividendes d’Alienor Capital s’inscrit dans une approche majoritairement « value » ; elle recherche des sociétés offrant à la fois une distribution attractive et un potentiel de revalorisation. Le regain d’intérêt pour ce style de gestion s’accompagne d’un élargissement du gisement d’investissement, alimenté par trois dynamiques : la résolution durable des difficultés de certains secteurs traditionnellement à hauts dividendes : banques, assurance, foncières, énergéticiens et utilities ; l’apparition d’« anges déchus », entreprises de qualité ayant traversé un ralentissement ponctuel tout en maintenant leur distribution ; et les opportunités offertes par des sociétés en bas de cycle d’activité ou de valorisation.
Déployée depuis trois ans en mandats, cette stratégie a été déclinée fin 2025 au sein du fonds Alienor High Dividends Europe. Elle vise à associer la perception de dividendes au potentiel d’appréciation des titres, dans une perspective de long terme.
Le « Dividendoscope » rend compte de ce travail de sélection en présentant, deux fois par mois, deux valeurs de notre gisement et leur thèse d’investissement.
Cette édition est consacrée à Crédit Agricole et à Enel.
Lire aussi : Actions à dividende, fonds datés : les convictions d'Alienor Capital
Crédit Agricole : un rendement estimé de 7,44 % sur le dividende 2026
Thèse d’investissement
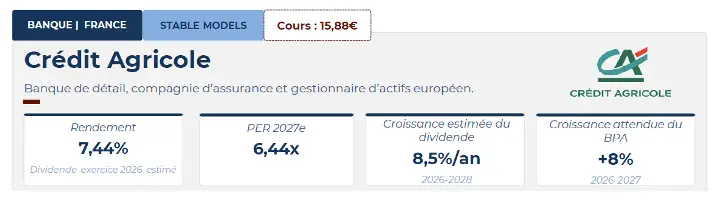
Crédit Agricole associe un rendement estimé de 7,44 % sur le dividende de l’exercice 2026 à une valorisation de 6,44 fois les bénéfices 2027 estimés, pour un cours de référence de 15,88 €. L’intérêt du dossier ne repose pas uniquement sur le rendement : la banque de détail, l’assurance et la gestion d’actifs apportent des sources de revenus diversifiées. Au troisième trimestre 2026, le résultat net part du groupe atteint 1,99 Md€, en progression de 11 % hors éléments exceptionnels. Selon notre analyse, cette combinaison de revenus récurrents et de valorisation modérée soutient à la fois la distribution et le potentiel de revalorisation.
Qualité et pérennité du dividende
La politique de distribution prévoit 50 % du résultat en numéraire. Après un dividende de 1,13 € par action au titre de 2025 (+3 % par rapport à 2024), le dividende est estimé à 1,18 € en 2026, 1,28 € en 2027 et 1,39 € en 2028. Un acompte de 0,57 € a été versé le 15 octobre 2026. Le ratio de solvabilité CET1 présenté dans la fiche s’établit à 11,2 %, soit 2,4 points au-dessus de l’exigence réglementaire ; celui du Groupe atteint 17,2 %, grâce aux caisses régionales. Ces éléments étayent la capacité de distribution analysée dans le PDF.
Perspective à 24 mois
Le plan ACT 2028 confirme la distribution de 50% du résultat en numéraire et vise un résultat net supérieur à 8,5 Md€ en 2028, contre 7,07 Md€ en 2025, ainsi qu’une rentabilité des fonds propres tangibles (ROTE) supérieure à 14%. Le développement européen, notamment en Italie, doit contribuer à porter la part des revenus hors de France à près de 60 % en 2028. La fiche présente une croissance estimée du dividende d’environ 8,5 % par an sur 2026–2028 et une hausse attendue du bénéfice par action de 8 % sur 2026–2027.
Banco BPM et coût du risque : les points de vigilance
Deux points peuvent influer sur cette trajectoire : le dossier Banco BPM, dont Crédit Agricole détient 29,3 %, et ses implications pour le développement en Italie ; le coût du risque, qui atteint 585 M€ au troisième trimestre 2026, en hausse de 19,6 %. Leur évolution reste déterminante dans le suivi de la thèse.
Lire aussi : Banques Européennes : un secteur toujours attractif malgré un environnement incertain
Enel : dividende progressif et rachats d’actions
Thèse d’investissement
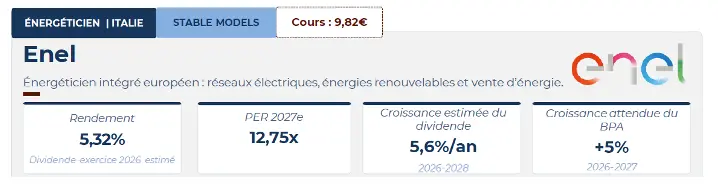
Enel offre un rendement estimé de 5,32 % sur le dividende de l’exercice 2026, pour un cours de référence de 9,82 € et une valorisation de 12,75 fois les bénéfices 2027 estimés. Cet énergéticien intégré associe réseaux électriques, production renouvelable et vente d’énergie. Les contrats sécurisés à long terme et les activités de distribution soutiennent la récurrence des flux. Au premier semestre 2026, l’EBITDA ordinaire atteint 11,8 Md€, en hausse de 3 %, avec une progression de 10 % de l’EBITDA des réseaux. Notre thèse repose sur cette base d’activité, la progression du dividende et un programme de rachats d’actions d’environ 1 Md€.
La valorisation doit également être appréciée au regard des comparables européens notamment Endesa et EDP.
Qualité et pérennité du dividende
Après un dividende de 0,49 € par action en 2025 (+4 % par rapport à 2024), Alienor Capital estime la distribution à 0,52 € en 2026, 0,55 € en 2027 et 0,58 € en 2028. La politique de dividende progressif est complétée par des rachats d’actions d’environ 1 Md€ en 2026. Le ratio dette nette/EBITDA de 2,6 fois et la flexibilité financière d’environ 15 Md€ constituent des éléments de soutien à la distribution dans l’analyse du dossier. La récurrence de l’activité ne supprime toutefois ni le risque d’endettement ni celui d’une réduction du dividende.
Perspectives à 24 mois
Le bénéfice par action ordinaire est attendu autour de 0,74 € en 2026, dans le haut de la fourchette de prévisions de la direction, puis autour de 0,78 € en 2027, soit une hausse attendue de 5 %. L’objectif pour 2028 est de 0,80 à 0,82 €, contre environ 0,69 € en 2025. Enel prévoit environ 53 Md€ d’investissements sur trois ans, dont près de la moitié dans les réseaux de distribution et de transport d’électricité. La fiche chiffre la croissance estimée du dividende à 5,6 % par an sur 2026–2028, en ligne avec la croissance attendue du bénéfice par action. Cette trajectoire reste prévisionnelle.
Décret « Bollette » et endettement : les points de vigilance
Le décret italien « Bollette », destiné à réduire les factures d’électricité et de gaz, a pesé d’environ 1,2 Md€ sur la trésorerie. La dette nette atteint 61 Md€, en hausse de 6,7 % depuis fin 2025. La direction estime l’incidence sur le résultat à 150 M€ en 2026 puis à 300 M€ en 2028. Le suivi de cette mesure et de l’endettement est donc central pour apprécier la capacité à tenir la trajectoire de distribution.
Accéder à la stratégie : une gestion à dividendes, deux solutions d’investissement
Lire aussi : Alienor High Dividends Europe le retour des fonds hauts dividendes
Source : Alienor Capital, Dividendoscope, édition 7, novembre 2026. Données arrêtées au 09/11/2026. Les données de rendement en dividendes, de PER et de croissance du bénéfice par action sont issues du consensus des analystes Bloomberg cité dans le document source. Les trajectoires et croissances de dividendes sont des estimations reproduites de cette édition. Les estimations et objectifs sont susceptibles d’évoluer et leur réalisation n’est pas garantie.
Communication à caractère promotionnel réservée aux investisseurs professionnels. Alienor Capital est une société de gestion agréée par l’AMF. Les informations présentées ne constituent ni un conseil en investissement ni une recommandation personnalisée. Les sociétés citées illustrent la stratégie. Les performances passées ne préjugent pas des performances futures. Les dividendes ne sont pas garantis. Tout investissement comporte un risque de perte en capital. Le rendement en dividendes d’un titre ne doit pas être assimilé à la performance d’un fonds ou d’un mandat.
Avant toute décision d’investissement, consulter le prospectus, le document d’informations clés (DIC) et les informations réglementaires disponibles sur le site d’Alienor Capital. Les conditions d’accès, les frais et le profil de risque doivent être appréciés au regard de ces documents.

Contributeurs









Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
IA, des doutes ? Ce que révèle la vente à décote de prêts aux data centers
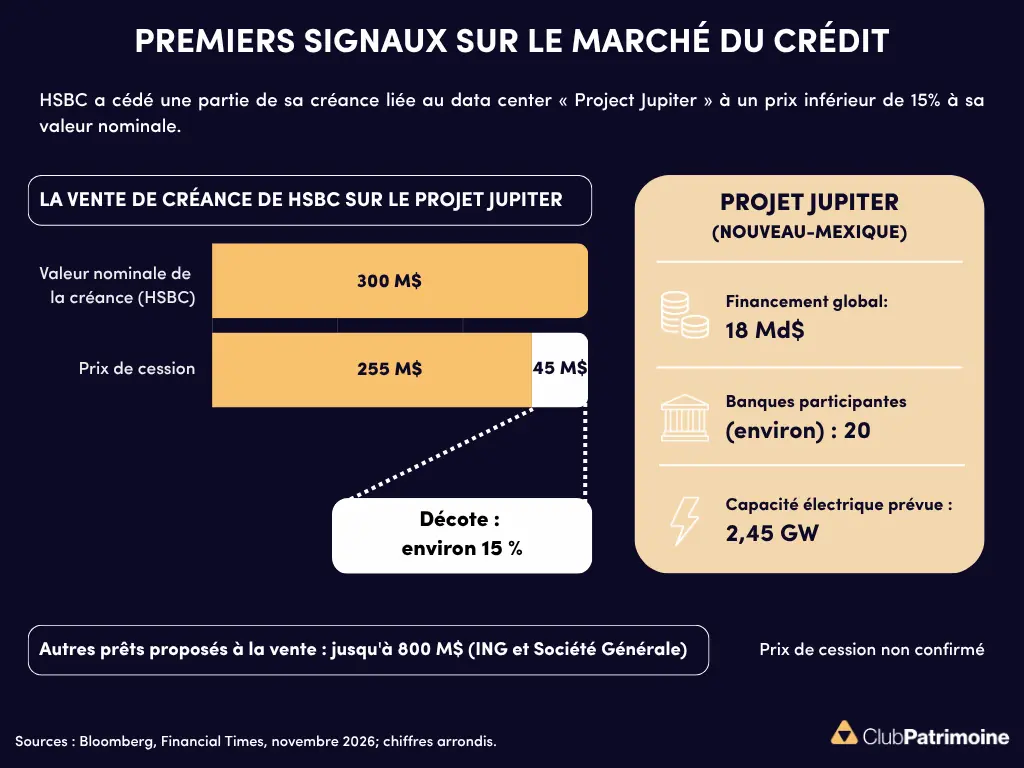
Financement des data centers IA : HSBC cède un prêt à 85 %
Projet Jupiter, Oracle, Stargate : HSBC revend 300 M$ de prêt de construction avec 15 % de décote. Ce que la vente de créances bancaires dit du risque IA.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




