
Le PER atteint 165 Md€ d’encours et 13,7 millions de titulaires, un essor encore insuffisant ?
Le plan d’épargne retraite (PER) continue de gagner du terrain. Fin juin 2026, il rassemblait près de 165 Md€ d’encours et 13,7 millions de titulaires, selon les chiffres publiés le 18 novembre par le ministère de l’Économie.
PER : 165 Md€ d’encours et 13,7 millions de titulaires mi-2026
7 ans après sa création par la loi Pacte, le PER affiche une progression de 21,1 % de son encours sur 12 mois. Le nombre de titulaires est passé de 12,9 millions fin 2025 à 13,7 millions fin juin 2026.
Sur les 6 premiers mois de l’année, l’encours a augmenté de 14,4 Md€ et 787 000 personnes ont ouvert un plan. Tous les compartiments progressent. Les PER individuels représentent 96,3 Md€, contre 37,6 Md€ pour les PER d’entreprise collectifs et 30,9 Md€ pour les PER d’entreprise obligatoires.
Lire aussi : PER : 127,5 Md€ d’encours chez les assureurs, les cotisations prennent le relais des transferts
Le PER s’est imposé en quelques années
Les dernières données de la DREES, qui portent sur 2023, montrent l’ampleur de la bascule vers le PER sur l’ensemble de la retraite supplémentaire.
Cette année-là, les cotisations ont atteint 19,2 Md€, soit une hausse de plus de 3 % en euros constants sur un an. Les dispositifs individuels en ont recueilli 10,6 Md€ (55 %). Les dispositifs collectifs ou obligatoires mis en place par l’employeur en ont recueilli 8,6 Md€ (45 %).
Le PER captait alors 83 % des cotisations individuelles, contre 45 % en 2020. En entreprise, les PER collectifs et obligatoires remplacent peu à peu les anciens Perco et contrats « article 83 ». En 2023, les versements ont progressé de 8,5 % en euros constants sur les PER individuels et de 24,4 % sur les PER d’entreprise obligatoires.
Toujours en 2023, l’encours de la retraite supplémentaire s’élevait à 282 Md€, en hausse de 3,3 % en euros constants. Ce montant couvre l’ensemble des dispositifs, PER et anciens contrats. La part gérée au titre d’un PER est passée de 32 % à 36 % en un an. Les fonds de retraite professionnelle supplémentaire (FRPS) détenaient 56 % des provisions, soit 4 points de plus qu’en 2022, au détriment des entreprises d’assurance.
Lire aussi : Le PER domine désormais le marché de la retraite supplémentaire facultative
Des actifs inquiets pour leur pension et un avantage fiscal recherché
Le succès du PER répond à une inquiétude largement partagée. Plus de 70 % des actifs pensent que les pensions des régimes par répartition ne leur garantiront pas un niveau de vie correct (sondage Ifop-Cecop 2025). Plus d’1 Français sur 2 dit épargner en vue de la retraite.
La fiscalité joue aussi un rôle dans les ouvertures et les versements volontaires. Ceux-ci sont déductibles du revenu imposable, dans la limite de 10 % des revenus professionnels et de 8 fois le plafond annuel de la Sécurité sociale de l’année précédente. Le plafond maximal atteint ainsi 37 680 € en 2026. Le dispositif profite surtout aux contribuables situés dans les tranches marginales d’imposition élevées. En contrepartie, les sommes sont imposées à la sortie.
Lire aussi : Retraite : seuls 8 % des actifs font entièrement confiance au système actuel
Sortie en capital ou en rente : la souplesse du PER
Le titulaire choisit au moment de la retraite entre une sortie en capital et une sortie en rente. Les versements peuvent être réguliers ou ponctuels. L’épargne reste en principe bloquée jusqu’au départ à la retraite, avec des cas de déblocage anticipé, dont l’achat de la résidence principale et certains accidents de la vie.
Par défaut, l’épargne est placée en gestion pilotée, avec 3 profils de risque allant du prudent au dynamique. Le capital est progressivement sécurisé à l’approche de la retraite pour limiter l’exposition aux fluctuations des marchés.
Sur l’ensemble de la retraite supplémentaire, les prestations versées ont atteint 8,4 Md€ en 2023. Les rentes viagères en représentaient 67 % (5,6 Md€), les sorties en capital 18 % et le versement forfaitaire unique 15 %. La part du capital progresse au détriment de la rente. Les écarts restent forts selon les contrats : les Perco et PER collectifs sortent à 100 % en capital, tandis que 64 % des prestations des PERP prennent la forme d’un versement forfaitaire unique.
74 % des actifs des PER investis dans l’Union européenne
Le PER participe aussi au financement de l’économie. D’après Bercy, fin 2025, 74 % des actifs des plans étaient investis dans l’Union européenne. Une part équivalente finançait directement les entreprises et l’innovation.
Les actifs non cotés dépassaient 5,5 Md€, dont 85 % placés dans l’Union européenne. La loi Industrie verte pousse dans ce sens, en favorisant les investissements dans les entreprises, les infrastructures et le capital-investissement.
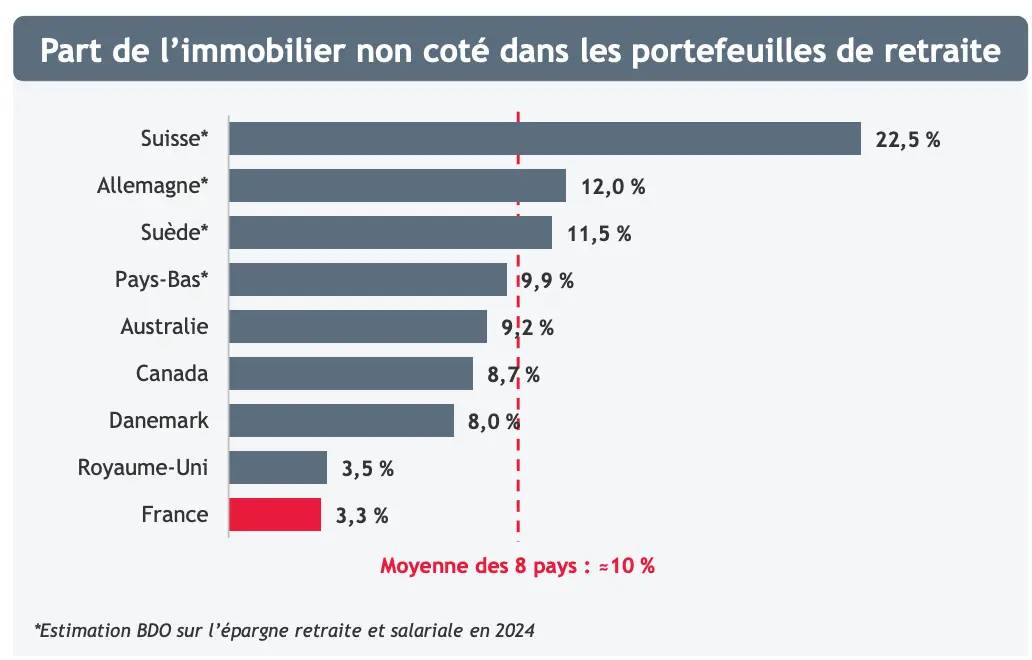
Lire aussi : Épargne retraite : l’immobilier non coté pèse 10 % des portefeuilles à l’étranger, contre 3,3 % en France
Une épargne retraite encore modeste en France
L’encours du PER reste faible face aux autres produits d’épargne, comme l’assurance vie (2 200 Md€) ou le Livret A (442 Md€). L’épargne retraite ne pèse que 5 % des cotisations retraite. Les sommes qu’elle verse représentent moins de 2,5 % des prestations de retraite, contre 15 % en moyenne dans les pays partenaires de la France.
Seul 1 actif sur 4 est couvert, essentiellement des cadres et des indépendants. Les montants épargnés restent trop faibles pour constituer un véritable complément de revenus. Selon le Cercle de l’Épargne, financer un supplément de 10 % nécessiterait un encours de 1 000 Md€.
L’écart est net avec les grands pays de la capitalisation. Les fonds de pension pèsent plus de 140 % du PIB aux États-Unis, près de 100 % au Royaume-Uni et plus de 200 % aux Pays-Bas. En France, comme en Allemagne, la capitalisation représente environ 10 % du PIB.
La démographie renforce le besoin d’épargne. Le pays compte aujourd’hui 1,7 actif par retraité. Les projections tablent sur 1,3 à 1,4 actif par retraité en 2070.
Élection présidentielle : quelle place pour le PER dans la capitalisation ?
L’élargissement du PER fait débat. Plusieurs candidats à l’élection présidentielle veulent développer la capitalisation, sans détailler les modalités ni le lien avec le PER existant. Deux pistes semblent tenir la corde : étendre les plans d’épargne retraite collectifs ou créer un système public.
Lire aussi : Retraite : pourquoi les entreprises veulent accélérer le développement de la capitalisation
Contributeurs










Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




