
Discours de K. Warsh à Jackson Hole : une intervention... déroutante
Par Christophe Morel, chef économiste de Groupama AM
L’intervention de K. Warch à Jackson Hole est déroutante à trois égards :
- Contrairement à ce qu’il avait laissé entendre, il n’aborde quasiment pas les sujets structurels. Lorsqu’il les évoque (impacts de l’IA), il se contente de soulever des questions, sans y répondre.
- Contrairement à ses précédentes interventions, ce discours présente une tonalité incontestablement « faucon » (hawkish).
- Alors que son propos laisse assez clairement entendre que la Fed pourrait relever son taux directeur dès septembre, il prend soin de préciser que cela ne constitue en aucun cas une pré-annonce (forward guidance).
Son analyse de l’environnement économique suggère une remontée des taux directeurs
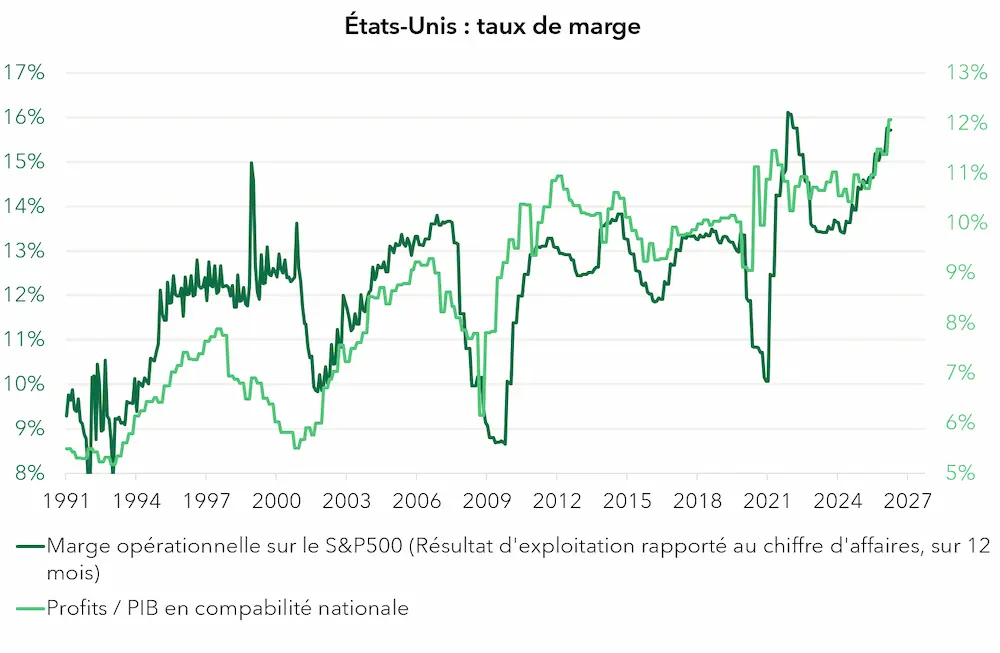
Sur la croissance, K. Warsh se dit toujours « impressionné » par les performances de l’économie, en particulier par la vigueur de l’investissement et des profits, aussi bien dans les entreprises cotées que dans l’ensemble de l’économie (graphique 1).
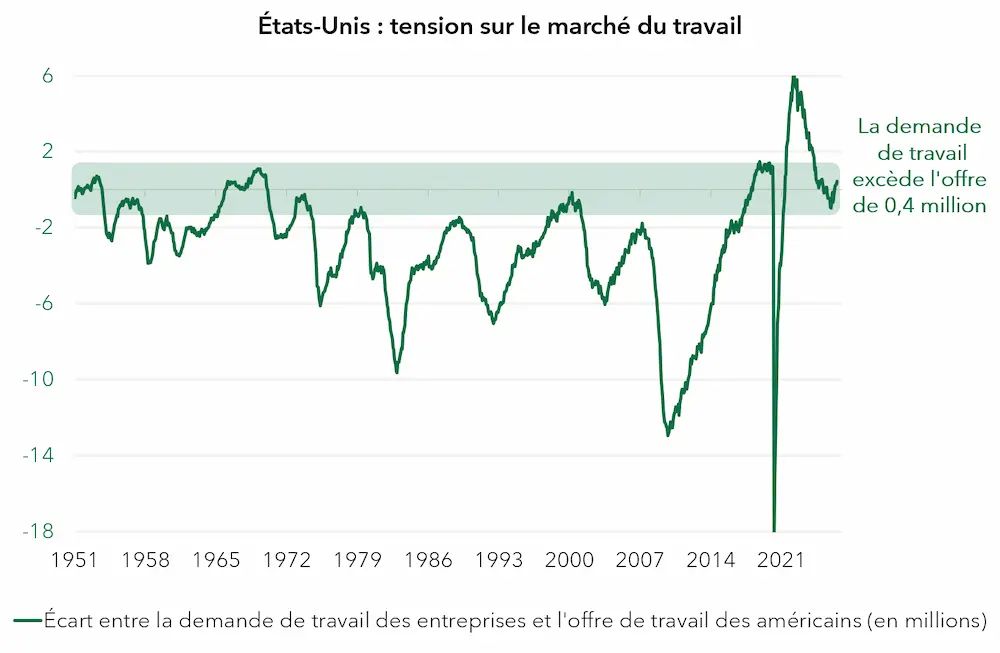
Sur le marché du travail, il reconnaît l’existence de poches de faiblesse (en particulier, le taux de chômage des jeunes diplômés), mais estime que le marché du travail est globalement à l’équilibre (graphique 2).
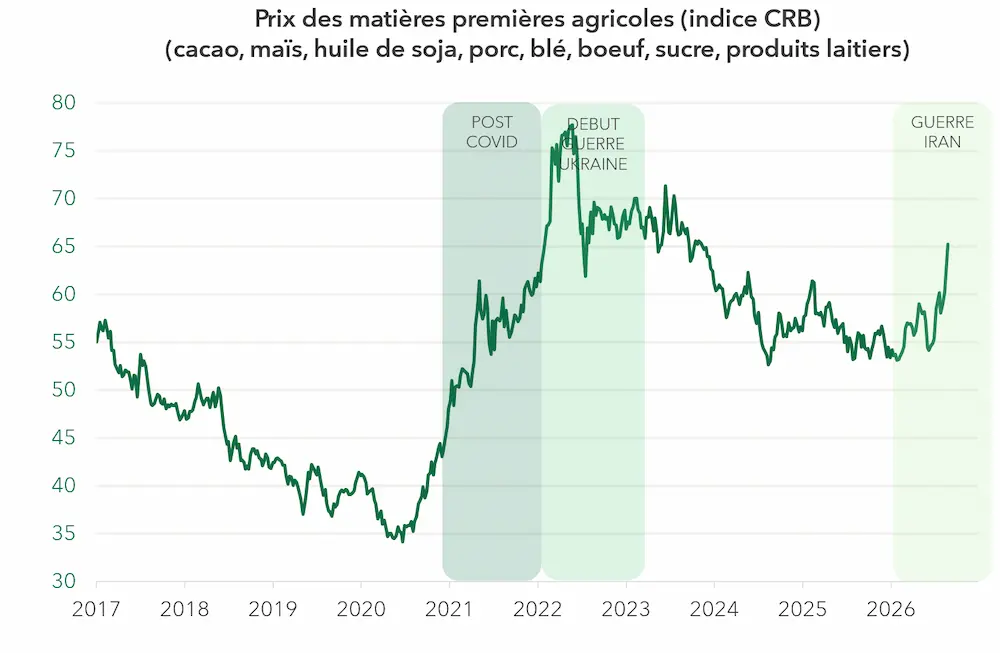
Sur l’inflation, son diagnostic est plus préoccupant. Les chiffres restent, selon lui, trop élevés et les progrès accomplis au cours des deux dernières années sont trop limités. Si la croissance des salaires s’est modérée, il considère qu’elle ne constitue pas un indicateur pertinent de l’inflation future. Il admet que les anticipations d’inflation demeurent ancrées, mais souligne que lorsqu’elles remontent, il est alors généralement trop tard pour agir. Enfin, il se montre très attentif à la hausse du prix des matières premières.
Sur les conditions monétaires, il reconnaît des tensions dans les secteurs de la construction et de l’agriculture. Il estime toutefois que, dans leur ensemble, les conditions monétaires ne sont pas restrictives.
K. Warsh conclut en substance que la Fed doit avoir la certitude que l’inflation s’inscrit sur une trajectoire clairement baissière. A défaut, elle devra agir.
Conclusion
Nous ne sommes pas convaincus que K. Warsh annonce avec certitude une prochaine hausse de taux. D’abord, parce qu’il souhaite mettre fin à la pratique des préannonces (forward guidance) : annoncer une décision dès maintenant nuirait alors à sa crédibilité. Ensuite, parce qu’il cite régulièrement A Greenspan comme modèle d’une communication volontairement ambigüe. On se souvient de cette formule prononcée par ce dernier en 1987 « Si je vous parais excessivement clair, c’est que vous avez dû mal comprendre ce que j’ai dit ».
Pour autant, notre scénario de statu quo d’ici la fin de l’année est désormais un close call. Il repose sur deux conditions nécessaires : i) que les prix du pétrole et des produits agricoles (graphique 3) n’augmentent pas davantage ; ii) que les prochaines publications d’inflation sous-jacente affichent des progressions mensuelles inférieures à 0,2%. Si l’une de ces conditions n’était pas remplie, la Fed procéderait alors à un cycle de resserrement monétaire démarrant probablement dès septembre, et comportant deux à trois hausses de taux.
Source : Bloomberg – Calculs : Groupama AM
Ecouter/lire aussi :
Croissance contre dette, ce qu’il faut retenir de l'été sur les marchés

Contributeurs
















Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Brevets IA : qui concentre les titres accordés dans le monde ?

Brevets IA : la Chine concentre 74 % des titres accordés dans le monde
En 2024, la Chine a obtenu 74 % des brevets d’IA accordés dans le monde, contre 12 % pour les États-Unis et 3 % pour l’Europe, selon Stanford.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




