Comment tirer parti de la thématique de l'IA sur les marchés du crédit

L’IA transforme les marchés du crédit, mais la sélectivité demeure essentielle.
L’intelligence artificielle (IA) transforme l’économie mondiale et crée de nouvelles sources de dispersion sur les marchés du crédit. En tant qu’investisseurs actifs multi-crédit, il ne s’agit pas simplement de s’exposer à cette thématique, mais d’identifier les situations où les changements induits par l’IA sont mal valorisés par le marché et d’ajuster les portefeuilles en conséquence.
Pourquoi les risques liés à l’IA sont différents sur le marché du crédit
Le discours du marché autour des hyperscalers est passé de l’enthousiasme suscité par la croissance portée par l’IA à une analyse plus critique des dépenses d’investissement (capex) liées à l’IA. S’il est vrai que les perspectives économiques de l’IA générative demeurent incertaines, nous estimons que cette incertitude est plus marquée pour les investisseurs en actions, qui doivent déterminer si l’ampleur des investissements réalisés générera des rendements suffisants, préservera les marges et justifiera des valorisations élevées.
Pour les détenteurs d’obligations, l’opportunité liée à l’IA est fondamentalement différente de celle offerte par les actions. Les investisseurs en actions ont besoin que les investissements dans l’IA se traduisent par une accélération de la croissance, une amélioration des marges et une hausse des valorisations. Les investisseurs obligataires font face à une exigence plus défensive : évaluer si les émetteurs sont en mesure de maintenir leurs flux de trésorerie, de maîtriser leur levier financier et de continuer à assurer le service de leur dette. Sous cet angle, nombre de ces entreprises figurent toujours parmi les emprunteurs de meilleure qualité du marché et peuvent constituer une voie d’accès à la thématique de l’IA davantage axée sur la génération de revenus.
Lire aussi : Financement de l’IA : qui paie la facture de la ruée vers les puces ?
Les valorisations au cœur des opportunités
La capacité à réévaluer l’exposition d’un portefeuille et à l’adapter à mesure que la thématique de l’IA évolue est essentielle pour capter ces opportunités. Jusqu’à récemment, les hyperscalers présentaient un intérêt limité pour les investisseurs obligataires. Comme le montre le graphique ci-dessous, ils constituaient généralement une source de revenus relativement peu attractive, avec des spreads de crédit resserrés par rapport à l’ensemble du marché obligataire investment grade américain. Ce constat est encore plus évident lorsque l’on exclut l’effet idiosyncratique significatif d’Oracle et ses spreads sensiblement plus larges.
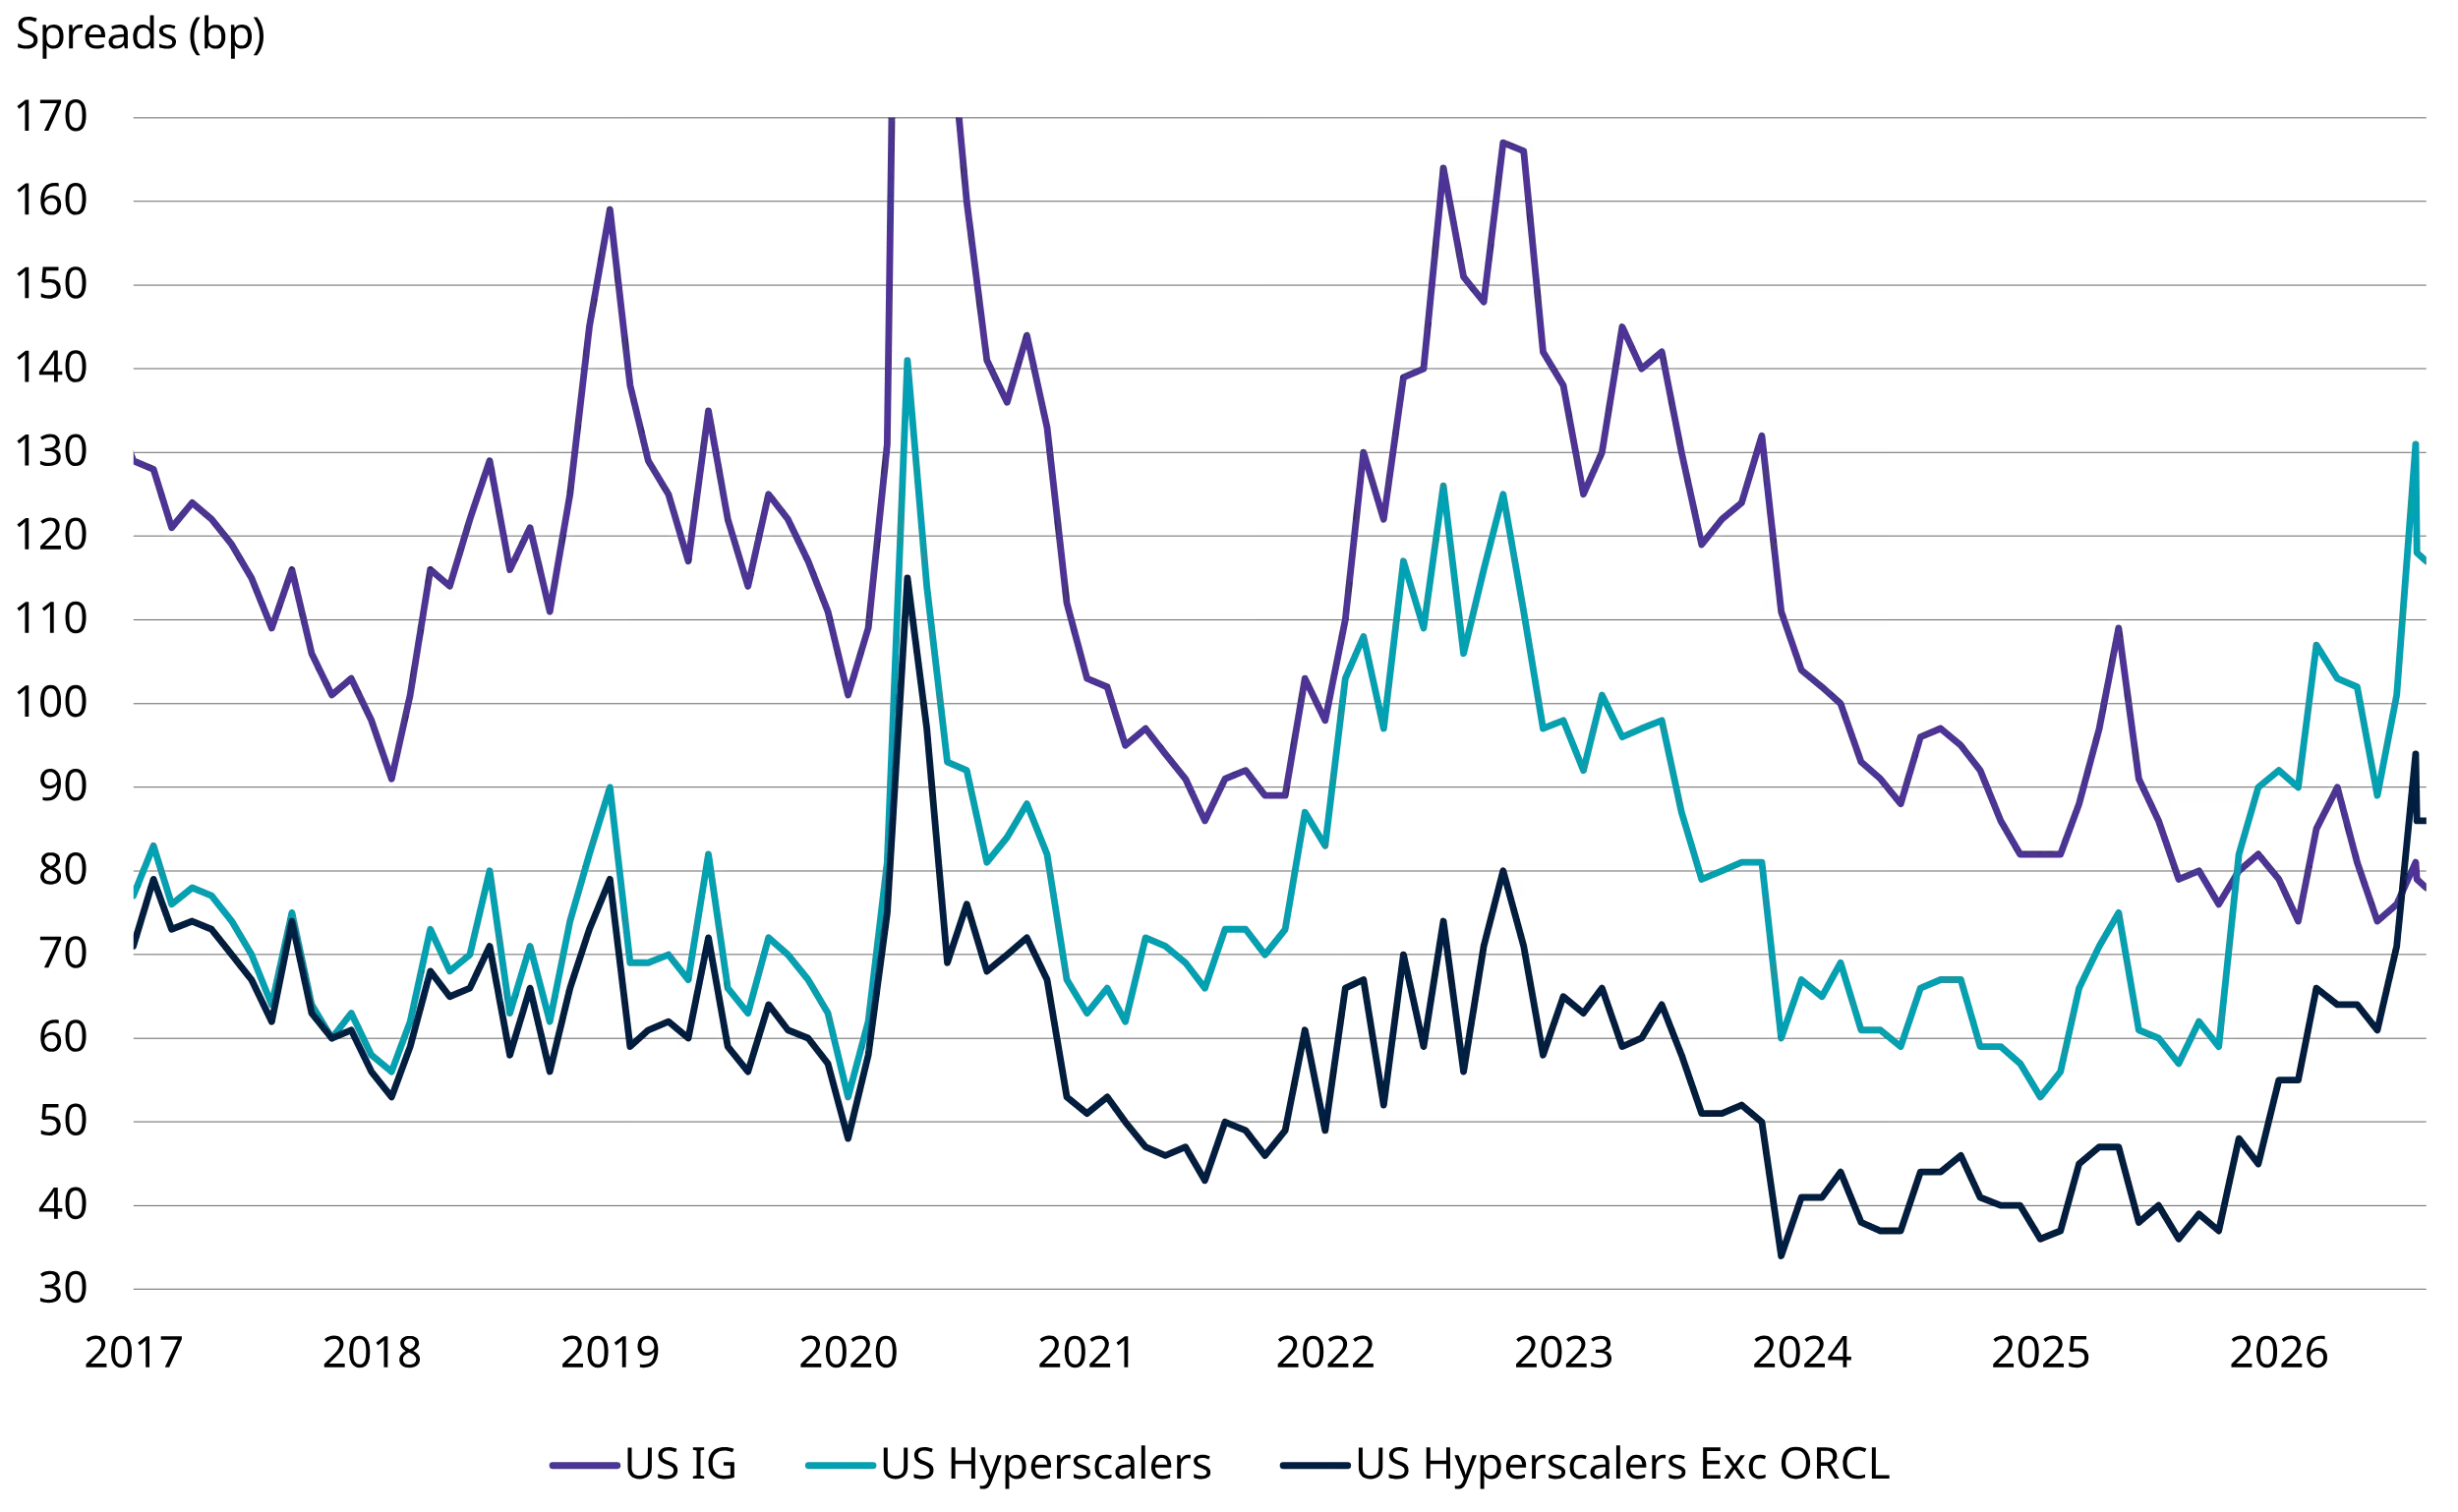
Sources : Schroders, Bloomberg ICE, au 30 juin 2026 (hyperscalers : Amazon, Google, Meta, Microsoft et Oracle). Toute référence à des régions, pays, secteurs, actions ou titres est fournie à titre d’illustration uniquement et ne constitue ni une recommandation d’achat ou de vente d’un instrument financier, ni une recommandation d’adopter une stratégie d’investissement particulière. Les performances passées ne préjugent pas des performances futures et peuvent ne pas se reproduire.
La situation a récemment évolué. L’essor des dépenses d’investissement liées à l’IA a entraîné une forte hausse des émissions obligataires et contribué à une sous-performance notable du crédit des hyperscalers. Bien que l’activité demeure principalement portée par les États-Unis, les émetteurs recourent de plus en plus à plusieurs devises pour financer des programmes d’investissement ambitieux. Les émissions de 2026 devraient désormais atteindre environ 250 milliards de dollars (illustration ci-dessous ; Apple et Nvidia inclus). L’opportunité réside dans la capacité à réagir à ces évolutions de valorisation grâce à un positionnement actif.
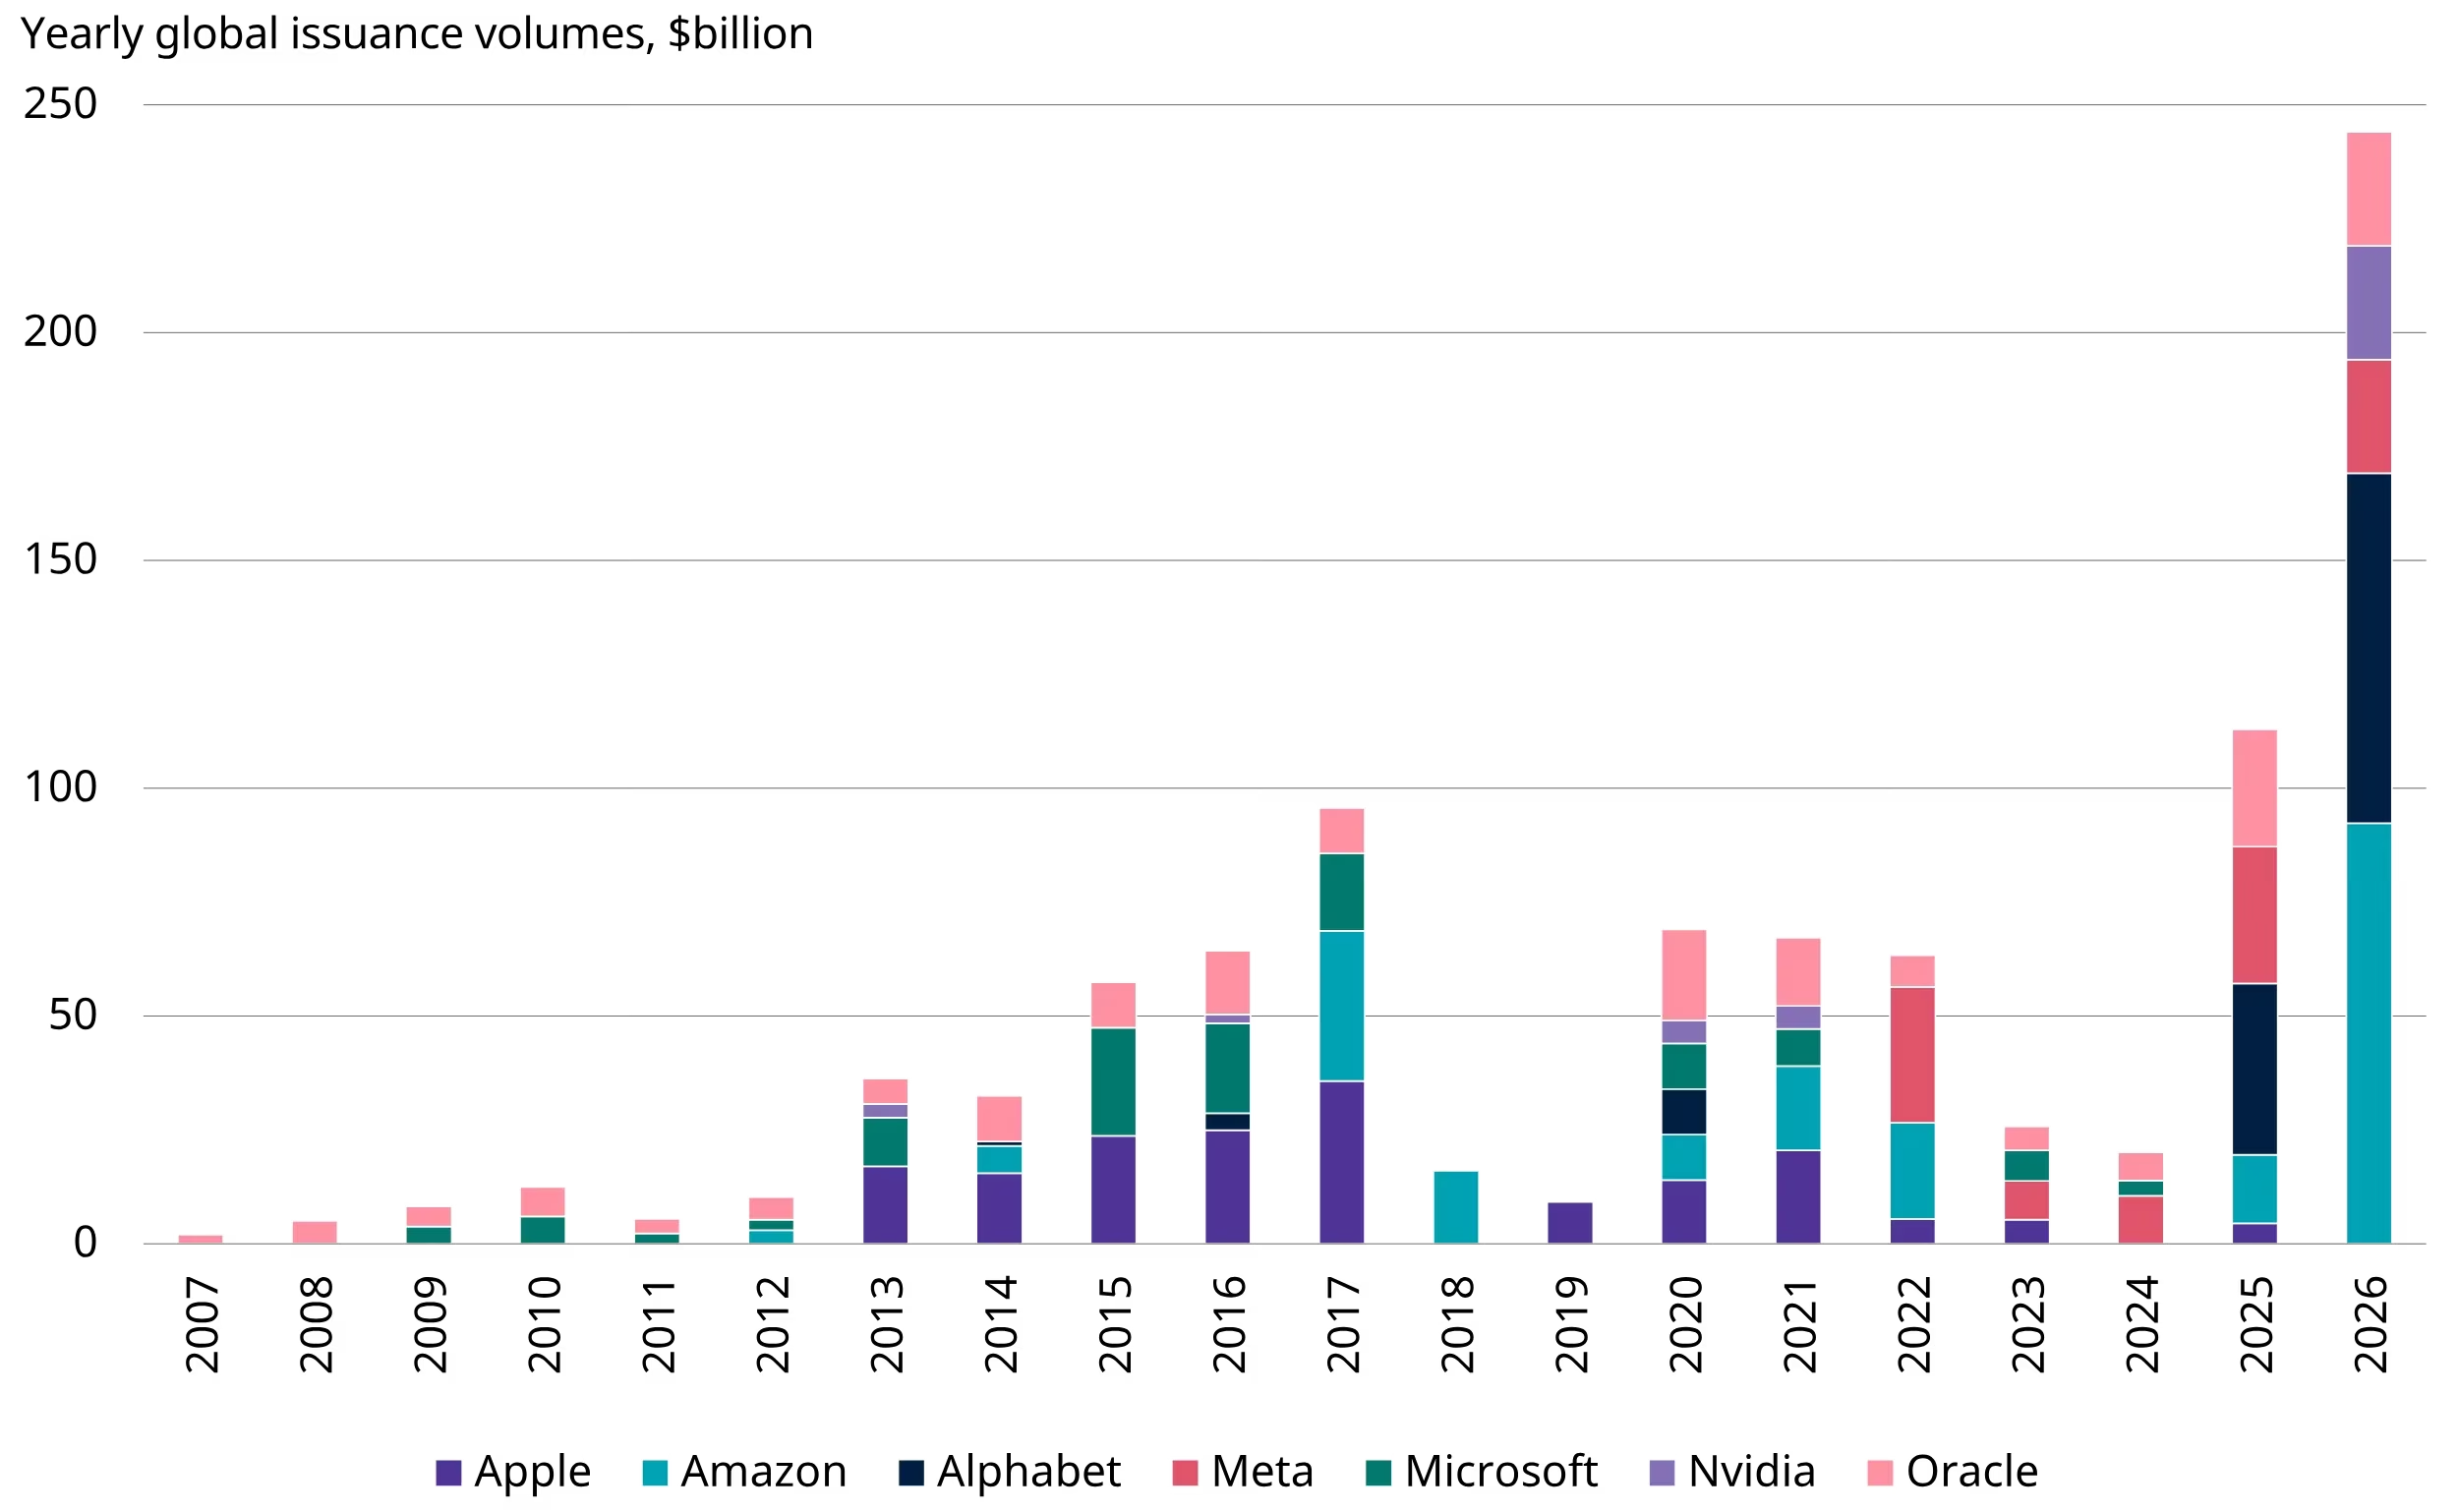
Sources : Refinitiv Workspace. Les totaux incluent les obligations d’entreprise libellées dans des devises autres que le dollar américain. Données de 2026 arrêtées au 10 août 2026. Toute référence à des régions, pays, secteurs, actions ou titres est fournie à titre d’illustration uniquement et ne constitue ni une recommandation d’achat ou de vente d’un instrument financier, ni une recommandation d’adopter une stratégie d’investissement particulière.
L’ampleur de l’élargissement des spreads des hyperscalers est remarquable par rapport à l’indice plus large des obligations investment grade américaines. Ce contraste est particulièrement marqué lorsque l’on tient compte de leurs notations de crédit moyennes plus élevées, autour de AA/AA- (hors Oracle), comparativement au marché du crédit investment grade américain dans son ensemble, dont la notation moyenne se situe autour de A- et qui est fortement pondéré en émetteurs notés BBB.
Dans certains cas, les spreads semblent intégrer plusieurs dégradations de notation, alors même que les activités sous-jacentes demeurent très résilientes. L’importance des volumes d’émission a clairement pesé sur les performances, mais le marché pourrait surestimer les risques associés aux dépenses d’investissement liées à l’IA.
C’est précisément dans ce contexte que la gestion active prend tout son sens, car elle permet de distinguer une véritable détérioration du profil de crédit d’un simple affaiblissement des spreads provoqué par l’offre, le sentiment de marché ou les préoccupations des investisseurs en actions. De tels écarts entre valorisation et fondamentaux peuvent créer des opportunités particulièrement attractives pour générer de l’alpha.
Lire aussi : « Tokenomics » : l’économie du boom de l’IA
L’avantage de la gestion active : gérer le risque de concentration
La gestion active du crédit est particulièrement adaptée à la thématique de l’IA, car elle nous permet de choisir où, dans quelle mesure et à quelle échéance nous souhaitons nous exposer, plutôt que de dépendre des pondérations d’indices larges et d’un risque de concentration croissant.
Considérés isolément, les hyperscalers représentent actuellement environ 4 % de la valeur du marché des obligations d’entreprise investment grade libellées en dollars américains. Ce chiffre peut sembler modeste, mais leur contribution au risque est plus importante qu’il n’y paraît. Leur propension à émettre des obligations à longue échéance leur confère une exposition au risque plus élevée sur une base DTS¹ (comme l’illustre le graphique ci-dessous), ce qui renforce leur impact dans les portefeuilles. La gestion active nous offre la flexibilité nécessaire pour piloter délibérément ces expositions, éviter une concentration excessive sur les plus grands emprunteurs et ajuster le positionnement en fonction de l’évolution des conditions d’émission.
Duration de spread moyenne : hyperscalers américains versus marché investment grade américain hors hyperscalers
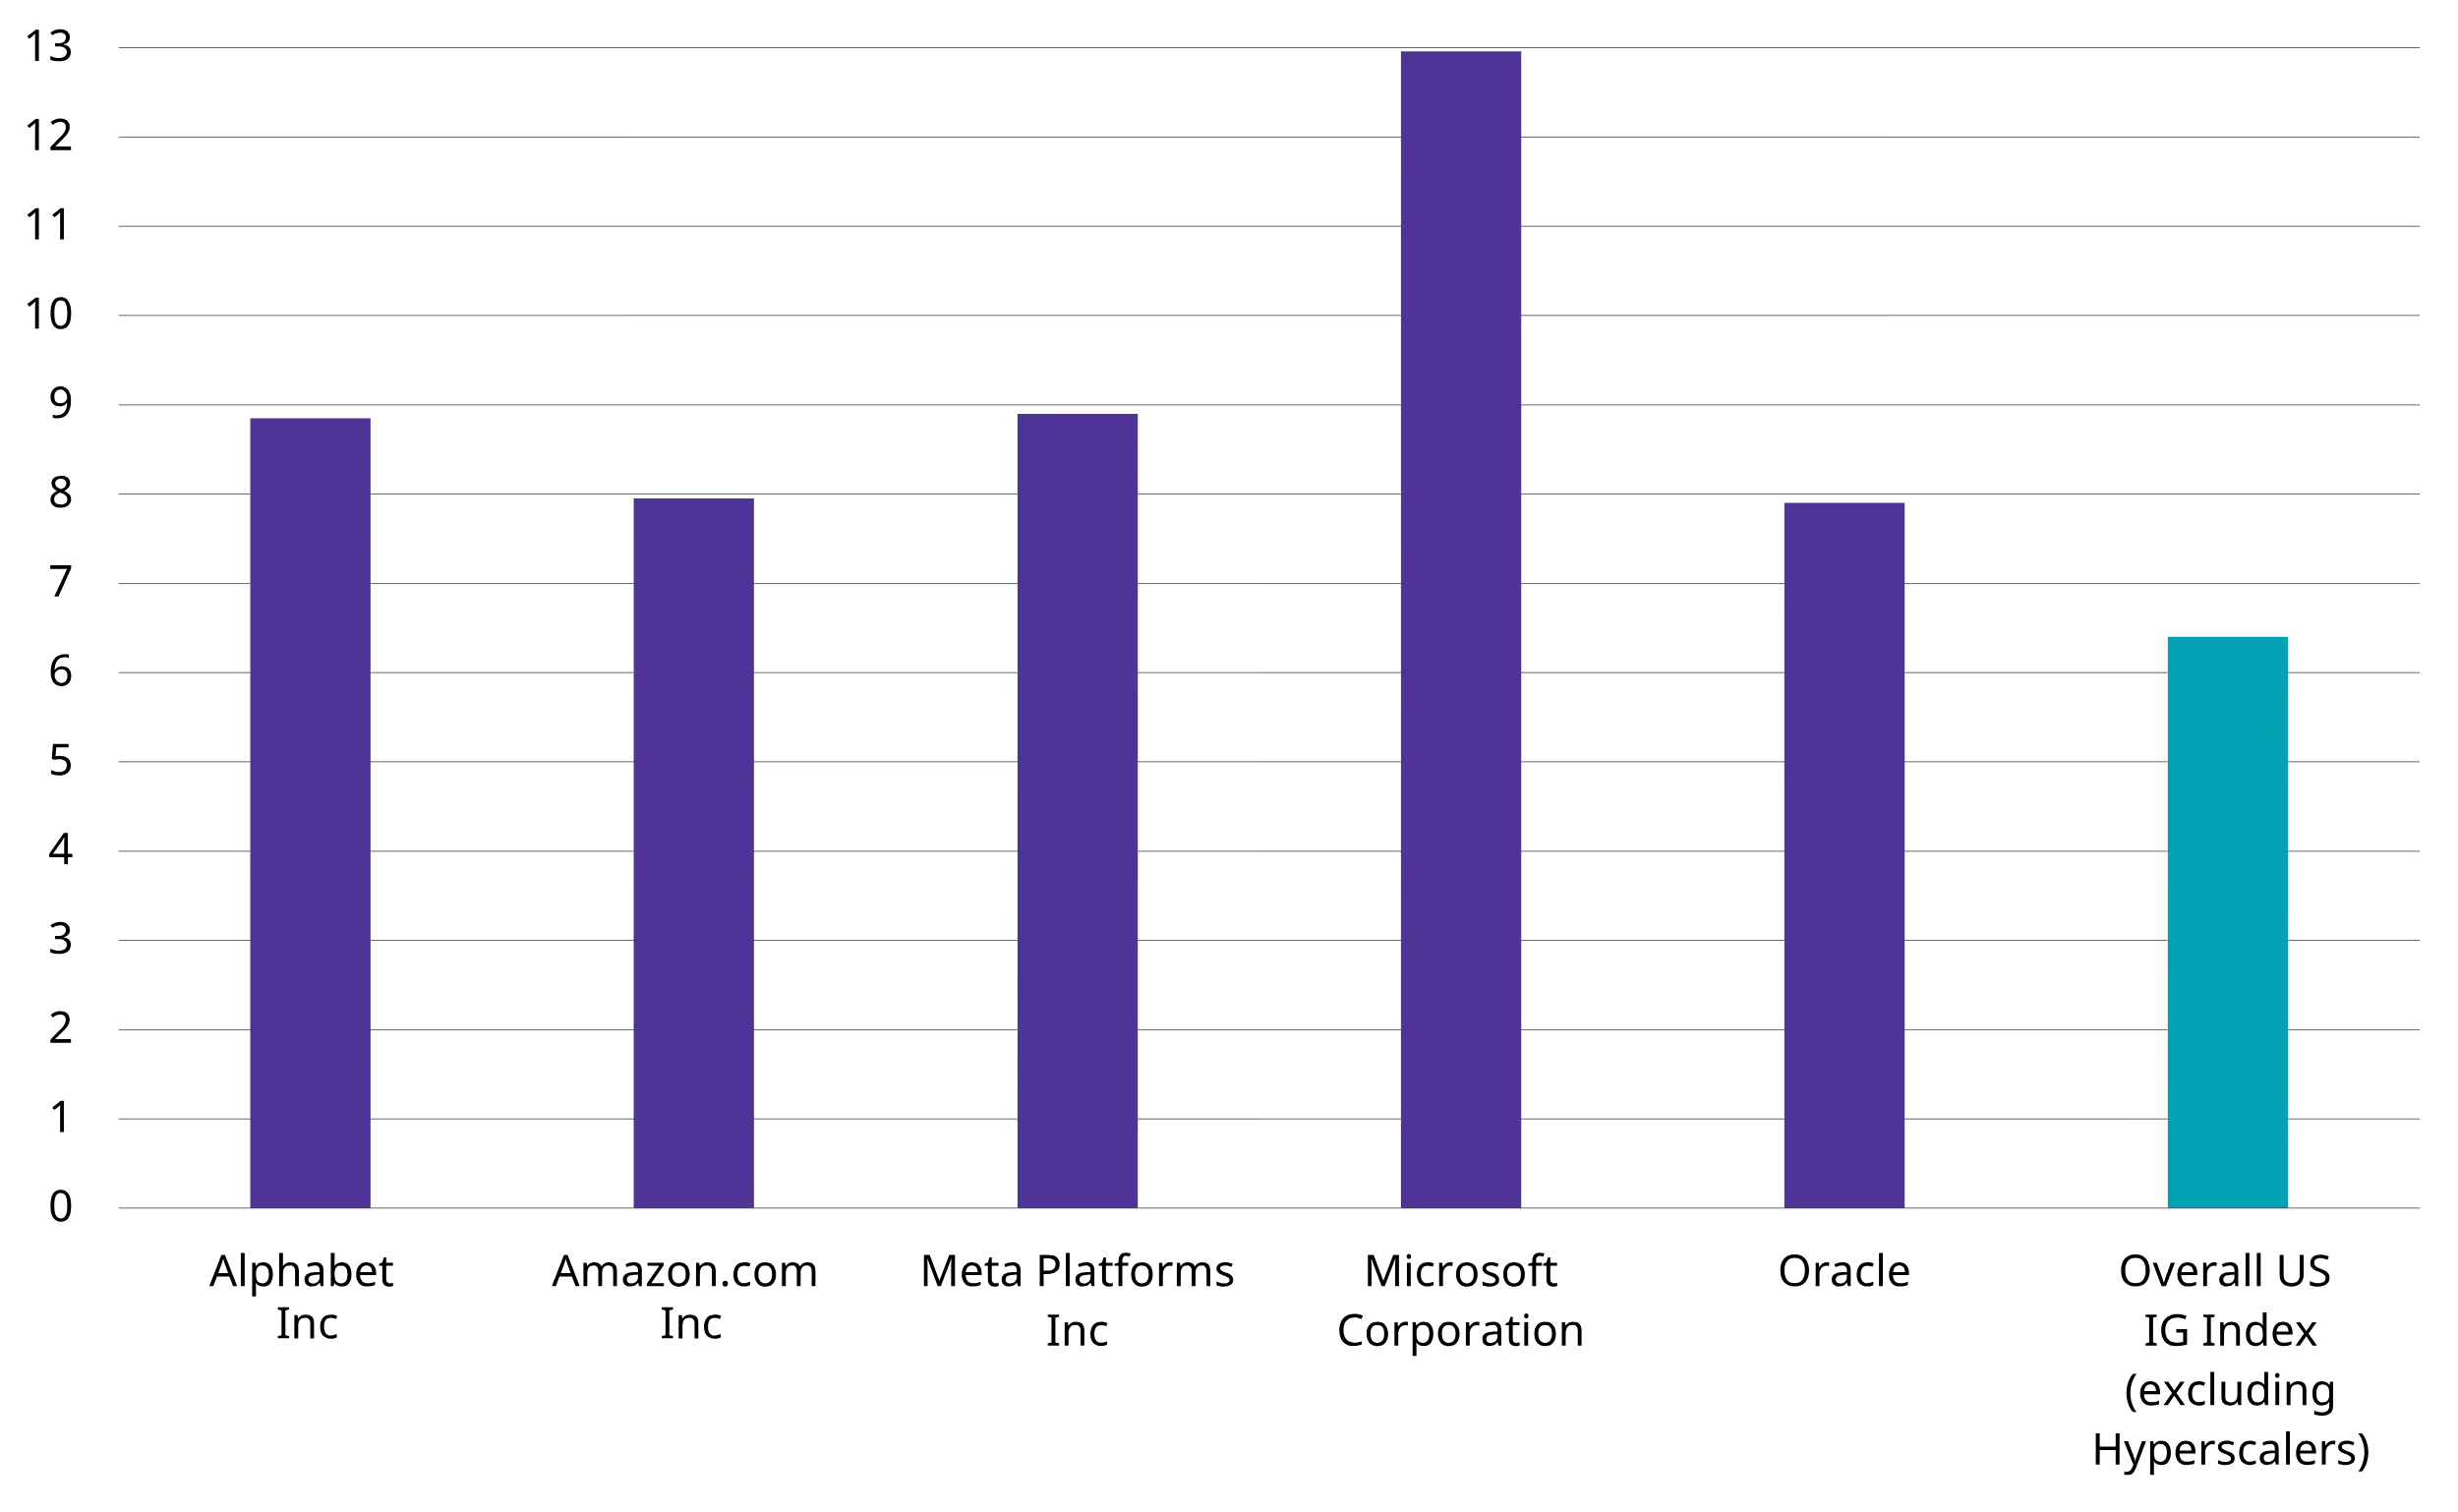
Sources : Schroders, indice ICE BoA US Corporate, août 2026. Toute référence à des régions, pays, secteurs, actions ou titres est fournie à titre d’illustration uniquement et ne constitue ni une recommandation d’achat ou de vente d’un instrument financier, ni une recommandation d’adopter une stratégie d’investissement particulière.
Des opportunités dans l’ensemble de l’écosystème du crédit lié à l’IA
L’univers d’opportunités ne se limite pas aux hyperscalers. Le financement des centres de données, par exemple, constitue une autre manière d’accéder à la thématique de l’IA, compte tenu de leur rôle essentiel dans le développement de l’IA générative et des services de cloud. Certains émetteurs sélectionnés peuvent offrir des primes attractives, des baux de longue durée, des contreparties de qualité élevée ainsi que des protections structurelles solides, permettant ainsi de participer à la croissance des infrastructures liées à l’IA sans dépendre uniquement de la dette des plus grands groupes technologiques.
La gestion active nous permet de distinguer la tendance structurelle liée à l’IA du risque de crédit propre à chaque émetteur et à chaque obligation. Plutôt que de détenir une exposition simplement parce qu’elle figure dans un indice, nous pouvons évaluer si les spreads rémunèrent correctement le levier financier, la duration, le risque lié au volume d’émissions, les pressions exercées sur les flux de trésorerie disponibles ainsi que la crédibilité des rendements futurs des investissements.
Cette sélectivité est essentielle, car l’exposition à l’IA n’est pas homogène. Les hyperscalers, les émetteurs liés aux semi-conducteurs, les propriétaires de centres de données et les entreprises qui adoptent l’IA à plus grande échelle peuvent relever de catégories sectorielles similaires, mais leurs moteurs de crédit, leurs besoins de financement et leur sensibilité aux dépenses d’investissement liées à l’IA peuvent être très différents.
Ce que cela signifie pour les investisseurs
Au sein de la thématique de l’IA, les actions peuvent offrir un potentiel haussier plus important si les investissements entraînent un changement d’ampleur dans la trajectoire des bénéfices à long terme. Elles sont toutefois également plus exposées aux pressions sur les marges et à l’évolution des anticipations du marché. Le crédit présente un profil différent : un potentiel de hausse plus limité, mais des revenus attractifs, une meilleure résilience en phase de baisse et une exposition à des émetteurs disposant d’une capacité importante à assurer le service de leur dette.
Cependant, la véritable opportunité réside dans une approche flexible et sélective de la gestion du crédit mondial : renforcer l’exposition lorsque les valorisations deviennent attractives, éviter les segments où les risques ne sont pas correctement rémunérés et exploiter plus largement la thématique de l’IA (centres de données, GPU, infrastructures et entreprises adoptant l’IA) lorsque celle-ci offre une voie plus convaincante vers une génération de revenus ajustée du risque.
L’IA n’est pas la seule force qui influence les marchés du crédit, mais elle devrait continuer à jouer un rôle important. Elle constitue également l’un des nombreux leviers que nous mettons en œuvre pour chercher à générer un alpha significatif pour nos clients.
1DTS (Duration Times Spread) : mesure de la sensibilité d’une obligation aux variations relatives des spreads de crédit.
Lire aussi : Investir dans l'IA : opportunité historique ou bulle technologique en 2026 ?

Contributeurs



Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
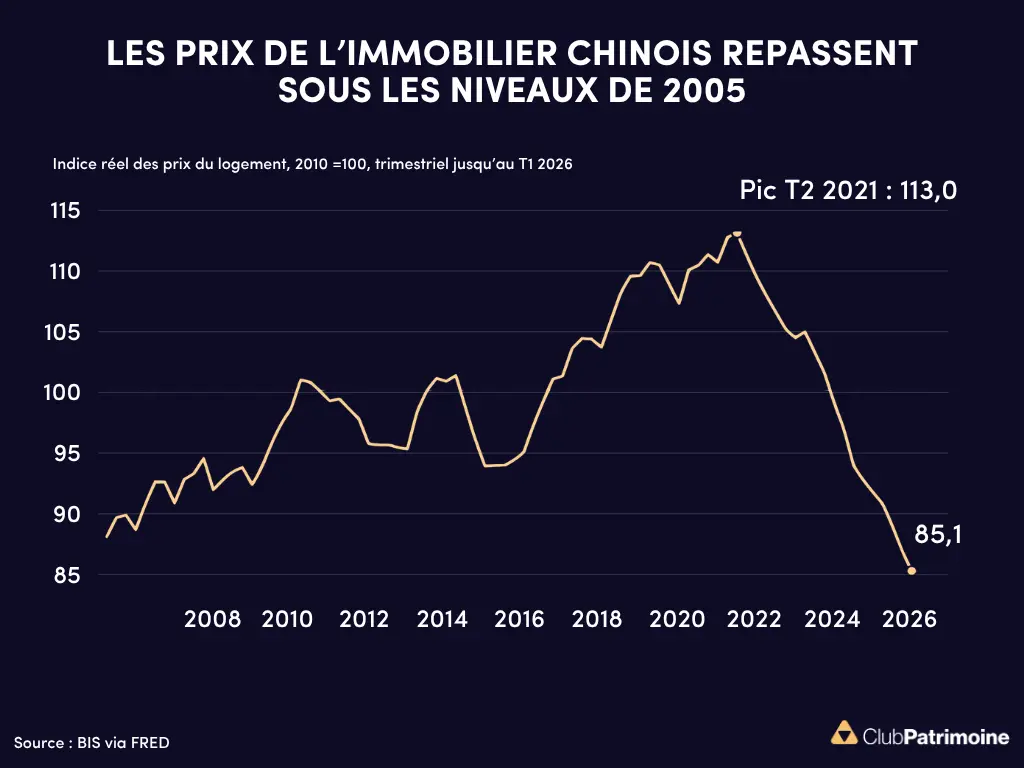
Immobilier chinois : les prix chutent de 25 % depuis 2021
Immobilier chinois : les prix chutent de 25 % depuis 2021
Crise immobilière chinoise : effet de richesse négatif, promoteurs fragilisés, finances locales sous pression. La baisse des prix freine la Chine.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.