
Primonial : Mon Livret A est plein : où investir ?
Que faire lorsque vous atteignez cette limite de 22 950 euros versés sur votre livret A ? Comment placer votre argent au-delà du plafond ? Découvrez nos conseils pour continuer à développer votre épargne et commencer à investir, lorsque votre Livret A est plein.
A RETENIR
- Il est possible de placer jusqu’à 22 950 euros sur votre Livret A.
- Au-delà, et souvent avant, votre épargne de précaution est généralement suffisante. Il est alors recommandé de commencer à investir son argent pour obtenir des performances potentiellement plus avantageuses.
- Assurance-vie, plan d’épargne en actions, immobilier : discutez avec un conseiller en gestion de patrimoine pour trouver les placements les plus adaptés à vos besoins, à vos objectifs, à votre tolérance au risque et à votre horizon d’investissement.
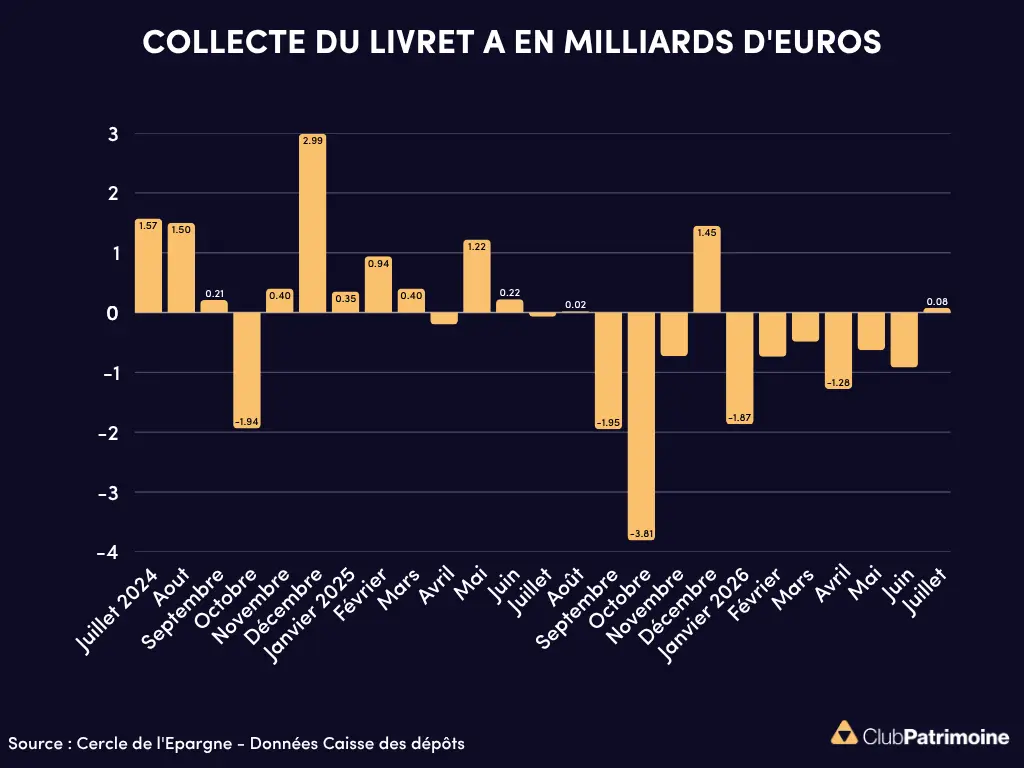
55 millions de Français, soit 81 % de la population, détiennent un Livret A1. Cela représentait un encours de 350,2 milliards fin 20222. Mais attention, les versements sur le livret d’épargne réglementé sont plafonnés : il est possible d’y placer au maximum 22 950 euros. Que faire lorsque vous atteignez cette limite ? Comment placer votre argent au-delà du plafond ? Découvrez nos conseils pour continuer à développer votre épargne et commencer à investir, lorsque votre Livret A est plein.
Le plafond du Livret A : 22 950 € versés au maximum
Une fois le plafond de versements atteint, soit 22 950 euros, il n’est plus possible d’en effectuer des nouveaux. Pourtant le montant détenu sur votre Livret A peut dépasser cette somme grâce aux intérêts obtenus au fil du temps.
Par exemple, une personne dispose d’un capital de 12 950 euros sur son Livret A. Il a été constitué par ses parents lors de son enfance. À la signature de son premier contrat de travail, en avril 2015, elle a programmé un versement mensuel automatique de 100 euros sur son Livret A. Au mois de septembre 2023, elle a atteint le plafond de versement de son Livret A. Le prochain versement en octobre sera alors refusé. Mais les intérêts perçus chaque année au 31 décembre vont s’ajouter à son épargne.
Pour rappel, il est interdit de détenir plusieurs Livrets A. Mais au sein d’un même foyer fiscal, chaque membre (parents, enfants) peut en avoir un à son nom. Il est également possible de détenir un Livret A couplé à d’autres comptes d’épargne réglementés. Le Livret de développement durable et solidaire (LDDS) s’avère particulièrement adapté pour compléter le Livret A. En effet, il possède le même taux d’intérêt etles mêmes conditions de versement et de retrait. Il est accessible à tous et son plafond est de 12.000 euros.
Les avantages du Livret A : rémunération et disponibilité
Le Livret A est un compte épargne adapté pour se constituer des économies de précaution. Un des intérêts de ce placement est de pouvoir être utilisé facilement en cas de coup dur (arrêt de travail prolongé, panne de véhicule…). De ce fait, les sommes restent disponibles à tout moment et les retraits sont sans frais. On considère en règle générale qu’il faut disposer d’une réserve équivalente à 3 à 6 mois de salaire sur son livret A pour faire face à un imprévu.
Les autres atouts du Livret A :
- Il dispose d’un taux de rémunération avantageux de 3 % : depuis, le 1er février 2023, le taux du Livret A a atteint le seuil le plus haut depuis près de 20 ans. Un arrêté du 1er août 2023 garantit le maintien de ce taux jusqu’en janvier 2025.
- Il bénéficie d’une fiscalité intéressante : les intérêts sont exonérés de toute imposition (impôt sur le revenu et prélèvements sociaux).
- Les sommes placées sont garanties : le Livret A est un des produits d’épargne le plus sécurisé. Les dépôts sont garantis en totalité par l’État.
Comment investir après avoir atteint les limites de son livret A ?
Le Livret A n’est pas le produit le plus adapté pour financer l’achat d’un bien immobilier ou encore préparer votre retraite par exemple. Pour atteindre ces objectifs, il faut mettre en place une stratégie d’investissement. Mais quels placements choisir ?
Vous devez prendre en compte plusieurs critères :
- La liquidité : est-il possible de procéder à un désinvestissement ? Si oui, a quelle condition ?
- Le rendement potentiel : est-il garanti ? À combien s’élève-t-il ?
- Le risque auquel vous êtes exposé : pouvez-vous perdre une partie de votre capital ? La totalité ? Où même au-delà du capital investi ?
- Votre horizon d’investissement : durant combien de temps êtes-vous prêt à immobiliser votre argent afin de le laisser fructifier ?
En plus de ces éléments, il faut aussi être vigilant sur deux points. Le premier, de vous intéresser et de comprendre les placements que l’on vous propose. Le second porte sur la nécessité de diversifier vos investissements, de manière à diluer les risques inhérents à un seul placement, ou secteur d'activité ou zone géographique. N’hésitez pas à diversifier les classes d’actifs dans lesquelles vous allez investir (immobilier, obligations, actions, private equity, etc.)
Enfin, si vous ne disposez pas d’un capital de départ important mais plutôt d’une capacité d’épargne régulière, n’hésitez pas à utiliser les « versements programmés ». Il s’agit d’investir de manière récurrente une même somme. Cela vous contraint à une véritable discipline de dépenses et d’épargne, tout en vous permettant de lisser vos investissements sur la durée et d’atténuer ainsi les soubresauts et les fluctuations que pourraient rencontrer vos placements.
Les placements à envisager pour votre épargne
Il existe plusieurs options d’investissement, en voici quelques exemples :
> L’assurance vie pour vous constituer un capital à long terme
Ce capital, vous pourrez le récupérer en une ou plusieurs fois, ou encore sous forme de rente. Les plus-values bénéficient d’une fiscalité avantageuse à partir de la huitième année du contrat. En fonction de votre profil d’investisseur, vous pouvez vous tourner vers des fonds en euros garantis mais peu rémunérateurs, ou vers des unités de compte. Ces dernières présentent plus de risques, mais bénéficient d’un meilleur potentiel de performance. Elles peuvent être notamment investies sur les marchés actions ou sur de l’immobilier.
> Le Plan d’épargne en actions (PEA) pour vous constituer un portefeuille d’actions
Les actions ou les fonds investis en actions européennes sont accessibles au PEA. Les plus-values sont soumises à une taxation réduite dès la cinquième année du contrat. Les actions présentent un risque de perte en capital.
> Le Plan d’épargne retraite (PER) pour compléter vos futurs revenus
Comme son nom l’indique, il est destiné à vous constituer une épargne qui pourra compléter votre pension de retraite. Le capital est débloqué à la fin de votre carrière professionnelle, sauf dans certains cas, comme l’achat de votre résidence principale. Un de ses principaux avantages est de pouvoir déduire les versements de ses revenus imposables (dans certaines limites).
> L’immobilier pour profiter d'être financé à crédit
Le remboursement est assuré par les loyers perçus ainsi que par votre capacité d’épargne. Attention, il ne faut pas tenir compte exclusivement des revenus provenant des loyers, compte tenu de leur caractère aléatoire, pour faire face à ses obligations de remboursement.
Maison, appartement, mais aussi pour les plus petits budgets, garages, box, places de parking sont des placements possibles. Vous pouvez aussi investir en immobilier indirectement en souscrivant des parts de SCPI (Société civile de Placement Immobilier). Il s’agit d’acquérir des parts de ces sociétés qui vont acheter et gérer des biens à votre place. Pas de contraintes quotidiennes donc, et un investissement possible à partir de quelques centaines d’euros.
Consulter un conseiller en gestion de patrimoine pour trouver les meilleures opportunités d'investissement
Le conseiller en gestion de patrimoine peut vous épauler pour trouver l’investissement le plus approprié. Expert des produits financiers, il vous conseille dans vos choix et répond à vos questions. Son objectif est de comprendre vos attentes pour vous fournir une solution totalement personnalisée.
Les 3 points à retenir :
- Le Livret A permet de vous constituer une épargne de précaution toujours disponible, rémunérée à 3 %.
- Sans attendre d’avoir atteint le plafond de 22 950 euros, il est conseillé d’investir son argent dans des produits financiers potentiellement plus rémunérateurs.
- Vous pouvez, par exemple, vous tourner vers l’assurance vie, le plan d’épargne actions (PEA), le plan d’épargne retraite (PER) ou l’immobilier. La décision dépend de vos objectifs, de votre profil investisseur, de votre tolérance au risque, de votre horizon d’investissement.

Contributeurs










Les indispensables de votre veille professionnelle
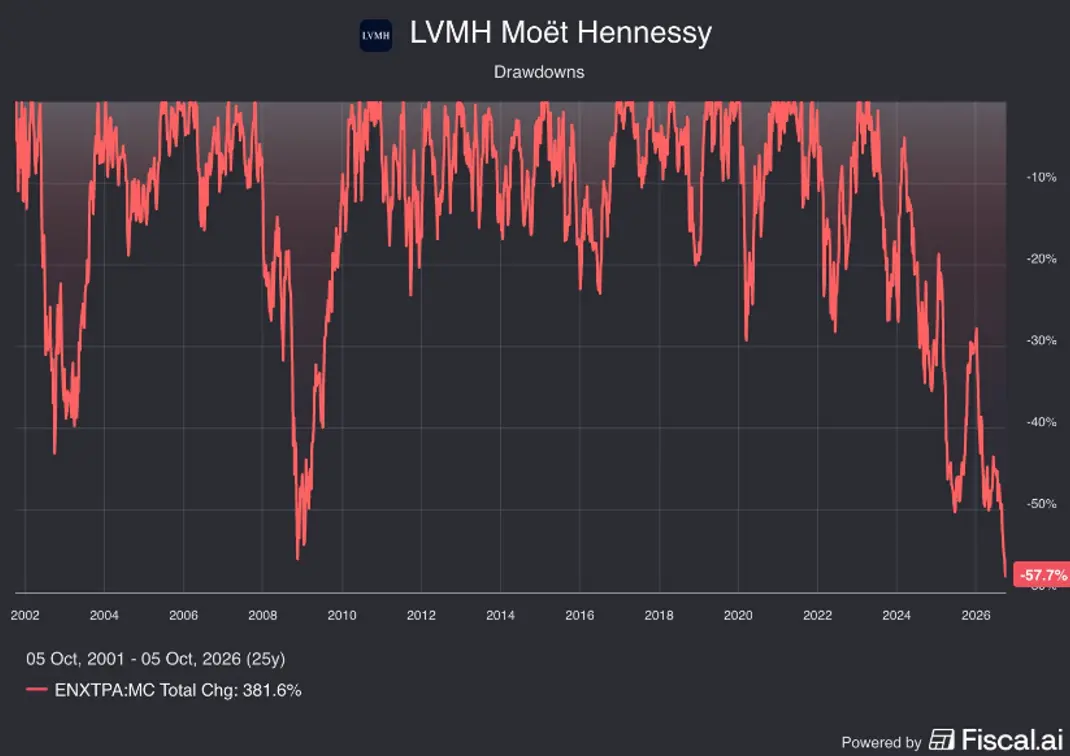
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




