"Reverse éviction : la France bat l’Italie !"


Comme tous les lundis, le podcast de Christian Bito"L'humeur hebdo".
Dette française : pourquoi Air Liquide emprunte-t-il à un taux inférieur à celui de l'État ?
La semaine dernière, nous avons à nouveau observé un phénomène financier assez incroyable. La société Air Liquide a emprunté à un taux de 4 % alors qu'au même moment, sur la même maturité environ, la dette de l'État français à 10 ans dépassait 4,8 %. Une sorte d'effet d'éviction à l'envers.
Marché obligataire : les investisseurs perdent-ils confiance dans la dette française ?
Lorsqu'une montée des craintes apparaît sur le marché, les investisseurs préfèrent normalement se réfugier sur la dette d'État au détriment des entreprises. Aujourd'hui, les niveaux historiquement bas des spreads de crédit des entreprises, c'est-à-dire des écarts de rémunération sur leur dette par rapport à l'État, suggéreraient une perte de confiance dans la gestion de la dette de l'État par rapport à ces grandes entreprises. Dans le cas spécifique de la France, ce n'est peut-être pas une perte de confiance, mais plutôt une incertitude totale, un flou sur ce qui ressortira des urnes dans un long délai de six mois pour les prochaines présidentielles.
Spreads obligataires : la BCE peut-elle freiner la fragmentation des dettes en zone euro ?
En prime, les chiffres d'activité en France sont mauvais. La production industrielle baisse encore de -0,3 % en août après un mois de juillet à -0,6 %. La croissance de 2026, revue à seulement +0,4 % par la Banque de France, ne sera peut-être même pas atteinte. Donc, le déficit actuel, proche de 5,3 %, n'est pas en voie de résorption. L'ensemble de la zone euro est également touché par ce début de fragmentation puisque le spread de l'Italie, par exemple, est passé de 85 à 108 points de base.
Mais celui de la France, le pire, en est maintenant à 138 points de base, c'est-à-dire 1,4 % au-dessus des taux allemands à 10 ans. Ce qui calme le marché, c'est l'intervention potentielle de la BCE. Rappelons que sa mission première est d'assurer la stabilité de l'euro et de contrôler l'inflation. Or, ces débuts de fragmentation des dettes ont provoqué aussi la baisse de l'euro, 4 % de baisse en un mois par rapport au dollar. Plus que l'enclenchement de la procédure anti-fragmentation qui ne viserait que la France, pourquoi pas une action sur plusieurs spreads qui s'écartent, Italie incluse ?
Complément de lecture en rétrospective avec l'analyse de Gérald Grant, publiée le 3 juillet 2025 :
Une convergence des taux France-Italie inédite depuis 2024
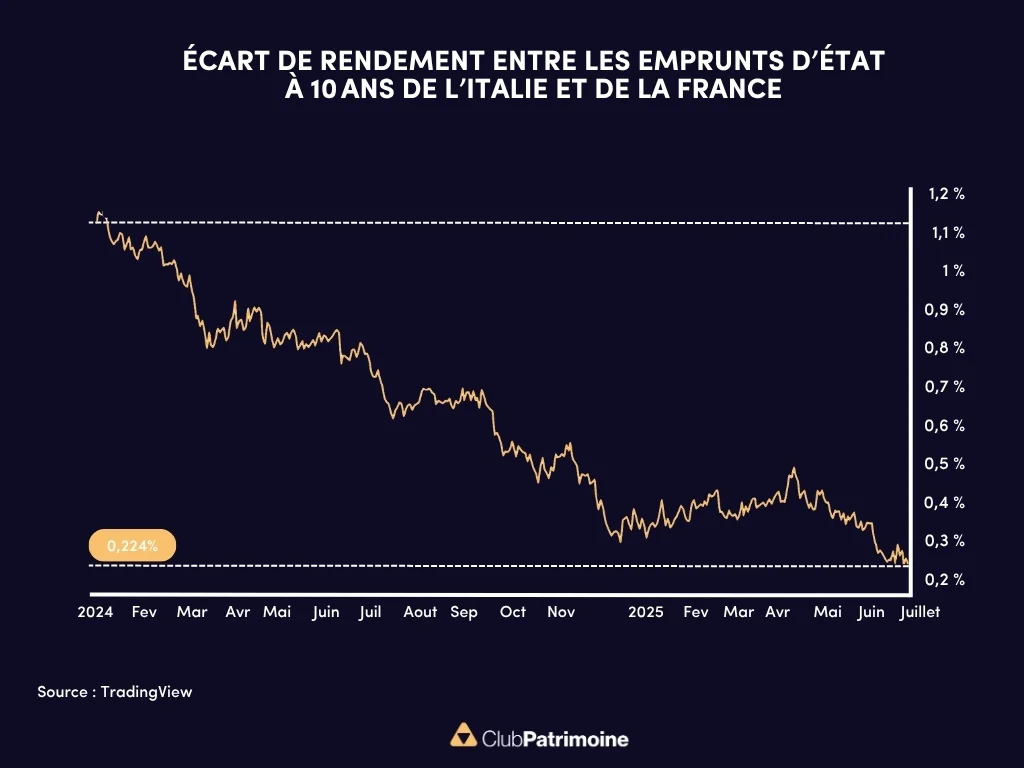
Au début de 2024, l’écart de rendement entre les emprunts d’État à 10 ans de l’Italie et de la France culminait à plus de 120 points de base : pour chaque tranche de 100 € empruntée sur dix ans, l’Italie payait alors environ 1,20 € de plus en intérêt qu’un emprunt français comparable. En ce début juillet 2025, cet écart n’atteint plus que 22 points de base : l’Italie emprunte à 3,47% tandis que la France se finance autour de 3,25%. Cette convergence spectaculaire reflète à la fois une détente sur le segment périphérique du marché obligataire et des tensions spécifiques au profil souverain français :
Un budget italien salué par les marchés
D’une part, l’Italie a véritablement stabilisé ses fondamentaux budgétaires sous l’impulsion du gouvernement Meloni. Là où, historiquement, le pays pâtissait d’un déficit persistant et d’un endettement record, on observe aujourd’hui un reflux du solde public et une trajectoire de dette ramenée sous contrôle, renforcée par des injections massives du plan de relance européen. Les agences de notation, de Moody’s à S&P, ont d’ailleurs relevé leur appréciation du risque italien, soulignant une amélioration graduelle mais tangible de la soutenabilité de la dette. Parallèlement, le « Transmission Protection Instrument » de la BCE a joué son rôle de filet de sécurité, dissuadant des phases de vente massive et garantissant que, même en cas de choc conjoncturel, les BTP italiens ne dégagent pas un rendement hors norme.
Le risque politique français
D’autre part, si la France a vu son taux à dix ans remonter de 3,10% début 2024 à 3,26% fin juin 2025, c’est d’abord en raison de l’incertitude politique et budgétaire qui l’a ébranlée. La crise gouvernementale de fin 2024 avec le renversement de Michel Barnier, la nomination in extremis de François Bayrou et les tensions autour du budget 2025, a affaibli la confiance des investisseurs dans la capacité de l’État français à maîtriser durablement son déficit, déjà à plus de 6% du PIB. Les opérateurs s’attendent à ce que, faute de nouvelle loi de finances stabilisée, la France continue à emprunter massivement, faisant peser une prime de risque supplémentaire sur les OAT.
Les taux périphériques globalement recherchés
Au‑delà des dynamiques propres à chaque pays, le resserrement des spreads reflète un regain d’appétit pour le risque dans la zone euro : depuis mi‑2024, la peur d’une forte récession s’est estompée, et les investisseurs, en quête de rendement, ont revisité l’attrait des dettes périphériques, historiquement délaissées. Dans le même temps, les taux allemands ont eux‑mêmes remonté (sous l’effet d’anticipations de dépenses ambitieuses en défense et en infrastructures) comprimant mécaniquement les différentiels relatifs entre Bunds, BTP et OATs.
Le retour de l’Italie, symbole de la revanche des « pays du ClubMed »
En définitive, la spectaculaire réduction de l’écart Italie‑France tient à une conjonction de facteurs : un retour de la confiance des marchés dans la trajectoire budgétaire italienne encouragé par les soutiens européens et monétaires, une prime de risque française alourdie par l’instabilité politique et budgétaire, et un contexte macro‑financier où l’appétit pour le rendement a relégué au second plan la peur d’une crise souveraine. Cette évolution illustre la recomposition continue des perceptions de risque au sein de la zone Euro, où le « périphérique » peut désormais rivaliser, sinon surpasser, le « core » dès lors que ses indicateurs structurels et conjoncturels s’améliorent.
Par Gérald Grant, Fundesys
Contributeurs



Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le risque de concentration des marchés actions met en évidence la nécessité de se diversifier
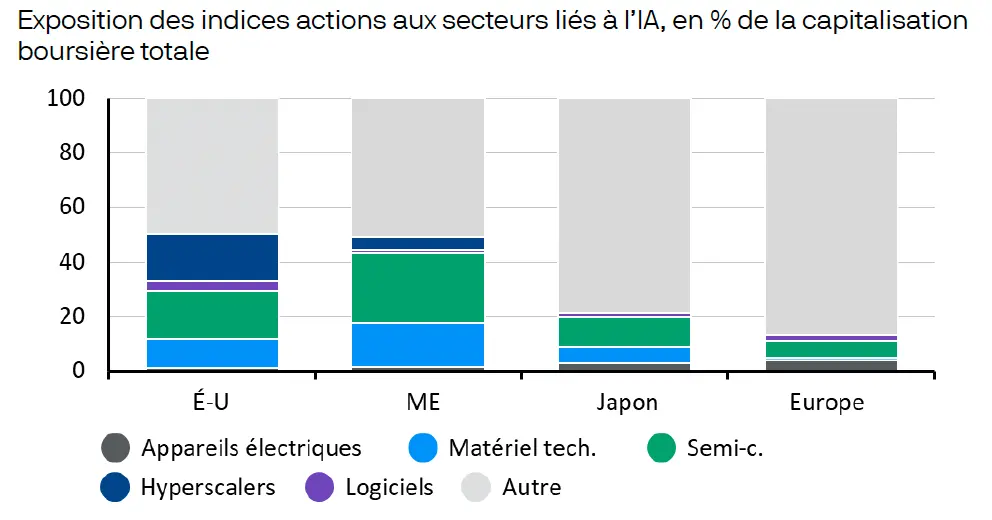
Exposition des indices actions aux secteurs liés à l’IA, en % de la capitalisation boursière totale
Le risque de concentration des marchés actions met enévidence la nécessité de se diversifier
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.