
L’industrie du non coté face au Value for Money : la structuration au cœur des enjeux
Par Private Corner
L’industrie du private equity et des actifs non cotés poursuit sa transformation avec l’ouverture croissante des marchés privés aux investisseurs patrimoniaux. La sélection des meilleurs gérants reste un impératif, mais elle n’est plus le seul critère de différenciation. Dans ce contexte, les exigences liées au Value for Money conduisent à porter une attention accrue non seulement à la qualité des actifs sélectionnés et au niveau des frais, mais aussi à la valeur apportée par la structuration, les services, la transparence et l’efficacité opérationnelle. Pour les acteurs du non coté, la qualité de la solution proposée à l’investisseur devient ainsi un enjeu à part entière.
L’industrie de la gestion d’actifs a connu une transformation majeure avec l’ouverture des marchés privés aux investisseurs patrimoniaux. Hier, le défi principal était de rendre accessibles des stratégies autrefois réservées aux institutionnels. Le développement des feeders, des fonds de fonds et de nouveaux véhicules d’investissement a considérablement élargi l’accès des investisseurs privés à ces stratégies.
Une nouvelle lecture de la création de valeur
Mais le débat a évolué. La sélection des meilleurs gérants reste indispensable, mais elle ne suffit plus. Dans le même temps, les travaux européens autour du Value for Money renforcent l’attention portée à la relation entre les coûts supportés par l’investisseur et la valeur qui lui est effectivement apportée. Cette évolution conduit les acteurs de la gestion d’actifs à considérer plus largement les différentes composantes de la solution d’investissement, au-delà de la seule qualité du sous-jacent.
La logique du Value for Money ne se résume pas à la recherche du produit le moins cher. Elle vise plus largement à apprécier si les coûts et les frais supportés par l’investisseur sont justifiés au regard des caractéristiques, des services et de la valeur apportée par le produit. Pendant des années, la qualité d’un produit financier était évaluée principalement sur trois critères : son historique de performance, son profil de risque, son niveau de frais.
L’analyse tend ainsi à dépasser la seule comparaison des performances, des risques et des frais pour intégrer plus largement les services associés au produit, la qualité de l’information fournie aux investisseurs, sa gouvernance et son fonctionnement tout au long de sa durée de vie. Autrement dit, la qualité du fonds sélectionné demeure donc essentielle mais elle doit désormais être appréciée conjointement avec les conditions dans lesquelles l’investisseur y accède.
Lire aussi : Private Equity : le Buy & Build redéfinit les leviers de création de valeur
Un enjeu particulier pour les acteurs dédiés à la clientèle patrimoniale
Cette nouvelle approche concerne l’ensemble de l’industrie du non coté, mais elle prend une dimension particulière pour les sociétés de gestion spécialisées dans les solutions destinées aux investisseurs privés. En effet, ces derniers n’ont que rarement un accès direct aux grands fonds de private equity, de dette privée ou d’infrastructures. Ils investissent généralement via des feeders, des fonds de fonds ou d’autres véhicules conçus pour répondre à des contraintes réglementaires, fiscales et opérationnelles.
Ces véhicules ajoutent une couche d’intermédiation entre le fonds sous-jacent et l’investisseur final. Jusqu’à présent, cette intermédiation était analysée sous l’angle de l’accès aux meilleurs fonds. Avec le développement des exigences de Value for Money, l’analyse porte non seulement sur la qualité des stratégies auxquelles ces véhicules donnent accès mais également sur les services qu’ils apportent et sur leur coût pour l’investisseur final.
La structuration, nouveau levier de création de valeur
C’est probablement l’évolution la plus marquante. Un feeder ou un fonds de fonds ne constitue pas uniquement une enveloppe juridique. Leur structuration implique un ensemble de choix stratégiques qui déterminent les conditions d’accès et de détention de l’investissement pour l’investisseur final. Parmi les arbitrages clés qui influencent directement la qualité de la solution :
- La détermination des engagements pris dans les fonds sous-jacents en fonction des engagements reçus dans le feeder ou le fonds de fonds auront un impact direct sur la performance nette du feeder ou du fonds de fonds,
- L’organisation des appels de capitaux pour limiter le cash dormant,
- La gestion de la trésorerie et, les cas échéant, de la liquidité du véhicule,
- Le suivi du ou des fonds sous-jacents et de ses principaux indicateurs pendant toute la durée de l’investissement,
- La restitution efficace des distributions,
- La construction d’une architecture de frais lisible, évitant les empilements de commissions,
- L’alignement des intérêts entre le véhicule et le fonds sous-jacent,
- La production d’un reporting utile pour les conseillers financiers,
- La simplification des opérations (souscription, suivi, valorisation).
Ces choix n’affectent pas la qualité intrinsèque du ou des fonds sous-jacents. Ils peuvent en revanche avoir une incidence sur les coûts supportés par l’investisseur, l’efficacité opérationnelle du véhicule et, dans certains cas, le rendement net de l’investissement.
Deux sociétés de gestion peuvent ainsi proposer un accès au même fonds institutionnel au travers de solutions d’investissement sensiblement différentes en termes de coûts, de fonctionnement, de services et d’expérience investisseur.
Lire aussi : Private Equity : décryptage des stratégies, risques et rendements
Le métier de la gestion d’actifs en mutation
L’ouverture des marchés privés à la clientèle patrimoniale a fait émerger un nouveau savoir-faire. Si la sélection reste le socle de la création de valeur, elle s’inscrit désormais dans une mission plus large : concevoir des solutions d’investissement capables de restituer, dans les meilleures conditions, les qualités du fonds sous-jacent.
Le Value for Money consacre cette évolution. Il rappelle que la valeur d’un produit ne dépend pas uniquement de la qualité des actifs sous-jacents, mais aussi de la manière dont ces actifs sont sélectionnés, structurés, administrés et suivis tout au long de leur cycle de vie.
À mesure que les marchés privés poursuivent leur développement auprès des investisseurs patrimoniaux, l’accès aux grands fonds ne constitue donc plus à lui seul un facteur de différenciation. La sélection des gérants demeure centrale, mais la qualité de la structuration, la maîtrise des coûts, l’efficacité opérationnelle et la qualité du suivi deviennent également des éléments déterminants dans l’appréciation de la solution proposée à l’investisseur.
Lire aussi :
Les vrais moteurs de performance dans le Private Equity : au-delà des idées reçues
Rétrospective publiée le 3 Juin 2024 : Estelle Dola, Présidente-Cofondatrice de Private Corner et Maxime Vanneaux, Directeur des Relations Partenaires de Private Corner nous présente l’offre et l’ADN de la société tournée vers le digital ainsi que le lancement d’un nouveau fonds Global Private Debt Strategies.
« Proposer une approche institutionnelle du non coté à nos partenaires »
Pouvez-vous nous rappeler de quelle idée est née Private Corner ?
Estelle Dolla : Private Corner est née de l'ambition de proposer aux professionnels de la gestion de patrimoine et de fortune une solution intégrée leur permettant de construire une allocation non cotée à dimension institutionnelle pour leurs clients patrimoniaux. Comment nous faisons ? avec une approche globale et intégrée. Globale, puisque nous avons une approche sur tout ce que sont les actifs privés, le Private Equity, la dette et l'infrastructure, et de manière intégrée puisque notre volonté c'est de permettre à nos distributeurs d'avoir un modèle opérationnel le plus efficient possible, de l'entrée en relation jusqu'au reporting des fonds auxquels ils ont fait souscrire leurs clients et ce dans la durée pour avoir une approche dans le temps long comme l'est notre classe d'actifs.
Vous portez une grande attention à l'expérience client. Qu'est-ce que ça veut dire ?
Maxime Vanneaux : C'est un point très important puisqu'aujourd'hui, la démocratisation du non-coté est une tendance très forte de marché avec un environnement qui est le nôtre qui est devenu extrêmement concurrentiel. Notre différence, comme notre valeur ajoutée, ne portent pas uniquement sur la sélection et l'offre que nous proposons, mais également sur la manière d'adresser cette offre à nos partenaires distributeurs que sont les CGP, les family offices et les banques privées. Private Corner, depuis plus de 3 ans, révolutionne l'accès aux actifs privés grâce à sa plateforme 100% digitale et totalement automatisée. Ce sont les années d'expertise, à la fois dans les opérations et la gestion de la vie des fonds institutionnels des fondateurs de Private Corner, qui offrent cette réelle innovation, différenciation, qui constitue le positionnement de Private Corner. C'est extrêmement concret avec un portail de souscription 100 % digital en 5 étapes clés, un portail investisseur qui va couvrir toute la vie post-investissement à la fois des clients et des fonds, et avec une nouveauté de l'intégration des fonds Private Corner avec Harvest pour un meilleur pilotage de l'activité de nos partenaires au quotidien.
Quelle est votre approche des actifs privés chez Private Corner ?
ED : Chez Private Corner, nous avons un positionnement singulier, puisque notre ambition n'est pas de démocratiser l'accès aux actifs non cotés, mais donner aux clients privés une expérience institutionnelle de la diversification de leur patrimoine sur les actifs non cotés. Comment faisons-nous ? En ayant à cœur de préserver les standards du non coté. Selon nous, ça veut dire des appels progressifs sur les fonds, du reporting régulier et transparent et une tarification équilibrée permettant de préserver la valeur créée par les fonds, mais aussi préserver les marges de toutes les parties prenantes. Autre point important, il n'y a pas de market timing dans notre écosystème. Pour autant, il est très important d'être vigilants sur la sélection des équipes de gestion dans un environnement hétérogène et où donc les performances peuvent l'être tout autant. Et deuxièmement, avoir à cœur dans cette sélection, d'avoir une sélection la plus diversifiée qui soit et qui permette à nos distributeurs de bien maîtriser le triptyque risque-rendement-volatilité.
Votre actualité chez Private Corner c'est le lancement d'un nouveau fonds. De quoi s'agit-il ?
MV : Avant cela, un mot pour vous rappeler que Private Corner se veut être un one-stop-shop qui va permettre à nos distributeurs de réaliser une allocation 100 % en actifs privés mais qui va être sur mesure et diversifiée. Nous couvrons aujourd'hui l'univers complet des actifs privés, avec des solutions en Private Equity, en infrastructure, en dette privée, ainsi que dans le cadre du 150-O B ter, le fameux dispositif du réemploi. Nous avons le plaisir d'annoncer le lancement d'un nouveau fonds qui s'appelle Global Private Debt Strategies, qui va permettre aux clients de nos distributeurs d'être exposés à la stratégie de Arcmont Asset Management ainsi que de CVC Capital Partners, gérant respectivement 30 Mds € et 190 Mds € d'encours sous gestion qui sont des gérants anglo-saxons de premier plan. Cette offre va permettre de capter des rendements similaires à d'autres classes d'actifs avec une volatilité plus faible, une constance historique au travers des cycles ainsi qu'une durée de détention plus courte.

Contributeurs


Les indispensables de votre veille professionnelle
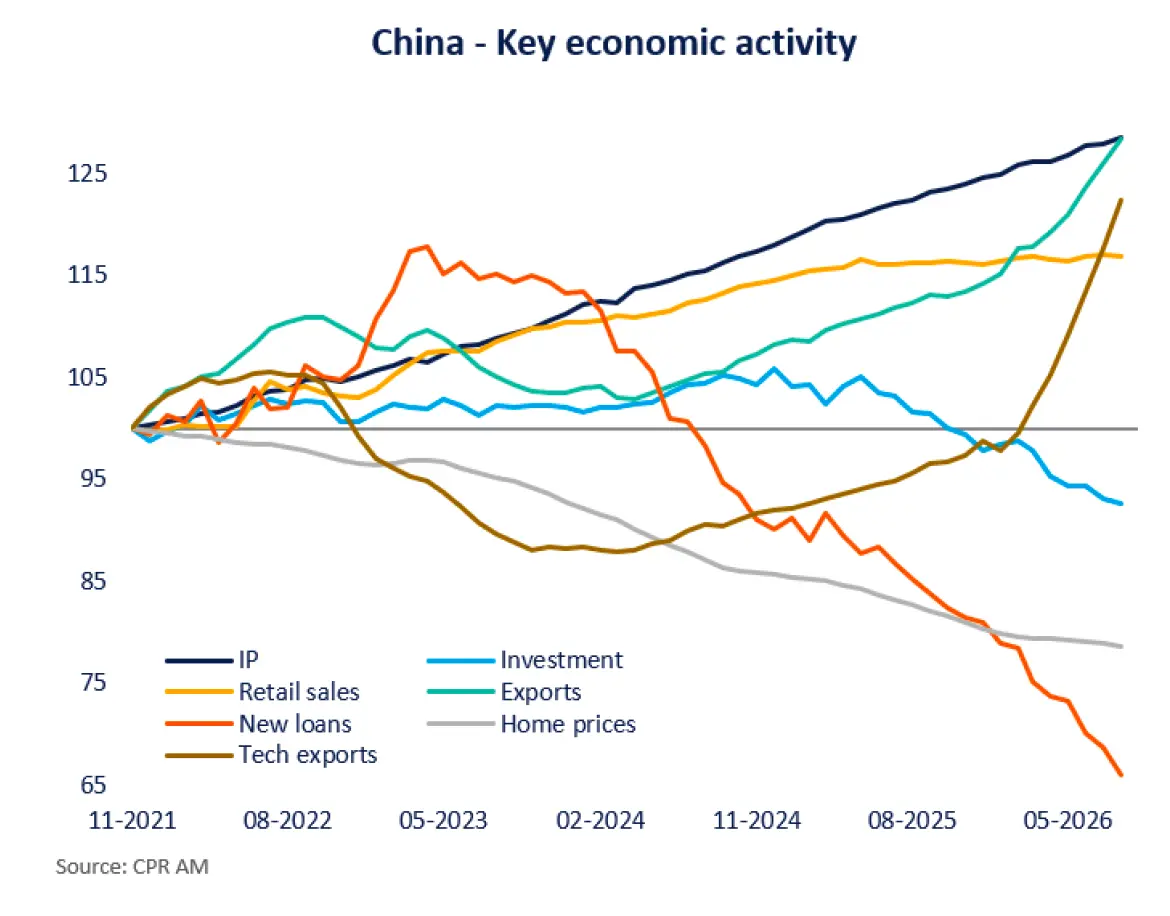
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.


