Vers un Acte II de la guerre commerciale ?
Extrait de la lettre hebdo d'APICIL AM
Une semaine qui, sur le papier, s’annonçait relativement calme entre le jour férié américain (Presidents’ Day) et la fermeture des marchés chinois pour célébrer le Nouvel An lunaire. Pourtant, la géopolitique, reléguée ces dernières semaines au second plan derrière les résultats d’entreprises et les craintes de disruption liées à l’IA, a brusquement refait surface.
Iran, Ukraine et droits de douane : les tensions géopolitiques refont surface
Le sujet chaud du moment reste la montée des tensions entre l’Iran et les États-Unis, sur fond d’hypothèse d’une intervention américaine. Washington a, ces derniers jours, déployé dans la région un dispositif militaire d’une ampleur inédite depuis la guerre d’Irak en 2003. Donald Trump a indiqué donner à Téhéran un délai de dix à quinze jours pour parvenir à un accord sur le nucléaire, sans exclure l’option d’une frappe limitée.
Une attaque de grande ampleur aurait toutefois des implications bien plus lourdes que les opérations précédentes (type « Midnight Hammer »). Pour D. Trump d’abord, car l’opinion américaine et en particulier une partie de son électorat souhaite le voir concentrer davantage son action sur les enjeux domestiques et demeure globalement réticente aux interventions extérieures. Pour les marchés ensuite, en raison du risque toujours présent d’une fermeture du détroit d’Hormuz, par lequel transite environ un tiers du pétrole mondial. Cette prime de risque se reflète directement dans les cours du pétrole (+5,9% sur la semaine pour le Brent à 70$). Parallèlement, les discussions entre la Russie et l’Ukraine se sont une nouvelle fois soldées par un échec. À Genève, les négociations n’ont duré que deux heures, rappelant à quel point un compromis reste difficile, en particulier sur la question des territoires.
En fin de semaine, le très attendu verdict de la Cour suprême sur la question des droits de douane est finalement tombé. L’institution a invalidé les droits de douane réciproques de l’administration Trump, lui infligeant sa plus lourde défaite juridique depuis son retour au pouvoir (cf. graphique de la semaine).
Marchés : l’Europe en hausse, Wall Street face aux incertitudes
Dans ce contexte mêlant regain de tensions géopolitiques et allègement des droits de douane, les valeurs de défense ont été recherchées, tout comme certains titres de la consommation discrétionnaire, en particulier les profils exportateurs vers les États-Unis. Un environnement qui a permis aux indices européens de prolonger leur ascension : le CAC 40 (+2,45%), l’Euro Stoxx 50 (+2,4%) et le FTSE 100 (+2,3%) ont inscrit de nouveaux records.
Cette bonne orientation s’explique également par l’amélioration des indices PMI en février. En zone euro, le PMI composite progresse à 51,9 (contre 51,3 en janvier), porté notamment par le redressement du secteur manufacturier (50,8 contre 50 attendu). L’Allemagne contribue largement à cette dynamique, son indice repassant en zone d’expansion à 50,7 (vs 49,1). La France affiche en revanche un profil plus fragile, avec un composite à 49,9 (vs 49,1), pénalisée par une demande atone, en particulier dans l’industrie (49,5 après 51,2).
De l’autre côté de l’Atlantique, Wall Street (S&P 500 : +1,1%) reste engluée dans les interrogations liées à la disruption potentielle de l’IA. L’annonce par Blue Owl Capital d’un gel des rachats dans l’un de ses fonds a ravivé les tensions sur le capital-investissement, remettant sous pression des acteurs majeurs comme Blackstone et Apollo Global Management. La thématique IA tente néanmoins de se stabiliser. Nvidia a conclu un accord pluriannuel avec Meta pour la fourniture de puces dédiées au développement de l’intelligence artificielle, tandis que Microsoft a annoncé l’extension de ses programmes IA vers les économies émergentes.
Au-delà de ces dynamiques sectorielles, l’attention s’est rapidement déplacée vers les fondamentaux macroéconomiques. Au quatrième trimestre 2025, l’activité américaine a nettement ralenti (+1,4% en rythme annualisé après +4,4% au T3), un fléchissement largement imputable au shutdown de 43 jours. La consommation demeure néanmoins le principal moteur de la croissance (+1,6 point), illustrant la solidité de la dynamique interne de l’économie et laissant envisager un rebond mécanique dès le premier trimestre 2026.
En parallèle, l’inflation PCE sous-jacente, la mesure privilégiée par la Fed, surprend à la hausse, atteignant +3% sur un an en décembre (contre +2,8% en novembre). L’indice PCE global progresse également à +2,9%, signant son rythme le plus rapide depuis février 2025. Malgré cette accélération, les marchés semblent davantage focalisés sur les interrogations autour de la croissance. Le rendement du 10 ans américain est brièvement repassé sous les 4% cette semaine, un point bas depuis le début de l’année.
Lire aussi :
Quelques évolutions notables sur les marchés depuis début 2026
Tensions commerciales et IA : cap sur la résilience économique
Contributeurs




Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le risque de concentration des marchés actions met en évidence la nécessité de se diversifier
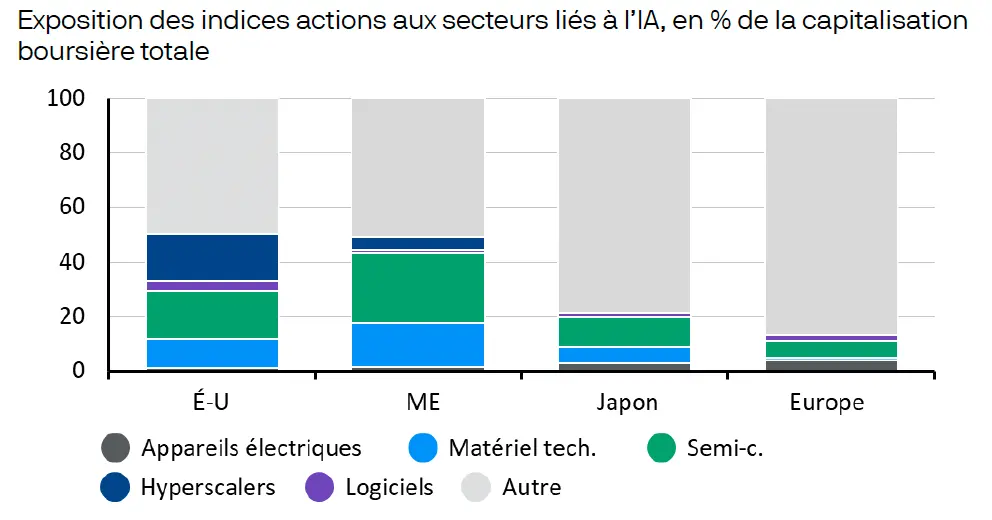
Exposition des indices actions aux secteurs liés à l’IA, en % de la capitalisation boursière totale
Le risque de concentration des marchés actions met enévidence la nécessité de se diversifier
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.