La correction boursière présage-t-elle d’un durcissement des conditions financières ? (Dorval AM)

Menée par un dégonflement des valorisations des valeurs les plus liées à l’IA, la récente correction boursière ne se diffuse que modérément au reste de la cote. Cela peut-il continuer ?
Depuis son point haut du S&P 500 de presque 6900 points à la fin octobre, l’indice phare de la bourse américaine aura perdu environ 5% au 20 novembre 2025. Cette correction pour l’instant assez modeste s’explique essentiellement par le dégonflement des valorisations des valeurs stars de l’intelligence artificielle (-10%). La diffusion à l’ensemble de la cote boursière mondiale reste modérée, l’indice Bloomberg Monde équipondéré ne perdant que 3% sur la même période.
Nul ne sait encore si cette correction traduit une salutaire modération de l’optimisme ou le début d’un retournement durable de fortune dans l’univers, parfois exubérant, des entreprises les plus exposées à la diffusion fulgurante de l’intelligence artificielle. Avec un PER prospectif d’environ 26x, ce segment reste plus de 60 % plus cher que la moyenne équipondérée des actions mondiales (graphique 2). Cette surcote figure toutefois parmi les plus faibles observées depuis la mi-2023.
La croissance exponentielle – et bien réelle – des dépenses liées, directement ou indirectement, à l’IA alimente naturellement les espoirs intégrés dans ces valorisations. Les optimistes estiment cet espoir légitime, dans la mesure où le boom de l’IA est porté par des entreprises ultra-profitables, efficaces et puissantes. Les pessimistes, eux, soulignent les incertitudes d’un nouveau modèle de rentabilité fondé sur des investissements massifs, ainsi que les risques accrus d’une concurrence « low-cost », notamment en provenance de Chine.
Quoi qu’il en soit, le comportement du marché rappelle de plus en plus celui des valeurs technologiques des années 1999-2000, avec un régime de volatilité élevée.
Mais la correction boursière récente soulève aussi d’autres enjeux, au premier rang desquels celui – crucial – des conditions financières. Une poursuite du repli des valeurs liées à l’IA pourrait entraîner des effets en cascade et, ce faisant, renchérir le coût du capital, y compris sur le marché des obligations d’entreprises. Par ailleurs, les fameux « cafards » identifiés par Jamie Dimon, le président de JP Morgan, pourraient se multiplier, notamment dans l’univers complexe du crédit privé.
Ce n’est pourtant pas l’avis de Lisa Cook, membre de la Réserve fédérale américaine particulièrement engagée dans la surveillance systémique. Dans un discours récent, elle juge peu probable que ces « cafards » – les quelques faillites observées ces derniers mois – se transforment de sitôt en « termites ».
Enfin, certains investisseurs redoutent que la Réserve fédérale ne concrétise pas les baisses de taux attendues, ce qui pourrait entraîner un durcissement des conditions financières. Si la Fed devait rejoindre la BCE dans le statu quo, ne verrait-on pas s’effriter l’un des piliers de la hausse des marchés ? À ce stade, ce n’est pas notre lecture.
Au-delà des incertitudes de court terme entourant la réunion de la Fed du 10 décembre, l’essentiel réside dans la capacité des banques centrales à soutenir la croissance si les circonstances l’exigent. Or, cette capacité demeure intacte, car les pressions inflationnistes mondiales restent faibles. La hausse des droits de douane américains pèse finalement assez peu face à la désinflation des loyers et des salaires, à la modération des prix du pétrole induite par l’augmentation de l’offre de l’OPEP, ainsi qu’à la diffusion de la déflation chinoise
Un tel contexte induit un biais baissier sur les taux d’intérêt, et une asymétrie positive : les banques centrales baisseront les taux si la croissance déçoit (le fameux ‘put’), et ne les monteront pas si elle est résiliente. Dès lors, que la Fed décide ou non de baisser ses taux le 10 décembre ne changera pas grand-chose à l’affaire, même si cela peut créer un peu de volatilité. Pour la Fed, la principale incertitude de 2026 est celle de son degré de politisation. Nous verrons à cet égard quel candidat choisira Donald Trump pour remplacer Jerome Powell en mai 2026.
En conclusion, la stratégie appliquée dans nos fonds globaux reste assez stable car notre approche extrêmement diversifiée et équipondérée des actions rend nos portefeuilles moins vulnérables à la volatilité des seules valeurs liées à l’IA. Les autres positions sont dédiées à la gestion du risque : option de vente sur indices, obligations d’Etat et investissements monétaires.
Lire l'article complet de Dorval AM
Toutes les analyses de notre partenaire Dorval AM
Lire aussi :
La Fed va-t-elle continuer à soutenir les marchés financiers ?
Marchés US : la correction peut-elle durer ?
"Derrière la nervosité, un mois de novembre finalement solide"
S&P 500 : la Big Tech tire le marché tandis que la troupe en retard s’élargit
Voir aussi : Marchés de taux et crédit structuré : un contexte incertain porteur d’opportunités.

Contributeurs




Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le risque de concentration des marchés actions met en évidence la nécessité de se diversifier
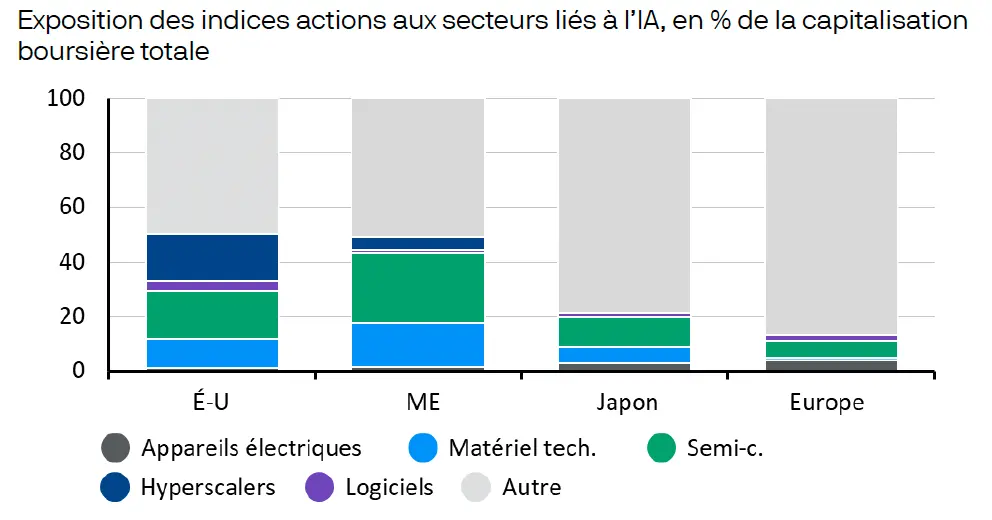
Exposition des indices actions aux secteurs liés à l’IA, en % de la capitalisation boursière totale
Le risque de concentration des marchés actions met enévidence la nécessité de se diversifier
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.