No items found.
No items found.
Vie Plus
No items found.
No items found.
No items found.
CNCEF
CNCGP
ANACOFI
La Compagnie des CGP
No items found.
No items found.
No items found.
No items found.
Christian Bito
No items found.
No items found.
No items found.
No items found.
Galilee Asset Management
Roni Michaly
No items found.
No items found.
H2O AM
No items found.
Tailor AM
No items found.
No items found.
No items found.
No items found.
No items found.
Edmond de Rothschild Asset Management
No items found.
No items found.
Gérald Grant
Candriam
No items found.
Sunny AM
No items found.
No items found.
No items found.
No items found.
No items found.
ELEVA Capital
No items found.
Marex Financial Products
No items found.
Perial Asset Management
No items found.
Equitim
No items found.
No items found.
Driss Bouharrou
No items found.
No items found.
Natixis Investment Managers
No items found.
No items found.
Clésame
Praemia REIM France
No items found.
No items found.
Chris SINGA
Schroders
No items found.
Murano
Murano
No items found.
Galilee Asset Management
No items found.
No items found.
No items found.
Generali Investments
No items found.
No items found.
No items found.
Apicil AM
No items found.
Allianz Global Investors France
No items found.
No items found.
No items found.
Sunny AM
No items found.
No items found.
No items found.
Dorval Asset Management
No items found.
Tikehau Capital
iCapital
No items found.
No items found.
No items found.
No items found.
Rémy Gicquel
No items found.
No items found.
NextStage AM
No items found.
No items found.
Amaury Demarta
No items found.
No items found.
No items found.
No items found.
BDL Capital Management
No items found.
Schroders
No items found.
No items found.
Gérald Grant
No items found.
Marc Uzan
Carmignac
No items found.
No items found.
No items found.
Althéis
No items found.
No items found.
No items found.
Rivage Investment
No items found.
No items found.
No items found.
Principal Asset Management
No items found.
Triodos IM
No items found.
Sunny AM
No items found.
Apax by Seven2
No items found.
No items found.
Christian Bito
No items found.
No items found.
Natixis Investment Managers
No items found.
VEGA Investment Solutions
No items found.
Janus Henderson Investors
No items found.
H2O AM
No items found.
No items found.
No items found.
Ginjer AM
Léonard Cohen
No items found.
Franck Ladrière
Extendam
No items found.
Groupe MAGELLIM
No items found.
BDL Capital Management
No items found.
No items found.
Gérald Grant
No items found.
No items found.
Althéis
No items found.
Galilee Asset Management
No items found.
Altaroc
No items found.
No items found.
No items found.
No items found.
No items found.
Auris Gestion
No items found.
Apicil AM
No items found.
No items found.
No items found.
Magnacarta Group
No items found.
No items found.
Banque Delubac & Cie
No items found.
No items found.
ANACOFI
CNCGP
CNCEF
No items found.
MIMCO
Groupe MAGELLIM
No items found.
No items found.
No items found.
Atream
No items found.
Amiral Gestion
No items found.
Unep
No items found.
MNK Partners
SOGENIAL IMMOBILIER
Perial Asset Management
Norma Capital
No items found.
Swiss Life Asset Managers France
No items found.
Vie Plus
No items found.
Equitim
SILEX
No items found.
Opale Capital
Altaroc
RGREEN INVEST
No items found.

États-Unis : ralentissement ou simple normalisation de l’économie ? (Richelieu Gestion)

Analyses de marchés
économie usa

Le rebond de l'économie depuis la rentrée

Cependant, depuis la rentrée, cette hypothèse semble de moins en moins soutenue, avec des statistiques récentes révélant la résilience de l’activité économique aux États-Unis.

Des indicateurs de croissance toujours robustes

L’indicateur avancé de la Fed d’Atlanta a retrouvé un rythme de croissance annualisé proche de 3 %, montrant que la croissance reste au-dessus de son potentiel.

Une consommation et des marchés boursiers résilients

La consommation continue de résister, tandis que les marchés boursiers atteignent des niveaux record, renforçant l’idée d’une économie dynamique.

Une inflation persistante et le dilemme de la Fed

Avec une inflation toujours au-dessus de l’objectif de la Fed, il devient difficile de justifier un assouplissement monétaire sans alimenter les risques inflationnistes.

Un contexte international complexe

À l’approche des élections présidentielles américaines et dans un contexte de relance probable de l’économie chinoise, une politique de baisse des taux plus agressive pourrait compliquer l’atteinte de l’objectif de 2 %.

Un ralentissement à relativiser

Le ralentissement économique attendu aux États-Unis semble plus proche d’un simple tassement, voire d’une normalisation de l’activité, plutôt que d’une véritable récession. Selon nos récentes interviews d’acteurs économiques américains, depuis juin, les décisions en matière d’embauche et d’investissement ont été ralenties, en partie à cause de l’incertitude entourant les élections présidentielles de novembre. L’indécision concernant les résultats et les orientations politiques opposées des candidats favorisent une attitude d’attentisme chez les entreprises et les ménages. Cependant, ce climat d’incertitude ne devrait être que temporaire, et la croissance pourrait repartir après le 3 novembre, une fois que les résultats des élections seront clairs. Nous continuons d’exclure l’hypothèse d’une récession, en grande partie parce que les ménages américains conservent des marges de manœuvre solides pour consommer, notamment grâce à la hausse de leurs revenus réels et la facilité d’accès au crédit.

Une baisse des taux d’intérêt à court terme pourrait stimuler à nouveau l’octroi de crédits, contribuant à relancer l’économie américaine. Ainsi, bien que des ajustements monétaires soient à prévoir, le scénario d’une récession aux États-Unis semble pour l’instant écarté, et la dynamique économique devrait se renforcer après les élections, avec un environnement plus propice à la reprise de la consommation et des investissements.

Les perspectives de baisse des taux

Compte tenu des récents discours des banquiers centraux, nous anticipons désormais une baisse totale de 50 points de base d’ici la fin de l’année, avec deux réductions de 25 points de base lors des réunions de novembre et décembre. Nos précédentes prévisions ne tablaient que sur une seule baisse en décembre. Par la suite, une série de baisses supplémentaires de 25 points de base pourrait amener le taux directeur de la Fed à 3 % d’ici 2025. Néanmoins, il est important de souligner qu’il n’y a pas de consensus clair parmi les différents responsables de la politique monétaire sur la suite à donner.

Découvrez d'autres contenus du même partenaire
Sondage Club Patrimoine - A vos suggestions !
C'est le moment de nous faire part de vos remarques et suggestions. Prenez quelques instants pour répondre à nos questions concernant votre expérience et vos attentes concernant notre site Club Patrimoine.
Répondre au sondage

Contributeurs

Les indispensables de votre veille professionnelle

Graph du jour

Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Analyses de marchés

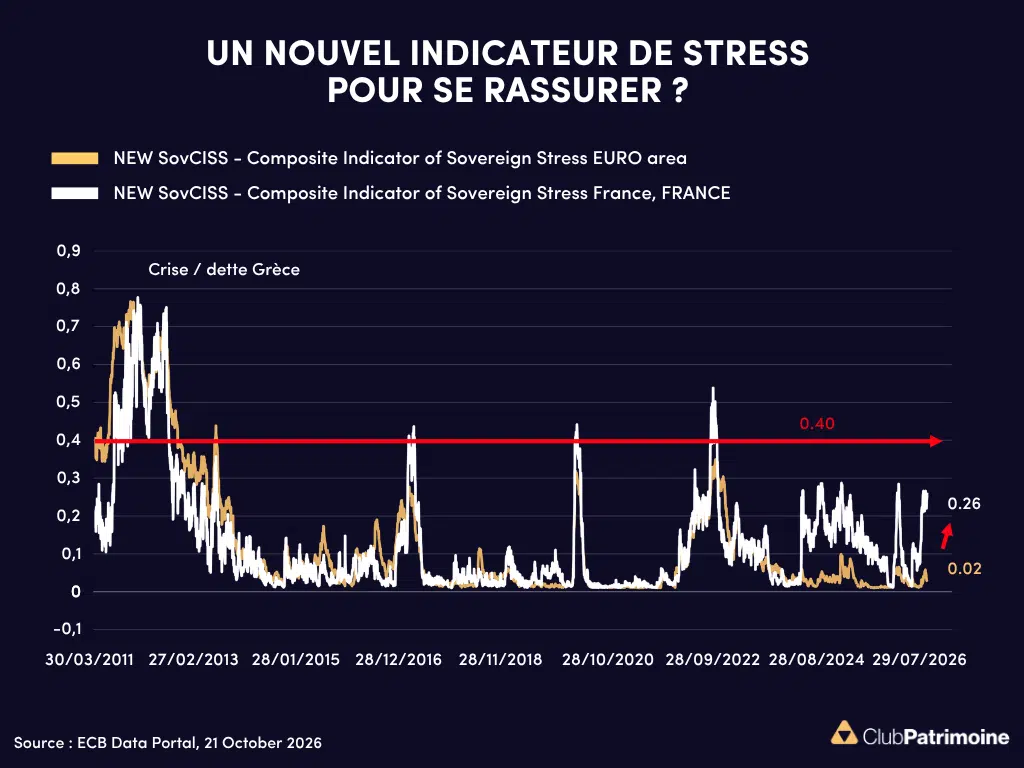
Un nouvel indicateur de stress pour se rassurer ?

L'indicateur de stress de la BCE sur la dette française atteint 0,26, contre 0,18 auparavant. Le seuil d'alerte de 0,4 se rapproche-t-il ?

Voir tous nos graphs
Agenda

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.


Voir notre agenda
Challenges & Club Patrimoine
Lire une sélection d'articles publiés dans le numéro spécial 2026 Gestion de Patrimoine "Les nouvelles tendances". Retrouvez également notre sélection des éditions spéciales de 2025 et 2024.
Découvrir
Les fonds de nos partenaires
Les performances en direct des fonds par univers d'investissement