La Fed acte progressivement d'un nouvel équilibre sur les taux directeurs
Par Christophe Morel, chef économiste de Groupama AM
La Fed a relevé ses taux directeurs de 25pdb, portant la fourchette cible des Fed Funds à 3,75%-4,00%. K. Warsh a justifié cette décision par trois arguments : la résilience de l'économie américaine (selon nos estimations, la croissance du PIB atteindrait 3% en rythme annualisé au 3ème trimestre 2026), une tendance désinflationniste insuffisamment marquée (graphique 1) et la récente remontée du prix des matières premières.
La hausse des taux directeurs devrait se poursuivre. Selon les termes employés par K. Warsh, la Fed n'a fait que "retirer une partie du soutien monétaire" ("we removed a dose of accomodation"). Cette appréciation s'explique par le fait que l'inflation reste sensiblement au-dessus de la cible de 2%. Elle s'explique aussi par la révision progressive à la hausse des Fed Funds d'équilibre. Tel qu'affiché dans les dots, cette valeur médiane est passée de 3.06% en juin à 3,25% aujourd'hui. Cela implique que la Fed doit accompagner ce nouvel équilibre par une hausse des taux.
Nous pensons que la Fed relèvera encore sa mesure du taux d'intérêt d'équilibre. La résilience de l'activité aux chocs et l'augmentation de la productivité suggèrent que le taux réel neutre se situe au minimum à 1,5% (graphique 2). En y ajoutant la cible d'inflation de 2%, le niveau des Fed Funds d'équilibre s'établirait donc, au minimum, à 3,5%.
Au-delà du seul niveau des Feds Funds, les conditions financières (actions, crédit, dollar, ...) restent globalement accommodantes (graphique 3). Elles se sont toutefois resserrées en septembre sous l'effet de la hausse des taux longs, des taux hypothécaires et du dollar.
Une nouvelle hausse des Fed Funds d'ici la fin de l'année apparaît probable. D'abord, elle correspond aux intentions exprimées par les banquiers centraux, puisque 16 d'entre eux sur 18, envisagent un resserrement d'ici la fin de l'année. Ensuite, la conduite de la politique monétaire ne consiste pas à procéder à des mouvements ponctuels, mais plutôt à des enveloppes de hausses ou de baisses. Enfin, les risques restent haussiers sur le prix des matières premières.
Ce scénario serait remis en question dans deux cas : si les conditions financières continuent de se tendre (à titre d'exemple, une baisse supplémentaire de 10% des marchés actions ferait basculer, toutes choses égales par ailleurs, les conditions financières en territoire restrictif) ; ou si les changements méthodologiques attendus dans le calcul de l'inflation montrent une tendance plus nettement baissière comme le suggèrent d'ailleurs les mesures en temps réel de l'inflation (graphique 4).
Notre fourchette cible sur les Fed Funds s'établit désormais à 4,25%-4,50%. Elle est justifiée par deux principaux arguments : d'une part, le supercycle d'investissement accentue la hausse de la productivité, la résilience de l'économie et ce faisant, la hausse du taux directeur d'équilibre ; d'autre part, la perspective d’une réaccélération cyclique combinée à la hausse du prix des matières premières suggère une remontée de l’inflation sous-jacente en 2027 (graphique 5). Nous anticipons la prochaine hausse en 2026 et la seconde en 2027, ce qui reste moins agressif que l'anticipation de hausse de 80 pdb des marchés.
Contributeurs





Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
La rotation, pas le prix : ce que la part des vignes vendues dit d'un vignoble
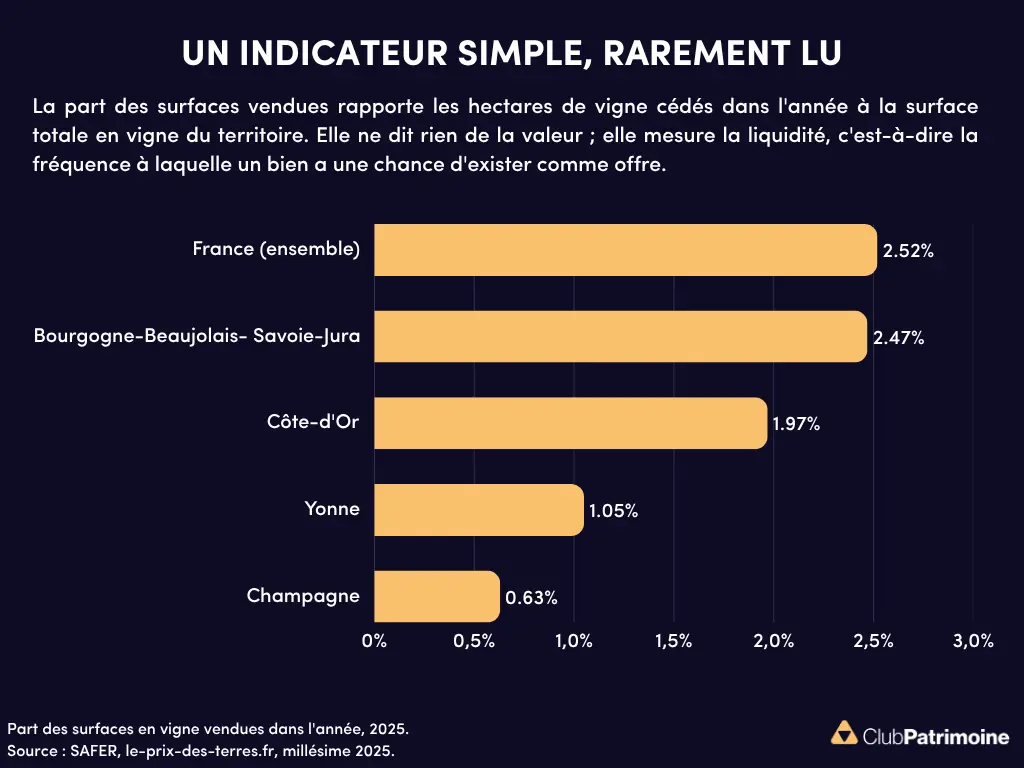
La rotation, pas le prix : ce que la part des vignes vendues dit d'un vignoble
Elle ne dit rien de la valeur ; elle mesure la liquidité, c'est-à-dire la fréquence à laquelle un bien a une chance d'exister comme offre.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.