
Le casse-tête du marché du crédit
Par Charudatta Shende, Head of Client Portfolio Management Fixed Income and Fixed Income Strategist, Candriam
Un été qui a refusé la rupture
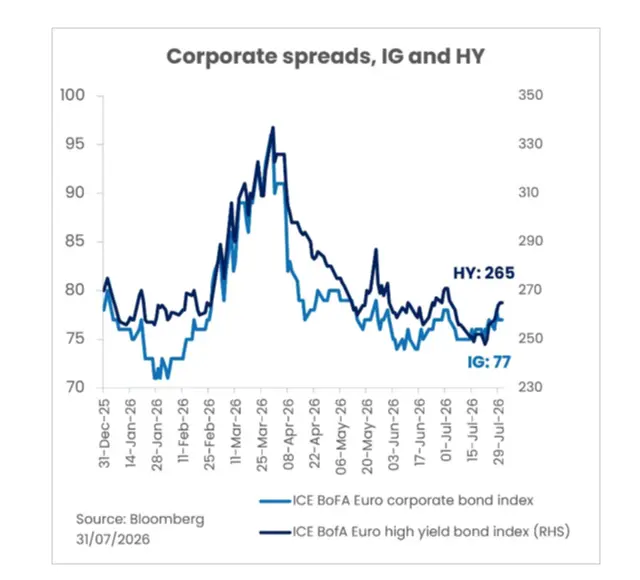
Les marchés du crédit ont fait preuve, tout au long de l’été, d’une sérénité presque invraisemblable. La recrudescence des tensions autour du détroit d’Ormuz, les perturbations du trafic des pétroliers et les fortes fluctuations des cours du pétrole ont à maintes reprises déstabilisé les marchés des taux, tandis qu’avec la poursuite de la guerre en Ukraine, le risque géopolitique ne s’est jamais dissipé. Pourtant les spreads des titres investment grade en euro sont restés confinés dans une fourchette remarquablement étroite d’environ 74 à 78 points de base[1], tandis que ceux des titres à haut rendement en euro ont oscillé entre 250 et 270 points de base[2]. Ce calme n’était pas dû à l’absence de chocs, mais plutôt au refus du marché de les intégrer dans les cours.
Malgré ces tensions, il y avait des raisons valables à cette résilience. Les fondamentaux des entreprises sont restés globalement solides, en particulier dans le segment investment grade, où les bénéfices, la liquidité et l’endettement se sont révélés plus favorables que la situation budgétaire de plus en plus fragile de nombreux émetteurs souverains. L’économie américaine est restée suffisamment solide pour soutenir le chiffre d’affaires et les marges. Le segment du haut rendement n’a pas affiché une performance aussi homogène, mais le niveau des défauts est resté gérable. Moody’s a recensé moins de défauts d’entreprises au premier semestre 2026 qu’un an auparavant, et le taux de défaut des obligations à haut rendement, à 4,4 %, est resté proche de sa moyenne à long terme [3].
Les tensions sur certains émetteurs, notamment les difficultés de refinancement rencontrées par Optimum (anciennement Altice USA), se sont jusqu’à présent limitées à des tensions sur ces émetteurs spécifiques, et n’annoncent pas un signe de cycle généralisé de défauts de paiement. Par ailleurs, les importants volumes d’émissions ont continué à trouver preneurs, car les rendements offerts sur le crédit sont restés attractifs.
Le portage est devenu le pilier structurel
Où va désormais le crédit ? Notre réponse reste positive, notamment en ce qui concerner les titres investment grade de qualité supérieure, mais elle est de plus en plus assortie de conditions. Le portage n’est plus seulement un avantage conjoncturel découlant d’une hausse temporaire des taux directeurs. Le dernier choc pétrolier a ajouté une prime de risque d’inflation ponctuelle, mais les facteurs sous-jacents sont d’ordre budgétaire et politique : une dette souveraine élevée, des emprunts publics persistants, la fragmentation des échanges commerciaux, les dépenses de défense, l’adaptation aux changements climatiques et la transition énergétique sont autant de facteurs susceptibles de maintenir les primes de terme à des niveaux supérieurs à ceux qui prévalaient au lendemain de la crise financière. Les États-Unis ont enregistré un déficit fédéral proche de 6 % au cours des dix premiers mois de l’exercice 2026 [4], tandis que le FMI estime que la dette publique mondiale devrait continuer à augmenter pour atteindre 100 % du PIB avant la fin de la décennie [5]. La rigueur budgétaire reste souhaitable sur le plan économique, mais difficile à mettre en œuvre sur le plan politique.
À mesure que les taux souverains augmentent, les taux d’intérêt des obligations d’entreprises augmentent eux aussi. Les rendements globaux, d’environ 3,7 % pour les titres investment grade en euros et de 5,5 % pour les obligations à haut rendement en euros[6] restent attractifs. La qualité des obligations à haut rendement s’est également améliorée : environ 69 % du haut rendement en euro est désormais noté BB[7]. Parallèlement, la forte collecte des fonds communs de placement et les ETF a renforcé la demande. Le message qui se dégage des dernières émissions sur les marchés primaires est clair : les investisseurs sont toujours prêts à financer largement les entreprises, à condition d’en tirer des revenus suffisants. Il y a toutefois un bémol de taille : une grande partie du rendement actuel provient de la courbe des taux souverains plutôt que d’un spread généreux sur les obligations d’entreprises. Le portage est très attractif ; la rémunération du risque de crédit l’est moins.
Quand l’offre met le marché à l’épreuve
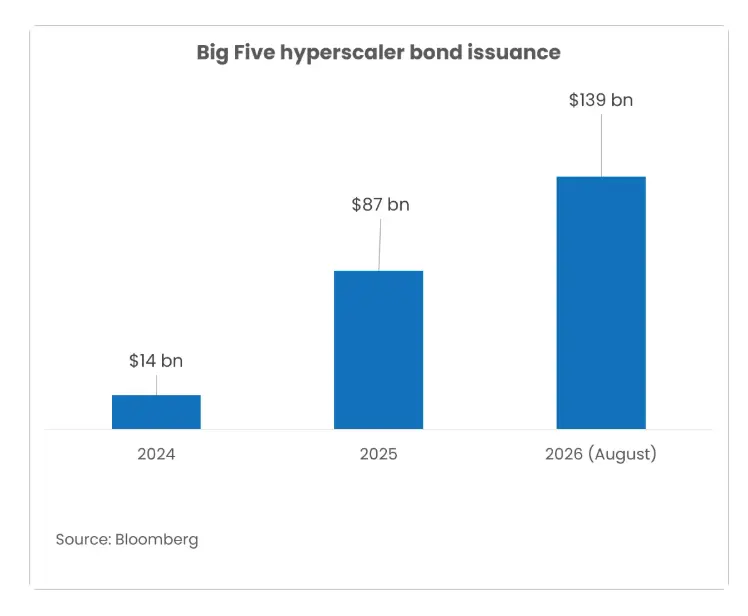
Cela nous amène au risque principal auquel le marché est confronté : le casse-tête du marché du crédit. La prochaine phase du cycle d’investissement dans l’intelligence artificielle nécessitera des financements supplémentaires pour l’informatique, les centres de données, l’électricité et les infrastructures de réseau. Les émissions obligataires des hyperscalers[8] sont passées de près de 14 milliards de dollars en 2024 à environ 87 milliards de dollars en 2025, pour atteindre 139 milliards de dollars depuis le début de l’année 2026[9] ; leur encours d’obligations en dollars américains avoisine désormais les 400 milliards de dollars, tandis que les émissions des centres de données ont également connu une croissance rapide, tant sur le segment investment grade que sur celui du haut rendement. De tels volumes d’émissions modifient considérablement la composition, la durée et la dynamique de l’offre des indices d’obligations d’entreprises.
Si certaines opérations de grande envergure, telles que celles d’Amazon ou d’Alphabet, ont été finalisées en juillet, leurs conditions nous ont toutefois rappelé que la capacité d’absorption du marché n’est pas illimitée. L’offre commence à imposer une discipline en matière de prix.
Cette discipline est importante, car les indicateurs techniques peuvent avoir une incidence directe sur les fondamentaux. Le compte rendu de la réunion de juillet de la Réserve fédérale a souligné qu’une part croissante des infrastructures d’IA était financée par l’endettement, notamment grâce à des crédits accordés par des investisseurs non bancaires et des banques régionales, et a averti qu’une réévaluation brutale des bénéfices liés à l’IA pourrait entraîner un resserrement plus général des conditions financières [10]. Nous nous attendons à ce que l’offre de crédit reste élevée, y compris sur le segment du haut rendement, sur lequel 50 milliards de dollars devraient être levés dans le cadre de contrats déjà signés [11].
Par ailleurs, le déploiement physique de ces capacités pourrait se heurter à plusieurs risques de mise en œuvre, alors que plusieurs États et municipalités américains ont exprimé leur réticence à l’approche des élections de mi-mandat. Un retard dans le déploiement des capacités ou des retours sur investissement décevants dans le domaine de l’IA pourraient avoir des répercussions significatives, non seulement sur les hyperscalers, mais aussi sur les promoteurs de centres de données, les fournisseurs d’énergie et les équipementiers.
Au-delà de l’IA, la dispersion s’accroît
L’intelligence artificielle n’est pas le seul point sensible. L’exposition directe aux secteurs de la technologie et des logiciels reste relativement faible dans les indices d’obligations à haut rendement cotées en bourse — bien moindre que dans le crédit privé, les sociétés de développement commercial et les prêts à effet de levier — mais les effets indirects de l’essor du financement sont considérables. L’offre accrue de titres notés investment grade est en concurrence pour attirer les mêmes capitaux obligataires qui doivent absorber un calendrier de refinancement de plus en plus chargé dans le segment du haut rendement, tandis que la reprise de l’activité de fusions-acquisitions ajoute encore davantage d’émissions potentielles. Les emprunteurs qui se sont refinancés en 2020 et 2021 doivent désormais composer avec des taux d’intérêt structurellement plus élevés, ce qui oblige le marché à établir une distinction très nette entre les entreprises disposant d’une véritable capacité de refinancement et celles qui dépendent d’un accès ininterrompu aux capitaux.
Les perturbations sectorielles renforceront cette distinction. Les constructeurs automobiles européens sont confrontés à une concurrence chinoise de plus en plus vive ; les entreprises du secteur agroalimentaire doivent s’adapter à la généralisation des traitements au GLP-1[12] et à l’évolution des habitudes de consommation ; le secteur chimique reste exposé à la surcapacité chinoise et aux prix élevés de l’énergie ; enfin, certains segments des médias et des logiciels pourraient être confrontés à une banalisation, l’IA générative modifiant la valeur des produits et contenus établis. Bien qu’aucune de ces forces n’implique une détérioration uniforme, elles permettent néanmoins à la stabilité globale des indices de coexister avec une profonde fragilité sous-jacente.
Lorsque l’instance de dernier recours perd son autorité
Les marchés se sont habitués à un contexte politique marqué par un interventionnisme inédit : déclarations présidentielles fréquentes, revirements en matière de politique commerciale, opérations de gestion de la dette menées par le Trésor et anticipations selon lesquelles la Réserve fédérale atténuerait tout resserrement significatif des conditions financières. Ce réflexe a soutenu les actifs risqués, mais sa crédibilité n’est plus incontestée. Le Trésor a poursuivi ses rachats d’obligations à long terme, mais la gestion des échéances ne saurait se substituer au contrôle de la courbe des taux ni à la crédibilité budgétaire. Compte tenu du niveau élevé des taux d’intérêt à long terme et des déficits déjà considérables, une intervention pourrait n’offrir qu’un soulagement temporaire.
Le calendrier politique en ajoute une couche supplémentaire. Les modèles électoraux actuels donnent l’avantage aux démocrates à la Chambre des représentants, tout en accordant aux républicains un léger avantage au Sénat, ce qui rend possible, mais loin d’être certain, un contrôle total des démocrates. Un changement de majorité au Congrès pourrait entraîner une multiplication des auditions, des demandes de publication d’informations et des contrôles concernant le financement de l’IA, les subventions accordées aux centres de données et les coûts des services publics. Pour autant, ce risque ne doit pas être réduit à un scénario partisan. Une opposition au développement des centres de données se manifeste déjà tant parmi les gouverneurs démocrates et républicains que parmi les collectivités locales.
Les fondamentaux constituent la dernière ligne de défense
C’est précisément dans ce type d’environnement que la sélection des émetteurs devient indispensable. Chez Candriam, l’analyse top-down du cycle de crédit et l’analyse bottom-up des émetteurs sont toujours menées en parallèle, mais leur pondération relative varie en fonction du cycle. Lorsque les spreads sont serrés, que l’exubérance masque la fragilité et que la dispersion commence à augmenter, la sélection des émetteurs doit tenir compte d’une probabilité plus élevée de réévaluation avant que le ralentissement ne devienne visible. Au final, chaque émetteur ne dispose que de son modèle économique, de son bilan, de sa liquidité, de ses opérations et de son accès au capital pour défendre sa position.
Nous restons donc positifs sur le crédit investment grade tout en adoptant une approche sélective et prudente. Nous continuons de privilégier les titres notés BB, le crédit crossover (notations divergentes) et les émissions subordonnées d’émetteurs investment grade. Nous restons prudents à l’égard des emprunteurs notés CCC- et B- (notation inférieure), dont la viabilité financière repose trop fortement sur des conditions de refinancement favorables. Nous privilégions les entreprises défensives dans les secteurs de la santé, des télécommunications et de certains services aux collectivités, tout en faisant la distinction entre les infrastructures réglementées offrant des rendements prévisibles et les projets à forte intensité capitalistique dont la demande n’est pas encore avérée. La dette des centres de données ne peut être acceptée ou rejetée dans son ensemble : la qualité des locataires, la structure des baux, les risques liés à la construction, la disponibilité de l’alimentation électrique, les hypothèses de montée en puissance et la valeur résiduelle des actifs doivent tous être évalués au cas pas cas. Tous secteurs confondus, nous privilégions les entreprises qui présentent des plans de désendettement crédibles, des revenus diversifiés, des marques fortes, des flux de trésorerie disponibles prévisibles et la capacité de répercuter la hausse des coûts sur leurs clients.
Les arguments en faveur du crédit restent intacts. Les rendements sont attractifs, le soutien technique reste solide et les fondamentaux globaux ne se sont pas effondrés. Mais la donne est en train de changer. Pour le reste de 2026 et 2027, la performance devrait moins provenir d’une nouvelle compression généralisée des spreads que d’un portage soigneusement sélectionné et d’une gestion active. Il sera également important d’éviter les titres de crédit dont la résilience apparente repose sur le fait que le marché ne les remette jamais sérieusement en question. Bien qu’il ne soit pas nécessaire de prédire le moment précis où le cycle s’inversera, il est indispensable de s’y préparer avant que la réponse ne devienne évidente.
Achevé de rédiger le 15 septembre 2026.
[1] Source : Bloomberg, indice ICE BofA Euro Corporate du 31/05/2026 au 27/08/2026[2] Source : Bloomberg, indice ICE BofA Euro High Yield du 31/05/2026 au 27/08/2026[3] Source : Moody’s, juillet 2026[4] Source : Congressional Budget Office, https://www.cbo.gov/publication/61983[5] Source : FMI, Adapting the IMF to a Changing World[6] Source : Bloomberg, indices ICE BofA Euro Corporate et ICE BofA Euro High Yield, à fin août 2026[7] Source : Bloomberg, indice ICE BofA Euro High Yield, à fin août 2026[8] Les hyperscalers sont des fournisseurs de services cloud à grande échelle qui offrent aux entreprises et aux organisations une infrastructure informatique hautement évolutive et flexible. Les cinq principaux hyperscalers (« Big Five ») sont Alphabet, Amazon, Meta Platforms, Microsoft et Oracle.[9] Source Bloomberg, août 2026[10] Source : Réserve fédérale américaine, procès-verbal du FOMC, 28-29 juillet 2026, publié le 19 août.[11] Source : Recherche Morgan Stanley[12] Les traitements GLP-1 (comme Ozempic ou Wegovy) sont une classe de médicaments qui peuvent aider dans la prise en charge du diabète de type 2 et l’obésité. Ils agissent essentiellement en réduisant l’appétit, en ralentissant la digestion et en diminuant l’apport calorique global. Ils ont tendance à faire baisser la consommation d’aliments et de boissons et à modifier les préférences gustatives

Contributeurs


Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Quand Wall Street tient le patrimoine des Américains
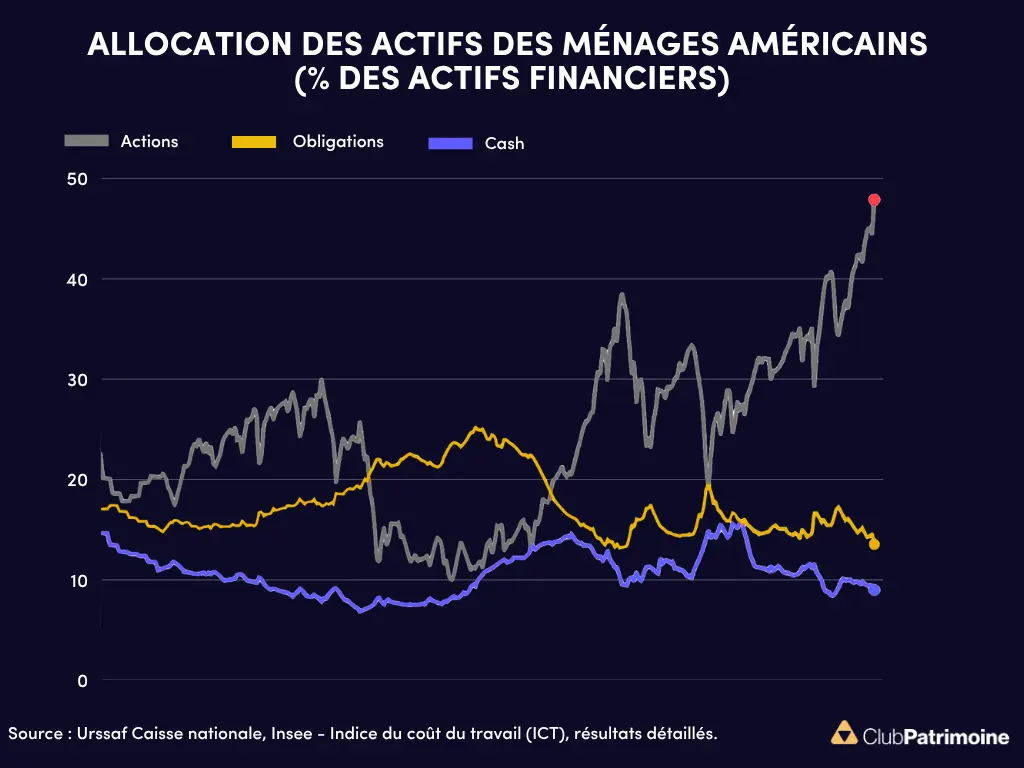
Quand Wall Street tient le patrimoine des Américains
Jamais les ménages américains n’avaient été aussi exposés aux actions. Selon le graphique ci-dessus, celles-ci représentent désormais près de 48% de leurs actifs financiers
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.


