
Tensions obligataires : Investcore 2031 et Bond Opportunities affichent plus de 6,5 % de rendement brut
Par Alienor Capital, Lettre de gestion • Novembre 2026, Investcore 2031 & Investcore Bond Opportunities
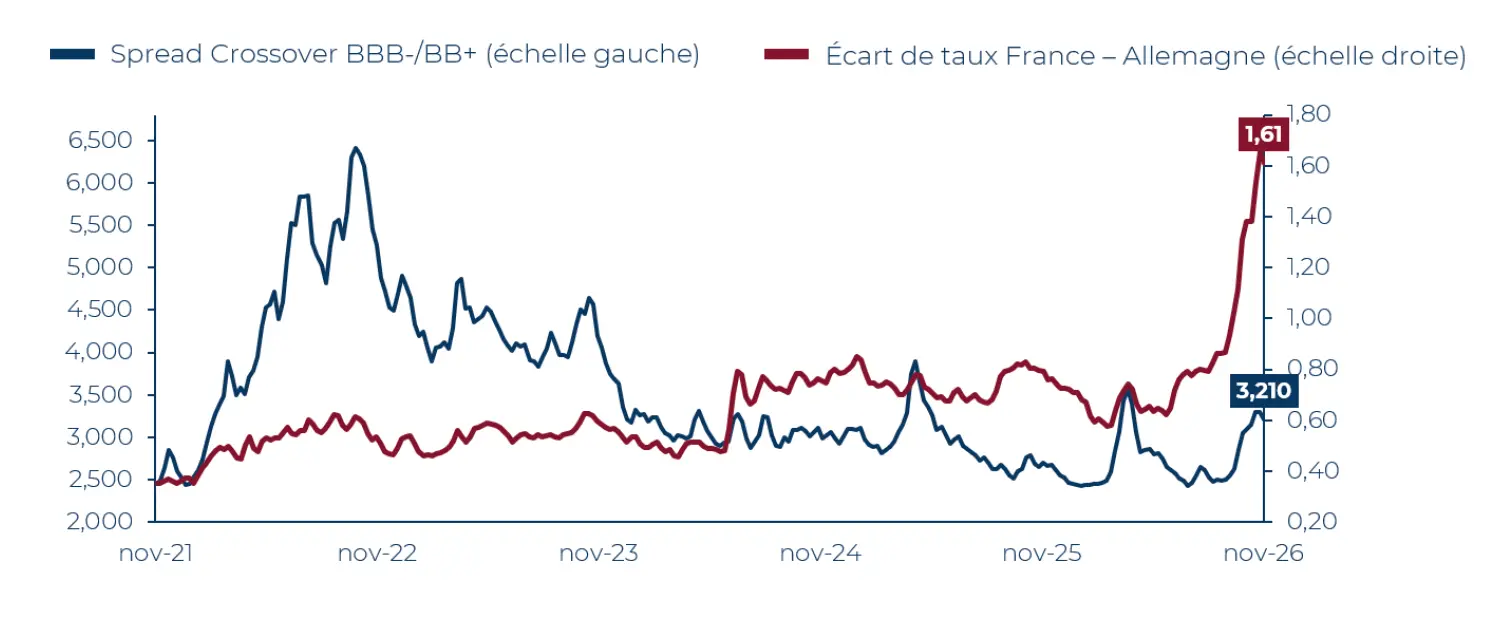
Depuis trois mois, la hausse des taux de référence en Europe et l’élargissement des spreads de crédit pèsent sur les valorisations des obligations d’entreprise. Plus récemment, les inquiétudes entourant la dette publique française ont également affecté les conditions de financement des entreprises françaises.
Nos portefeuilles comptent de nombreux émetteurs dont le siège est en France, mais dont l’activité est internationale. Après un bon comportement depuis le début de l’année, ces signatures ont sous-performé dans cette dernière phase. Leurs rendements se sont ainsi revalorisés.
Notre analyse de leur solvabilité reste inchangée. Elle repose sur l’approche « Investcore », qui exige au moins un élément spécifique de réassurance. Dans cette séquence de marché, nous considérons que le couple rendement-risque de nos fonds s’est amélioré.
Les portefeuilles en chiffres 4 novembre 2026
Notre lecture des marchés obligataires
La hausse des taux obligataires observée ces derniers mois répond à trois dynamiques distinctes. Nous estimons que ce mouvement est désormais achevé, ou proche de son terme. Les taux de référence - swaps en euro et emprunts d’État allemands - ont progressé sous l’effet des craintes d’inflation et d’un déséquilibre entre l’offre et la demande de capitaux.
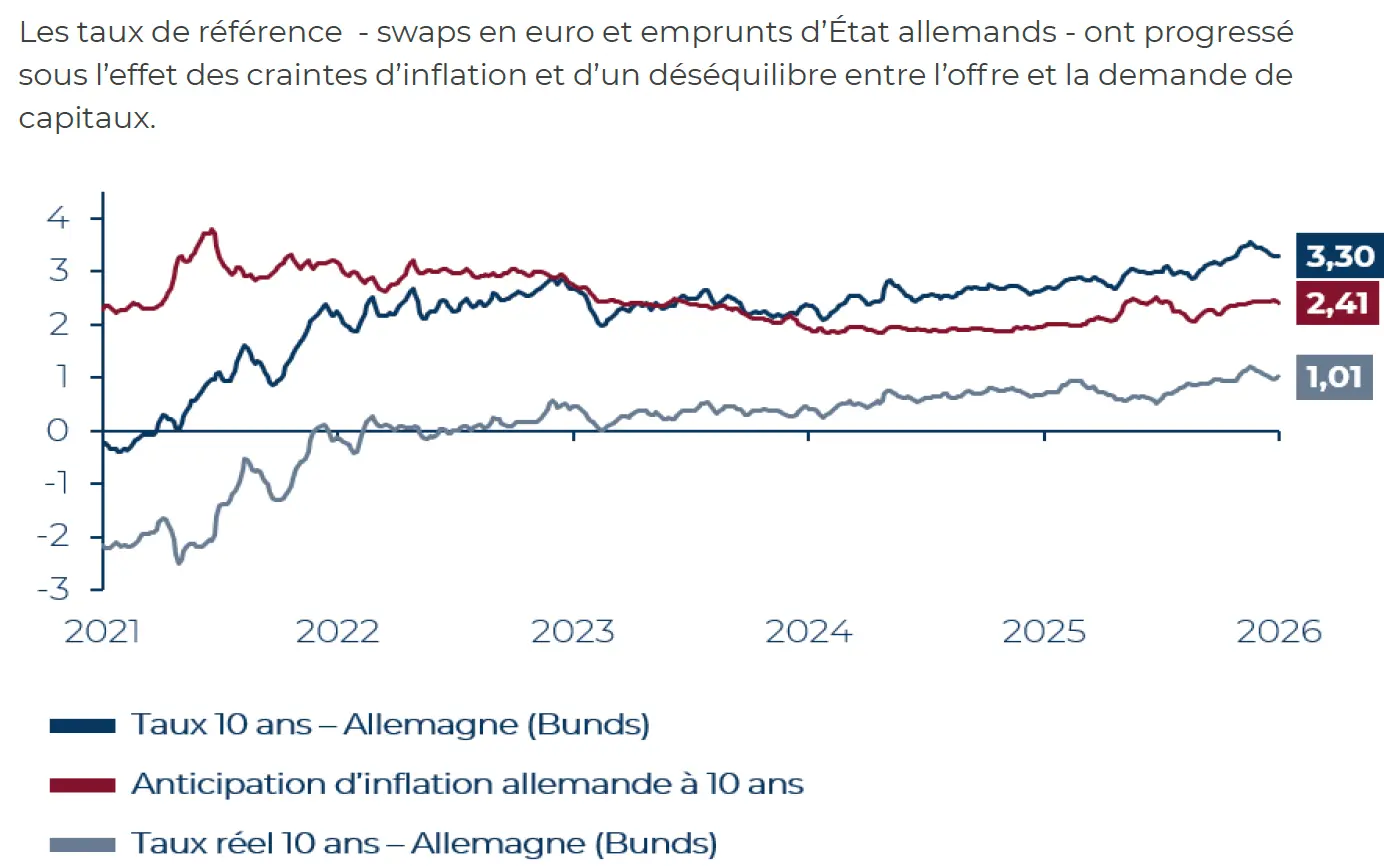
Nous jugeons toutefois surestimées les craintes d’inflation liées à la guerre du Golfe. Depuis le début de l’année, l’inflation sous-jacente n’a progressé que de 0,3 % aux États-Unis et de 0,2 % en Europe. La spirale prix-salaires ne se met pas en place, le choc énergétique reste trop modeste et les anticipations d’inflation à moyen terme ne se sont pas détériorées et reste ancrées à 2,4 %.
Aux États-Unis, le déséquilibre du marché obligataire est en revanche manifeste. Les volumes d’émissions d’obligations d’entreprises devraient progresser de près de 700 milliards de dollars entre 2025 et 2026. Cette demande supplémentaire de capitaux provient pour une large partie des hyperscalers, dont les investissements dans les centres de données excèdent largement la capacité d’autofinancement.
Le marché européen en a subi les effets par contagion. Avec des taux réels allemands à 1 %, désormais alignés sur le potentiel de croissance de l’économie, une nouvelle hausse marquée des taux à long terme nous paraît improbable.
Spreads de crédit : un élargissement jugé derrière nous
Certains secteurs récemment fragilisés par la conjoncture ou par les effets négatifs de l’intelligence artificielle sur leur activité (software, automobile, immobilier..) ont vu leurs taux d’émission obligataire augmenter.
Plus largement, la correction boursière récente a entraîné un élargissement des spreads de crédit. Nous estimons que cette correction et donc cette tension sur les spreads est derrière nous.
Les signatures françaises : un effet de contagion
La dégradation de la perception de la France sur les marchés financiers a entraîné une hausse des taux souverains français, qui a fini par affecter certains émetteurs privés français ou assimilés : EDF, La Poste, Clariane, Eramet, Unibail et Stellantis.
Notre analyse ne fait pourtant ressortir aucune dégradation de leur solvabilité ou de leurs perspectives. À l’exception d’EDF et de La Poste, leur activité est majoritairement internationale.
Comme pour l’Italie en 2012, les trajectoires de taux entre emprunts d’états et emprunts d’entreprise vont progressivement se dissocier.
Lire aussi : Dette publique et OAT : la France face à une crise de confiance historique
Gestion et positionnement des portefeuilles
Les quinze jours précédant le week-end du 23-24 octobre ont concentré l’élargissement des spreads de crédit européens et son impact sur les signatures françaises.
Durant cette quinzaine, les valeurs des parts ont reculé de 1,5 % à 2 %, entraînant mécaniquement une hausse du rendement embarqué des portefeuilles. Notre analyse de la solvabilité des émetteurs n’a pas changé. Les publications trimestrielles récentes confortent au contraire nos choix.
La baisse des cours obligataires et la remontée des rendements constituent donc, selon notre analyse, une opportunité d’achat. Les cours des obligations en portefeuille ont commencé à se réapprécier depuis une semaine.
Investcore 2031
La composition du fonds est restée quasiment inchangée depuis le début de l’année. Renault, EDF, Clariane, Eramet, Stellantis, Softbank et Volkswagen ont été particulièrement affectés par le micro-choc de crédit et, pour certaines signatures, par les tensions françaises.
Ces sept lignes ont commencé à se réapprécier la semaine dernière. Clariane, Renault, Eramet et Stellantis ont notamment publié des résultats trimestriels supérieurs aux attentes.
Investcore Bond Opportunities
Le micro-choc de crédit consécutif à la guerre du Golfe a été mis à profit en avril pour allonger la duration taux et crédit à 3,8 ans. La composition du fonds est restée inchangée pendant la hausse des taux d’octobre.
Toutes les lignes sont libellées en euro. Depuis avril, la stratégie est ainsi entièrement orientée vers un portage élevé à moyen terme, sans effet de change.
Lire aussi : Hausse des taux : un choc obligataire, une opportunité pour les fonds datés
Approche Investcore : sélection et transparence
Adoptée en 2013 par Alienor Capital, l’approche « Investcore » est née du constat des limites des matrices multicritères des agences de notation, qui avaient notamment conduit au classement de Lafarge et de Groupama en catégorie « junk bond ».
La détention d’un émetteur est conditionnée à l’existence d’au moins un élément saillant de réassurance sur sa solvabilité. Il peut s’agir d’une garantie implicite de l’État, du soutien déterminant d’un actionnaire, d’une structure mutualiste, d’actifs liquides couvrant largement les dettes, d’un modèle économique à forte récurrence de flux de trésorerie ou d’un plan de restructuration acté permettant une remise à plat complète.
Cet élément complète la notation interne d’Alienor Capital, qui intègre la note externe à hauteur de 50 %. Cette démarche vise à dépasser une lecture exclusivement probabiliste du risque de défaut fondée sur la note de crédit.
La transparence, en pratique. Nos fonds datés publient l’intégralité de leurs portefeuilles dans leur rapport mensuel de gestion.
Lire aussi : Actions à dividende, fonds datés : les convictions d’Alienor Capital
Avertissement : Les informations, analyses et opinions présentées dans ce document reflètent les convictions d’Alienor Capital à la date de publication et sont susceptibles d’évoluer. Elles sont fournies à titre exclusivement informatif et ne constituent ni un conseil en investissement, ni une recommandation, ni une offre ou sollicitation d’achat ou de vente d’instruments financiers. Données arrêtées au 01/11/2026, sauf mention contraire. Les rendements actuariels présentés sont des rendements bruts de frais de gestion à un instant donné et ne constituent pas une promesse de performance future. Tout investissement comporte un risque de perte en capital.Avant toute décision d’investissement, il convient de prendre connaissance des documents réglementaires des fonds, notamment du prospectus et du document d’informations clés (DIC).

Contributeurs










Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




