
Gestion alternative : comment maîtriser le risque de taux tout en recherchant du rendement ?
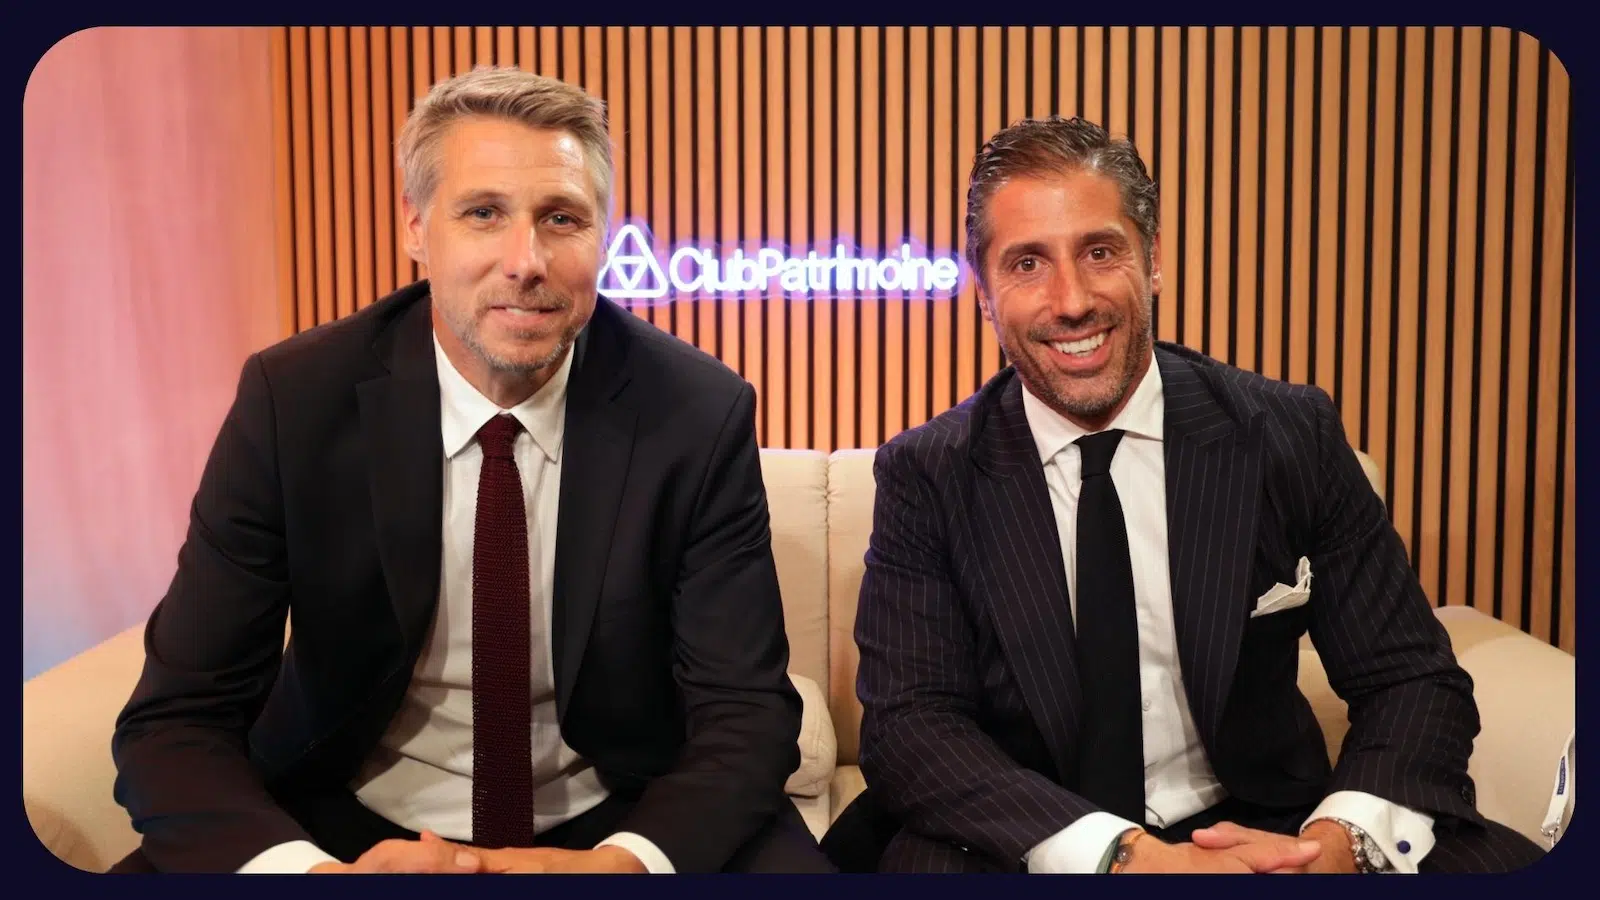
Face aux fluctuations des marchés obligataires, Cigogne Management privilégie des stratégies d'arbitrage et une couverture systématique du risque de taux. Romain Gobert, Directeur Commercial Distribution Externe de La Française AM et Joffrey Czurda, CEO de Cigogne Management expliquent cette approche et présentent les fonds STORK et Credit Opportunities.
Pourquoi La gestion alternative revient dans l'actualité ?
Romain Gobert : Effectivement, au regard des incertitudes qu'il y a aujourd'hui sur le marché, que ce soient les élections aux US, que ce soient les problèmes politiques en France qui vont arriver. Évidemment, l'évolution de la hausse des taux, etc. Et puis l'évolution, évidemment, du conflit. En fait, on ne sait pas vraiment. C'est difficile de prédire l'avenir. On ne sait pas vraiment où va aller le marché demain. Et en fait, l'intérêt de la gestion alternative, c'est de ne pas prédire l'avenir comme une gestion traditionnelle, mais finalement, aller chercher les erreurs qui peuvent se passer sur le marché. Parce que quand il y a beaucoup d'excès, les investisseurs peuvent être trop optimistes ou trop pessimistes. En fait, ça crée des excès, ça crée des anomalies, ça crée des écarts de valorisation. Et en fait, c'est là que la gestion alternative prend tout son sens dans les allocations.
L'obligataire, ce n'est pas rassurant, les taux qui montent. Comment vous nous rassurez ?
Romain Gobert : C'est vrai qu'il y a eu un avant et un après 2022. Je dirais qu'avant 2022, finalement, tout montait. Les taux étaient assez bas. Et puis, après 2022, il y a eu un regain de volatilité. Il y a eu des écarts qui se sont créés, notamment sur les marchés obligataires et marchés de crédit. Et en fait, à travers Cigogne Management, on va essayer justement d'aller chercher ces opportunités et ces écarts de valorisation pour créer de la performance sur nos produits.
Cigogne Management : comment vous faites pour vous tenir à l'écart de ces variations de taux qui peuvent perturber le marché ?
Joffrey Czurda : Oui, alors peut-être déjà pour commencer sur Cigogne Management. C'est une société de gestion qu'on a lancée il y a 20 ans. On gère aujourd'hui 2,5 Md€ d'encours avec un modèle très atypique, puisque notre modèle, il vient de la salle des marchés du groupe Crédit Mutuel CIC, qui, au début des années 90, a développé un modèle propriétaire de stratégies de gestion alternative, donc stratégies d'arbitrage, principalement sur des sous-jacents obligataires, des sous-jacents de crédit et qui alimente aujourd'hui finalement notre modèle d'investissement à travers une relation de conseil. C'est-à-dire qu'aujourd'hui, 100 % des stratégies que vous retrouvez chez Cigogne sont des stratégies que la banque porte pour son compte propre à travers une relation de conseil, c'est-à-dire que 60 traders de la salle des marchés viennent nous apporter au jour le jour des idées d'investissement qu'on va dupliquer au sein de Cigogne. Donc, c'est vraiment un modèle très, très atypique d'investissement. Et pour répondre plutôt à votre question sur la gestion du risque de taux, là, c'est vrai que c'est plutôt une de nos marques de fabrique, ça fait partie de notre ADN, c'est que nous, on va systématiquement couvrir le risque de taux. Donc, soit on va être indexés sur des obligations floaters qui n'ont pas de risque de taux, ou alors, quand on est sur des obligations à taux fixe, on va systématiquement mettre des swaps de taux en face. C'est ce qui nous a permis, dans une année 2022, qui est une année noire pour la gestion obligataire, de délivrer une performance positive.
Voir aussi : La gestion alternative selon Cigogne Management
Stork Fund et Credit Opportunities : deux fonds de gestion alternative complémentaires
Joffrey Czurda : On met beaucoup en avant deux de nos produits. Je vais commencer par le premier. Je laisserai peut-être Romain présenter le second. Je vais parler du produit historique qui est le fonds STORK. C'est notre véhicule historique. 1,5 Md€ d'encours sous gestion, donc quasiment deux tiers de nos encours. C'est un véhicule tout-terrain qui va investir sur six grandes classes d'actifs : des ABS, des CLO, du crédit, des convertibles, des souverains et également de l'arbitrage de fusions et acquisitions à travers une allocation opportuniste et dynamique qui va offrir finalement une allocation très globale à la gestion alternative, très globale à notre savoir-faire et qui va permettre finalement d'exploiter les opportunités au moment où elles se présentent et là où elles se présentent. Donc, c'est vraiment un support que l'on met beaucoup en avant, qui est principalement patrimonial avec un objectif d'€STR + 3 à 5 %, une volatilité cadrée autour de 5 %. Je le précise quand même, c'est un véhicule qui est réservé à une clientèle professionnelle au sens de MiFID, puisqu'on est quand même sur un produit qui est relativement technique avec une liquidité mensuelle.
Un autre produit à nous présenter ?
Romain Gobert : Effectivement, le deuxième fonds de Cigogne Management, c'est Credit Opportunities. Credit Opportunities, c'est le petit frère. Il a un peu plus de trois ans d'existence maintenant. Il est un petit peu moins pushy que le fonds STORK, puisqu'on vise un €STR + 2,5 à 3 %, avec une volatilité un petit peu plus faible. Il y a deux stratégies de moins, tout simplement, sur ce fonds Credit Opportunities. Mais celui-ci est pour le coup UCITS, donc il est référencé partout, chez tous les assureurs, et donc souscriptible un peu partout. Donc, en complément du fonds en euros, on pense que ça prend tout son sens.
Voir toutes nos interviews lors de Patrimonia
En complément, voir ou revoir notre interview de l'an dernier, publiée le 17 février 2026 :
« La gestion alternative profite des incertitudes du marché »
Joffrey Czurda, Directeur Général de Cigogne Management (Groupe La Française), présente les spécificités de Cigogne Management, une société de gestion spécialisée dans la gestion alternative, à travers le fonds Cigogne UCITS - Credit Opportunities.
Joffrey Czurda : Cigogne Management, c'est la société de gestion alternative du Groupe La Française. Comme le nom l'indique, on est spécialisé dans les activités de gestion alternative, donc les stratégies d'arbitrage. On couvre un large panel de spécialités, ça va de l'arbitrage de taux à des arbitrages d'obligations, jusqu'à des opérations de fusion-acquisition. Et on gère aujourd'hui 1,5 Md€. On a une structure qui est née il y a 20 ans, avec un concept assez fort, c'est de faire profiter les clients du Groupe du savoir-faire de notre salle des marchés en gestion alternative. C'est un savoir-faire un peu spécifique, mais qu'on aime bien revendiquer.
En quoi la gestion alternative diffère-t-elle de la gestion traditionnelle ?
La gestion alternative, c'est votre spécificité. En quoi diffère-t-elle de la gestion traditionnelle ?
JC : Je le dis souvent que la gestion alternative c'est plutôt un complément à la gestion traditionnelle parce qu'on utilise des techniques de gestion additionnelle. On a recours à l'effet de levier, on a recours à des positions short, à des positions dérivées. Grâce à tout cela on va pouvoir atténuer les mouvements de volatilité et en profiter finalement quand il y a des mouvements notamment de dislocation. On dit souvent que la gestion alternative ça atténue la volatilité, ça a un caractère décorrélant et au contraire ça a ce côté un petit peu opportuniste puisqu'on va chercher les opportunités d'arbitrage dans ces marchés un petit peu volatiles.
Quelles sont donc les spécificités de Cigogne UCITS - Credit Opportunities ?
JC : C'est un fonds qui, comme son nom l'indique, a une thématique crédit avec ce volet un petit peu opportuniste. Ça veut dire quoi ? Ça veut dire que c'est un fonds de stratégie de gestion alternative dans lequel on ne s'interdit rien. Il y a cette approche opportuniste, on va intervenir sur tout type d'émetteurs, public et privé, sur tout type de dettes, que ce soit des dettes publiques, que ce soit des dettes titrisées, que ce soit des dettes corporate ou financières. Et sur ces instruments de dette, on va mettre en place plein de stratégies de valeur relative. Ça va des positions de pentification, donc deux papiers l'un contre l'autre. On va être sur des stratégies d'arbitrage, un papier contre son CDS. On va être également sur un segment d'arbitrage d'obligations convertibles, c'est une de nos spécialités historiques, où on va jouer l'obligation convertible contre son action de référence. La dernière spécialité qui est développée, ce sont des stratégies global macro. Ce sont plutôt des stratégies optionnelles qui vont permettre d'encadrer la volatilité, de mettre en place des stratégies de protection qui vont notamment orienter quand on a des marchés un petit peu où on sait que l'indice de crédit est trop serré, on va vouloir un peu protéger le portefeuille, c'est grâce à ces spécialités-là.
Pourquoi justement le mettre en avant aujourd'hui ?
JC : Nous trouvons qu'il y a beaucoup d'opportunités, ça fait un an et demi qu'avec l'écartement des spreads, la remontée des taux, il y a beaucoup d'opportunités sur tout ce segment du crédit, c'est encore vrai aujourd'hui et puis je vous disais tout à l'heure que la gestion alternative ça se nourrit de la volatilité. Clairement, on est sur des marchés qui sont très volatils, on l'a vu ces deux dernières années. On le voit aussi aujourd'hui avec l'élection de Donald Trump, on va sur beaucoup d'incertitudes, que ce soit sur le plan macroéconomique et géopolitique, avec les conflits au Moyen-Orient, avec les barrières douanières entre la Chine et les États-Unis, avec le conflit ukrainien également.
Y aura-t-il plus d'inflation liée à Donald Trump ?
JC : Tout ça fait qu'on va vers des marchés encore plus volatils. La gestion alternative est là pour profiter de ces mouvements de volatilité et garnir des portefeuilles dans ces moments de volatilité. On n'a pas parlé de performance, c'est quand même le nerf de la guerre.
Quels sont les objectifs pour l'année 2025 ?
JC : Effectivement, c'est en général comme ça qu'on réussit à convaincre les investisseurs. L'objectif de performance va être de l'ordre du monétaire de 2 à 3 % en fonction des opportunités qu'on va rencontrer, avec une volatilité qui doit être encadrée, inférieure à 3 % en annualisé.
Lire aussi : Gestion alternative, bilan et perspectives

Contributeurs










Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




