Midterms aux États-Unis : trois scénarios pour un Congrès divisé
Par Liam Wash, Économiste senior pour les États-Unis, Allianz GI
À l'approche des élections de mi-mandat du 3 novembre, l'équilibre politique à Washington pourrait basculer. Si les marchés de prédiction anticipent plutôt une progression des Démocrates, trois scénarios demeurent envisageables, chacun porteur d'enjeux distincts pour les taux d'intérêt, le dollar et les marchés actions.
Points clés
Les marchés prédictifs penchent en faveur d'une majorité démocrate à la Chambre des représentants, mais le Sénat reste plus difficile à renverser.
Un contrôle républicain des deux chambres serait le scénario le plus favorable à une relance budgétaire ; à l'inverse, un Congrès partagé augmenterait les risques de blocage autour du financement fédéral et du plafond de la dette.
Quelle que soit l'issue du scrutin, un véritable resserrement budgétaire paraît improbable. Les taux d'intérêt et le dollar devraient donc rester les principaux vecteurs de la volatilité politique à court terme.
Les électeurs américains sont appelés aux urnes le 3 novembre pour renouveler le Congrès. Les Républicains ne disposent que d'une courte avance au Sénat, avec une majorité de trois sièges, tandis que la Chambre des représentants se joue à un seul siège. Dans ce contexte, les deux chambres restent susceptibles de changer de camp.
Figure 1 : Les pertes du parti présidentiel s'accentuent lorsque la popularité du président baisse

Source : Center for Politics, The Economist/YouGov. Données au 1er octobre 2026
Bien que les élections de mi-mandat aient habituellement un impact plus limité sur les marchés qu'une présidentielle, leur résultat pourrait influencer l'orientation budgétaire, les priorités législatives et la volatilité des marchés financiers.
La Chambre des représentants compte 435 sièges, répartis entre les États en fonction de leur population, et tous les sièges sont renouvelés tous les deux ans. Avec une majorité d'à peine un siège, le Parti républicain apparaît particulièrement exposé. En raison de son maillage en nombreuses circonscriptions de petite taille, la Chambre basse a toujours reflété le sentiment national de plus près que la chambre haute ; la cote de popularité du président est ainsi l'un des indicateurs avancés les plus fiables pour anticiper l'issue des élections de mi-mandat depuis la Seconde Guerre mondiale. Le parti du président en exercice a perdu les élections de mi-mandat lors de 18 des 20 dernières éditions, l'ampleur de ces défaites étant corrélée à la cote de popularité du président (voir figure 1).
Actuellement, Donald Trump affiche l'un des niveaux de popularité les plus faibles observés pour un président américain en exercice depuis plusieurs décennies. Selon les sondages, près de 60 % des personnes interrogées désapprouvent son action, ce qui se traduit par une cote de popularité nette d'environ -25 points. À titre de comparaison, Donald Trump enregistrait un score de -10 points au même moment de son premier mandat, tandis que Joe Biden affichait -9 points à ce stade du sien.
Les sondages montrent que Donald Trump obtient des résultats particulièrement défavorables sur les questions de l'économie, de l'inflation et du commerce. Ces chiffres traduisent les inquiétudes persistantes liées au coût de la vie ainsi qu'un mécontentement croissant à l'égard de certaines de ses décisions en matière de politique étrangère (voir figure 2, au verso). Malheureusement pour les Républicains, les sondages montrent également que l'économie et l'inflation sont les enjeux les plus importants aux yeux des électeurs.
Figure 2 : La cote de popularité du président a baissé au cours de l'année écoulée, notamment sur l'économie, l'inflation et le commerce

Source : Silver Bulletin
Lire aussi : Midterms 2026 : les démocrates favoris à 4 semaines du scrutin, quels enjeux pour les marchés ?
La conquête du Sénat s'annonce toutefois plus complexe pour les Démocrates. Pour reprendre le contrôle de la chambre haute, ils doivent gagner quatre sièges nets, alors que plusieurs élections décisives auront lieu dans des États qui conservent une inclinaison républicaine. Trois scénarios principaux se dessinent à l'issue des élections :
- Un Congrès divisé (Chambre des représentants démocrate et Sénat républicain).
- Une victoire démocrate dans les deux chambres.
- Le maintien du contrôle du Congrès par les Républicains.
Les marchés prédictifs penchent en faveur d'une victoire démocrate, soutenus par de solides perspectives de participation, l'amélioration des sondages dans les États clés et la faible cote de popularité du président (voir figure 3, au verso). L'incertitude liée aux sondages demeure toutefois, et le Sénat reste un obstacle majeur. Un scénario avec une Chambre des représentants démocrate et un Sénat républicain apparaît donc également plausible, tandis que le maintien du contrôle des deux chambres par les Républicains semble être l'issue la moins probable. Nous examinons ci-dessous les implications de marché associées à chacun de ces scénarios.
Figure 3 : Les marchés prédictifs accordent le plus de poids soit à un balayage complet du Congrès par les Démocrates, soit à un gouvernement divisé (Chambre des représentants démocrate et Sénat républicain)

Source : Polymarket, Bloomberg L.P.
Trois scénarios, trois stratégies de marché
- Congrès divisé (Chambre des représentants démocrate, Sénat républicain)
Un pouvoir partagé limiterait l'adoption de nouvelles mesures législatives aux seuls textes budgétaires indispensables, augmentant le risque d'affrontements autour des échéances budgétaires et du relèvement du plafond de la dette. Il faut s'attendre à une hausse de la volatilité à l'approche de l'échéance de financement du 11 décembre et de la confrontation sur le plafond de la dette au printemps 2027. Le risque devrait se concentrer sur les bons du Trésor américain à court terme et la partie courte de la courbe des taux. Chaque épisode de blocage pourrait soutenir temporairement le dollar américain et l'or, mais un changement durable est peu probable. Historiquement, les situations de blocage ont été favorables au marché des actions en maintenant le statu quo, même lorsque le risque lié aux événements augmente. Sur le plan budgétaire, un tel scénario se traduirait par une progression limitée des dépenses nominales. Dans un contexte d'inflation persistante et après les mesures fiscales adoptées dans le cadre du One Big Beautiful Bill Act l'été dernier, cela laisserait entrevoir un affaiblissement progressif du soutien budgétaire en termes réels.
- Vague démocrate (Chambre des représentants et Sénat)
Même en cas de victoire écrasante des Démocrates, M. Trump conserverait son droit de veto, et la majorité démocrate au Sénat ne serait probablement pas suffisante pour le contourner. Les dirigeants Démocrates devraient alors composer entre les revendications de l'aile progressiste du parti et la recherche de compromis sur les questions budgétaires et le plafond de la dette.
Ce scénario se traduirait probablement par un contrôle accru de l'action de l'exécutif, des frictions plus marquées autour des nominations à la Réserve fédérale et à la Cour suprême, ainsi qu'une opposition renforcée aux politiques de déréglementation et au financement des mesures de contrôle de l'immigration.
La réaction des marchés actions dépendrait en grande partie du poids de l'aile progressiste au lendemain du scrutin. Un soutien accru à des mesures telles qu'un encadrement plus strict de l'intelligence artificielle et des centres de données, une taxation des grandes fortunes ou le projet « Medicare for All » pourrait être perçu négativement par les investisseurs. À l'inverse, des mesures plus consensuelles, comme l'annulation des réductions affectant les programmes SNAP et Medicaid, pourraient soutenir les secteurs de la santé et des biens de consommation courante.
Une réaction d'aversion au risque entraînerait probablement une légère accentuation de la courbe des taux des bons du Trésor. Le tableau macroéconomique global ressemble à celui d'un Congrès divisé : un resserrement budgétaire limité et un déficit qui reste important.
- Victoire écrasante des Républicains (conservation des deux chambres)
Le maintien du contrôle du Congrès par les Républicains pourrait être le scénario entraînant les conséquences les plus importantes sur le plan budgétaire. Un pouvoir unifié faciliterait l'adoption d'un nouveau texte de réconciliation budgétaire, approuvé à la majorité simple au Sénat, comprenant notamment la prolongation des baisses d'impôts, de possibles mesures de soutien direct aux ménages, une augmentation des dépenses de défense et la poursuite de la déréglementation du secteur financier.
Les valeurs des secteurs de la défense, des services financiers et de l'énergie devraient en bénéficier. Il s'agit de la trajectoire la plus expansionniste pour le déficit, ce qui accroît le risque d'une augmentation des émissions de bons du Trésor, d'une hausse de la prime de terme, d'une courbe des taux plus pentue et d'un renforcement à court terme du dollar, alimenté par les anticipations de croissance et d'inflation. En contrepartie, la gouvernance s'en trouverait simplifiée : le contrôle par un seul parti réduirait le risque de paralysie administrative ou d'impasse sur le plafond de la dette par rapport aux autres deux autres scénarios.
Ce qui ne change pas, quel que soit le scénario
Dans les trois cas de figure, un assainissement significatif des finances publiques paraît peu probable. De plus, des majorités fragiles ou un gouvernement divisé accentueraient l'incertitude politique. Les principaux points de vigilance à court terme restent l'échéance budgétaire du 11 décembre et les discussions sur le plafond de la dette prévues au printemps 2027.
À plus long terme, l'enjeu majeur demeure la dynamique des dépenses obligatoires. Les programmes Social Security et Medicare devraient en effet voir leurs ressources s'épuiser au début des années 2030, ce qui pourrait entraîner d'importantes réductions de prestations en l'absence de réformes.
La réglementation de l'intelligence artificielle et des centres de données devrait continuer à occuper une place importante dans le débat politique, quel que soit le scénario retenu, dans un contexte de soutien bipartisan à une évolution du cadre réglementaire. Toutefois, le développement des centres de données reste avant tout un sujet local et les élections de mi-mandat ne devraient pas freiner de manière significative l'essor des infrastructures de calcul. Le soutien marqué de l'administration à l'intelligence artificielle, renforcé par les enjeux de compétitivité et de souveraineté technologique, devrait par ailleurs limiter toute remise en cause majeure.
Sur le plan politique, Donald Trump devrait continuer à s'appuyer largement sur les prérogatives de l'exécutif. Au cours des deux dernières années, les principaux épisodes de volatilité des marchés ont davantage résulté des décisions présidentielles que de l'activité législative, une dynamique qui devrait se poursuivre.
Entrant dans la dernière partie de son mandat, le président pourrait même intensifier le recours aux décrets et autres mesures exécutives afin de marquer durablement son héritage politique.
Dans un contexte où le Congrès risque de rester largement paralysé, sauf en cas de victoire démocrate nette, l'attention devrait se concentrer sur les domaines ne nécessitant pas l'aval du législateur, notamment le commerce international et la politique étrangère. Enfin, même dans l'hypothèse d'une prise de contrôle démocrate des deux chambres, l'ouverture d'une procédure de destitution contre le président paraît peu probable, faute d'un soutien suffisant au sein de la direction démocrate et des majorités requises au Sénat.
Cap sur 2028
L'attention se portera alors sur la course à la présidence de 2028. Les élections de mi-mandat permettent rarement de prédire les résultats de la présidentielle mais la perspective de ce scrutin pourrait néanmoins influencer les priorités législatives du Congrès dans les années à venir.
Les Démocrates pourraient reporter la réforme du système de santé afin de la conserver comme élément de leur programme électoral de 2028, tandis que les Républicains pourraient privilégier de nouvelles baisses d'impôts afin de répondre aux préoccupations persistantes des ménages concernant le pouvoir d'achat et le coût de la vie.
Les informations ci-dessus sont fournies à titre illustratif uniquement ; elles ne doivent pas être considérées comme une recommandation d'achat ou de vente d'un titre ou d'une stratégie particulière, ni comme un conseil en investissement.
Tout investissement comporte des risques. La valeur et le revenu d'un investissement peuvent diminuer aussi bien qu'augmenter et l'investisseur n'est dès lors pas assuré de récupérer le capital investi. Les avis et opinions exprimés dans la présente communication reflètent le jugement de la société de gestion à la date de publication et sont susceptibles d'être modifiés à tout moment et sans préavis. Certaines des données fournies dans le présent document proviennent de diverses sources et sont réputées correctes et fiables a la date de publication. Les conditions de toute offre ou contrat sous-jacent, passé, présent ou à venir, sont celles qui prévalent. Ceci est une communication publicitaire éditée par Allianz Global Investors GmbH, www.allianzgi.com, une société à responsabilité limitée enregistrée en Allemagne, dont le siège social se situe Bockenheimer Landstrasse 42-44, 60323 Francfort/M, enregistrée au tribunal local de Francfort/M sous le numéro HRB 9340 et agréée par la Bundesanstalt für Finanzdienstleistungsaufsicht (www.bafin.de). Le Résumé des droits des investisseurs est disponible en anglais, français, allemand, italien et espagnol sur https://regulatory.allianzgi.com/en/investors-rights. Allianz Global Investors GmbH a constitué une succursale en France, Allianz Global Investors GmbH, Succursale Française, www.allianzgi.fr, partiellement soumise à la réglementation de l'Autorité des Marchés Financiers (www.amf-france.org). La reproduction, publication ou transmission du contenu, sous quelque forme que ce soit, est interdite ; excepté dans les cas d'autorisation expres d'Allianz Global Investors GmbH.
Contributeurs



Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le risque de concentration des marchés actions met en évidence la nécessité de se diversifier
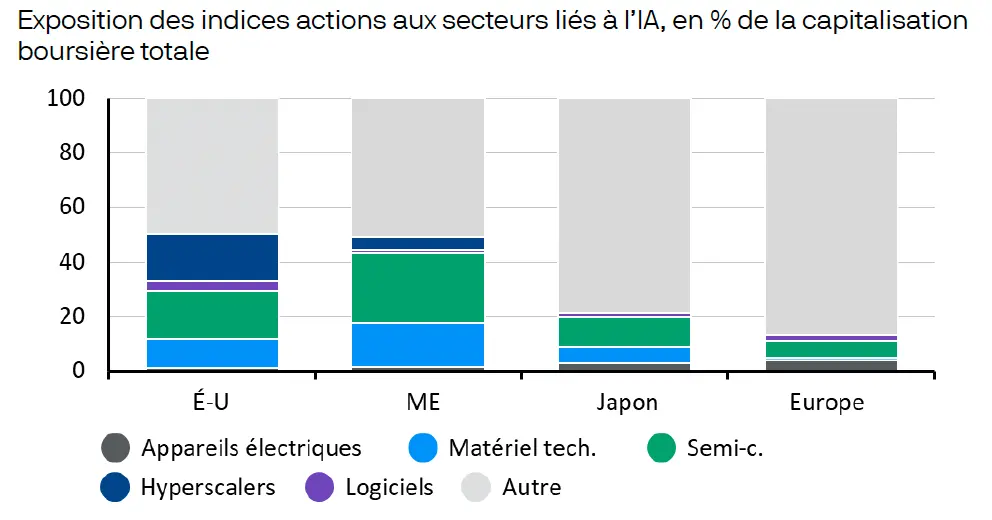
Exposition des indices actions aux secteurs liés à l’IA, en % de la capitalisation boursière totale
Le risque de concentration des marchés actions met enévidence la nécessité de se diversifier
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.