Private Equity vs. Platon : ne désire-t-on pas toujours ce que l’on n’a pas ? (Opale Capital)
Une industrie du Private Equity tiraillée entre performance et liquidité
Dans l’amour comme dans l’investissement, l’homme ne désire que ce qu’il ne possède pas. Platon l’avait compris. Les marchés privés le redécouvrent à chaque cycle et le private equity vit aujourd’hui cette oscillation presque philosophique entre deux absolus - la performance et la liquidité. L’exemple récent de Blue Owl Capital en est une illustration frappante.
L’ère du désir d’accès aux grands fonds de Private Equity
Pendant deux décennies, l’obsession fut l’accès. Accéder aux grands millésimes de buyout international, aux tables fermées de Blackstone, KKR, EQT ou Ardian, relevait du privilège. L’illiquidité était acceptée. Mieux : elle était valorisée. On acceptait dix ans de détention pour 20 % de TRI net et des multiples supérieurs à 2x. La rareté faisait foi. Puis le cycle s’est retourné.
Depuis 2022, les sorties se sont brutalement contractées. Selon Bain & Company, la valeur mondiale des exits sponsor-backed a chuté d’environ 40 % par rapport aux sommets de 2021, atteignant 345 milliards de dollars en 2024 ; l’un des niveaux les plus bas de la décennie. Les distributions aux LPs se sont raréfiées, provoquant un phénomène inédit : des portefeuilles institutionnels temporairement suralloués au non coté faute de liquidité.
Ce qui faisait la vertu du modèle - la patience - est soudain apparu comme une contrainte. Le désir a changé d’objet.
L’avènement des fonds Evergreen : du retail aux institutionnels
Dans cette quête de liquidité, les fonds evergreen sont devenus la nouvelle promesse. Structures ouvertes, sans maturité fixe, offrant des fenêtres de rachat périodiques : la synthèse apparente entre flexibilité et rendement.
Ce mouvement n’est pas uniquement porté par la clientèle privée. Les investisseurs institutionnels eux-mêmes s’y engagent. Selon Preqin, les structures semi-liquides représentent désormais plus de 300 milliards de dollars d’actifs mondiaux, et les grands fonds de pension nord-américains ont augmenté significativement leur exposition aux véhicules evergreen ces trois dernières années. Blackstone indique ainsi que ses plateformes privées semi-liquides, dont BREIT et BCRED, comptent une proportion croissante d’investisseurs institutionnels aux côtés du retail, ces stratégies totalisant à elles seules plus de 150 milliards de dollars d’actifs.
Même les caisses de retraite américaines, historiquement attachées aux fonds fermés traditionnels, explorent ces formats pour mieux gérer leurs contraintes de liquidité et leurs engagements actuariels.
L’illiquide veut désormais paraître liquide.
Mais le paradoxe de ces structures apparaît dès que le cycle se tend. Il y a quelques jours, le gestionnaire Blue Owl Capital, face à une montée des demandes de rachats dans l’un de ses véhicules evergreen de private credit, a dû limiter temporairement les retraits et organiser des cessions d’actifs pour distribuer du capital. L’épisode n’a pas remis en cause la qualité intrinsèque des portefeuilles, mais il a rappelé une vérité économique simple : la liquidité promise reste encadrée, conditionnelle, et dépendante des marchés sous-jacents.
Offrir de la liquidité dans un univers d’actifs structurellement illiquides implique nécessairement des compromis : déploiement parfois accéléré des capitaux, maintien de poches de trésorerie non investies, recours accru aux marchés secondaires. La promesse de stabilité peut mécaniquement rogner le potentiel de performance.
Platon aurait souri : l’investisseur réclame aujourd’hui ce qu’il acceptait hier de sacrifier.
Lire aussi : Evergreen & Secondaires : Quand flexibilité rime avec liquidité
Le retour progressif du cycle
Mais l’histoire ne s’arrête jamais au moment de tension maximale. Les conditions de marché montrent déjà des signes de normalisation. En 2025, selon EY, l’activité mondiale de private equity a rebondi avec 310 milliards de dollars de valeur de transactions au troisième trimestre, profitant d’un resserrement des écarts de valorisation et d’une stabilisation relative des taux. Le marché secondaire, lui, a atteint un niveau record de plus de 130 milliards de dollars en volume annuel selon plusieurs estimations sectorielles, devenant un mécanisme de fluidification structurel du système.
Les montagnes de “dry powder” - toujours supérieures à 2 000 milliards de dollars au niveau mondial - devront être déployées. Les refinancements se multiplient. Les IPO rouvrent progressivement. La liquidité reviendra, peut-être plus lentement qu’au sommet de 2021, mais mécaniquement.
Et lorsque la liquidité reviendra, que désirera l’investisseur ? La performance. Car une fois rassuré sur la liquidité, l’investisseur se remettra à chercher le rendement différencié, la surperformance nette, l’alpha rare que seules certaines stratégies fermées savent structurellement produire. Le modèle closed-end, imparfait mais cohérent avec la nature longue des actifs privés, retrouvera son attrait.
Private Equity : une oscillation permanente entre rendement et liquidité
Ainsi va le private equity : oscillation permanente entre le désir de rendement et la peur de l’illiquidité, entre l’exclusivité « aristocratique » et la « démocratisation » semi-liquide.
Le marché ne choisit pas une forme définitive ; il circule entre ses propres contradictions.
Platon nous l’avait appris : le désir n’est jamais comblé, il se déplace. Et dans le non coté comme en amour, il n’existe ni structure parfaite ni objet définitif - seulement des cycles, des tensions, des équilibres provisoires.
La sagesse de l’investisseur n’est donc pas de poursuivre un idéal absolu de liquidité ou de performance, mais de comprendre à quel moment du cycle son désir collectif se situe - et d’avoir, parfois, le courage de désirer ce que les autres ont momentanément cessé d’aimer.
Par Edouard Leurent, Directeur Général Adjoint d’Opale Capital
Lire aussi :
Les vrais moteurs de performance dans le Private Equity : au-delà des idées reçues
Private equity : le tri sélectif dans le software à l’ère de l’IA
Voir aussi : Comment sélectionner la bonne offre de Private Equity ?
Contributeurs

Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Immobilier chinois : les prix chutent de 25 % depuis 2021
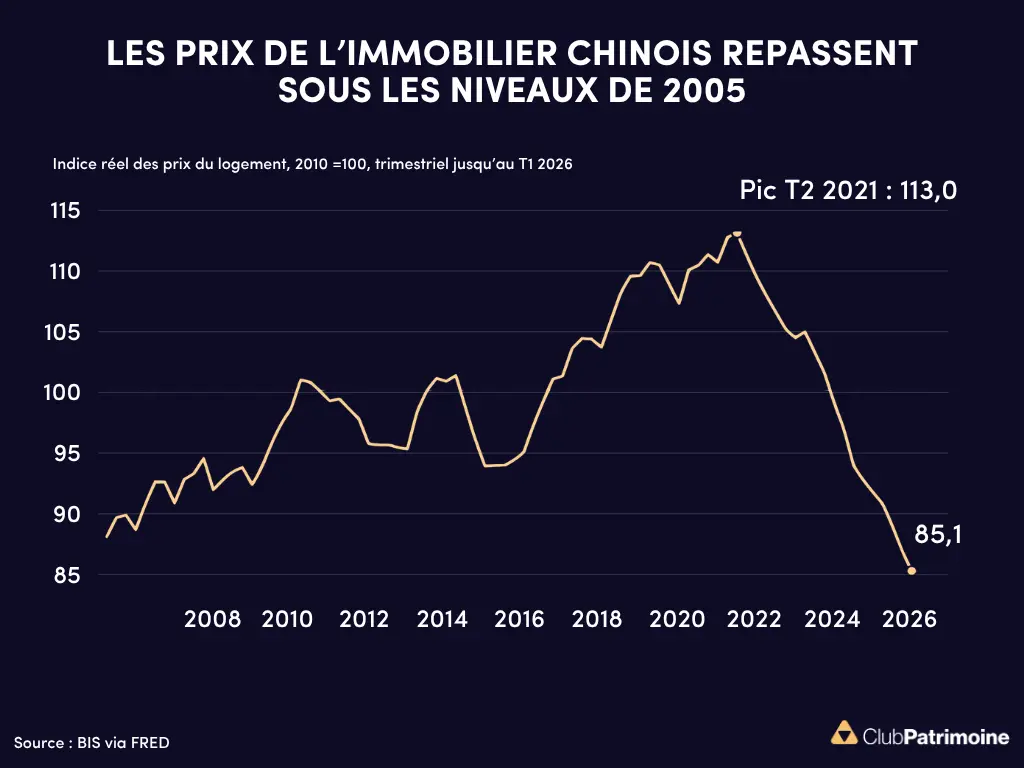
Immobilier chinois : les prix chutent de 25 % depuis 2021
Crise immobilière chinoise : effet de richesse négatif, promoteurs fragilisés, finances locales sous pression. La baisse des prix freine la Chine.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.