Opale Capital Strategies Secondaries II : quelles opportunités sur le marché secondaire ?
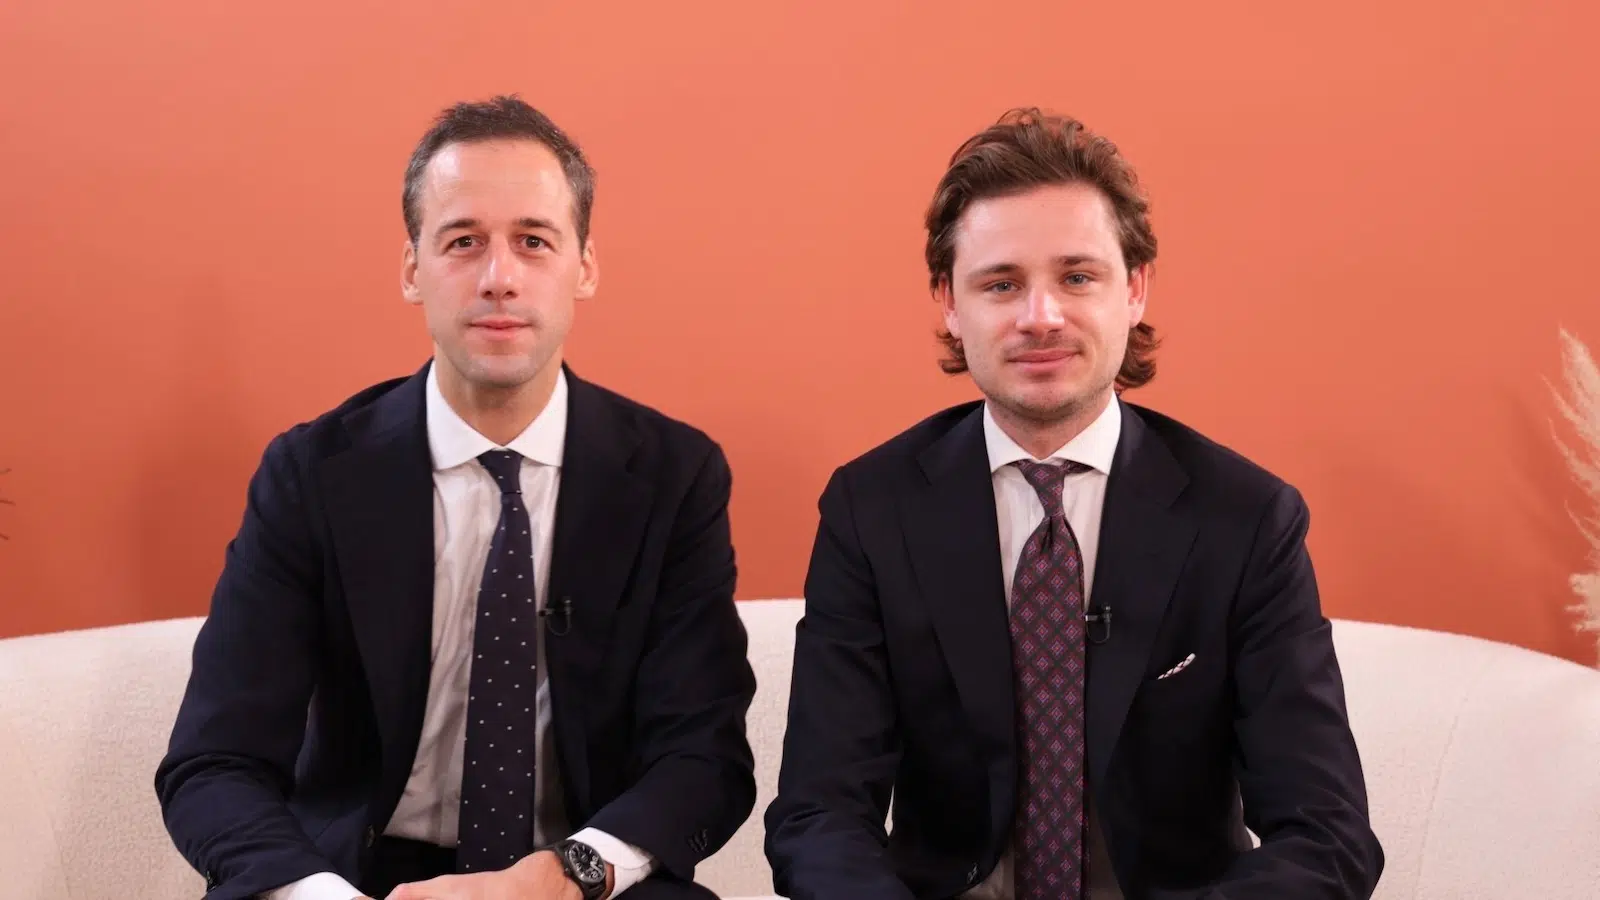
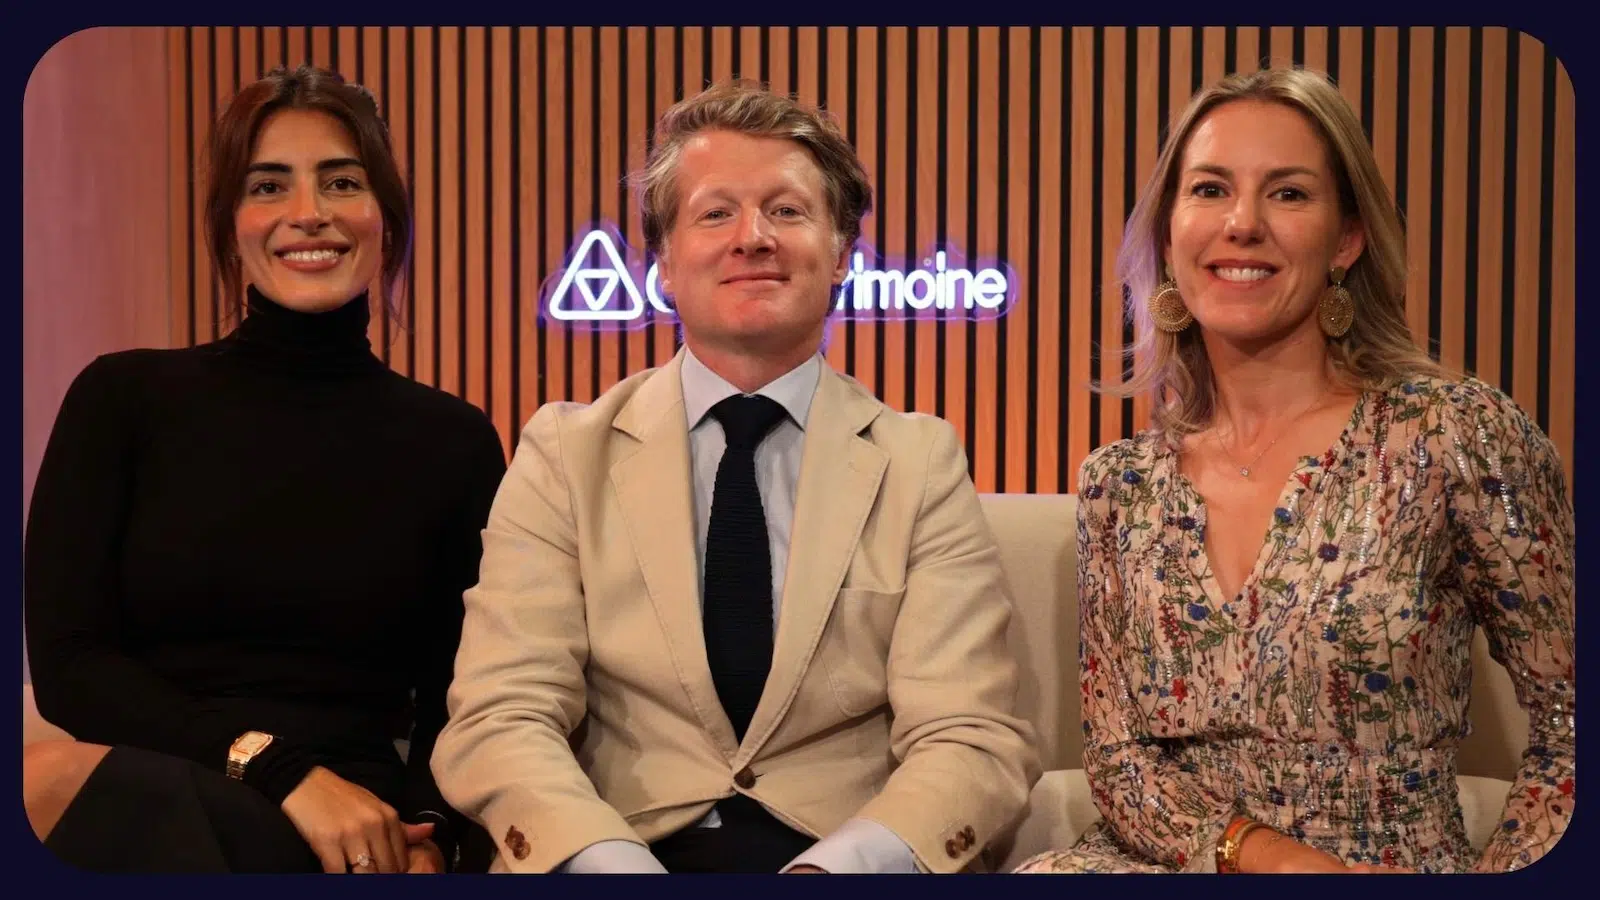
Avec Opale Capital Strategies Secondaries II, son deuxième millésime dédié au Private Equity secondaire, Opale Capital mise sur la diversification, la maturité des portefeuilles et les décotes à l'acquisition. Édouard Leurent, Directeur Général et Paul Raoulx, Responsable des Partenariats d'Opale Capital, présentent les caractéristiques du fonds et les opportunités actuelles.
Édouard Leurent : Opale Capital, nous sommes une plateforme d'investissement en non-coté, Private Equity, dette privée, infrastructures. Et notre mission, c'est d'aller sélectionner partout dans le monde les gérants que nous considérons les meilleurs, de structurer des véhicules adaptés pour les investisseurs particuliers. Pour vous donner quelques chiffres, nous avons regardé plus de 4 000 gérants partout dans le monde et nous n'en avons sélectionné que 37. Donc nous avons un taux de sélectivité de moins de 1 %. Pour vous donner quelques exemples, nous travaillons avec KKR, Blackstone, Morgan Stanley, Lexington Partners, Goldman Sachs, etc. Nous travaillons avec plus de 450 partenaires et avons collecté en 3 ans plus de 550 M€.
Le Private Equity secondaire, si vous deviez l'expliquer à quelqu'un qui n'en a jamais entendu parler, que diriez-vous ?
Paul Raoulx : Simplement, le secondaire, c'est le marché de l'occasion dans le monde du Private Equity. Vous savez, lorsque vous investissez dans un fonds de Private Equity, vous êtes engagé pour une période de 10 ans, mais certains investisseurs, notamment des institutionnels, peuvent avoir un besoin de liquidité en cours de vie du produit, au bout de 4 ou 5 ans. Le produit étant fermé, ils ne peuvent pas racheter leurs positions. C'est donc là qu'intervient le fonds de secondaire. Il vient offrir une solution de liquidité en rachetant les parts de ces institutionnels dans le fonds de Private Equity primaire. Comme il propose une solution de liquidité, il négocie une décote.
Pourquoi Opale Capital Strategies Secondaries II est-il pertinent pour les investisseurs privés ?
Paul Raoulx : Investir en secondaire, c'est investir en Private Equity, mais avec un profil de risque sensiblement réduit par rapport au Private Equity primaire, pour 3 raisons. La première, c'est qu'en investissant dans notre fonds chez Opale Capital, vous profitez d'une grande diversité. On va investir dans plus de 8 000 entreprises partout dans le monde, de toute capitalisation et de tous les secteurs. La 2e raison, c'est que vous investissez dans des portefeuilles qui sont déjà matures, donc vous avez une vraie visibilité ligne à ligne sur les entreprises dans lesquelles vous êtes engagé. Et la 3e raison, c'est que finalement les performances du Private Equity secondaire sont assez proches de ce que vous pourriez retrouver sur le primaire. Pourquoi ? Parce que vous allez négocier une décote. Pourquoi c'est pertinent aujourd'hui ? Il y a 2 raisons. La 1re raison, c'est un momentum marché et la 2e, c'est plutôt un momentum sur notre fonds. Pour le momentum marché, en fait, nous nous rendons compte que depuis la remontée des taux de 2022, les fonds de Private Equity primaires ralentissent leurs distributions, sorties. Et donc, les investisseurs institutionnels engagés sur plusieurs fonds, plusieurs millésimes, ne perçoivent pas leurs premières distributions. Ils vont donc céder leurs portefeuilles de Private Equity de très bonne qualité. Et ça, c'est très opportun pour les gérants de secondaire que nous avons sélectionnés. Ils vont pouvoir avoir énormément d'opportunités, être très sélectifs et surtout négocier de grosses décotes. Le momentum sur le fonds est bon. Pourquoi ? Parce que nous arrivons en fin de période de commercialisation et vous le savez, c'est un bon moment pour investir en non-coté.
Quels gérants avez-vous sélectionnés sur Opale Capital Strategies Secondaries II et selon quels critères ?
Édouard Leurent : Nous avons sélectionné 3 gérants particulièrement différenciants sur la stratégie. Le 1er, c'est Lexington Partners. Chez eux, nous avons pris 2 fonds. Leur flagship, c'est leur 11e millésime, plus de 30 ans de track record, et leur fonds spécialisé sur le mid-market US. On pense qu'il y a un momentum, et nous le voyons d'ailleurs, particulièrement intéressant sur cette géographie. Ensuite, nous avons sélectionné Goldman Sachs, leur fonds vintage, c'est leur 10e millésime. Et enfin, nous avons sélectionné le fonds d'AlpInvest, qui est spécialisé sur le GP-led. Le 1er critère de sélection, c'est le track record et la longévité des équipes. Nous voyons des fonds qui ont plus de 20 à 30 ans de track record. Nous voyons ce qui s'est passé dans le pire millésime. Le pire millésime, c'est celui qui a investi avant la crise de 2008. Nous voyons que les performances ont été particulièrement élevées, même dans des moments de tensions fortes. 2e critère, le deal flow, la capacité à avoir un deal flow important. Et ça, c'est via leur taille, puisqu'ils sont appelés en premier par les investisseurs institutionnels, étant donné qu'ils peuvent se positionner sur n'importe quel type de portefeuille. 3e critère vient en regard de ce 2e critère, c'est la capacité à valoriser ligne à ligne les portefeuilles. Ça ne sert à rien de vous positionner sur des portefeuilles de grande taille si, à la fin, vous n'êtes pas capable de les valoriser précisément. Et en fait, ces 3 acteurs, via leur plateforme d'investissement, ont un accès à la donnée leur permettant de valoriser très précisément les portefeuilles à racheter.
Comment souscrire à ce fonds de private equity secondaire ?
Paul Raoulx : C'est très simple, Opale Capital Strategies Secondaries II est disponible à partir de 100 000 € sur notre plateforme en direct ou alors en contrat d'assurance-vie luxembourgeoise. Je rappelle que nous sommes à notre 2e millésime et que nous avons levé plus de 140 M€ sur le premier. Pour ce 2e millésime, nous allons viser un multiple net de frais de gestion cible supérieur à 2,2 fois et un TRI net cible supérieur à 16 %. Non garantis. Je précise, mais c'est propre aux stratégies de secondaire, que nous estimons appeler entre 50 et 60 % des engagements. Par contre, comme nous utilisons les distributions précoces pour netter les appels de fonds, c'est bel et bien 100 % de votre engagement qui sera mis au travail. Et nous rappelons la date butoir de souscription. Closing intermédiaire le 30 novembre et dernier closing, closing final le 18 décembre.
Lire aussi :
Actifs privés, relever le défi du temps long
Le private equity secondaire en première place ?
Voir aussi : « Le Private Equity secondaire, un vrai succès auprès des investisseurs privés »
Contributeurs





Les indispensables de votre veille professionnelle
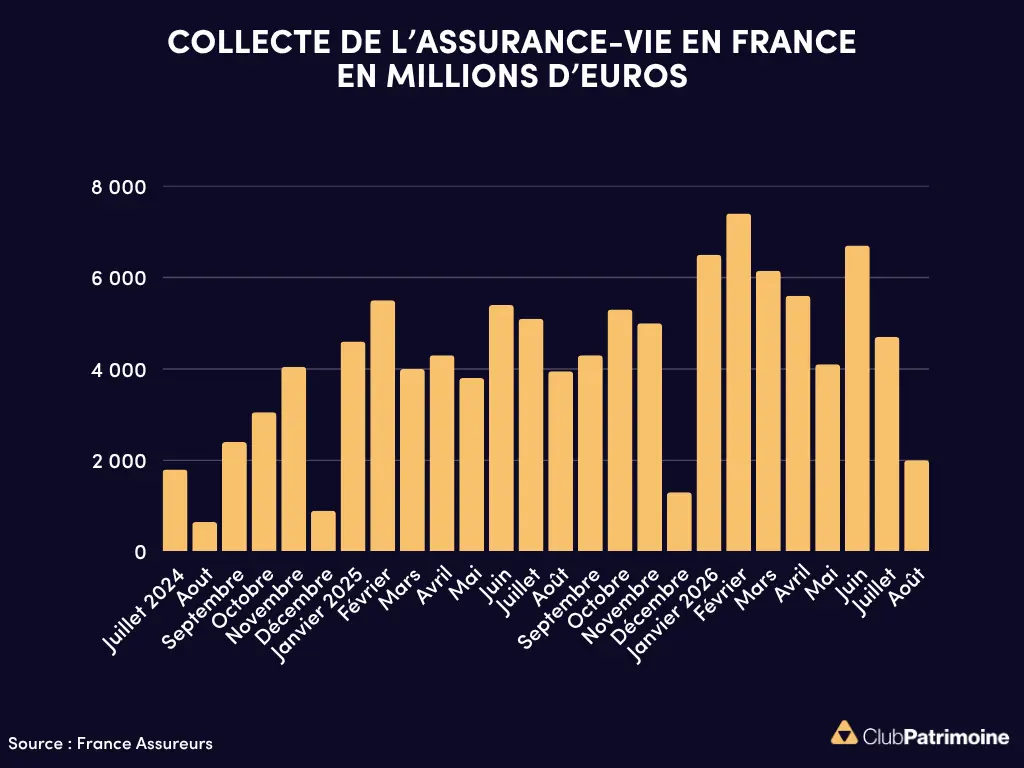
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.