Quelle place donner au Private Equity dans les PER de vos clients ?
Par Olivier Herbout, Valhyr Capital Édition #15 - Octobre 2026
L’horizon long du PER se prête bien aux investissements illiquides comme le Private Equity. Mais que peut apporter le Private Equity à un PER, et comment l’intégrer au portefeuille ?
Ce mois-ci, nous nous appuyons sur des simulations académiques et sur les pratiques des fonds de pension pour éclairer vos choix d’allocation.
Des revenus de retraite projetés supérieurs de 7 à 8 % : ce que montrent les simulations de Georgetown.
Les leçons de près de 50 ans d’investissement des fonds de pension dans le non coté.
Comment construire cette exposition dans vos PER clients ?
Private Equity et PER : un horizon d’investissement long en commun
Pour un client encore éloigné de la retraite, l’horizon d’investissement long du Private Equity s’accorde naturellement avec celui de son PER.
Selon sa situation et son profil, il peut envisager des investissements moins liquides, en complément des actions cotées et des obligations.
Lire aussi : Le PER domine désormais le marché de la retraite supplémentaire facultative
Actifs privés et épargne retraite : les simulations de Georgetown sur 5 000 trajectoires
Le Center for Retirement Initiatives de l’université de Georgetown a étudié, avec WTW, la contribution des actifs privés à l’épargne-retraite des Américains, dans deux études publiées en 2022 puis en 2025¹.
L’allocation étudiée suit une logique concrète de préparation de la retraite : 15 à 20 % de Private Equity, de Dette Privée et d’actifs réels pendant la phase d’accumulation, puis une réduction progressive de cette exposition à mesure que la fin de carrière se rapproche.
Résultat : une amélioration projetée de 7 à 8 % des revenus issus de l’épargne capitalisée selon les profils étudiés (étude 2025), et de 6 % dans les scénarios les plus défavorables (étude 2022), nette de frais
Rendement attendu du Private Equity face aux actions cotées
Le modèle de Georgetown suppose un rendement annuel à 10 ans de 10,7 % pour le Private Equity, contre 7,7 % pour les actions mondiales, nets des frais supportés par un grand investisseur institutionnel.
Une partie de l’amélioration projetée découle donc mécaniquement de la prime de rendement attendue.
Mais ce scénario rejoint justement les anticipations à long terme de plusieurs grands gestionnaires d’actifs :
Sources : J.P. Morgan AM – Long-Term Capital Market Assumptions 2026 (octobre 2025) ; Amundi – Capital Market Assumptions 2026 (avril 2026)
Les rendements attendus sont exprimés en $ bruts de frais, sauf pour la Dette Privée d’Amundi exprimée en €.
Malgré des méthodologies différentes, ces gestionnaires anticipent que le Private Equity devrait offrir des rendements moyens supérieurs à ceux des actions cotées sur les 10 à 15 prochaines années. Ces projections et anticipations reposent sur des hypothèses et ne constituent pas une garantie. Le Private Equity comporte un risque de perte en capital et d’illiquidité, et ses rendements peuvent être inférieurs aux anticipations.
Or construire un PER à long terme suppose d’envisager plusieurs scénarios, y compris celui où le rendement des actions serait moins favorable que durant la dernière décennie.
Cette démarche est depuis longtemps au cœur de la gestion des fonds de pension.
¹ Angela M. Antonelli, Innovation in DC Plan Investments: Can Asset Diversification and Access to Private Markets Improve Retirement Income Outcomes?, Georgetown University Center for Retirement Initiatives, en partenariat avec WTW (2022)
Making the Case: The Effect of Private Market Assets on Retirement Income in Cases of Disrupted Savings, Georgetown University Center for Retirement Initiatives, en partenariat avec WTW (août 2025).
Lire aussi : Private Equity : décryptage des stratégies, risques et rendements
Fonds de pension et marchés privés : près de 50 ans d’investissement dans le non coté
Pour réfléchir à la place du non coté dans un PER, il est éclairant de s’intéresser aux pratiques des fonds de pension dans les pays où la capitalisation est plus développée.
C’est justement dans un contexte boursier difficile, la fin des années 1970, que certains fonds américains ont commencé à investir en Private Equity pour diversifier leurs sources de rendement.
Cette pratique s’est depuis largement diffusée.
Selon une enquête menée fin 2025 auprès de 500 investisseurs institutionnels dans le monde, 85 à 91 % des fonds de pension interrogés consacrent au moins 5 % de leur portefeuille aux marchés privés :
Source : Aviva Investors – Private Markets Study 2026 (enquête réalisée en septembre-octobre 2025)
Devant la prime d’illiquidité (55 %), 76 % des institutionnels interrogés citent la diversification des risques et des rendements parmi leurs principales raisons de s’exposer aux marchés privés.
Et 88 % prévoient de maintenir ou d’augmenter cette allocation dans les deux prochaines années.
Loi Industrie verte, ELTIF 2, 401(k) : l’accès au non coté facilité
L’association entre actifs non cotés et épargne longue trouve aussi un écho dans plusieurs évolutions réglementaires récentes :
En France, la loi Industrie verte de 2023 renforce la place du non coté dans le PER et prévoit notamment des allocations minimales dans le cadre de la gestion pilotée à horizon.
En Europe, le cadre ELTIF 2 facilite l’accès des particuliers aux fonds d’investissement de long terme.
Aux États-Unis, une proposition réglementaire de mars 2026 vise à lever certains freins à l’intégration d’actifs alternatifs dans les plans 401(k).
Dans ce contexte d’accès qui s’élargit, l’enjeu pour le CGP est de transposer efficacement cette approche dans le PER de ses clients avec une organisation simple à gérer et à suivre.
Lire aussi : Pourquoi les investisseurs institutionnels investissent dans des fonds evergreen ?
X Fund : un fonds de fonds evergreen en Private Equity et Dette Privée
Reproduire l’approche des fonds de pension pour vos clients exige des capitaux et un suivi important, avec en plus pour un PER la contrainte du catalogue de fonds référencés par l’assureur.
Un fonds de fonds evergreen permet d’accéder, via une seule unité de compte, à un portefeuille diversifié entre plusieurs gérants.
X Fund en PER et assurance-vie dès 1 000 € : performance, liquidité et risques
Le X Fund est un fonds de fonds, evergreen, investi en Private Equity et en Dette Privée. Sa poche liquide peut également comprendre une exposition aux actions cotées, dans la limite de 30% prévue par la documentation.
Il vous offre au sein d’un même véhicule :
Un portefeuille diversifié dès J+1, donnant accès indirectement à environ 600 sociétés², dont Anthropic (Private Equity) ou Septeo (Dette Privée).
Une exposition durable au non coté : selon sa documentation, le fonds prévoit d’investir chaque année dans de nouveaux fonds et de réinvestir les distributions.
Au 31/08/2026, la part S du X Fund affiche une performance de +11,5 % sur 1 an glissant³.
Son objectif de performance, tel que défini dans le prospectus, est une performance supérieure à 7 %, sur une durée de placement recommandée de 5 ans. Cet objectif n’est pas garanti.
Liquidité : rachats possibles deux fois par mois à compter du 30/12/2027, plafonnés à 0,84 % de la valeur nette du Fonds, selon les conditions prévues dans sa documentation. Des restrictions peuvent s’appliquer et la liquidité n’est pas garantie.
Indicateur synthétique de risque (SRI) : 6 sur une échelle de 1 (risque le plus faible) à 7 (risque le plus élevé).
Le X Fund présente un risque de perte partielle ou totale du capital et un risque d’illiquidité. La diversification n’élimine pas ces risques. Il s’adresse aux investisseurs disposant d’un horizon de placement d’au moins 5 ans.
Pour mieux comprendre le fonctionnement du X Fund et la place qu’il peut occuper dans les allocations de vos clients, notre équipe se tient à votre disposition.
Lire aussi : Zoom sur 4 sociétés sous-jacentes du X Fund de Valhyr Capital
² ≈ 600 sociétés détenues indirectement via les fonds du portefeuille au 31/08/2026. Exemples non représentatifs de l’ensemble du portefeuille, susceptibles d’évoluer. Le X Fund présente un risque de perte partielle ou totale du capital et un risque d’illiquidité. La diversification n’élimine pas ces risques. Il s’adresse aux investisseurs disposant d’un horizon de placement d’au moins 5 ans.
³ Performance nette de frais du Fonds, réalisée par la part S (FR001400XT79) du 31/08/2025 au 31/08/2026. Elle ne correspond pas nécessairement au rendement obtenu dans un contrat d’assurance-vie ou un PER, qui supporte ses propres frais.
Les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps.
Les conditions de souscription et de rachat sont précisées dans le prospectus et le DIC du Fonds, disponibles sur demande.
Communication à caractère promotionnel exclusivement destinée aux partenaires professionnels de Valhyr Capital. Elle ne doit pas être transmise ni diffusée, en tout ou partie, à des investisseurs non professionnels.
Prix décerné à Valhyr Capital par Europe Financial Services Review en 2026. La référence à un prix ne préjuge pas des résultats futurs de Valhyr Capital ou du X Fund.
Contributeurs


Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
La rotation, pas le prix : ce que la part des vignes vendues dit d'un vignoble
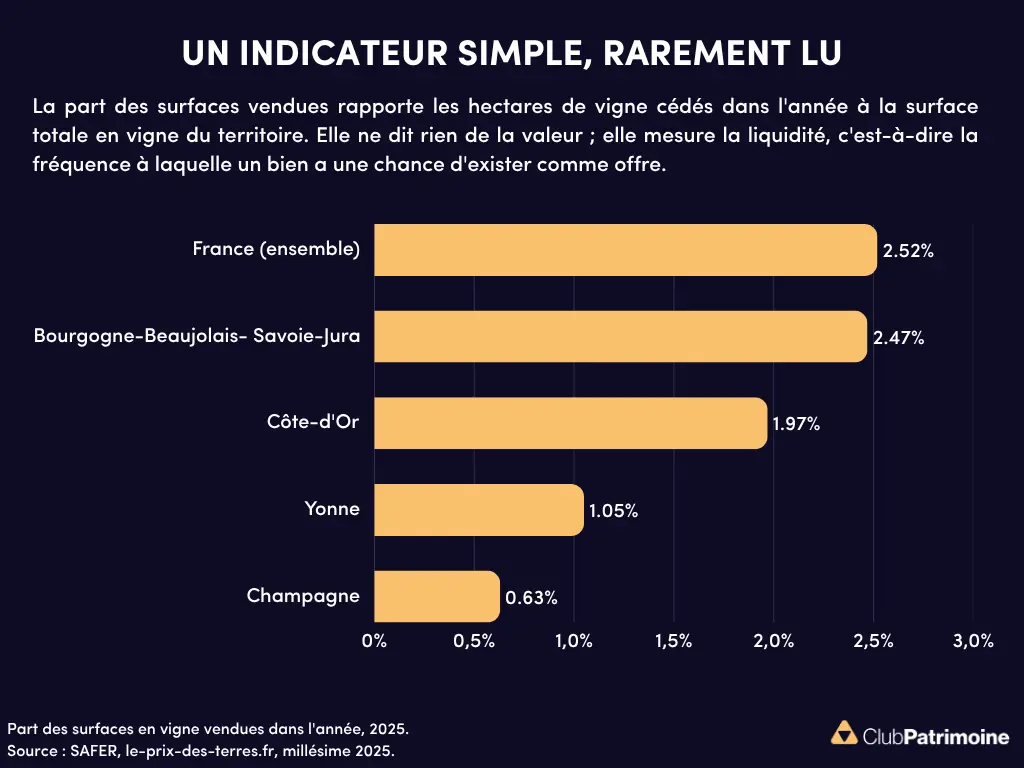
La rotation, pas le prix : ce que la part des vignes vendues dit d'un vignoble
Elle ne dit rien de la valeur ; elle mesure la liquidité, c'est-à-dire la fréquence à laquelle un bien a une chance d'exister comme offre.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.