Actifs privés, relever le défi du temps long
L'ouverture du non-coté aux particuliers entre dans une phase décisive, avec un bon terrain réglementaire. Mais pour leur faire adopter sur la durée ces actifs, les conseillers en gestion doivent se montrer pédagogues.
Les actifs privés commencent à peine à trouver leur place dans les allocations patrimoniales que les tensions apparues sur le crédit privé aux Etats-Unis et les interrogations sur le cycle du private equity nourrissent les craintes d'une démocratisation à contretemps. Ces signaux d'alerte doivent être pris au sérieux, sans remettre en cause les atouts d'une classe d'actifs exigeante et plurielle.
Une acculturation insuffisante
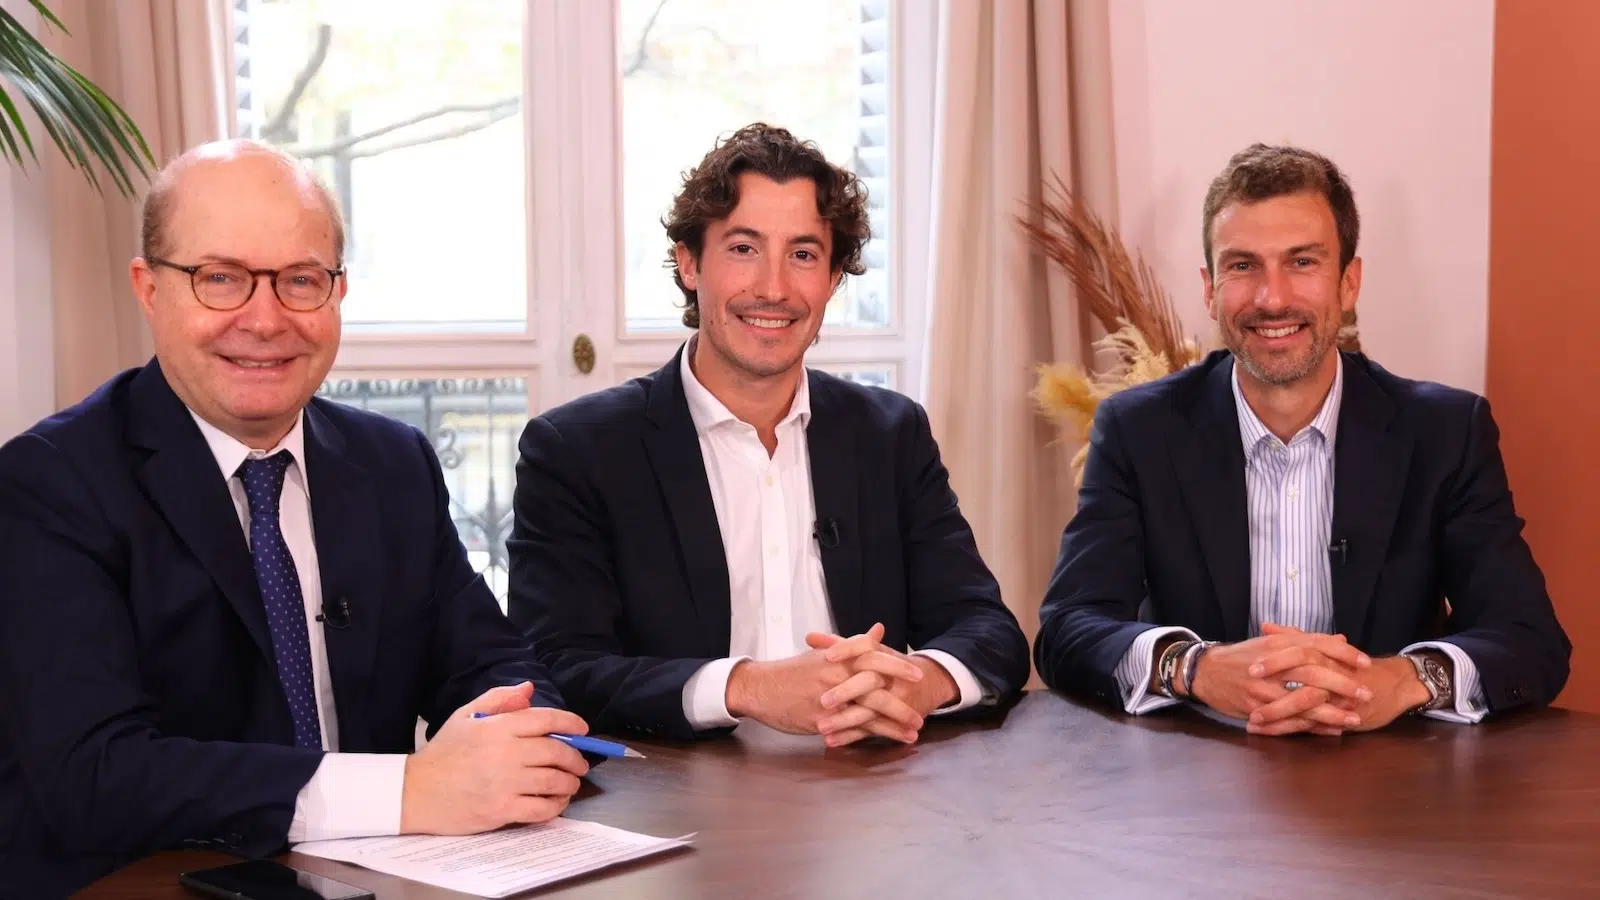
Au-delà des risques sur des cas spécifiques, les tensions récentes pointent un déficit de compréhension. Car dette privée, private equity et infrastructures répondent à des règles particulières. « L'enjeu est d'aider les investisseurs à adopter le bon horizon de placement pour espérer capter leur prime de rendement », estime Paul Moreno-Blosseville, président d'Opale Capital. En d'autres termes, complète David Liebmann, managing director, global wealth management Solutions chez Apollo, « la principale erreur est d'aborder les actifs privés avec les mêmes attentes que pour les actifs cotés ». Encore très peu présents dans le patrimoine des épargnants, les actifs privés bénéficient d'un environnement réglementaire favorable à leur diffusion. « Leur déploiement à plus grande échelle est un véritable défi pédagogique. » Multiplier les solutions disponibles ne saurait suffire. Frédéric Stolar, directeur général d'Altaroc, estime que « le non-coté est appelé à devenir incontournable dans les patrimoines privés en Europe, mais cela prendra du temps. Le principal frein ne tient pas seulement à l'appétence des clients, mais aussi à la capacité des distributeurs à bien éduquer leurs clients ».
Lire aussi : Le Private equity reste la 1ère classe d'actifs des Family Offices avec 34 % des portefeuilles
Le compromis de l'evergreen
L'équilibre entre accessibilité et compréhension est d'autant plus crucial que se développent les véhicules evergreen, dits « semi-liquides ». Conçus pour faciliter l'accès des clients patrimoniaux, ces fonds ne rendent pas liquides des actifs qui ne le sont pas. Ils organisent une liquidité adaptée à leurs sous-jacents. Les mécanismes d'encadrement des rachats en constituent une composante essentielle.
« Les critiques contre les fonds evergreen témoignent d'une compréhension encore imparfaite de leur fonctionnement, fait valoir Paul Moreno-Blosseville. Les mécanismes limitant temporairement les rachats ne visent pas à empêcher les investisseurs de sortir, mais à préserver la performance du fonds, protéger ceux qui restent investis et éviter des cessions forcées d'actifs. » Pour David Liebmann, le déploiement des evergreen implique une responsabilité partagée. « Aux sociétés de gestion de piloter ces fenêtres de sortie, aux distributeurs d'expliquer le temps long des actifs privés et aux investisseurs d'accepter qu'une partie de leur patrimoine ne soit pas mobilisable à tout moment », insiste-t-il. Car l'evergreen repose nécessairement sur un compromis. « Ce format sacrifie nécessairement une partie de la performance historique du private equity », souligne Frédéric Stolar. Mais même avec un rendement potentiellement inférieur à celui des fonds fermés traditionnels, « ces fonds peuvent apporter une intéressante source de diversification grâce à une faible corrélation aux marchés cotés et à une volatilité généralement plus limitée », précise-t-il. A condition, toutefois, de ne pas créer d'attentes irréalistes auprès des investisseurs en termes de performances.
Lire aussi : Pourquoi les investisseurs institutionnels investissent dans des fonds evergreen ?
Du non-coté dans l'assurance-vie
Un impératif dans un pays où l'assurance-vie reste le canal d'épargne privilégié. « Nous devons faire cohabiter une culture de la liquidité façonnée par cette enveloppe avec des investissements conçus pour le long terme », analyse David Liebmann. Des ajustements sont encore nécessaires. D'après Frédéric Stolar, « l'evergreen a vocation à devenir l'un des principaux vecteurs de démocratisation du non-coté dans l'assurance-vie, sous réserve d'un assouplissement des contraintes de liquidité imposées aux gérants et d'une plus grande implication des assureurs dans les mécanismes de contre-garantie ». La réussite de la démocratisation ne se mesurera donc pas seulement à sa vitesse. « Elle dépendra de la capacité de l'écosystème à accompagner cette montée en puissance avec exigence, pronostique David Liebmann, en orientant les actifs privés vers les enveloppes adaptées, comme celles dédiées à l'épargne retraite. »
L'intérêt des infrastructures
La place des actifs privés dans un portefeuille ne se décrète pas. Elle dépend avant tout des objectifs patrimoniaux de l'épargnant, de son horizon de placement et de son profil de risque. « Ils peuvent progressivement remplacer une partie des actifs cotés afin d'améliorer le couple rendement-risque d'un portefeuille », estime David Liebmann. Dette privée, private equity et infrastructures répondent ensuite à des besoins différents. Ces dernières occupent une place particulière grâce à des actifs tangibles, souvent adossés à des contrats de long terme. « Les infrastructures peuvent apporter des revenus réguliers, de la visibilité et une réponse à l'un des principaux risques pesant sur les patrimoines : l'inflation », souligne Nicolas Rochon, président et fondateur de RGREEN Invest. Elles illustrent également le rôle-clé des marchés privés dans le financement de l'économie réelle. « Les infrastructures non cotées permettent de rapprocher l'intérêt patrimonial individuel et les besoins économiques collectifs, en orientant l'épargne vers des enjeux stratégiques, comme la réindustrialisation, l'autonomie énergétique ou les infrastructures numériques. »
Par Carole Leclercq
Numéro Spécial Gestion de Patrimoine 2026 - Challenges & Club Patrimoine


Contributeurs






Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Vieillissement de la population mondiale : la part des plus de 65 ans d’ici 2050
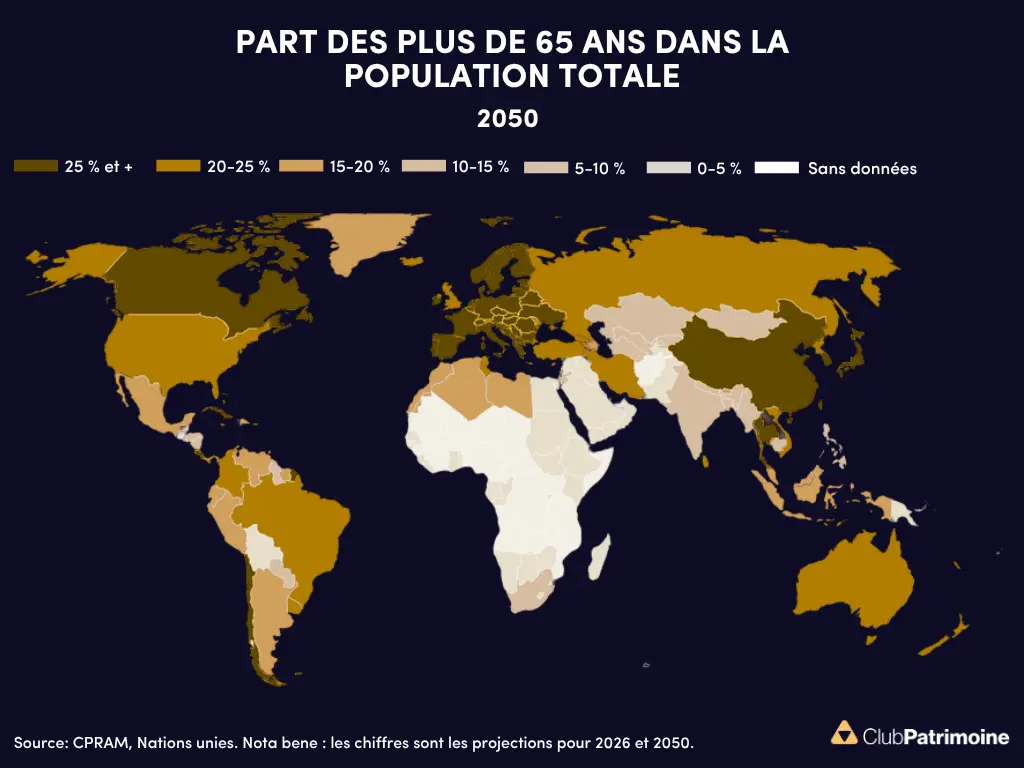
Vieillissement de la population : les plus de 65 ans en 2050
Selon l’ONU, les plus de 65 ans passeraient de 10,6 % à 16,3 % de la population mondiale en 2050, avec 30,9 % en Chine et près de 40 % en Corée du Sud.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.