
Private Equity : le risque de la sous-diversification
Les discussions sur le Private Equity portent souvent sur la part du portefeuille à lui consacrer : 10 % ? 20 % ?
Mais une fois cette enveloppe définie, une autre question mérite autant d’attention : comment la diversifier ?
Souscrire un ou deux fonds permet d’accéder à la classe d’actifs. Cela peut toutefois laisser vos clients fortement dépendants de quelques gérants et d’une même période d’investissement.
Dans cette édition, nous revenons sur cette sous-diversification et sur les solutions pour construire une allocation dans la durée.
Des allocations typiques encore trop dépendantes de quelques fonds
Sur les marchés cotés, 2 ou 3 fonds ou ETF largement diversifiés peuvent donner accès à plusieurs centaines d’entreprises.
En Private Assets, reproduire cette approche avec des fonds fermés peut conduire à une exposition beaucoup plus resserrée.
Cette situation est fréquente : début 2022, environ 3/4 des portefeuilles suivis par la plateforme d’analyse Addepar et investis en non coté ne détenaient qu’un ou deux fonds.
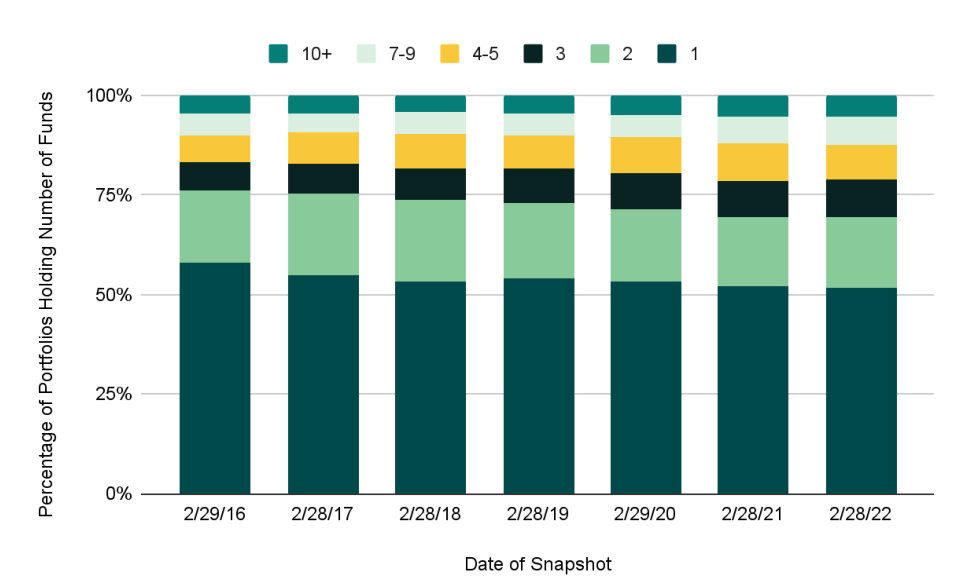
Source : Addepar Research Brief - Mechanics of fund diversification, 2023
Cette concentration accroît l'incertitude sur le résultat
En Private Assets, les performances peuvent varier fortement d’un fonds à l’autre.
Avec 1 ou 2 fonds, le résultat de l’allocation dépend largement des gérants sélectionnés. Une contre-performance peut donc peser lourd, faute d’autres investissements pour la compenser.
Répartir les engagements entre plusieurs fonds permet d’atténuer l’effet de ces écarts sur la performance globale.
Une étude de Meketa, un cabinet de conseil en investissement auprès d’investisseurs institutionnels, illustre cet enjeu.
Parmi les fonds de pension publics étudiés, la dispersion des performances annualisées de la poche non cotée sur 10 ans tend à diminuer lorsque le nombre de fonds souscrits par millésime augmente.
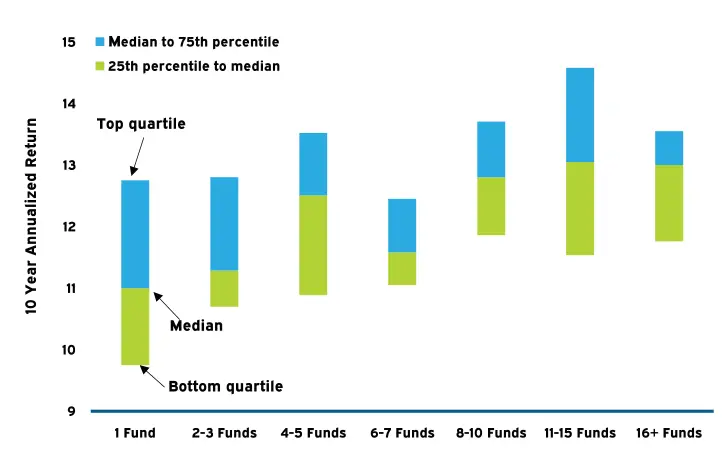
La diversification ne garantit pas nécessairement un meilleur rendement, mais elle réduit la dépendance du portefeuille à quelques résultats individuels.
Voir aussi : Les avantages des fonds de fonds en Private Equity pour diversifier son portefeuille
La réponse des institutionnels : fonctionner en programmes
La diversification en Private Equity se construit entre entreprises, gérants et stratégies, mais aussi entre millésimes, c’est-à-dire les années de lancement des fonds.
Les fonds lancés la même année investissent en effet dans des conditions de valorisation et de financement proches.
Renouveler les engagements chaque année permet de répartir les investissements entre différents millésimes.
C’est la logique d’un programme institutionnel : de nouveaux fonds entrent régulièrement en portefeuille, pendant que les précédents développent leurs participations et que les plus anciens réalisent leurs cessions.
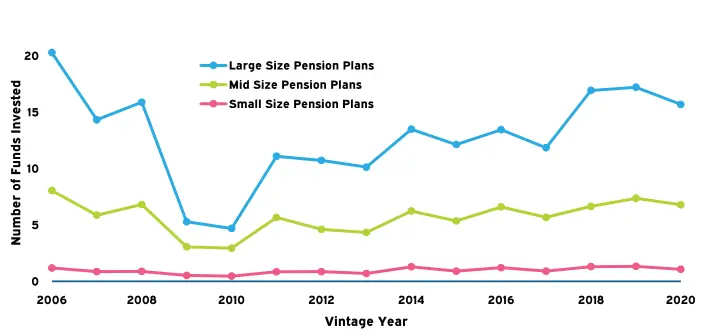
Les portefeuilles publiés par de grands fonds de pension permettent d’illustrer concrètement cette régularité :
CalPers (le fonds de pension des fonctionnaires californiens) : 64 investissements en 2025, 75 en 2024 et 71 en 2023.
Le régime de Pension du Canada : 19 investissements en 2025, 27 en 2024 et 17 en 2023.
Ces chiffres reflètent les pratiques des plus grands investisseurs institutionnels.
À une échelle plus modeste, les fonds de pension "moyens" (10 à 60 milliards de $ d’actifs sous gestion) prennent en moyenne 5 à 7 nouveaux engagements par an.
Quel rythme d’investissement retenir ?
Pour ses portefeuilles, Meketa retient une cible de 7 à 8 nouveaux engagements par an.
Cette logique d’investissement régulier se retrouve dans notre approche : le X Fund réalise 4 à 8 nouveaux investissements chaque année.
Comment transposer cette logique à vos portefeuilles clients ?
Malgré des tickets de plus en plus accessibles, les investisseurs privés sont vite contraints
Avec une limite de 20 % consacrée au Private Equity, un client disposant de 500 000 € de patrimoine financier peut mobiliser 100 000 €.
À 100 000 € le ticket, cette enveloppe ne permet qu’un seul engagement, auprès d’un seul gérant et sur un seul millésime.
Des tickets plus faibles, notamment sur certains fonds ELTIF accessibles à 10 000 € ou moins, permettent de répartir le même budget entre plusieurs investissements chaque année.
Mais une autre contrainte apparaît : l’offre accessible permet-elle de sélectionner suffisamment de fonds de qualité, aux stratégies complémentaires, année après année ?
Construire un programme diversifié suppose donc de disposer à la fois du budget nécessaire et d’un univers de fonds suffisamment large pour maintenir une sélection exigeante.
Lire aussi : Private Equity : décryptage des stratégies, risques et rendements
X Fund : répliquer une programme d'investissement de type institutionnel
Un fonds de fonds evergreen comme le X Fund investit chaque année dans 4 à 8 nouveaux fonds sélectionnés avec rigueur.
Voir aussi : Valhyr Capital et Wenimmo s’associent pour démocratiser le Private Equity evergreen
Il permet, à J+1, d’accéder à un portefeuille réparti entre plusieurs gérants, plusieurs millésimes et plusieurs centaines d’entreprises sous-jacentes.
Le fonds assure également le renouvellement des investissements en réemployant les distributions reçues dans de nouveaux fonds.
Pour vous, CGP, cette organisation présente deux avantages :
Une exposition entretenue dans la durée. Le réinvestissement des distributions contribue à maintenir l’exposition au non coté au fil des cessions des fonds sous-jacents.
Une sélection et un suivi délégués. Le portefeuille s’enrichit de nouveaux fonds chaque année, sans que vous ayez à organiser chaque souscription ni à gérer les appels de capitaux sous-jacents.
Pour mieux comprendre le fonctionnement du X Fund et la place qu’il peut occuper dans les allocations de vos clients, notre équipe se tient à votre disposition.
Le X Fund comporte un risque de perte partielle ou totale du capital et un risque d’illiquidité. Il s’inscrit dans une perspective de long terme.
La diversification ne garantit ni un rendement positif ni une réduction des pertes. Les conditions de souscription et de rachat sont précisées dans la documentation réglementaire du Fonds.
Lire aussi :
Zoom sur 4 sociétés sous-jacentes du X Fund de Valhyr Capital
Le X Fund de Valhyr Capital donne accès à Anthropic, Stripe et Polymarket
Contributeurs





Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




