
Du « flight to quality » au « Flight from Money » : les conséquences de la dilution monétaire contemporaine
Par TOBAM, "Flight from Money"
La monnaie se déprécie par dilution
« L’inflation est toujours et partout un phénomène monétaire. » - Milton Friedman
On assimile souvent inflation à « hausse des prix », voire à « cherté de la vie ». Pourtant, elle ne signifie pas nécessairement que les biens et les services ont plus de valeur. Sous l’effet du progrès technologique et des gains de productivité, ils deviennent au contraire souvent plus faciles à produire. Leur valeur devrait donc avoir tendance à diminuer, alors même que leur prix continue à augmenter.
Si l’inflation mesure la hausse du niveau des prix, économiquement, elle révèle la diminution du pouvoir d’achat de l’unité monétaire : ce ne sont pas les choses qui deviennent plus précieuses ; c’est la monnaie dans laquelle leur prix est exprimé qui perd de sa valeur. L’histoire monétaire est ainsi traversée par une tendance récurrente : au cours de la vie d’une monnaie, la quantité d’unités émises finit généralement par augmenter trop rapidement.
Le debasement désigne, à l’origine, une opération très matérielle : réduire la quantité de métal précieux contenue dans une pièce tout en maintenant sa valeur faciale, afin de pouvoir frapper davantage de monnaie avec une même quantité de métal. Rome diminua progressivement la teneur en argent du denarius ; Philippe le Bel multiplia les mutations monétaires. Les méthodes variaient, mais le résultat demeurait le même : un nombre croissant d’unités monétaires perdant de la valeur de facto.
Aujourd’hui, la dilution passe par l’accroissement de la masse de monnaie, du crédit et des créances publiques susceptibles d’être transformées en liquidités. La hausse des prix peut certes être accélérée ou ralentie par l’évolution de l’offre, de la productivité, de la fiscalité ou de la vitesse de circulation de la monnaie. Mais, sur longue période, un effet domine très largement : l’augmentation rapide de la quantité de monnaie finit nécessairement par se manifester dans les prix des biens et des services, dans la valorisation des actifs, ou dans le taux de change si la monnaie considérée se dilue plus rapidement que les autres.
Le précédent de 1492–1971 : de l’argent métal à l’étalon-or
Avant 1492, l’argent est le principal métal monétaire dans une grande partie de l’Europe. Les unités de compte sont souvent historiquement définies par un poids d’argent - la livre sterling en est l’exemple le plus évident - et les pièces d’argent assurent l’essentiel des transactions ordinaires. À partir de la fin du XVe siècle, la conquête espagnole des Amériques ouvre l’Europe à des flux considérables d’argent, provenant notamment du Mexique et de Potosí dans l’actuelle Bolivie. Cet afflux de métal monétaire contribue à la « révolution des prix » qui traverse l’Europe aux XVIe et XVIIe siècles.
L’augmentation de la quantité de métal disponible en réduit la rareté et, par conséquent, le pouvoir d’achat. En 1694, un groupe de souscripteurs fonde la Banque d’Angleterre. Ils réunissent 1,2 million de livres, prêtées au gouvernement de Guillaume III afin de financer la guerre contre la France. En contrepartie, la nouvelle société reçoit une charte royale et des privilèges bancaires. Une banque centrale s’esquisse ainsi, née de la rencontre entre les besoins de financement de l’État et la capacité de création monétaire du secteur privé.
Nommé Master of the Mint, Isaac Newton recommande en 1717 de ramener la valeur officielle de la guinée (Or) à 21 shillings (Argent). Ce rapport de conversion surévalue légèrement l’or par rapport à l’argent au regard des cours internationaux, ce qui entraîne un afflux d’or vers l’Angleterre, tandis que les pièces d’argent, dont la valeur métallique dépasse désormais la valeur monétaire, sont exportées ou fondues.
L’Angleterre bascule ainsi de facto vers l’or, avant que l’étalon-or ne soit consacré juridiquement au XIXe siècle.
La convertibilité des billets impose une discipline à leur émission et obère la capacité de la Banque d’Angleterre à financer sans limite les besoins de la Couronne. Soutenue par cette discipline monétaire, la livre sterling s’impose progressivement comme la principale monnaie internationale, et le Royaume-Uni devient la première puissance économique et financière du XIXe siècle.
En 1800, Bonaparte emboîte le pas à l’Angleterre et favorise la création de la Banque de France. Celle-ci est alors une société privée, cotée. En escomptant des effets de commerce puis en refinançant les banques, elle émet des billets convertibles en monnaie métallique et accumule progressivement d’importantes réserves d’or. Cet or inscrit à son bilan garantit la convertibilité de ses billets et rend son crédit incontestable. Aussi longtemps qu’elle maintient la discipline entre émissions et réserves, elle constitue un puissant facteur de confiance et devient progressivement l’un des piliers de la stabilisation monétaire et financière du système français.
La Banque de France et la Banque d’Angleterre seront nationalisées en 1945 et 1946 dans un monde devenu keynésien.
La dette publique, à la périphérie de la monnaie
Le 15 août 1971, Richard Nixon suspend « temporairement » la convertibilité du dollar en or. Dès lors, la contrainte monétaire n’est plus physique, mais institutionnelle : la valeur de la monnaie dépend désormais de la qualité du bilan de son émetteur, de la crédibilité de sa politique mais, surtout, de la confiance.
Le paradoxe est que l’étalon-or disparaît précisément… parce qu’il remplit sa fonction. Il impose une limite physique à l’émission monétaire et contraint la puissance publique à respecter ses engagements. Lorsque cette discipline devient incompatible avec les déficits accumulés et la quantité de dollars émis, les États-Unis choisissent non pas de se soumettre à la contrainte, mais de la supprimer.
Comment mesurer, en 2026, l’accroissement véritable de l’abondance monétaire ?
Il faut, pour cela, revenir à l’école monétaire d’avant l’euro. En 1992, la Banque de France distinguait quatre agrégats emboîtés :
• M1 regroupait les moyens de paiement immédiatement disponibles : billets, pièces et dépôts à vue.
• M2 y ajoutait l’épargne à court terme.
• M3 y ajoutait les autres placements financiers suffisamment liquides pour être considérés comme proches de la monnaie.
• M4 ajoutait enfin les bons du Trésor et les billets de trésorerie émis par les entreprises.
Lire aussi : Dette publique : la charge d’intérêts pourrait atteindre 124 milliards d’euros en 2030
Cette dernière extension est essentielle. Elle reconnaissait qu’une créance négociable, aisément cessible et rapidement convertible en moyens de paiement, se situe à la périphérie immédiate de la monnaie, même lorsqu’elle n’est pas émise par une banque.
L’Eurosystème ne publie plus aujourd’hui M4. Les titres de dette publique détenus directement par les agents non bancaires ne sont pas intégrés à son principal agrégat monétaire. Pourtant, une dette souveraine très liquide, acceptée comme collatéral, détenue par les banques et susceptible d’être achetée ou refinancée par la banque centrale possède une grande partie des attributs économiques de la monnaie. La réglementation confère d’ailleurs à la dette publique un statut privilégié : une pondération prudentielle nulle, un classement parmi les actifs liquides de la plus haute qualité et la possibilité de les convertir immédiatement en monnaie centrale. Juridiquement distincte de la monnaie, la dette souveraine en constitue ainsi l’équivalent fonctionnel le plus proche.
La frontière statistique entre monnaie et dette publique demeure formellement nette, alors que leur frontière économique est très poreuse. La dette publique n’est pas juridiquement de la monnaie ; mais, lorsqu’elle est liquide, mobilisable et garantie par un État dont la banque centrale garantit la liquidité, elle en constitue la périphérie la plus proche et un moteur très puissant de l’expansion monétaire.
Cette évolution participe d’un phénomène statistique plus général. L’Insee ne publie plus le « PIB marchand » qui était mis en avant comme un grand indicateur synthétique pertinent distinct du PIB total. De même, l’indice des prix à la consommation ne prétend pas mesurer directement la « cherté de la vie » qui affecte les ménages qu’il minore très largement, il mesure l’évolution moyenne du prix d’un panier défini et réducteur de biens et de services, en tenant compte des modifications de leur qualité et de la structure de la consommation et excluant le coût de l’Etat et notamment des services publics.
Les périmètres statistiques et leur hiérarchie ont changé. Et le choix de l’indicateur détermine nécessairement la réalité que l’on donne à voir - et celle que l’on laisse en dehors. Mais les faits sont têtus :
La dette publique brute du Japon a culminé à 258,4 % du PIB en 2020. En France, le service de la dette pourrait atteindre 85 milliards d’euros en 2027, soit l’équivalent de l’impôt sur les revenus. Aux États-Unis, entre le 31 juillet et le 31 août 2026, la dette fédérale brute s’est accrue de 404 milliards de dollars : à ce rythme, elle augmente de 1 000 milliards de dollars tous les 75 jours.
Lire aussi : Ce qui se cache derrière la hausse des taux longs japonais
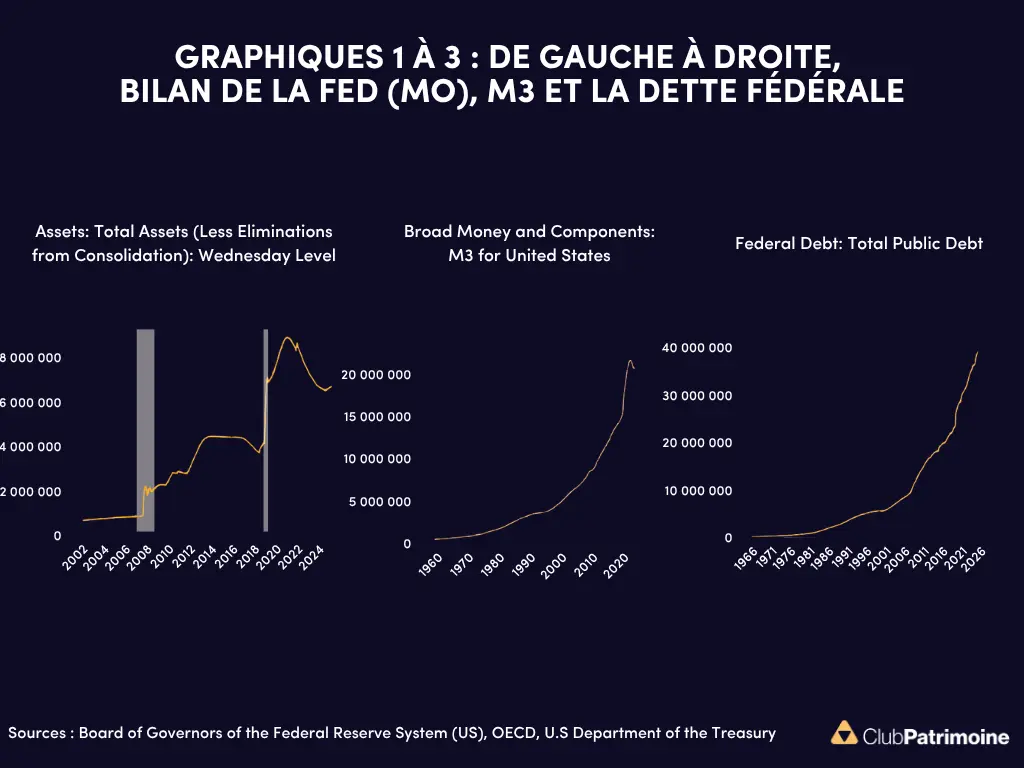
Vous noterez : le changement d’échelle et l’absence de plus en plus marquée de point d’inflexion.
Dès lors, mesurer la dilution monétaire contemporaine à travers les seuls agrégats M0 à M3 revient à n’en observer que le coeur. Pour en saisir toute l’ampleur, il faut également regarder sa périphérie : l’accumulation de créances publiques liquides, réglementairement privilégiées et aisément transformables en monnaie centrale.
Imaginez que, dans ce contexte, l’Etat américain, japonais ou français veuille vous emprunter de l’argent sur 30 ans, il va falloir payer très cher pour vous motiver. C’est ce qu’on appelle la hausse des taux.
Lire aussi : Fed : Kevin Warsh rassure les marchés malgré la hausse des taux
2026 : le debasement devient le sujet central
Lorsque TOBAM a commencé à travailler sur Bitcoin, puis lancé en 2017 le premier fonds ouvert investi en bitcoin, le mot debasement était absent du vocabulaire courant. Il y a encore quatre ou cinq ans, l’idée qu’une politique monétaire durablement expansive puisse altérer la fonction de réserve de valeur des monnaies faisait sourire. En 2026, le débat a changé de nature : il ne porte plus sur l’existence du phénomène, mais sur son rythme, ses canaux et les actifs capables d’y résister.
Le Japon en offre une illustration particulièrement frappante, mais la formule doit rester précise. Historiquement, un « flight to quality » consistait à vendre les actions pour acheter de la monnaie ou des obligations souveraines. Lorsque la devise s’affaiblit, que l’inflation s’installe et que la hausse des taux fait chuter le prix des obligations, l’investisseur peut au contraire rechercher des actifs réels ou des entreprises disposant d’un pouvoir de fixation des prix. La hausse du Nikkei parallèlement à la baisse du yen et des JGB peut alors ressembler à un « flight from money » : la fuite hors des créances nominales et des liquidités.
Lire aussi :
Les 10 pays les plus endettés en 2026
Les rendements obligataires japonais progressent rapidement
Bitcoin radicalise cette réponse. Sa proposition n’est pas celle d’un rendement promis par un émetteur, mais celle d’une rareté vérifiable : une offre maximale de 21 millions d’unités, régie par des règles qu’aucun Etat ne peut modifier unilatéralement. L’or avait opposé sa rareté géologique aux souverains ; Bitcoin oppose une rareté absolue et numérique au système des monnaies discrétionnaires.
Le debasement n’est pas un accident de l’histoire monétaire ; il en est la tentation récurrente. Seul change, d’une époque à l’autre, non pas la logique de la dilution, mais l’instrument qui permet d’y échapper.
Gageons que le debasement deviendra l’un des grands sujets patrimoniaux des cinq prochaines années, qu’il existe, pour préserver son pouvoir d’achat à long terme, de meilleures solutions qu’une exposition aux OAT, aux fonds en euros de l’assurance-vie ou aux liquidités. Rien ne semble imposer d’agir dans l’urgence. Mais lorsque la loi Sapin sera mise en oeuvre et/ou que la confiance aura disparu, il sera, par construction, trop tard pour le faire.
Par TOBAM
Voir aussi : TOBAM : une exposition indirecte au Bitcoin et à la blockchain
Lire aussi : Or, bitcoin et tokenisation : la recomposition des valeurs refuges en 2026
Repères et sources :
Friedman, Milton, The Counter-Revolution in Monetary Theory, Institute of Economic Affairs, 1970.
Hayek, Friedrich A., Denationalisation of Money: The Argument Refined, Institute of Economic Affairs, 1976 ; 2e édition augmentée, 1978.
Bank of England, History of the Bank of England, fondation de 1694 et financement de Guillaume III.
Royal Mint Museum, archives relatives à Isaac Newton et à la fixation de la guinée à 21 shillings en 1717.
Banque de France, Histoire de la Banque de France et publications statistiques relatives aux agrégats monétaires français M1 à M4.
Three Days at Camp David: How a Secret Meeting in 1971 Transformed the Global Economy, décision du 15 août 1971 de suspendre la convertibilité du dollar en or.
Banque centrale européenne, définitions des agrégats monétaires M1, M2 et M3, cadre des actifs éligibles et règles de mobilisation du collatéral.
Règlement européen sur les exigences de fonds propres et normes de liquidité applicables aux titres souverains.
Insee, comptes nationaux, distinction entre production marchande et non marchande et méthodologie de l’indice des prix à la consommation.
FMI, Fiscal Monitor, dette brute des administrations publiques japonaises.
Ministère français de l’Économie et des Finances, Rapport sur la dette des administrations publiques et documents budgétaires annexés au PLF 2027.
U.S. Department of the Treasury, Debt to the Penny, évolution quotidienne de la dette fédérale brute.
Code monétaire et financier, article L. 631-2-1, pouvoirs temporaires du Haut Conseil de stabilité financière concernant certaines opérations sur les contrats d’assurance-vie.
Nakamoto, Satoshi, Bitcoin: A Peer-to-Peer Electronic Cash System, 2008.
Contributeurs


Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Prix des carburants : le gazole dépasse 2,39 € le litre et atteint un nouveau record
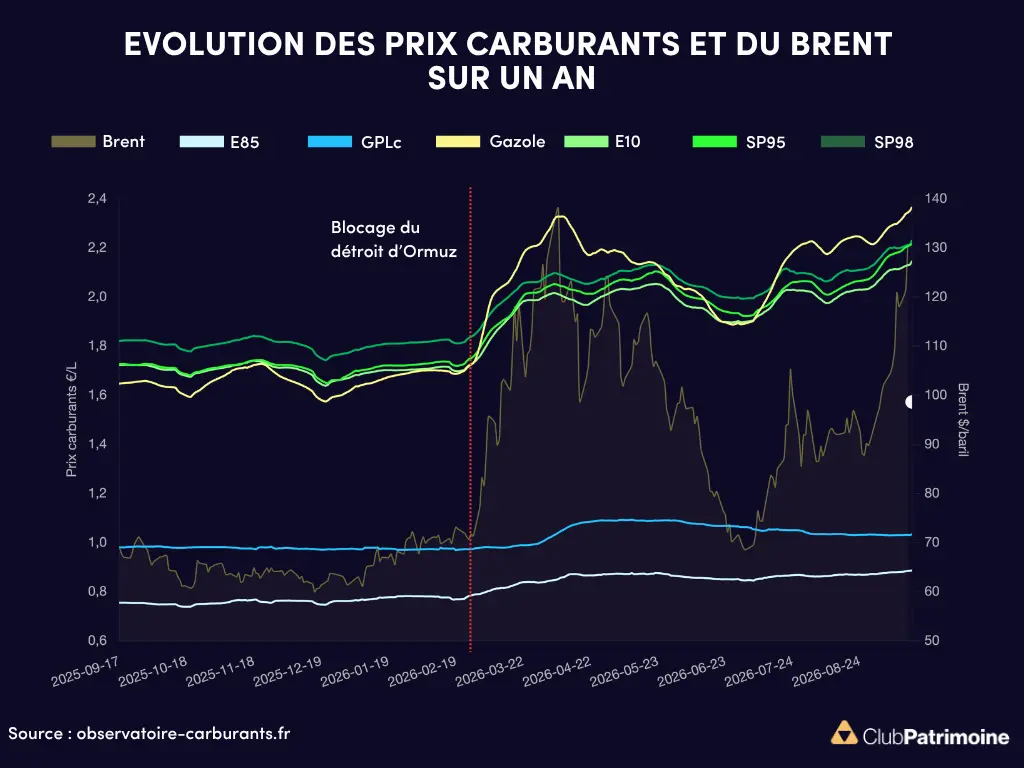
Evolution des prix de carburants vs Brent sur un an. Focus fermeture détroit d'Omuz.
Le prix moyen du gazole dépasse désormais 2,39 € le litre en France, au-dessus du précédent pic atteint en avril 2026.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.


