Anthropic et les deux marchés du capital-risque

Par iCapital, Point de vue, Private Markets Watch, 30 octobre 2026
L’introduction en bourse attendue d’Anthropic pourrait constituer l’un des événements de liquidité les plus importants pour le capital-risque. Mais son importance va bien au-delà des capitaux restitués aux investisseurs. L’opération pourrait mettre en lumière une distinction essentielle au sein du capital-risque : l’investissement early-stage reste avant tout une quête de valeurs exceptionnelles, tandis que le late-stage s’apparente de plus en plus à de l’investissement en bourse, mais réalisé sur les marchés privés.
Le modèle fondamental du capital-risque early-stage reste intact
Les attentes entourant l’introduction en bourse d’Anthropic reflètent l’ampleur atteinte par un petit nombre d’entreprises technologiques non cotées. Selon certaines informations, l’opération pourrait valoriser l’entreprise jusqu’à 2 000 milliards de dollars et lui permettre de lever 100 milliards de dollars.1 Les capitaux seraient répartis entre un grand nombre d’investisseurs. Outre les investisseurs historiques tels que Spark Capital, Menlo Ventures, Lightspeed Venture Partners et ICONIQ Capital, plus de 200 fonds détiennent des actions Anthropic.2
Lire aussi : Anthropic : quels enjeux pour son introduction en Bourse ?
Pour ces investisseurs, une introduction en bourse pourrait apporter une liquidité significative après plusieurs années durant lesquelles les valorisations sur les marchés privés ont progressé bien plus rapidement que les distributions. Mais la question la plus structurante est de savoir ce qu’une introduction en bourse d’Anthropic révélerait aux investisseurs sur la prochaine génération d’opportunités et sur la structure même du marché du capital-risque.
Capital-risque early-stage, un modèle intact porté par les dépenses d’IA
Le modèle fondamental du capital-risque early-stage, qui consiste à investir des montants plus modestes en échange de participations plus importantes et à compter sur quelques investissements exceptionnels pour générer l’essentiel des rendements, ne change pas nécessairement. En revanche, les dépenses considérables d’Anthropic et d’OpenAI dans la puissance de calcul, l’entraînement des modèles et les infrastructures subventionnent de fait l’émergence de nouvelles start-ups, élargissant ainsi le champ des opportunités pour la prochaine génération de fonds early-stage. À elle seule, Anthropic a pris 518 milliards de dollars d’engagements futurs dans le cloud, la puissance de calcul et les infrastructures, dont environ 80 % sont contraignants.3
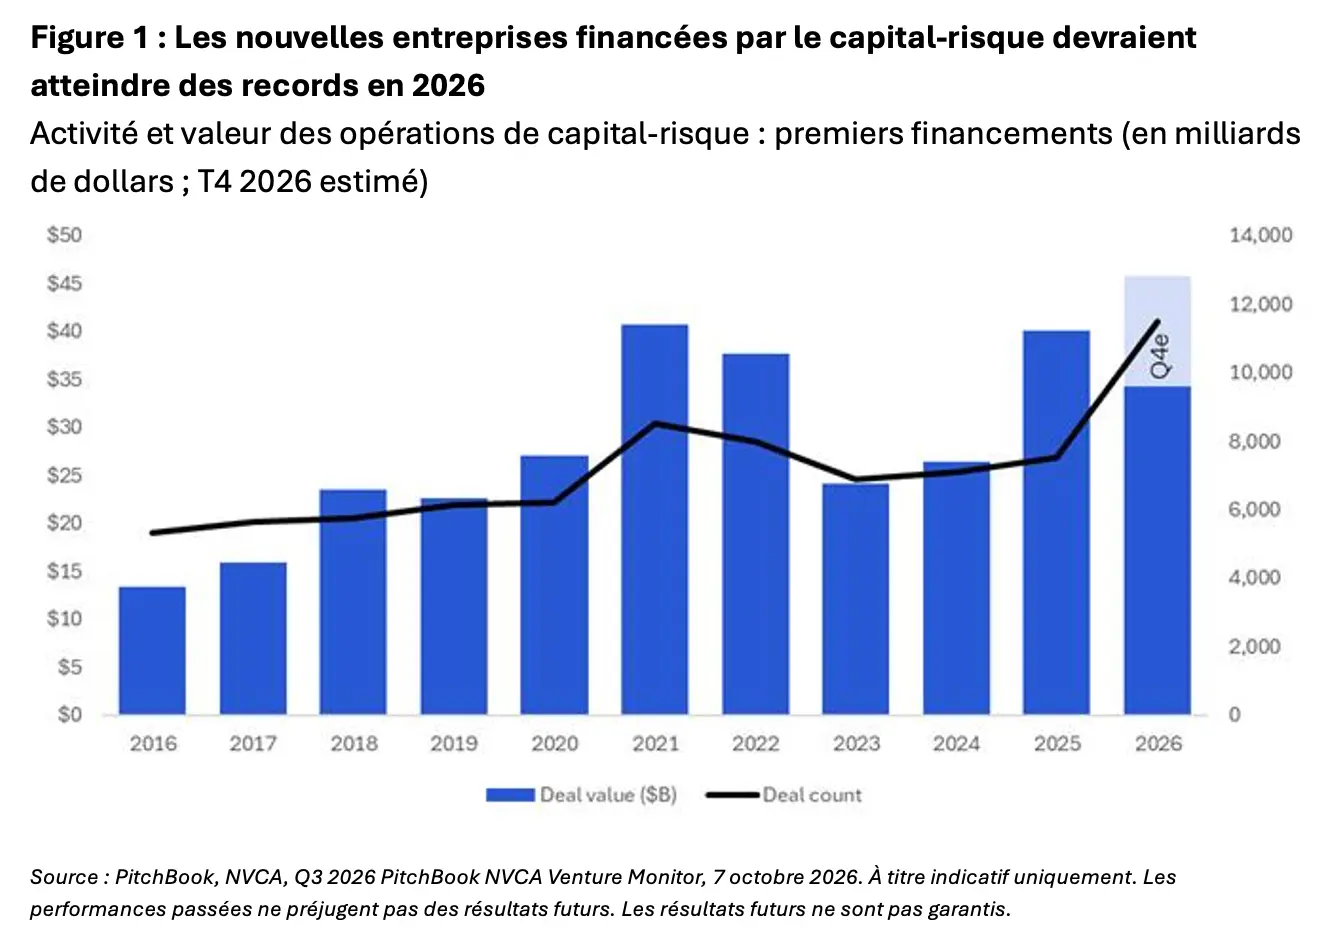
Cette dynamique entraîne un niveau record de premiers financements et accélère la création d’entreprises. Sur les neuf premiers mois de 2026, quelque 8 625 opérations de premier financement ont attiré 34,3 milliards de dollars, dépassant les 8 507 opérations enregistrées sur l’ensemble de l’année 2021 (Figure 1). Pourquoi ? Parce que des entreprises de taille bien plus modeste peuvent désormais accéder à des capacités d’intelligence artificielle avec beaucoup moins de capital. En utilisant sous licence les technologies sous-jacentes, ces start-ups peuvent consacrer davantage de ressources à la distribution, à l’expérience client et à la résolution des problèmes spécifiques des entreprises.
Lire aussi : « Tokenomics » : l’économie du boom de l’IA
Le late-stage s’est transformé en marché quasi coté
Nous avons déjà souligné que les plus grandes entreprises non cotées fonctionnent désormais comme des sociétés cotées, sans que leurs actions soient cotées en bourse. Anthropic, OpenAI et SpaceX représentaient ensemble environ 5 000 milliards de dollars de valeur sur les marchés privés, illustrant l’ampleur de la valeur qui peut désormais être créée avant même qu’une entreprise ne soit introduite en bourse.4
Chaque nouveau tour de financement établit une nouvelle valorisation, apporte des liquidités supplémentaires au bilan et peut offrir de la liquidité aux actionnaires existants, remplissant ainsi certaines des fonctions historiquement associées à une introduction en bourse. Cela ne signifie pas que ces entreprises ont supprimé la nécessité d’une cotation. Les méga-tours de financement privés successifs leur ont plutôt permis de la repousser tout en poursuivant leur croissance.
Pour les entreprises de cette taille qui envisagent désormais une cotation, la prochaine étape constituera un véritable test de valorisation, avec des implications pour l’ensemble du marché de l’IA en late-stage. Anthropic et OpenAI, qui a évoqué une introduction en bourse en 2027, ne feraient pas simplement entrer une nouvelle entreprise d’IA sur les marchés cotés. Elles permettraient également de déterminer si les valorisations établies lors de tours de financement privés peuvent se traduire par des multiples comparables sur les marchés publics.
Lire aussi : Valorisations : un écart avec les marchés cotés qui continue de se creuser
Qu'est-ce que tout cela signifie ?
Early-stage ou late-stage : deux approches distinctes du capital-risque
La vague actuelle d’introductions en bourse pourrait offrir aux investisseurs en capital-risque l’événement de liquidité qu’ils attendent depuis longtemps. Mais elle pourrait aussi tracer une ligne de démarcation plus nette entre deux marchés du capital-risque distincts.
Le capital-risque early-stage reste avant tout un exercice consistant à identifier des entreprises exceptionnelles avant que leur potentiel ne devienne évident. La construction de portefeuille, l’accès aux opportunités, la sélection des gérants et la patience demeurent essentiels, car un petit nombre d’investissements est susceptible de générer une part disproportionnée des rendements.
Le capital-risque late-stage exige de plus en plus une boîte à outils différente. Les investisseurs doivent évaluer des modèles économiques arrivés à maturité, des structures de capital importantes, les obligations liées aux financements, les sociétés comparables sur les marchés cotés ainsi que la probabilité que les valorisations privées résistent à une découverte des prix plus large. L’accès reste important, mais il faut également pouvoir évaluer dans quelle mesure les marchés cotés seront réceptifs aux valorisations établies sur les marchés privés. Les entreprises les plus recherchées peuvent offrir un potentiel de hausse exceptionnel, mais elles présentent aussi le risque le plus élevé que la concurrence entre investisseurs lors des tours de financement privés ait poussé les valorisations au-delà de niveaux raisonnables.
Lire aussi : Pourquoi le lower mid-market américain résiste aux excès de valorisation liés à l’IA
1 Reuters, Anthropic’s soaring sales, steep losses put AI frenzy to IPO test, October 26, 2026.
2 S&P Capital IQ, as of October 29, 2026.
3 Reuters, “Anthropic’s $518 billion AI buildout hinges largely on deals that cannot be canceled, filing shows,” September 29, 2026.
4 S&P Capital IQ, as of October 29, 2026.
Contributeurs





Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Les actions de petites capitalisations restent relativement bon marché
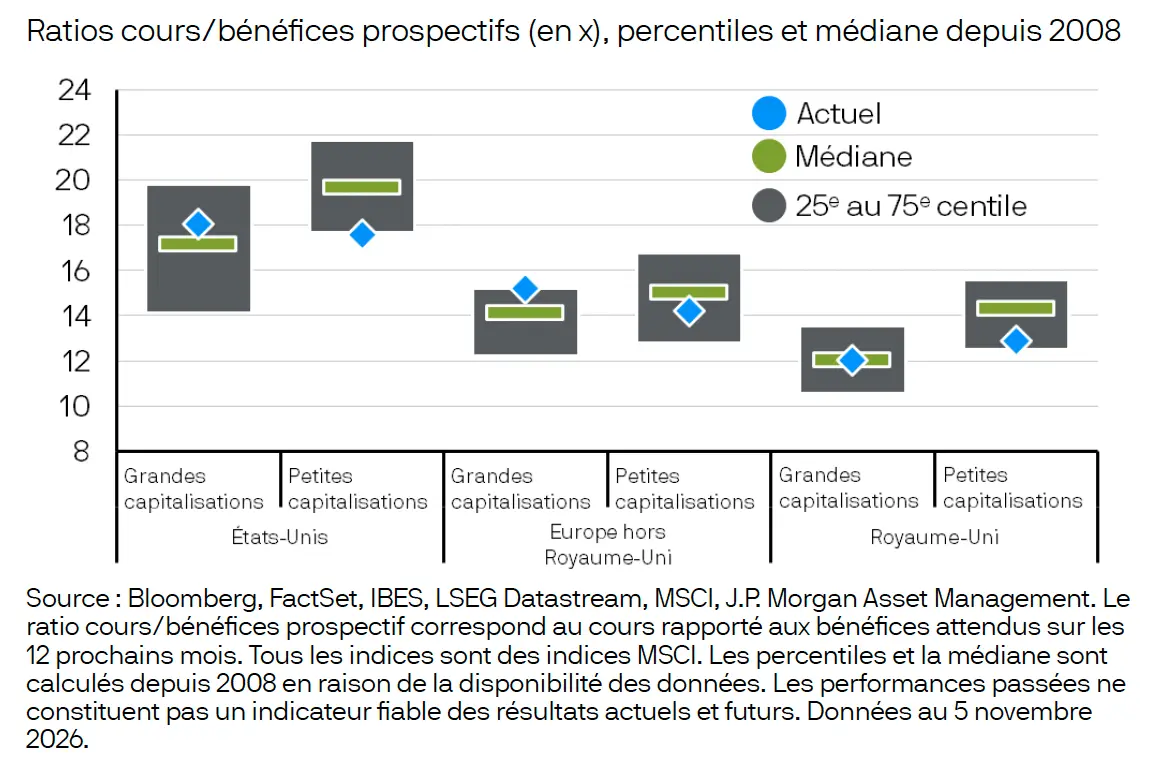
Petites capitalisations : la prime de valorisation a disparu
Ratios P/E, dette, taux : sous leur médiane de valorisation aux États-Unis et en Europe, les petites capitalisations surperforment légèrement en 2026.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.