Wenova Kairos Secondary : une nouvelle approche du private equity secondaire
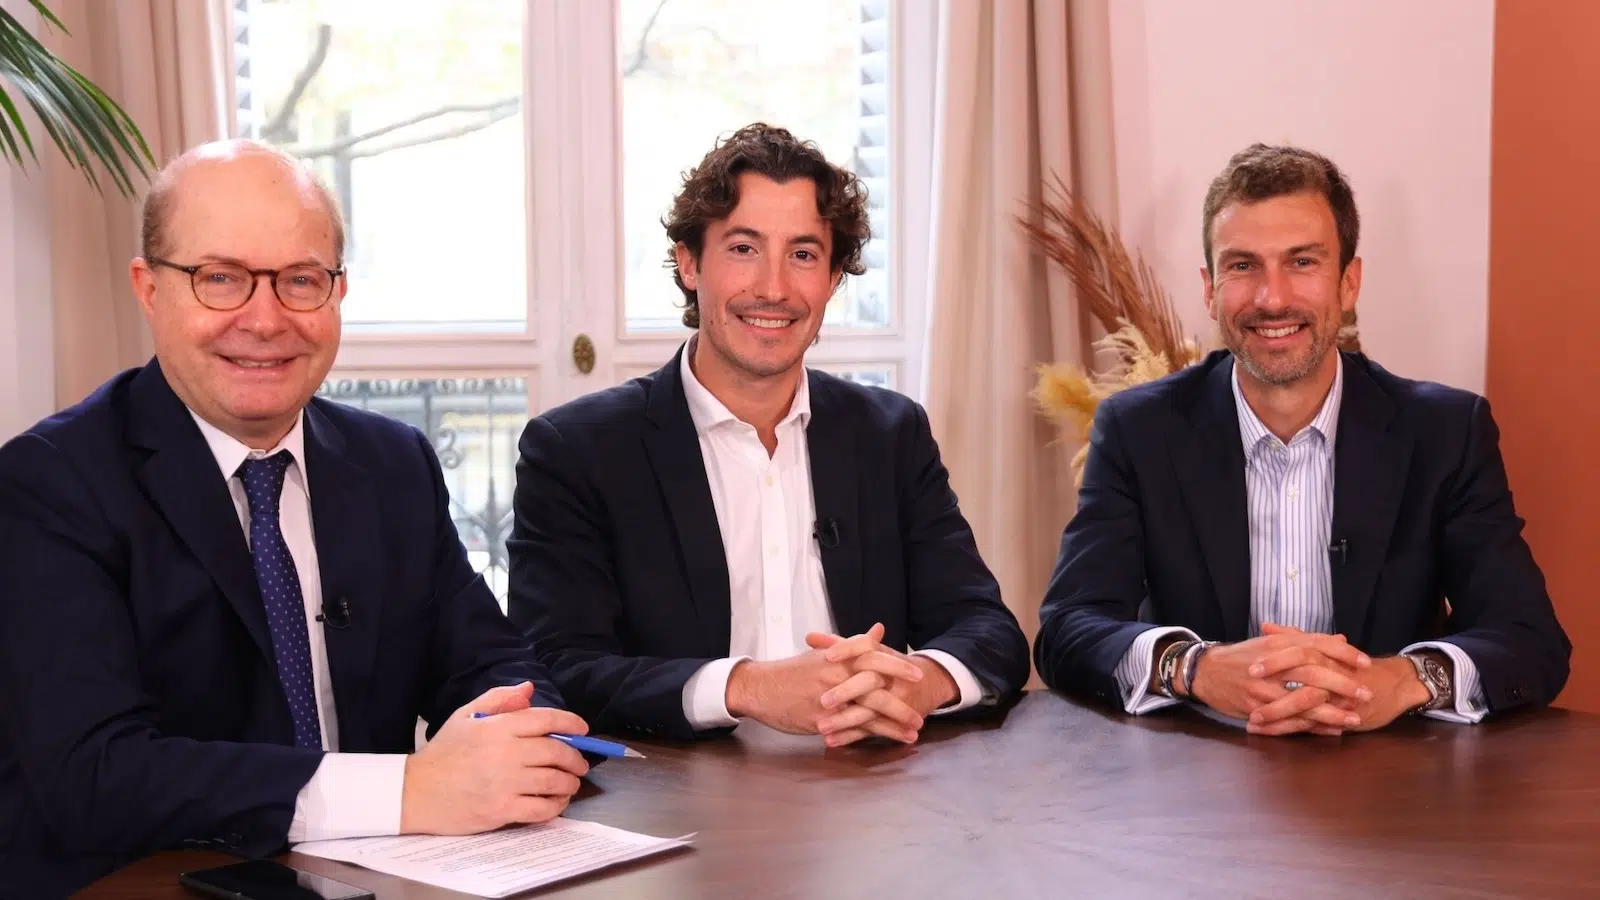
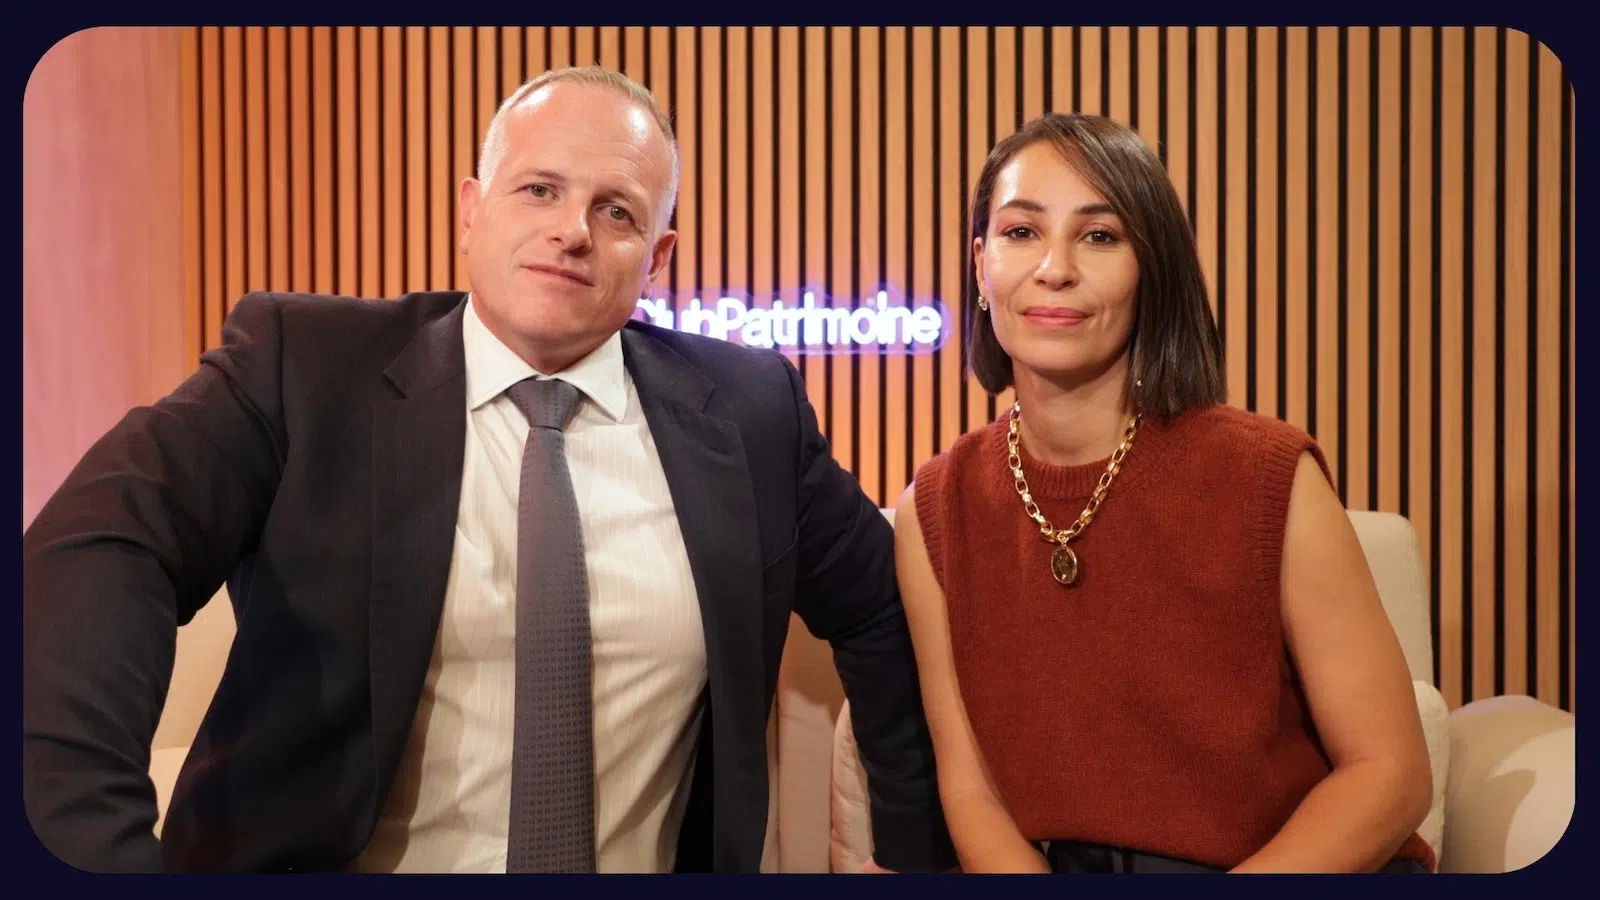
Après l'immobilier value-add et l'usufruit de parts de SCPI, Wenova Asset Management se diversifie dans le private equity secondaire avec le lancement de Wenova Kairos Secondary. Le fonds privilégie l'acquisition directe de parts de fonds auprès d'investisseurs institutionnels, avec un positionnement sur le small et mid cap européen. Cyril Bonier, Directeur commercial et associé et Kevin Iteney, Associé chez ARTHUS Conseil et directeur de l'offre d'Equance.
Un petit rappel tout d'abord de qui est Equance en quelques mots.
Kevin Iteney : Aujourd'hui, Equance, c'est un groupe de consolidateurs de gestion de patrimoine plutôt alternatif. Et nous avons une clientèle basée sur les non-résidents et les résidents français. Nous sommes 4 cabinets aujourd'hui et nous gérons 1,5 Md€ d'encours.
Cyril, à votre tour de nous présenter Wenova AM. Qu'est-ce qu'il faut en retenir ?
Cyril Bonier : Alors Wenova Asset Management, c'est une société de gestion de portefeuille agréée par l'AMF. Nous sommes spécialisés dans les marchés non cotés. Nous gérons un peu plus de 200 M€ d'encours sous gestion. Nous sommes une vingtaine de collaborateurs au sein de la société. Et notre approche, c'est d'adresser des segments de marché peu explorés, peu exploités par les grands acteurs. Nous allons chercher des niches, justement, pour essayer de se déployer avant que ça devienne monnaie courante. Donc l'idée, c'est d'adresser des marchés où il y aura peu de concurrence, sur lesquels nous allons pouvoir avoir une profondeur de marché assez intéressante. Et donc, nous avons décliné cette approche, cette stratégie à travers 3 thématiques. Effectivement, vous l'avez bien rappelé, nous avons démarré par l'immobilier, donc private equity immobilier, value-add, à travers des fonds de rénovation et de cession. Et ensuite, nous avons déployé le sujet de l'usufruit de parts de SCPI, quand il n'y avait quasiment personne qui le structurait. Et pourtant, il y a des vrais enjeux patrimoniaux. Face à de la nue-propriété, il faut bien de l'usufruit. Il faut la contrepartie. Nous avons donc des fonds d'usufruit, nous nous positionnons aussi acquéreurs auprès du marché. Nous avons un bon écho là-dessus. Et enfin, et c'est le sujet du jour, nous venons de lancer une nouvelle thématique que nous avons déployée à Patrimonia à travers du private equity secondaire avec une nouvelle structuration innovante.
Pourquoi vous lancer dans le private equity ?
Cyril Bonier : Effectivement, c'est une continuation chez nous. L'idée, comme je l'ai dit, c'est d'adresser des segments de niche et d'aller dans des segments de marché sous-valorisés, sous-exploités, sous-capitalisés. Et donc, c'est ce que nous avons identifié dans le private equity, notamment le secondaire. Quand nous avons regardé le marché, en primaire, il y a beaucoup d'acteurs. En secondaire, il y a aussi des acteurs, mais qui ont une structuration, une approche qui est assez connue. Donc, nous avons essayé d'innover là-dessus. Et quand nous regardons le marché, finalement, c'est un marché qui est en croissance assez soutenue. En 2025, nous étions à 226 Md$ de volume à l'échelle mondiale. Et ça devrait doubler d'ici 2030. Et ça reste malgré tout assez peu par rapport au marché total qui est autour de 15 000 Md$. Donc nous nous rendons compte qu'il y a de la place, il y a une vraie demande auprès des acteurs. Et nous avons une approche assez spécifique puisque, à l'instar des grands acteurs du marché qui ont grossi avec celui-ci et qui, du coup, sont entre guillemets contraints d'investir des gros tickets, nous, l'approche, c'est d'être agiles et d'aller acquérir des participations entre 1 et 15 M€ dans ces portefeuilles-là que nous allons acheter directement auprès d'acteurs institutionnels qui cherchent à vendre. Et donc effectivement, aujourd'hui, nous entendons que dans le private equity, il y a des sujets où il va falloir trouver de la liquidité. Pour nous, c'est une opportunité.
Qu'est-ce qui différencie votre fonds de secondaire des autres fonds de secondaire ?
Cyril Bonier : Quand nous avons audité le marché, nous nous sommes aperçus que la majorité des fonds de secondaire, qui marchent très bien, quand nous regardons les couples rendement-risque, nous nous sommes quand même aperçus que les investisseurs dans un fonds de secondaire, nous allons dire classique, qui sont à destination du wealth, CGP, family office, la plupart de ces fonds sont à travers des fonds de fonds de fonds. Vous avez des fonds nourriciers ou des feeders. Pas seulement des fonds de fonds, mais des fonds de fonds de fonds. L'investisseur va finalement se retrouver à travers 3 structures de frais, 3 structures de carried. La stratégie, c'était de se dire : nous allons aller acheter des parts de fonds primaires en direct, de gré à gré, auprès d'acteurs institutionnels que peuvent être des sociétés de gestion, des family offices, des banques régionales ou des investisseurs privés qui cherchent de la liquidité. Et du coup, ça nous permet d'avoir une décote que nous allons capter intégralement à travers les fonds et nous enlevons une couche de frais finalement. Et ensuite, nous allons nous focaliser principalement sur le small & mid cap LBO européen. Et quand nous regardons les données Preqin, notamment sur les 20 dernières années, c'est l'un des segments de marché qui surperforme et qui nous permet d'avoir l'un des meilleurs rendements-risques sur cette classe d'actifs.
Chez ARTHUS Conseil et Equance, vous travaillez avec Wenova AM. Pourquoi ce choix ?
Kevin Iteney : L'histoire a commencé il y a quelques années déjà, parce que nous sommes rentrés au tout début de l'histoire, ce sont des gens de confiance avec qui nous avons démarré et qui nous ont donné accès finalement au non-coté sur divers segments. Ensuite, c'est pour le temps et la confiance qu'ils nous accordent, pour la formation, pour la manière dont ils sont rémunérés, comment nous nous rémunérons ainsi que les clients. Donc, il n'y a pas de boîte noire ni d'opacité à ce niveau-là. Donc, c'est vraiment la transparence que nous avons aimée et ils sont très présents sur la formation des équipes et une présence client aussi puisqu'ils se déplacent également aux rendez-vous pour pitcher certains clients. Ce qui est important.
Pourquoi est-ce que le fonds est intéressant pour vos clients justement ?
Kevin Iteney : Déjà, comme l'a dit Cyril, pour son point d'entrée, nous pensons qu'il y a un vrai temps de marché à aller dans cette classe d'actifs avec une hausse des taux. Nous pensons qu'il y a quand même des sociétés qui vont se valoriser différemment dans les mois à venir. Nous apprécions aussi la décote et donc ça, c'est essayer de rentrer dans le non-coté pour certains clients, mais avec une décote à l'entrée, donc une meilleure chance d'avoir une rentabilité au demeurant qui puisse être performante par rapport au risque pris. Les options qu'ils nous proposent dans ce fonds, à la fois d'investir progressivement et d'investir en one-shot, contrairement à d'autres.
La plupart des autres, c'est one-shot, c'est ça ?
Kevin Iteney : Ça dépend, mais dans une version de parts, ils sont en fait en achat one-shot et nous pouvons avoir ce que nous appelons des frais d'égalisation, des primes d'égalisation chez certains. C'est-à-dire que nous payons des frais au moment où nous rentrons et Wenova a fait un peu différemment. En fait, ils rémunèrent les primo-investisseurs, ceux qui arrivent en premier. Donc, j'ai trouvé ça assez malin dans la thématique. Et ensuite, pour la prime différée, c'est intéressant parce que c'est à chaque date précise. Nous, c'est vrai que c'est compliqué de temps à autre de gérer ces appels de fonds. Pour le coup, ils le font très bien à date fixe. Il n'y a pas de surprise. Et en plus, ils sont référencés chez des assureurs luxembourgeois. Donc c'est référencé, référençable et donc nous allons plus vite. Et dernier point, la diversification puisque comme l'a dit Cyril, nous sommes sur plusieurs lignes de fonds qui elles-mêmes investissent dans des dizaines, voire des centaines de sociétés et donc c'est vraiment un produit pour nous qui est diversifiant et qui était un trou dans la raquette, entre guillemets, pour l'offre Equance auparavant.
Quel est le profil de ceux à qui s'adresse cette nouvelle solution de Wenova ?
Kevin Iteney : Deux types de clients. La personne physique, pour nous et le groupe Equance, c'est plutôt les primo-investisseurs qui rentrent dans le non-coté sur leur premier ticket finalement, puisque nous pensons que c'est la gamme de non-coté qui est la plus défensive dans une classe d'actifs risqués. Ils peuvent y avoir accès en personne physique via un contrat d'assurance-vie au Luxembourg. Donc, ça permet de le proposer à plus de personnes. Et ensuite, la personne morale, soit à travers des sociétés commerciales ou des sociétés financières ou enfin des holdings patrimoniales à qui nous proposons ce fonds pour notamment la gestion de leur trésorerie sur un horizon moyen-long terme.
Objectifs de gestion et risques de Wenova Kairos Secondary : qu'est-ce qu'il faut retenir ?
Cyril Bonier : Effectivement, comme l'a rappelé Kevin, nous avons un ticket d'entrée à 100 000 €. Nous pouvons investir en direct, donc en nominatif pur chez notre dépositaire ODDO BHF, ou via l'assurance-vie luxembourgeoise, en FID ou en FAS. Notre objectif en termes de TRI, c'est d'aller chercher 15 %, net de tous les frais et de carried. Et 15 %, quand nous regardons les données Preqin, c'est la moyenne du marché. Le multiple, nous allons chercher 1,7 fois. Donc j'ai investi 100 000 €, au bout de 7 ans, qui est l'horizon de placement, j'aurai récupéré 170 000 €. Et ensuite, dans la trajectoire, j'investis soit, comme l'a bien précisé Kevin, soit j'investis en one-shot avec une bonification de mon investissement en parts additionnelles, parce que pour nous, c'est une avance de trésorerie qui est très appréciable, ça va nous permettre de déployer plus rapidement le portefeuille, ou je le fais de manière échelonnée. Et finalement, sur 7 ans, je récupère une première distribution dès la quatrième année, c'est notre objectif, et un retour du cash, du capital, dès la cinquième. Et les deux dernières années, je vais chercher finalement la plus-value. Notre objectif en termes d'enveloppe totale sera de l'ordre de 80 M€, ce qui va nous permettre, comme l'a bien expliqué Kevin, d'avoir une bonne diversification. Nous aurons une vingtaine, une trentaine de fonds sous-jacents répartis sur une centaine de sociétés, sur différents secteurs. L'idée, c'est vraiment d'être très diversifiés, qu'une société ne pondère pas plus de 3 à 4 % dans le fonds. Et donc ça, c'est aussi le travail du gérant. Notre gérant, c'est Loïc Beaumont, qui a travaillé pendant plus de 10 ans dans ce secteur-là, qui a développé chez l'institutionnel où il était le secondaire, donc il a un vrai savoir-faire, une expertise, un réseau qui nous permet d'ores et déjà de lancer l'activité.
Comment souscrire et à partir de quand ?
Cyril Bonier : Le fonds est ouvert depuis le 28 septembre, en nominatif pur ou au Luxembourg, à travers les conseillers en gestion de patrimoine et les family offices.
Contributeurs






Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Vieillissement de la population mondiale : la part des plus de 65 ans d’ici 2050
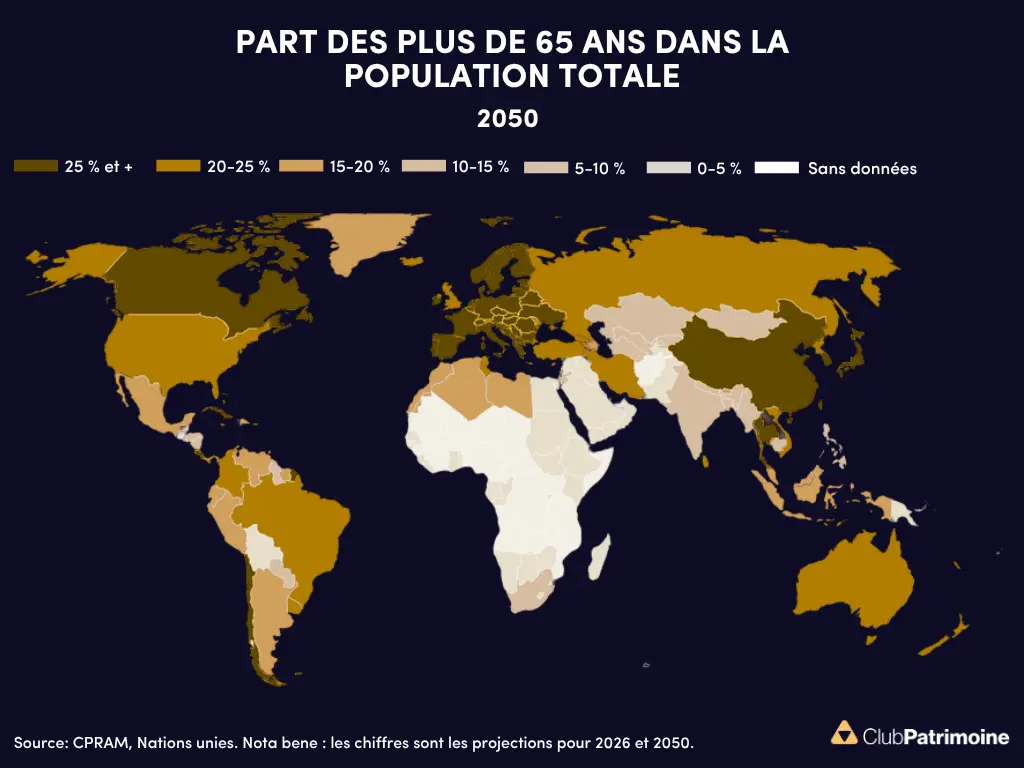
Vieillissement de la population : les plus de 65 ans en 2050
Selon l’ONU, les plus de 65 ans passeraient de 10,6 % à 16,3 % de la population mondiale en 2050, avec 30,9 % en Chine et près de 40 % en Corée du Sud.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.