Vision des marchés immobiliers (ATLAND Voisin)

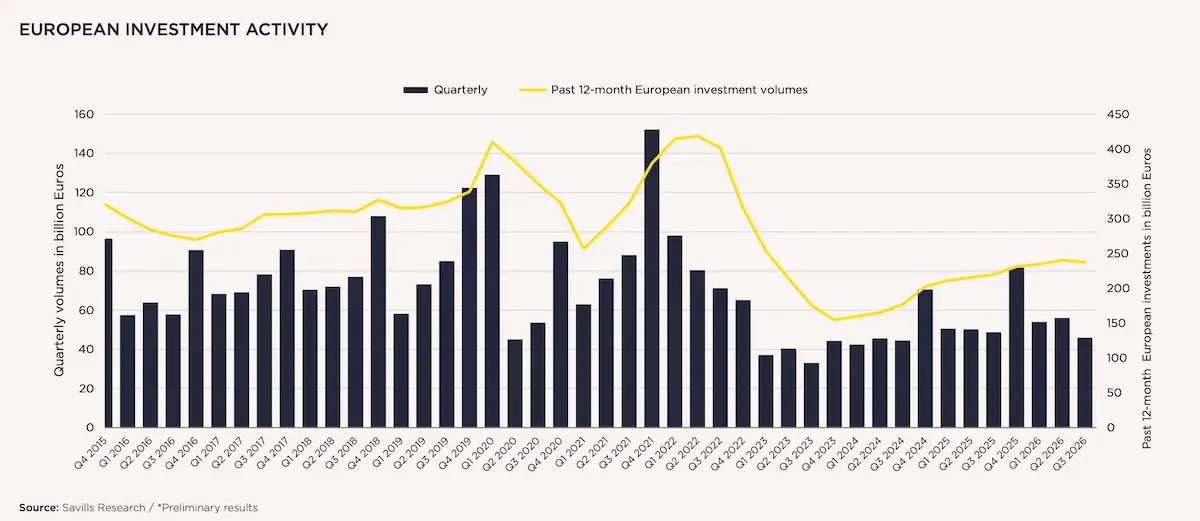
L’activité locative sur le marché des bureaux (qui sert souvent de baromètre) en Europe a également baissé mais dans une bien moindre mesure (-17%)1. Ce tableau en deux teintes renvoie à la différence entre l’économie « financière » et l’économie « réelle » que nous évoquions l’an dernier. Et puisque les crises viennent toujours avec une vertu, voici celle que nous lui voyons : faire revenir le balancier de l’immobilier d’entreprise du côté de l’économie réelle.
Ce rééquilibrage remet en lumière un aspect central de nos métiers : apprécier et gérer les risques, pour s’assurer que tel ou tel actif offre et offrira une rémunération cohérente par rapport au taux de référence (i.e. le coût de la dette des États). Dans ce mouvement, la dynamique des marchés a été différente : en France les vulnérabilités se sont révélées être du côté des bureaux en Île-de-France (hors Paris), alors que les métropoles et leurs régions ont bien tenu en bureaux. En Europe des opportunités se sont fait jour, sous l’effet de la hausse des taux qui a eu un impact marqué dans les pays où les financements et refinancements se font à taux variable ; c’est notamment le cas de l’Espagne et des Pays-Bas, où nous avons pu saisir des opportunités. Sur le plan sectoriel, l’émergence de nouvelles thématiques d’investissement s’est renforcée. Cette émergence nous l’avons identifiée comme étant une opportunité et conformément à ce qui a été annoncé l’an dernier, nous avons continué et continuerons à investir dans ces secteurs propices à la diversification des revenus : locaux d’activité, sciences de la vie, hôtellerie sous différents formats, santé, éducation. Dans cette perspective je vous propose une revue des principaux segments de marché, avec la vision qui guidera nos investissements en 2024.
Les bureaux en Île-de-France : nous resterons à l’écart, sauf opportunité
Le marché des bureaux en Île-de-France souffre désormais d’une vacance élevée mais avec de fortes disparités d’un secteur à l’autre. Soulignons que certains facteurs de réduction progressive de l’offre sont en marche, à l’instar de la réduction de l’activité des promoteurs et de la raréfaction des financements disponibles pour des développements spéculatifs ; mais cela ne se constatera réellement qu’à partir de 2025. Nous continuerons à sous-pondérer ce marché dans nos allocations, et nous nous tiendrons particulièrement éloignés des grandes surfaces monolocataires et/ou de La Défense (où nous n’avons pas de patrimoine) et/ou de la première couronne nord ; tout en nous autorisant à saisir des opportunités qui pourraient se présenter, en fonction de la qualité de l’emplacement, du bâti, du locataire, et du bail.
Les bureaux dans les métropoles et régions françaises : nous restons acquéreurs, en privilégiant les locataires solides avec des baux à long terme
Les métropoles régionales affichent des fondamentaux sains et équilibrés, et continuent de bénéficier d’une dynamique de développement positive. Nous restons donc acquéreurs tout en étant particulièrement vigilants aux enjeux démographiques, économiques, climatiques et énergétiques, et donc à la qualité du bâti, et en privilégiant les actifs avec des locataires solides et/ou des baux fermes à long terme.
Les bureaux en Europe : nous regardons prioritairement les marchés profonds et attachons une grande importance à la solvabilité des locataires
En Europe, les marchés des bureaux sont évidemment très différents d’un pays et d’une ville à l’autre. Mais in fine la même logique prévaut : avant de décider d’investir dans un pays ou dans telle ou telle ville, nous apprécions le couple rendement-risque. Le rendement est relativement facile à connaître et à comparer ; ainsi, sauf exception, nous écartons les dossiers générant moins de 6% de rendement immédiat. Pour ce qui est du risque, nous procédons en trois temps. Premièrement, nous privilégions les villes affichant une profondeur de marché avec des prises à bail supérieures à 100 000 m² par an. Un seuil qui nous amène à regarder des villes qui ressemblent aux métropoles françaises par la taille de leur marché locatif de bureaux. Deuxièmement, dans ces villes cibles, nous portons une grande attention au taux de vacance secteur par secteur, pour nous tenir éloignés de ceux où l’offre excède (et excédera durablement) la demande. Troisièmement, et comme pour toute acquisition, nous regardons l’actif, le locataire, et le bail pour juger de l’équilibre bénéfice-risque dans son ensemble. Cette approche nous a amenés à signer plusieurs acquisitions aux Pays-Bas mais à nous tenir écartés, à ce jour, de l’Espagne (mais où nous pourrions investir sur opportunité dans des secteurs précis) ; et elle devrait nous amener à investir sur de nouveaux marchés comme l’Irlande ou l’Allemagne à terme.
Commerces : en France, nous restons acquéreurs i) de boutiques en pied d’immeuble dans les rues commerçantes établies ii) de retail park dynamiques en régions ; en Europe nous concentrons nos efforts sur les retail park
Sauf opportunité, nous restons éloignés des centres commerciaux dont le taux de vacance reste élevé en raison de leur surexposition au secteur du prêt-à-porter et à un modèle économique fragilisé par l’importance des charges. En revanche, nous restons acheteurs de commerces en pied d’immeubles en centre-ville dans les zones porteuses (consommation domestique ou touristique). Et nous privilégierons les retail park en Europe comme dans les régions françaises, dont les fondamentaux demeurent et se caractérisent par des taux d’occupation élevés, et une attractivité confirmée par sa clientèle pour les prix attractifs qui y sont pratiqués.
Locaux d’activités et entrepôts de petite taille : nous continuerons à être acquéreurs en France et en Europe
Un marché sain et équilibré où l’immobilier joue un rôle clé dans les opérations des locataires, ce qui les incite à opter pour des baux fermes à long terme.
Ajoutons que ce marché est caractérisé par une offre faible (malgré la volonté de libérer du foncier dans le cas de la France, dans le cadre de la stratégie de réindustrialisation). Précisons que nous restons éloignés des entrepôts de très grande taille car ils répondent à des dynamiques de marché différentes qui se jouent à l’échelle paneuropéenne et nécessitent de disposer d’un poids conséquent face aux grands utilisateurs.
Tourisme : nous voyons favorablement ce segment de marché et allons renforcer l’exposition de nos SCPI
En pratique, nous nous porterons acquéreurs d’actifs d’hôtellerie de plein air en France si des offres se présentent, et nous rentrerons sur le segment de l’hôtellerie classique en France et en Europe.
Depuis quelques années nous sommes présents sur l’hôtellerie de plein air ; un marché spécialisé attractif car caractérisé par une dynamique positive de la demande finale et par des fortes barrières à l’entrée, ce qui profite aux exploitants actuels et à leurs propriétaires.
En 2024, nous nous positionnerons sur les hôtels classiques dont les sous-jacents économiques et immobiliers sont favorables. En effet, le tourisme est porté par une demande qui augmente plus vite que l’offre en Europe et en France, ce qui alimente la hausse des revenus des exploitants. En parallèle, le parc existant requiert des investissements conséquents du côté immobilier et du côté exploitation, pour répondre aux évolutions des modes de consommation. De plus, cette exposition à ces secteurs contribuera favorablement à la diversification des revenus locatifs de nos SCPI.
Santé et éducation : nous allons renforcer notre exposition à ces secteurs, en particulier celui de la santé en France ou en Europe
Ces segments sont caractérisés par une demande en hausse, portée par des besoins structurellement en croissance, et par une offre limitée en raison de la spécificité des actifs ou de la rareté des autorisations administratives. Une tendance qui joue en faveur des propriétaires de ce type d’actifs. De plus, cette exposition à ces secteurs contribuera favorablement à la diversification des revenus locatifs de nos SCPI.

Contributeurs


Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Brevets IA : qui concentre les titres accordés dans le monde ?
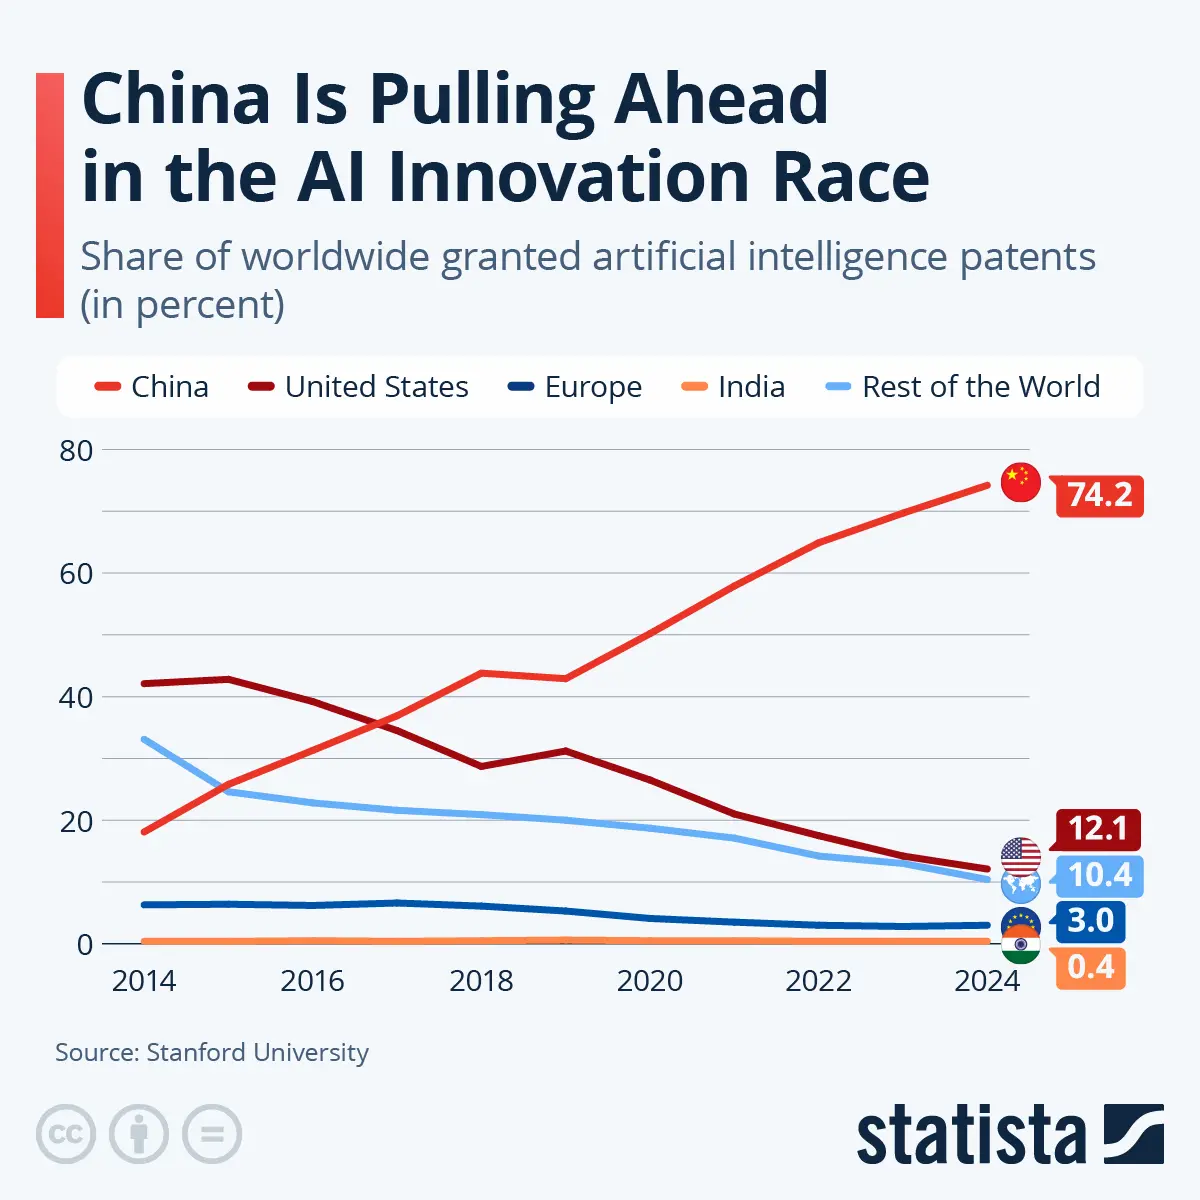
Brevets IA : la Chine concentre 74 % des titres accordés dans le monde
En 2024, la Chine a obtenu 74 % des brevets d’IA accordés dans le monde, contre 12 % pour les États-Unis et 3 % pour l’Europe, selon Stanford.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.