L’Europe peut-elle se frayer un chemin vers l’autonomie énergétique ?
Par Candriam
L’invasion de l’Ukraine par la Russie a mis en lumière les risques d’une dépendance excessive vis-à-vis d’un seul fournisseur et a accéléré les efforts de l’Europe pour diversifier le mix énergétique du continent. Les perturbations récentes au Moyen-Orient ont rappelé que la diversification ne suffit pas à elle seule à éliminer l’exposition aux chocs énergétiques mondiaux.
La question fondamentale n’est donc plus simplement de savoir où l’Europe s’approvisionne en énergie, mais si elle est en mesure de mettre en place les réseaux, les capacités industrielles et les chaînes d’approvisionnement en matières premières essentielles nécessaires à un système énergétique plus sûr, plus compétitif et plus résilient.
Le réseau constitue le véritable goulot d’étranglement
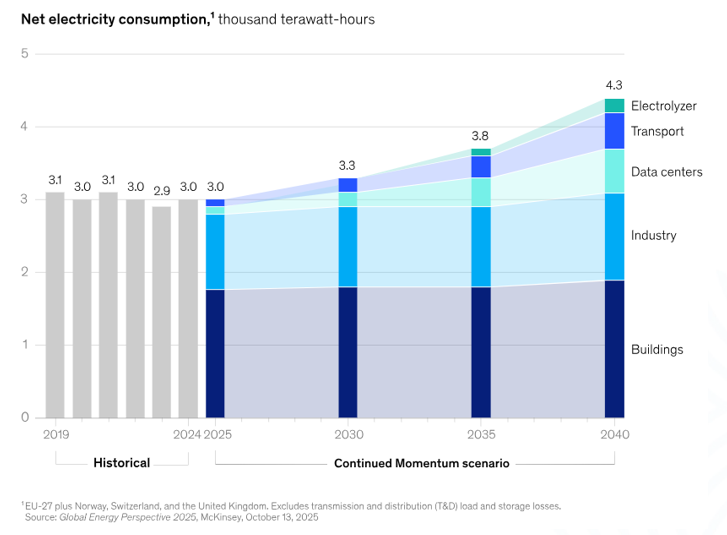
Ce défi devient de plus en plus pressant à mesure que l’Europe s’électrifie. La consommation électrique européenne devrait augmenter de plus de 40 % entre 2025 et 2040[1], sous l’effet de l’électrification des bâtiments, des transports et de l’industrie, ainsi que de la demande croissante des centres de données.
La demande d’électricité en Europe devrait passer d’un déclin à une croissance soutenue d’ici 2040.
Produire cette électricité n’est qu’une partie de l’équation. L’Europe doit aussi être en mesure de l’acheminer.
On estime que 1 200 milliards d’euros d’investissements dans les réseaux électriques pourraient être nécessaires d’ici 2040, dont environ 730 milliards d’euros pour les réseaux de distribution.[1] Environ 40 % des réseaux de distribution européens ont déjà plus de 40 ans[2], tandis qu’un renforcement des interconnexions transfrontalières sera également nécessaire pour équilibrer l’offre et la demande au sein d’un système de plus en plus électrifié.
À notre avis, cela fait du réseau électrique l’un des principaux points d’achoppement des ambitions de l’Europe en matière d’autonomie. Le financement ne représente qu’une partie du défi : les retards dans l’octroi des autorisations, les pénuries d’équipements et les contraintes liées au raccordement au réseau ralentissent tous la mise en œuvre, tandis qu’environ 120 GW de projets d’énergies renouvelables arrivés à maturité risquent de ne pas obtenir un accès au réseau en temps voulu d’ici 2030.[3]
Il en résulte un décalage entre les ambitions de l’Europe en matière de production d’électricité et les infrastructures nécessaires pour raccorder et distribuer cette énergie. Sans les réseaux, transformateurs, câbles et équipements associés nécessaires, la capacité de production supplémentaire ne peut pas pleinement se traduire par une plus grande sécurité énergétique.
Pour les investisseurs, cela élargit les opportunités au-delà de la production d’énergie renouvelable elle-même. Les services de réseau électrique, les fabricants de câbles, les fabricants de transformateurs, les fournisseurs d’appareillages de commutation et les entreprises de gestion de l’énergie apportent tous les compétences nécessaires à la modernisation du réseau électrique européen.
L’autonomie est aussi une question de compétitivité
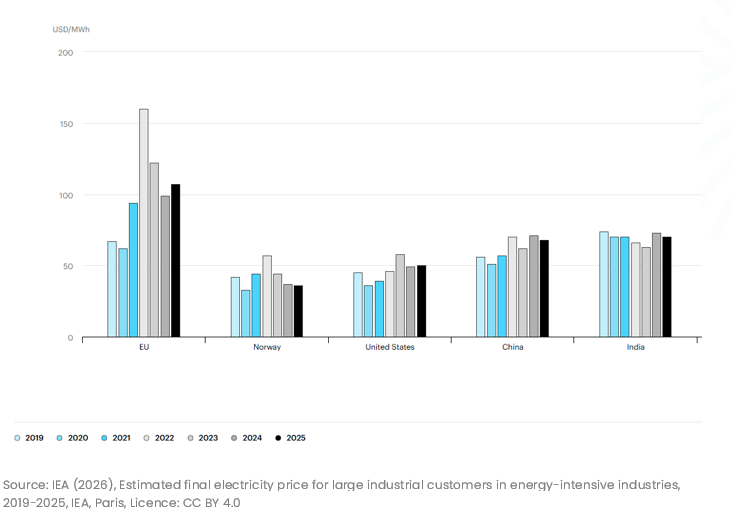
L’importance de cet investissement apparaît plus clairement lorsqu’on l’examine sous l’angle de la compétitivité industrielle. En 2025, les prix de l’électricité pour les grands consommateurs industriels à forte intensité énergétique dans l’UE restaient plus de deux fois supérieurs à ceux pratiqués aux États-Unis et environ 50 % plus élevés qu’en Chine.[4]
Estimation du prix final de l’électricité pour les grands clients industriels des secteurs à forte intensité énergétique, 2019-2025
Cet inconvénient a son importance pour des secteurs tels que la chimie, la métallurgie et l’industrie manufacturière de pointe, soit précisément bon nombre des secteurs que l’Europe souhaite conserver ou relancer dans le cadre de son programme plus large en faveur de l’autonomie.
Un réseau électrique plus solide et mieux interconnecté pourrait améliorer la résilience et aider les entreprises à accéder à une électricité à des prix plus compétitifs. Dans le même temps, les projets liés au réseau électrique restent exposés à des retards liés à la réglementation et à l’obtention des autorisations, les promoteurs d’énergies renouvelables doivent garantir les raccordements, et les fabricants d’équipements continuent de faire face à des pressions sur les coûts des intrants, à la concurrence et aux risques liés à la mise en œuvre.
Selon nous, cette distinction est importante. La demande structurelle peut certes soutenir un secteur d’activité, mais elle ne rend pas pour autant attractives toutes les entreprises qui en font partie. La capacité à fournir des équipements rares, à garantir l’accès au réseau, à gérer l’intensité en capital et à mener à bien des projets complexes peut déterminer quelles entreprises sont les mieux placées pour tirer leur épingle du jeu.
Le paradoxe des matériaux
L’électrification entraîne également une autre vulnérabilité stratégique : une dépendance accrue vis-à-vis des matériaux nécessaires à la construction des réseaux, des turbines, des moteurs électriques et des systèmes de stockage.
La sortie progressive de l’Europe des combustibles fossiles importés entraîne une hausse de la demande en cuivre, en terres rares et en autres matières premières stratégiques. En 2024, la Chine représentait environ 91 % du raffinage mondial des terres rares utilisées dans la fabrication d’aimants et 94 % de la production d’aimants permanents à base de terres rares.[5] Les restrictions à l’exportation introduites en 2025 ont démontré à quelle vitesse cette concentration peut devenir une vulnérabilité industrielle.
En l’absence d’un renforcement de la transformation sur le territoire européen et d’une plus grande diversification des chaînes d’approvisionnement, l’Europe pourrait donc réduire sa dépendance vis-à-vis des combustibles fossiles importés, mais au prix d’une dépendance accrue vis-à-vis des matières premières stratégiques provenant d’un petit nombre de fournisseurs externes. La loi européenne sur les matières premières critiques vise à y remédier en renforçant les capacités nationales d’extraction, de transformation et de recyclage, tout en réduisant la dépendance excessive vis-à-vis d’un seul fournisseur hors UE.[6]
Mais la mise en œuvre reste difficile. La Commission a sélectionné des projets stratégiques visant à renforcer les capacités européennes, mais les contraintes financières, administratives et techniques pourraient limiter la rapidité avec laquelle bon nombre d’entre eux contribueront à l’approvisionnement. Le recyclage peut également jouer un rôle plus important, même si sa contribution reste aujourd’hui limitée pour plusieurs matériaux essentiels.
La capacité de transformation peut donc s’avérer tout aussi stratégique que l’accès aux matières premières elles-mêmes.
L’autonomie ne signifie pas l’autosuffisance
L’autonomie ne signifie pas que tous les matériaux et composants doivent être produits en Europe. Elle implique à la fois un renforcement des capacités nationales, une diversification des sources d’approvisionnement et des partenariats fiables avec les pays riches en ressources.
Cela crée des opportunités d’investissement à cinq niveaux de la chaîne de valeur. Les opérateurs de réseaux électriques offrent une exposition au cycle d’investissement à long terme dans les réseaux, tandis que les fabricants d’équipements électriques fournissent les transformateurs, les câbles, les appareillages de commutation et les systèmes de gestion de l’énergie nécessaires à l’extension et à la modernisation des réseaux. Les promoteurs du secteur des énergies renouvelables dont les projets ont obtenu les autorisations nécessaires et dont les raccordements au réseau sont garantis pourraient également bénéficier d’un avantage pour la mise en service de nouvelles capacités.
Plus en amont, les entreprises de transformation des matériaux critiques peuvent contribuer à combler des lacunes stratégiquement importantes dans l’approvisionnement européen, tandis que les entreprises de recyclage peuvent récupérer les matériaux déjà présents dans l’économie européenne et réduire la dépendance vis-à-vis des importations de matières premières. Dans ces domaines, l’infrastructure existante, les capacités techniques limitées et la capacité d’exécution à grande échelle peuvent devenir des avantages concurrentiels importants.
Chez Candriam, l’exposition à ce thème n’est qu’un point de départ. Nous évaluons si les entreprises peuvent traduire ces besoins structurels en croissance rentable, compte tenu de leur position concurrentielle, de la qualité de leur direction, de leur solidité financière, de leurs exigences de fonds propres et de leur valorisation.
Construire le système, pas simplement changer la source
Le défi de l’autonomie énergétique de l’Europe va bien au-delà du simple remplacement des combustibles fossiles importés par une production nationale d’énergie renouvelable. Son issue dépendra de la capacité de l’Europe à mettre en place les réseaux, les capacités industrielles, les équipements et les chaînes d’approvisionnement en matériaux essentiels nécessaires pour soutenir une économie davantage électrifiée.. Ces éléments sont interdépendants : une production d’électricité sans infrastructures, des infrastructures sans équipements ou une électrification sans accès garanti aux matières premières laisseraient sans réponse d’importantes vulnérabilités.
Pour les investisseurs, cela crée des opportunités sur l’ensemble de la chaîne de valeur de l’énergie, mais elles ne seront pas réparties uniformément. Selon nous, les entreprises les mieux placées pour en tirer parti pourraient être celles qui apportent des solutions aux goulots d’étranglement concrets de l’Europe : le raccordement des nouvelles sources d’énergie, la fourniture d’équipements électriques rares, la transformation de matières premières stratégiques et la valorisation des ressources déjà présentes au sein de l’économie européenne.
L’Europe a défini une grande partie de ce qu’elle veut construire. La question qui se pose désormais en matière d’investissement est de savoir quelles entreprises ont les capacités nécessaires pour le faire de manière rentable.
[1] Communication de la Commission européenne au Parlement européen, European Grids Package, 12 décembre 2025
[2] Commission européenne, Plan d’action de l’UE en faveur des réseaux ; Commission européenne, Objectifs d’interconnexion électrique, estimations à partir de 2023
[3] European Commission, European grids, 2026
[4] Agence internationale de l’énergie, Electricity 2026 – Prices, février 2026
[5] Agence internationale de l’énergie, With new export controls on critical minerals, supply concentration risks become reality, octobre 2025
[6] Commission européenne, Législation européenne sur les matières premières critiques - Marché intérieur, industrie, entrepreneuriat et PME
Contributeurs




Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
La rotation, pas le prix : ce que la part des vignes vendues dit d'un vignoble
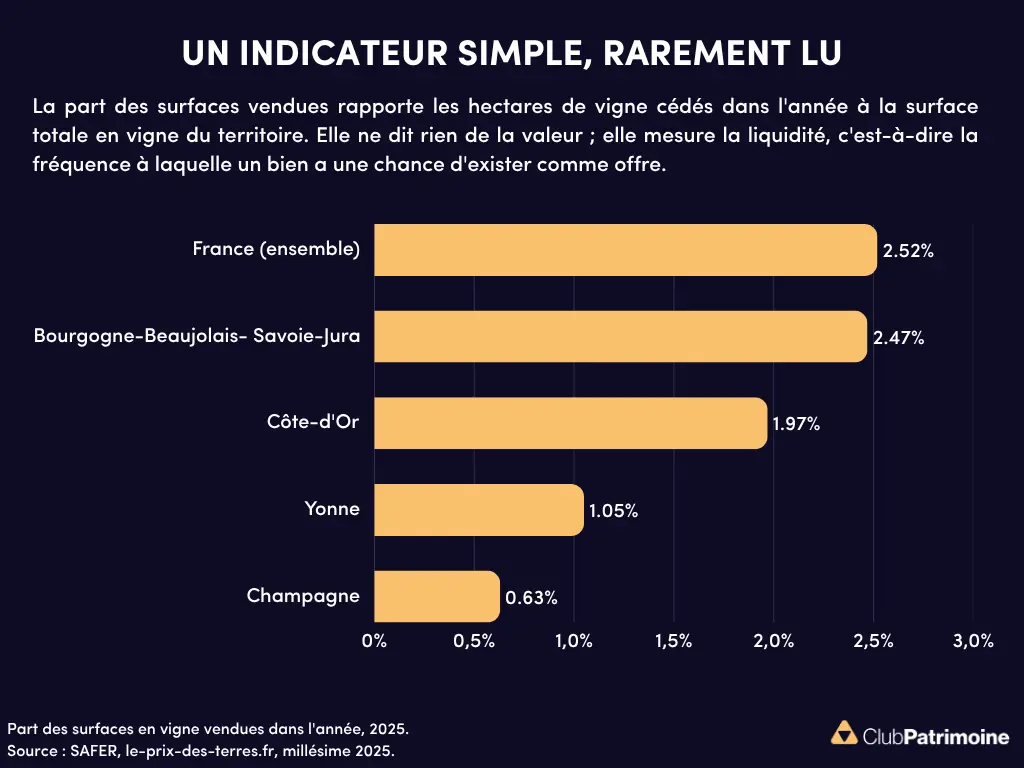
La rotation, pas le prix : ce que la part des vignes vendues dit d'un vignoble
Elle ne dit rien de la valeur ; elle mesure la liquidité, c'est-à-dire la fréquence à laquelle un bien a une chance d'exister comme offre.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.