
Un nouveau durcissement monétaire de la BCE ? (Financière de l'Arc)
Les banques centrales sont actuellement dans une situation délicate. La flambée de l’énergie provoquée par le conflit dans le golfe Persique peut constituer un choc majeur susceptible de modifier à terme leur politique monétaire. Plusieurs de ces institutions (la Fed, la BCE, la Banque d’Angleterre, la Banque du Japon et la Banque de Suède) se sont réunies cette semaine pour décider de l’orientation de leurs taux directeurs. Bien que le statu quo ait été leur décision commune, on ressent bien l’embarras actuel des banquiers centraux quant à la suite à adopter. L’une d’entre elles semble se distinguer par sa volonté d’opter pour un changement de cap : la BCE. Allons-nous revivre la même erreur historique que celle du 3 août 2008, avec une hausse de 0,25 % des taux directeurs à l’époque avant la grande crise financière ?
Vers un scénario de stagflation en zone euro ?
Vers la stagflation ?
L’unanimité penche pour un scénario de moindre activité et de renchérissement des prix. Christine Lagarde a bien résumé la situation : « Les risques pesant sur les perspectives de croissance sont orientés à la baisse, en particulier à court terme », « Les risques pour les perspectives d'inflation sont orientés à la hausse, en particulier à court terme ». La BCE a ainsi modifié son scénario économique pour 2026, avec une révision à la baisse de 0,3 % de ses prévisions de croissance, à 0,9 %, et une révision à la hausse de ses prévisions d’inflation nominale de 0,2 %, à 2,6 %. L’inflation dite de base (excluant l’énergie et l’alimentaire) passerait de 2,2 % à 2,3 %, soit au-dessus de sa cible.
Lire aussi : Guerre en Iran : pourquoi les marchés redoutent un choc stagflationniste ?
Faut-il continuer à baisser les taux ou les monter ?
C’est le dilemme auquel les banquiers centraux doivent faire face. La Banque du Japon est engagée actuellement dans un cycle de resserrement monétaire, contrairement à ses consœurs occidentales. Toutefois, Tokyo a décidé de maintenir ses taux directeurs inchangés à 0,75 %, compte tenu de l’incertitude actuelle, tout en avertissant que la hausse des prix du pétrole due au conflit au Moyen-Orient allait tirer l'inflation vers le haut. Son attentisme s’explique par l'actuelle modération des prix alimentaires, en raison des subventions accordées par le gouvernement. L'inflation devrait temporairement ralentir pour passer sous la barre des 2 %, niveau cible fixé par la banque centrale. Une fois cette période transitoire passée, le cycle de durcissement monétaire devrait reprendre.
Pour les autres banques centrales, l’inconfort règne, car augmenter les taux signifierait un tournant radical de politique monétaire. Nous pouvons observer à ce stade deux doctrines différentes :
D’un côté, la Fed, qui reconnaît que les implications des événements au Moyen-Orient sont incertaines. Même si, à court terme, le renchérissement du prix de l’énergie poussera l’inflation à la hausse, il est trop tôt pour connaître l’ampleur et la durée de ses effets sur l’économie. Sa sérénité actuelle repose sur le fait que la cible maximale des Fed Funds se situe à 3,75 %, soit bien supérieure au dernier taux d’inflation de février, à 2,4 %.
De l’autre côté, la BCE, qui évoque la possibilité d’une guerre prolongée au Moyen-Orient pouvant aboutir à une poussée plus forte et plus durable des prix de l’énergie, se traduisant par davantage de hausse des prix. Ce phénomène pourrait être amplifié si les anticipations d’inflation et la hausse des salaires venaient à se renforcer. La présidente Christine Lagarde s’est dite déterminée à assurer que l’inflation se stabilise à 2 % à moyen terme.
Augmenter ses taux par erreur, comme en 2008 ?
Souvenez-vous. Le 3 août 2008, soit six semaines avant la chute de la banque Lehman Brothers, la BCE de Jean-Claude Trichet avait créé la surprise en augmentant son taux de dépôt à 4,25 %, malgré un ralentissement latent de l’activité. Le but était alors d’enrayer la progression de l’inflation, qui avait culminé à 4,1 % en juillet.
Aujourd’hui, l’inflation nominale est à 1,9 % et celle de base à 1,8 %. Avec un taux des dépôts actuellement à 2 %, la BCE se trouve sans marge de manœuvre, ce qui pourrait l’inciter à agir prématurément, créant une véritable chape de plomb sur les marchés européens. Les investisseurs anticipent désormais un durcissement monétaire de 0,50 % de la part de la BCE d’ici le 23 juillet. Espérons que ce conflit s’arrête avant la prochaine réunion du 30 avril, pour ne pas commettre l’irréparable.
Par Arnaud BENOIST-VIDAL,gérants d’actifs, Financière de l'Arc

Contributeurs


Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Prix des carburants : le gazole dépasse 2,39 € le litre et atteint un nouveau record
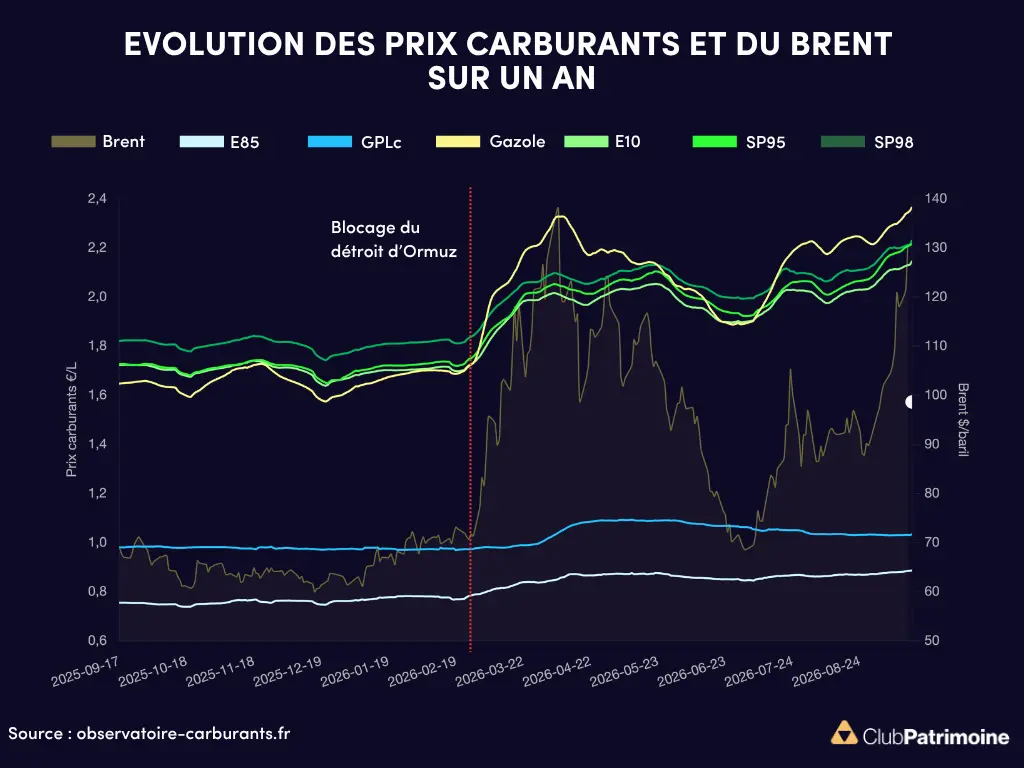
Evolution des prix de carburants vs Brent sur un an. Focus fermeture détroit d'Omuz.
Le prix moyen du gazole dépasse désormais 2,39 € le litre en France, au-dessus du précédent pic atteint en avril 2026.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.


