Fed et BCE : vers un nouveau statu quo sur les taux directeurs ?

Décodages avec Marina Garlatti chez Tailor AM par Club Patrimoine. Un podcast hebdomadaire, pour faire le point sur les actualités qui influencent les marchés financiers.
Que faut-il attendre de la BCE ?
Pour les banques centrales, le sujet, ça reste toujours l'inflation. Et aujourd'hui, ce qui contribue le plus fortement à l'inflation, c'est l'énergie. Malheureusement, on n'a pas de bonnes nouvelles de ce côté-là, pas d'accalmie au Moyen-Orient, toujours des difficultés d'approvisionnement et de raffinage, donc des prix de l'énergie élevés, plus de 115 dollars le baril de Brent, même constat pour le gaz européen qui continue de grimper. Et donc, ça contraint les banques centrales à maintenir un ton restrictif. Côté BCE, pas de surprise attendue demain. Le taux de dépôt devrait rester à 2,5 % après la hausse de septembre. Ce qui compte, ce sera surtout le message pour décembre, sachant que Christine Lagarde ne voit pas pour l'instant d'effet de second tour. Ça veut dire pas de hausse de salaire qui entretiendrait l'inflation, mais elle a quand même été claire en disant que la BCE n'attendrait pas que ces effets soient trop visibles pour continuer à agir.
Lire aussi : Réunion de la BCE du 29 octobre : pause avant une hausse en décembre ?
Passons à l'intervention de la Fed
Oui, côté Fed, ce sera la dernière réunion avant les élections de mi-mandat le 3 novembre prochain. Pareil, il est peu probable que la Fed monte à nouveau ses taux. Le marché estime environ 10 % de probabilité de hausse cette semaine, alors qu'en décembre, la hausse est quasiment intégrée. On aura demain deux chiffres clés, l'inflation PCE qui est attendue en hausse, sachant que le mois dernier, elle était à 3,4 %, et le PIB du troisième trimestre, qui devrait rester bien orienté, parce qu'on a des investissements dans les infrastructures IA qui sont un vrai moteur pour la croissance américaine, et également une résilience de la consommation, puisqu'on a un effet richesse au niveau des marchés américains.
Lire aussi : Fed : une pause n’est pas un revirement, mais les bons du Trésor deviennent intéressants
Pour revenir sur les marchés américains toujours dominés par la tech, qu'est-ce qu'il faut retenir des derniers jours ?
Sur les derniers jours, et même sur les dernières semaines, on observe une rotation au sein du marché américain, avec une correction du secteur technologique liée aux craintes sur le financement des investissements dans l'IA. Un exemple très parlant la semaine dernière, c'est Meta, qui publie des revenus au-dessus des attentes. La publicité est toujours en croissance à deux chiffres, et pourtant, sur la journée, l'action recule de près de 7 %. Pourquoi ? Justement à cause des perspectives de dépenses. Aujourd'hui, le marché ne se demande plus si les résultats sont bons, mais si les investissements seront rentables. Depuis le début du mois d'octobre, on a un S&P 500 qui sous-performe sa version équipondérée. C'est pour ça que je parle de rotation, même si la journée d'hier montre quand même que l'appétit pour l'IA n'a pas disparu. Les inquiétudes sont là, mais le marché profite quand même des corrections pour racheter. Dans ce contexte, évidemment, les publications Microsoft, Alphabet aujourd'hui et Amazon demain seront particulièrement surveillées. Et après la saison des résultats, l'autre test important, ce sera l'IPO d'Anthropic.
Ecouter/lire aussi : Anthropic : quels enjeux pour son introduction en Bourse ?
Lire aussi : Néoclouds : Musk prédit des faillites, CoreWeave et Nebius reculent
Retour sur le podcast du 5 juin 2026 "Les divisions s’intensifient au sein de la Fed" Interview de Marina Garlatti chez Tailor AM :
Revenons sur la semaine dernière et notamment sur les prises de parole de la Fed et de la BCE. On va commencer par la Fed qui s'est exprimée jeudi. Qu'est-ce qu'il fallait retenir de cette intervention ?
Fed : une dernière réunion sous tension pour Jerome Powell
Réunion de la Fed jeudi dernier. C'était d'ailleurs la dernière conférence pour Jerome Powell en tant que président, même s'il va rester membre du board.
Alors, pas de grosse surprise sur la décision, on n'a pas eu de changement de politique monétaire. Par contre, le discours était très attendu dans le contexte actuel, avec les tensions au Moyen-Orient qui commencent à avoir des effets visibles sur l'économie, notamment sur l'inflation.
Puisque là l'inflation PCE remonte à 3,5 % en mars, c'est son plus haut niveau depuis mai 2023, évidemment en raison de la forte hausse des prix à la pompe. Et en parallèle, la croissance reste plutôt solide, autour de 2 % au premier trimestre, et ça c'est essentiellement lié aux dépenses d'investissement dans les domaines liés à l'intelligence artificielle.
Et donc dans ce contexte-là, avec encore beaucoup d'incertitude sur les perspectives économiques, la Fed reste attentiste, elle conserve pour le moment son biais accommodant. Et c'est ça le point vraiment important de cette réunion, c'est qu'on commence à ressentir une vraie division en interne. Il y a trois membres qui ont voté contre le communiqué et puis un membre qui a voté pour une baisse de taux. C'est assez rare que ce soit autant divisé et ça montre qu'il n'y a pas de consensus clair sur la direction à prendre. Donc c'est un environnement assez challengeant pour la prise de position de Kevin Walsh.
Côté européen maintenant, la BCE, on sent qu'on est passé assez proche d'une hausse de taux, une dynamique qui est un petit peu différente de la Fed.
BCE : une hausse des taux en juin reste envisagée
Côté BCE pour le moment pas de changement non plus, pas de changement de politique monétaire, mais effectivement on a un ton qui est un peu moins accommodant, une possibilité de hausse des taux en juin si la situation se dégrade sur le front de l'inflation, sachant qu'aujourd'hui l'inflation remonte avec la hausse des prix de l'énergie, on est à 3 % en avril, on était à 1,9 % en février.
Le marché, lui, price toujours trois hausses de taux cette année. Ça nous paraît quand même exagéré, parce qu'on a quand même une croissance qui est déjà en train de ralentir. Et puis au niveau de l'inflation, on n'a pas de boucle prix-salaire. En tout cas, les entreprises restent prudentes, elles n'envisagent pas d'augmentation salariale à ce stade, voire même un ralentissement à moyen terme. Donc pour l'instant, on n'a pas d'effet de second tour. Une hausse de taux de la part de la BCE en juin, ce serait peut-être précipité dans cet environnement-là.
On va finir avec les marchés actions, qui restent au plus haut depuis quelques semaines, malgré le contexte, malgré les banques centrales.
Marchés actions : pourquoi les indices restent proches de leurs sommets
C'est vrai qu'on a eu un mois d'avril particulièrement haussier. Les marchés actions, eux, adoptent le scénario d'un accord rapide au Moyen-Orient. Sauf que dans les faits, la situation reste quand même assez tendue. Les tensions autour du détroit d'Ormuz continuent. Les négociations n'avancent pas du tout. Et puis, on a même un regain d'escalade ces derniers jours avec une remise en question du cessez-le-feu.
Malgré ça, les marchés restent très bien orientés. Je pense qu'il y a toujours cette peur de louper le rebond, le fameux FOMO. Mais au-delà de ça, on a quand même des facteurs de soutien, je pense surtout aux résultats du T1, qui ont été plutôt bons dans l'ensemble, en particulier aux États-Unis.
Quelques chiffres pour illustrer ça. Sur les entreprises du S&P 500 qui ont publié, environ 80 % ont dépassé les prévisions en termes de bénéfices. Et la croissance des bénéfices du S&P 500 est de 25 % environ, donc le double des prévisions des analystes.
Des résultats solides, notamment dans le secteur technologique, c'est ce qui explique le rebond impressionnant du secteur, puis des semi-conducteurs en particulier. Il y a aussi un effet rattrapage, parce que ces valeurs-là ont vu leur valorisation corrigée depuis fin octobre 2025.
Mais c'est vrai qu'aujourd'hui, il faut quand même garder en tête que le marché est extrêmement concentré, avec quelques valeurs qui expliquent quasiment toute la performance des indices. Ça, c'est vrai aux États-Unis, mais c'est aussi vrai en Europe. En Europe, on a ASML qui est un très gros contributeur, en plus des sociétés énergétiques depuis le début de l'année. Et donc, ça, c'est quand même un point de vigilance.
Contributeurs







Les indispensables de votre veille professionnelle
Graph du jour
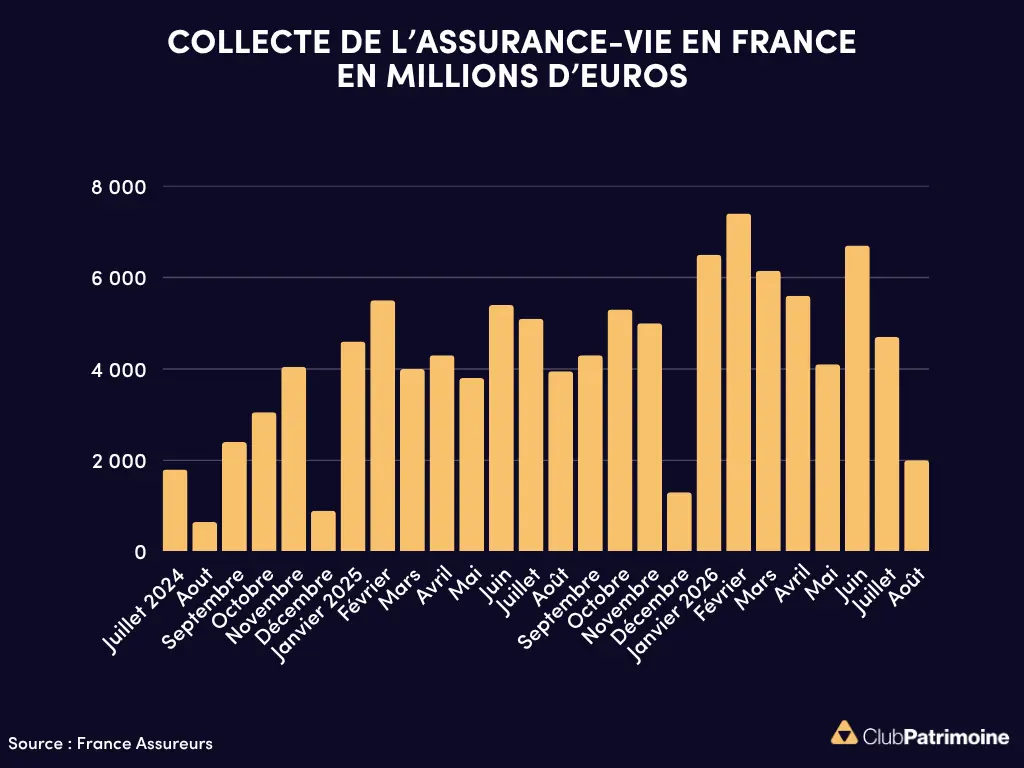
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.